原価割れとは?赤字覚悟で売る理由と違法の境界線を徹底解明
小売店のワゴンセールやECモールのタイムセールを眺めていると、定価の半額以下どころか、明らかに仕入れ値を下回っているような破格の値札を目にすることがあります。ビジネスにおいて、商品の仕入代金や製造にかかった費用を下回る価格で販売する現象は「原価割れ」と呼ばれます。
一見すると売るたびに損失が膨らむ不合理な愚行に思えますが、現場の企業が意図的に赤字販売へ踏み切る背景には、冷徹な財務戦略や生き残りをかけた計算が働いています。しかし、自由な値付けに見えるこの行為も、一線を越えれば独占禁止法が定める「不当廉売」として規制の対象となり、国税当局から手厳しい追徴課税を受ける火種にもなりかねません。2026年の商取引環境を踏まえ、企業が赤字覚悟で投げ売りに踏み切る構造的理由と、適法・違法の境界線を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:原価割れとは仕入原価や製造原価を下回る価格で販売する行為であり、資金ショートの回避や集客を目的とした「ロスリーダー戦略」として意図的に行われるケースが多い。
- 要点2:単発の在庫処分は原則合法だが、競合他社を市場から締め出す目的で継続的に供給費用を下回る価格設定を行うと、独占禁止法の「不当廉売」として違法になる。
- 要点3:法人間の安易な値引きは税務調査で「低額譲渡(寄附金課税)」とみなされるリスクがあり、適切な損切りルールの設定と客観的な価格根拠の記録保存が不可欠である。
【基礎解説】原価割れとは?製造原価と仕入原価の正しい計算方法
原価割れの構造を正しく把握するためには、まず自社が扱っている「原価」が何を指しているのかを厳密に切り分ける必要があります。商業(卸・小売)における仕入原価と、製造業における製造原価では、算入される費用の範囲が根本から異なります。
小売業における仕入原価は、商品そのものの買付価格(本体価格)に、引き取り運賃、保険料、関税などの付随費用を加算して算出します。これに対し、メーカーが算出する製造原価は、原材料費(直接材料費)だけでなく、工場の製造ラインで働く従業員の人件費(直接労務費)、さらには工場の減価償却費や光熱費などの製造間接費までを製品単位に配賦して構成されます。
実務現場で多発しているのが、「仕入単価(本体価格)より高く売っているから原価割れではない」という初歩的な錯覚です。商品の保管費用、輸送費、決済手数料、人件費といった販売管理費を考慮した「総原価」を販売価格が下回っていれば、実質的な赤字販売に陥っています。損益分岐点を正しく算出できていない事業者は、無自覚のうちに原価割れを繰り返す危険を抱えています。
赤字覚悟で売る決定的な理由|原価割れ販売のメリットと事業戦略
手元に残る利益を削り、帳簿上の損失を出してまで企業が原価割れ販売を断行する理由は一体なぜでしょうか。そこには、赤字を甘受してでも回避しなければならない、より深刻な経営危機と戦略的な意図が存在します。
第1の決定打は資金繰り(キャッシュフロー)の確保です。帳簿上で黒字であっても、手元の現金が尽きれば企業は倒産します。過剰に抱えた在庫は単なる「寝ている現金」に過ぎず、そのままでは来月末の買掛金や従業員の給与を支払えません。たとえ仕入れ値の50%であっても、商品を即座に現金化して当座の支払いに充てることが、企業の延命において最優先される場面があるのです。
第2の理由はロスリーダー戦略によるトータル黒字化です。特定の商品を原価割れの目玉商品として売り出し、圧倒的な集客力を生み出したうえで、粗利益率の高い関連商品をついで買い(クロスセル)させます。スーパーマーケットの「特売卵1パック100円」や、家庭用ゲーム機本体を製造原価ギリギリあるいは逆ザヤで販売し、ソフトやオンライン会員サービスの課金で莫大な利益を回収するモデルがその代表例です。
第3に滞留在庫の維持コスト削減と陳腐化の回避が挙げられます。倉庫に商品を保管し続けるだけで、保管料、保険料、棚卸しの手間、品質劣化のリスクが毎月発生します。特に季節家電、アパレル、食品などは、時期を逃すと価値がゼロ近くまで暴落します。「損失を10万円で止めるために、今すぐ原価割れで売る」という判断は、埋没費用(サンクコスト)に囚われない合理的な損切りタイミングの選択と言えます。
【徹底比較】適法なセールと違法な不当廉売の違い|公取委の判断基準
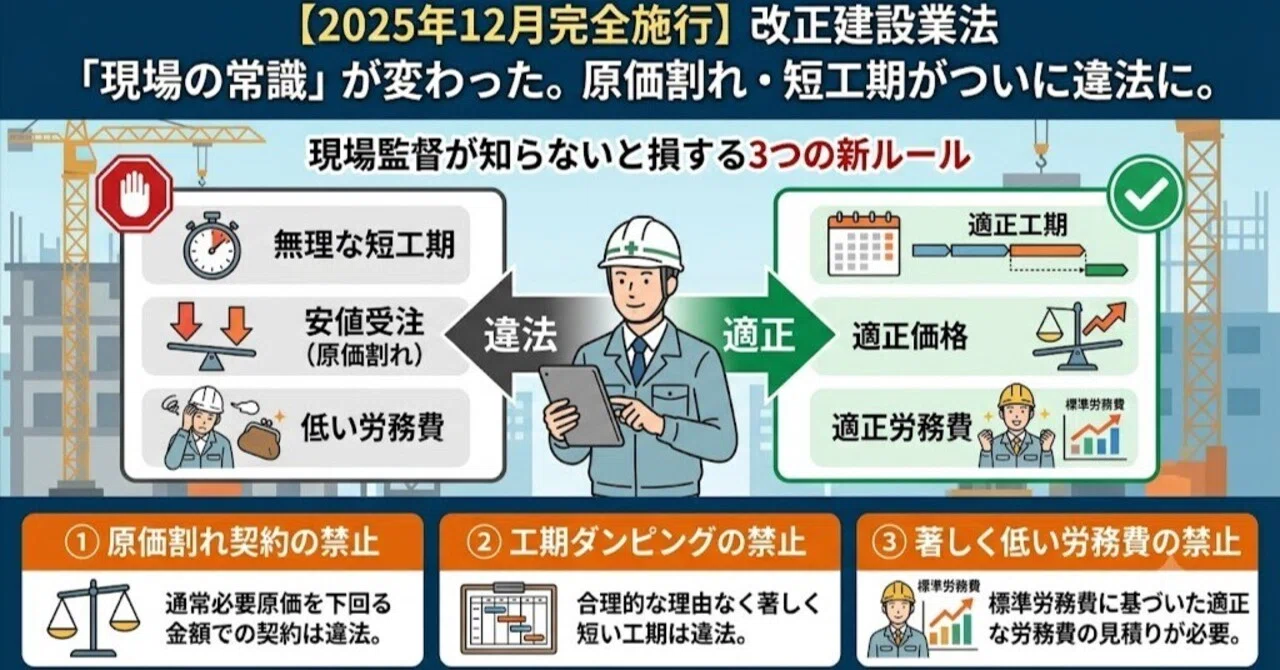
赤字販売そのものが即座に法律違反となるわけではありません。しかし、市場の公正な競争を破壊するような極端な安売りに対しては、独占禁止法(第19条・不公正な取引方法第6項)による厳しい制裁が待ち構えています。それが「不当廉売(ダンピング)」規制です。
公正取引委員会が不当廉売と判断する基準は、主に次の2点に集約されます。
- 正当な理由がないのに、商品や役務をその「供給に要する費用」を著しく下回る対価で継続して供給すること。
- 他の事業者の事業活動を困難にさせるおそれ(排除効果)があること。
資金力に勝る大手企業が、近隣の零細競合店を兵糧攻めにして市場から締め出す目的で、原価を大幅に下回る価格で長期にわたり販売を続けた場合、公正取引委員会からの警告や排除措置命令、課徴金の対象となります。過去にはガソリンスタンドや家電量販店、酒類小売業などで厳しい調査と是正勧告が行われてきました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 適法な在庫処分セール | 型落ち品・賞味期限切れ間近品の原価割れ処分(30〜70%引き) | 期間が限定的(数日〜数週間程度) | 完全に適法。資金回収のための正当な企業防衛策 |
| 独禁法上の不当廉売(違法) | 供給原価(変動費)を継続的に下回る価格での市場供給 | 数ヶ月単位の継続販売、周辺競合の売上激減 | 公取委の是正勧告・排除命令対象。市場歪曲の意図が認定される |
| 不当廉売関税(ダンピング規制) | WTO協定に基づき、輸出国国内価格より低い価格で輸入販売 | 国内産業への実質的損害の証明が必要 | 国際貿易上の制裁措置。国内の独占禁止法とは適用枠組みが異なる |
| 法人間の低額譲渡 | 時価の2分の1未満など、著しく乖離した金額での資産・在庫譲渡 | 時価相当額との差額を税務署が厳格算定 | 税務調査で差額が寄附金認定され、損金不算入による追徴課税リスク大 |
なお、国際貿易における「ダンピング規制」と国内独占禁止法の「不当廉売」は混同されがちですが、根拠法令が異なります。ダンピング規制はWTO(世界貿易機関)協定および関税定率法に基づき、外国企業が不当に安い価格で製品を輸出し自国産業に損害を与えた際、追加関税(アンチダンピング税)を課す制度です。適用される舞台が国境を越えるか、国内市場内部であるかという明確な違いがあります。
【現場の実態】2026年最新事例に見る原価割れと企業のリアルな声
近年のデジタル商取引においては、アルゴリズムによる自動価格改定ツール(ダイナミックプライシング)の普及が、意図しない原価割れを引き起こす新たな要因となっています。ECプラットフォーム上で複数の出品者が同一アルゴリズムを採用した結果、競合の値下げに自動追従し続け、数時間のうちに原価割れの深みへ沈むトラブルが後を絶ちません。
大手ECモールに出店する日用品卸企業の担当者は、業界の取材に対して次のように現場の苦悩を漏らしています。
「競合ツールの自動追従設定に巻き込まれ、プラットフォームの手数料と送料を差し引くと1件あたり数百円の赤字になる水準まで価格が暴落していた。気付いたときには数百個が売れてしまい、数十万円の純損失を出した。即座に手動で下限価格リミッターを設定したが、システムに任せきりにする恐ろしさを痛感した」
一方で、アパレル業界や生鮮流通の現場では、需要予測のズレによって生じる在庫をどう処理するかで意見が割れています。過剰在庫を抱えたブランド運営会社の役員手記では、「ブランドイメージを守るために値引きを拒み続けた結果、月間数百万円の外部倉庫代が利益を食い潰し、最終的には処分費用まで払って全量を焼却する最悪の結末を迎えた。早期に原価割れで損切りしておけば傷口は浅かった」という悔恨が生々しく綴られています。
SNSや流通業者のコミュニティでも、「原価割れで売る勇気を持てない経営者ほど、倉庫代と税金の二重苦で会社を潰す」「投げ売りは毒薬だが、壊死しかけた手足を切り落とす救命措置でもある」といった、現場ならではの実利的な議論が飛び交っています。
一般に知られていない盲点|低額譲渡の税務調査リスクと会計処理
「自社の所有物なのだから、いくらの赤字で売ろうが勝手だ」という考え方は、税務実務においては命取りになります。法人取引における原価割れ販売には、国税当局が目を光らせる「低額譲渡」のリスクが常に付きまといます。
法人税法上、正当な理由(著しい型落ち、破損、腐敗など)がないにもかかわらず、時価よりも著しく低い価格で資産や商品を関係会社や特定の第三者へ譲渡した場合、時価と販売価格の差額は「寄附金」として認定されます。寄附金認定を受けると、その差額は損金(経費)として認められず、利益が出ていないにもかかわらず法人税が課されるという過酷なペナルティを受けることになります。
税務調査で否認されないためには、決算時における適切な会計処理と客観的な証拠書類の保存が欠かせません。
会計基準において棚卸資産の期末評価を行う際、正味売却価額が取得原価を下回っている場合は、その差額を「商品評価損(棚卸資産評価損)」として計上し、帳簿価額を切り下げます。仕訳処理としては、売上原価の区分に評価損を算入するのが一般的です。
税務署に対する疎明資料として、「なぜその価格まで下げざるを得なかったのか」を示す値下げ稟議書、市況データの推移記録、品質劣化や型落ちを証明する写真などを社内文書として厳格に残しておくことが、税務リスクを遮断する唯一の防壁となります。
【プロの結論】原価割れを決断すべき企業・絶対に避けるべき企業の条件
行動経済学における「サンクコスト効果(埋没費用への執着)」や「損失回避バイアス」は、経営者の意思決定を激しく歪めます。「これまで1000万円かけて作ったのだから、せめて原価以上で売りたい」という心理的抵抗が、損切りのタイミングを致命的に遅らせる原因です。
経営者が感情を排して下すべき、原価割れ販売の実行基準は以下の通りです。
【即座に原価割れで損切りすべきケース】
- キャッシュの枯渇が半年以内に迫っている場合:帳簿上の損失よりも現金の確保を最優先すべき局面です。
- 陳腐化スピードが極めて速い商材を扱っている場合:トレンド服飾、旧世代ガジェット、季節限定品などは、翌月には市場価値がゼロになるため、即時の投げ売りが正解となります。
- 在庫保管コストが将来得られる粗利を上回る場合:月々の保管費用・荷役費用を計算し、保有し続ける損失が売却損を超える場合は一刻も早い処分が合理的です。
【絶対に原価割れ販売を避けるべきケース】
- ブランドのプレステージ(希少性)を価値源泉としている場合:一度の投げ売りが既存顧客の信頼を破壊し、定価で購入するユーザーを失わせます。
- 競合企業を市場から排除する意図を持った値下げ:公正取引委員会による調査対象となり、課徴金や社会的信用の失墜を招きます。
- 値引きの合理的理由を税務署に客観提示できない関連当事者間取引:低額譲渡による寄附金課税の直撃を受け、手元資金をさらに失うことになります。
【原価割れ とは】に関するよくある質問(FAQ)
Q1:商品を原価割れで販売すること自体、法律で禁止されていますか?
A1:原則として違法ではありません。過剰在庫の処分や開店記念セールなど、正当な事業目的による一時的な原価割れ販売は完全に合法です。違法となるのは、競合他社を市場から排除する目的で、正当な理由なく継続して供給費用を下回る価格で販売し、自由な市場競争を阻害した場合(独占禁止法違反・不当廉売)に限られます。
Q2:個人事業主がフリマアプリで原価割れの投げ売りをした場合、ペナルティはありますか?
A2:個人が私物や仕入れ品をフリマアプリ等で原価割れ販売すること自体に独禁法上の罰則はありません。事業として行っている場合、原価割れによって生じた売却損は事業所得の計算上、経費(売上原価)として適切に計上すれば所得を圧縮できます。ただし、意図的な架空損失の計上など脱税を疑われるような取引実態がないよう、仕入伝票や販売履歴の保存が必要です。
Q3:原価割れの損切りを決断する最適なタイミングはいつですか?
A3:商材の「保管コストの累積額」が「想定される売却損失」を上回ると試算された瞬間、または新モデルや新シーズンの立ち上がりによって旧製品の需要が激減する直前がベストタイミングです。「販売開始から90日を経過して在庫消化率が50%未満の場合は自動的に原価割れセールに移行する」といった、個人の感情を挟まない客観的な損切りルールをあらかじめ策定しておくことが重要です。
まとめ:原価割れを戦略的武器に変えるリスク管理の鉄則
原価割れ販売は、一見すると事業の敗北に見えますが、冷徹な経営判断のもとで運用されれば、資金ショートを防ぎ、次なる成長分野へリソースを再配分するための強力な防衛戦略となります。損失を確定させる痛みを恐れて赤字在庫を抱え続けることこそが、企業にとって最大の致命傷になり得ます。
ただし、その実行にあたっては、独占禁止法の不当廉売基準に抵触しない市場環境の確認と、低額譲渡を疑われない厳格な会計エビデンスの保持が絶対条件です。感情的な値引きに流されることなく、数値と法規に基づいた戦略的アプローチを徹底することが、持続的な企業価値の維持につながります。 (出典: 原価割れ とは(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。