収入の額面とは?手取り・所得との違いと給与明細のリアル【2026年】
給与明細を開いた瞬間、記載された基本給や支給合計の金額と、実際に銀行口座へ振り込まれた金額の差に戸惑った経験は誰にでもあるはずです。2026年の春闘や賃金改定に伴い、各企業でベースアップや初任給の引き上げが相次いで報じられていますが、数字の表面だけを見て生活設計を立てると手痛い計算違いに直面します。
お金のトラブルや将来設計の狂いを生む最大の要因は、「額面」「手取り」「所得」という3つの概念の混同です。求人票に書かれた給与や会社の雇用契約書に並ぶ数字は、例外なく「額面」を指しています。生活実感としての豊かさを左右する実質的な購買力を見極めるには、給与明細の構造と引かれるお金の正体を正しく把握しなければなりません。
📌 【この記事の重要ポイントまとめ】
- 要点1:収入の「額面」とは税金や社会保険料が控除される前の総支給額を指し、銀行口座に実際に振り込まれる「手取り」とは約2割の乖離が生じる。
- 要点2:「額面(収入)」から給与所得控除を差し引いたものが税法上の「所得」であり、額面から社会保険料と税金を差し引いたものが「手取り」である。
- 要点3:転職時の履歴書や面接交渉、各種ローン審査では原則として「額面年収」を用いるため、手取り希望額と取り違えると深刻な年収ダウンを招く。
【基礎知識】収入の額面とは?手取り・所得との決定的な違いを徹底解剖
日常会話やビジネスの現場で頻繁に使われる「収入」「額面」「手取り」「所得」。これらは日常用語としては似通って聞こえますが、法制上・税務上ではまったく異なる定義を持っています。
まず、収入の「額面」とは、雇用主から支払われる基本給や各種手当を合算した「総支給額」を指します。会社があなたに対して支払った金銭の総額であり、労働契約や求人票に明記されている給与額面はこの金額です。しかし、会社員はこの全額を自由に使えるわけではありません。法律に基づき、国や自治体、公的保険機関へ納めるべき金銭が、給料が手元に届く前に自動的に差し引かれます。
この差し引きの後に、銀行口座へ実際に着金する金額が「手取り」(差引支給額)です。生活費の支払いや貯蓄に直接充てられるのは、この手取り金額にほかなりません。一般的に、手取り額は額面給与の約75%〜85%程度に落ち着きます。つまり、額面30万円の給与であっても、手元に残るのは23万〜25万円程度になる計算です。
一方、確定申告や年末調整、行政手続きで頻出する「所得」とは、収入(額面)から「必要経費」を差し引いた後の金額を意味します。自営業者であれば売上から仕入れや諸経費を引いた利益が所得に該当しますが、会社員には実費の経費計上が認められない代わりに、法律で定められた概算経費である「給与所得控除」が額面収入から差し引かれます。税金(所得税や住民税)の計算は、額面金額に対してではなく、この「所得」からさらに各種人的控除を引いた課税標準額に対して行われます。
年末に会社から交付される「源泉徴収票」を読み解く際にも、この区別が不可欠です。源泉徴収票に記載されている「支払金額」こそがその年の額面年収であり、「給与所得控除後の金額」が所得に該当します。手取り額は源泉徴収票には直接記載されておらず、「支払金額」から「源泉徴収税額」「社会保険料等の金額」を自身で差し引いて算出しなければなりません。

【給与明細の見方】額面から引かれる理由とは?総支給額の内訳と控除のカラクリ
毎月手渡される、あるいはWEBシステム上で閲覧する給与明細は、大きく「勤怠」「支給」「控除」の3ブロックで構成されています。額面と手取りのギャップを正しく理解するには、「支給」と「控除」の各項目を詳細に読み解く必要があります。
「支給」の欄に並ぶ項目が総支給額の内訳です。基本給を土台として、残業手当(時間外勤務手当)、休日出勤手当、役職手当、住宅手当、家族手当、資格手当などが加算されます。注意すべきは「通勤手当(交通費)」の扱いです。通勤手当は給与明細上の総支給額に含まれますが、一定限度額(公共交通機関利用の場合は月15万円まで)までは所得税が非課税となるため、税額計算の基準となる課税支給額からは除外されます。
一方、手取りを大きく圧縮しているのが「控除」欄の項目です。額面からお金が引かれる理由は、憲法に定められた納税の義務を果たすことと、国民皆保険・皆年金体制を維持するための費用を給与から天引き(源泉徴収・特別徴収)する法制度が敷かれているためです。控除項目は大きく「社会保険料」と「税金」に二分されます。
1. 社会保険料控除
給与天引きの中で最も重い負担となっているのが社会保険料です。具体的には以下の4項目(40歳以上は5項目)から成り立っています。
- 健康保険料:病気や怪我の治療費負担を3割に抑えるための公的医療保険。標準報酬月額に応じて労使折半で負担します。
- 厚生年金保険料:将来の老齢・障害・遺族年金を賄う保険料。保険料率は18.3%で固定されており、これも事業主と従業員で半分ずつ負担します。
- 雇用保険料:失業給付や育児休業給付、リスキリング支援の財源。景気動向や給付実績に応じて料率が改定されます。
- 介護保険料:40歳に達した月から徴収が開始される高齢者介護のための保険料。
2. 税金(住民税と所得税)
社会保険料を差し引いた後の金額をベースに、2種類の税金が控除されます。
- 所得税:その年の見込み収入に基づき、国に納める国税。給与支払いの段階では概算の源泉徴収税額表に基づいて天引きされ、年末調整で過不足が精算されます。所得が上がるほど税率が高くなる「累進課税」が適用されます。
- 住民税:前年1年間の所得に対して課される地方税(均等割+所得割で一律概ね10%)。前年の所得が確定した後の「翌年6月」から翌々年5月にかけて分割徴収されます。
【2026年最新手取り早見表】年収別手取りシミュレーションと額面給与の計算方法
額面給与から手取り額を導き出す計算方法は、一見複雑ですが構造はシンプルです。「手取り額 = 額面給与(総支給額)− 社会保険料(健保・厚生年金・雇用)− 住民税 − 所得税」の式で成り立っています。
日本の税制・社会保障制度では、所得税の累進課税(税率5%〜45%)と社会保険料の標準報酬月額の上限設定が絡み合うため、年収が高くなるほど手取りの割合(手取り率)が徐々に低下していく特性を持ちます。2026年の現行税率・保険料率を前提とした、年収別の手取りシミュレーションは以下の通りです。
| 項目(額面年収) | 詳細・数値データ(手取り目安) | 一般的な基準・相場(手取り割合) | 編集部の見解・評価 |
|---|---|---|---|
| 額面 300万円 | 約240万〜245万円(月約20万円) | 約80%〜81% | 所得税率が5%枠に収まるため天引き率は比較的低いが、固定費の比率が高くなりやすい。 |
| 額面 400万円 | 約315万〜325万円(月約26万円) | 約79%〜81% | 日本の平均給与(国税庁統計)に最も近い層。社会保険料の負担が月4万円を超え始める。 |
| 額面 500万円 | 約390万〜400万円(月約33万円) | 約78%〜80% | 年間控除総額が100万円の大台を突破。生活防衛のための貯蓄意識が如実に問われる分岐点。 |
| 額面 600万円 | 約460万〜475万円(月約39万円) | 約77%〜79% | 所得税率が10%から20%の境目に差し掛かり、昇給の実感が薄れやすい「手取りの壁」を感じる。 |
| 額面 800万円 | 約590万〜610万円(月約50万円) | 約74%〜76% | 児童手当や高校授業料無償化などの公的給付制限・所得制限の対象になりやすく、体感負担が激増。 |
| 額面 1,000万円 | 約710万〜735万円(月約60万円) | 約71%〜73% | 所得税率が23%〜33%へ上昇し給与所得控除も頭打ち(上限195万円)。手取り率は7割強に低下。 |
※単身者・扶養親族なし、ボーナスなしの均等配分を想定した概算試算。居住自治体の住民税率や加入保険組合の料率、個別の扶養控除・医療費控除等により実額は変動します。
早見表が示す通り、額面が上がるにつれて控除額は雪だるま式に膨らみます。年収1,000万円に到達しても、約280万円近くが税金と社会保険料として差し引かれるのが日本の累進課税制度と社会保障制度の客観的現実です。
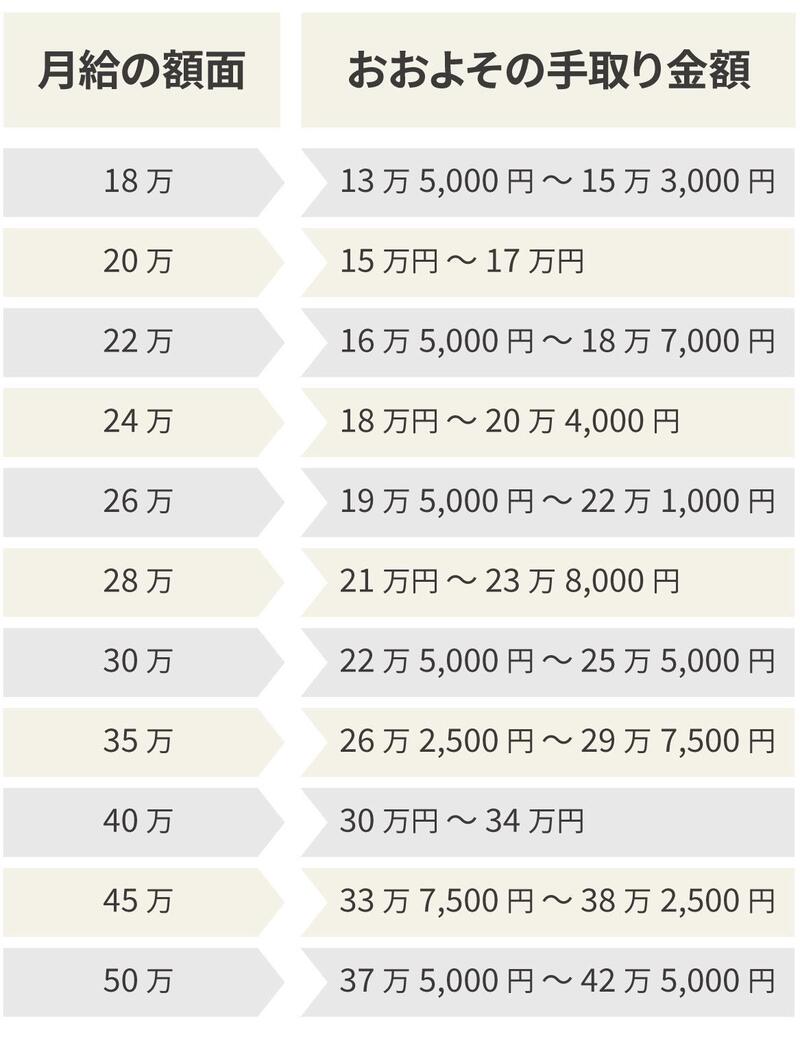
【実態検証】利用者の生の声と現場目線で見えたリアル
数字上の計算式以上に、給与明細を巡る現場の心理的リアリティには強烈な落差が存在します。各種SNSやYahoo!知恵袋などの相談掲示板では、額面と手取りのギャップに直面した人々の生々しい声が日常的に溢れています。
「新卒入社時の募集要項に『基本給24万円』と書かれていて、手取りもそれくらいもらえると思い込み家賃8万円のマンションを借りた。最初の振込額を見て目を疑い、生活費が足りずに毎月貯金を削っている」(都内IT企業勤務・20代男性の手記より)
現場取材においてとりわけ目立つのが、「入社2年目の住民税ショック」です。前年の所得がない(あるいは極めて低い)新入社員の1年目は住民税が引かれません。そのため、手取り率は比較的高く保たれます。しかし、前年の実績が反映される2年目の6月支給分から、突如として毎月1万円〜2万円前後の住民税天引きが開始されます。わずかな昇給幅など簡単に吹き飛び、「昇給したはずなのに手取りが去年より減った」という逆転現象が多くの若手社員を混乱に陥れています。
さらに、中堅世代からは公的制度に対する諦念混じりの告白が聞かれます。「額面年収が750万円を超えたが、税金と厚生年金の引かれ方が異常で、月々の手取りは40万円台前半にとどまる。住宅ローンと子どもの教育費を払うと、生活実感は年収400万円台だった独身時代とほとんど変わらない」(メーカー勤務・30代後半管理職の発言より)。
この「引かれすぎ感」の背景にあるのは、過去数十年にわたり段階的に引き上げられてきた厚生年金保険料率(2004年の13.58%から2017年に18.3%へ固定化)や健康保険料率、介護保険料率のじわじわとした負担増です。額面給与が上昇しても、公的負担の増加が可処分所得の伸びを相殺している実態が、生活者の閉塞感として定着しています。
一般に知られていない盲点とネットの誤解
額面と手取りをめぐる情報空間には、知らずに放置すると金銭的・キャリア的な不利益を被る典型的な落とし穴が散見されます。
1. 履歴書の「希望年収」に手取り額を書いてしまうミス
転職市場で最も致命的な誤解が、履歴書の希望年収額面欄や面接交渉での金額指定です。中途採用の書類に「現在の年収」や「希望年収」を記載する際、提示すべき数字は100%「額面(総支給額)」です。
これを勘違いし、「生活に必要だから手取りで450万円欲しい」と考え、希望年収欄に「450万円」と記載した場合、企業側は「額面年収450万円」を提示します。その結果、実際の手取りは約350万円程度になってしまい、年間100万円もの生活費不足を招く大惨事につながります。面接で希望額を口頭で伝える際も、「額面で〇〇万円を希望します」と前置きするのが転職実務の鉄則です。
2. ボーナス(賞与)の手取り率は月給より低くなりやすい
「ボーナスは月給よりもガッツリ引かれている気がする」という感覚は、気のせいではありません。賞与からは住民税こそ天引きされませんが、社会保険料は月給と同一の料率で満額引かれます。加えて、賞与にかかる所得税は「前月の給与から社会保険料を差し引いた金額」と「扶養親族の数」を基準に計算された税率(源泉徴収税率)がそのまま賞与全額に一律で適用されます。賞与額が多額になるほど手取り率は70%台半ばまで急速に目減りします。
3. 副業の確定申告における「収入」と「所得」の混同
「副業の収入が20万円以下なら確定申告は不要」という有名なネット言説も、言葉の定義を取り違えると申告漏れのリスクを招きます。法的に申告不要の基準とされているのは「副業の所得(収入−経費)が20万円以下」です。年間の副業売上が30万円であっても、機材費や通信費などの経費が15万円かかっていれば「所得15万円」となり確定申告(所得税)は不要です。逆に、売上(収入)と所得を取り違えて無申告のまま放置し、税務署からの指摘や住民税の無申告加算税を課されるケースが後を絶ちません。

【プロの結論】「額面イリュージョン」を捨てて手残りを最大化するための判断基準
経済学や行動ファイナンスには「貨幣錯覚(Money Illusion)」という概念があります。インフレ率や実質購買力を無視し、名目上の金額(額面)の大小だけに認知を奪われてしまう心理的傾向のことです。現代の日本でマネーリテラシーを高める第一歩は、この「額面イリュージョン」からの完全な脱却にあります。
給与交渉やキャリア選択において、額面の数字だけを誇らしげに語ることは意味を持ちません。手元に残る可処分所得(リアルな手取り)をいかに確保し、その資本をどの資産へ振り向けるかという視点がすべてです。
手取りと額面の現実に向き合えている人・慎重になるべき人の判断基準
- 冷静に向き合えている人の条件:
- 固定費(住居費・通信費・保険)を「額面」ではなく「手取りの〇割」という基準で厳格にコントロールしている。
- 昇給時にも生活水準を安易に引き上げず、税率上昇による手残りの圧縮率を計算できている。
- iDeCo(個人型確定拠出年金)やふるさと納税、生命保険料控除などの制度を活用し、課税所得を圧縮するアプローチを実践している。
- 今すぐ見直しが必要な人の条件:
- 「額面月給35万円だから毎月30万円までは自由に使って良い」と勘違いしている。
- 家賃の審査や住宅ローンの借入限度額を「額面の年収上限ギリギリ」で設定している。
- 転職時に福利厚生(住宅手当や退職金制度)の内訳を精査せず、提示された額面基本給の数字だけで転職先を決めてしまう。
額面の数字は会社があなたに支払った対価の記録であり、手取りの数字は社会があなたに託した実力行使の原資です。両者の間にある数十万円のギャップを構造的に理解したとき、初めて地に足の着いた生活設計とキャリア戦略が動き出します。
【収入 額面とは】に関するよくある質問(FAQ)
Q1:アルバイトやパートでも「額面」と「手取り」の差はあるのですか?
A1:はい、同様に差が生じます。ただし、年収が一定基準以下(いわゆる103万円の壁や106万円・130万円の社会保険の壁)に収まっている場合は、所得税や社会保険料が控除されないため、額面と手取りがほぼ同額になる期間があります。勤務時間や月収が基準を超えて社会保険(健康保険・厚生年金)への加入要件を満たすと、アルバイトであっても毎月数万円単位の控除が発生します。
Q2:給料から引かれた税金や社会保険料は、年末調整で戻ってきますか?
A2:全額が戻ることは絶対にありません。年末調整はあくまで「1年間の正確な所得税額を再計算し、毎月の給料から天引きしすぎていた差額を精算する手続き」に過ぎません。生命保険料控除や住宅ローン控除などの適用があれば数万円単位の還付金が発生することはありますが、支払った社会保険料や住民税そのものが返還されるわけではない点に注意が必要です。
Q3:手取りを少しでも増やすために、個人でできる具体的な対策はありますか?
A3:給与明細から天引きされる金額を減らす最も確実な方法は、税法上の「所得控除」を増やすことです。掛け金の全額が所得控除の対象となるiDeCo(個人型確定拠出年金)の活用や、翌年の住民税の前払いとなり実質自己負担2,000円で返礼品を受け取れるふるさと納税の利用が代表的です。また、年間の医療費が10万円(または総所得の5%)を超えた場合の医療費控除の確定申告も手元資金を守る有効な防衛策となります。
まとめ:今後の動向と失敗しないための判断基準
「収入の額面とは何か」という問いの答えは、単なる用語の定義にとどまりません。それは、日本社会で生きていく上で避けては通れない、公的負担と生活防衛のリアルな接点そのものです。
社会保険料率の高止まりやインフレによる生活コストの上昇が続く今後の動向を見据えると、額面金額の増加だけを頼りに生活水準を上げる姿勢はリスクを伴います。給与明細を単なる振込通知書として読み流すのではなく、控除の内訳を点検し、手取り額を基準にした生活防衛を組み立てること。その徹底こそが、不透明な経済局面を賢く生き抜くための最も確かな処方箋となります。 (出典: 収入 額面とは(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。