国民年金はコンビニでカード払い可能?裏ワザと2026年最新納付法を解剖
日本年金機構から送られてくる国民年金保険料の納付書を手に、「コンビニのレジでクレジットカードを提示して、そのままポイントを貯められないだろうか」と考えた経験を持つ人は少なくありません。毎月1万7,000円超、年間で20万円を超える公的年金の支払いは、家計において極めて大きな固定費であり、還元率1.0%のカードであれば年間2,000円分以上の恩恵が得られる計算になります。
しかし、納付書を持ってコンビニの店頭窓口へ行っても、レジで直接クレジットカードを差し出して決済することは原則としてできません。本稿では、コンビニ窓口で直接カード決済が弾かれる構造的な理由を解剖するとともに、電子マネーを介して間接的にポイントを獲得する実践的ルート、さらには2026年最新のスマホ決済や日本年金機構の公式カード納付まで、失敗しない支払い最適解を徹底レポートします。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニ店頭のレジでは、国民年金納付書の直接的なクレジットカード払いは不可(現金払いが基本原則)。
- 要点2:セブン-イレブンの「nanaco」やファミリーマートの「ファミペイ」へカードチャージしてから支払うことで、間接的なポイント還元が可能。
- 要点3:最も経済的メリットが大きいのは日本年金機構へ申請する「2年前納(クレジットカード・口座振替)」または自宅から完結する「スマホ決済(楽天ペイ等)」。
【真相解明】国民年金はコンビニでクレジットカード払いできる?レジで直接使えない決定的な理由
結論から述べると、コンビニのレジ窓口で国民年金の納付書を提示し、VisaやMastercardなどのクレジットカードを直接端末に通して決済することは不可能です。店頭レジで「カード払いでお願いします」と伝えても、店員から「公金の支払いは現金のみとなります」と断られるのが通例となっています。
なぜ日常の買い物では何気なく利用できるクレジットカードが、国民年金の支払いでは門前払いされてしまうのでしょうか。その背景には、コンビニ業界の「収納代行ビジネス」における手数料構造と法的な制約が存在します。
通常、小売店で買い物客がクレジットカード決済を行うと、加盟店(コンビニ各社)はカード会社に対して売上金額の約1〜3%前後の加盟店手数料を負担しています。しかし、税金や国民年金などの公金収納代行において、コンビニ本部や加盟店が得られる手数料は納付書1件あたり数十円から百数十円程度の極めて薄利な水準に設定されています。もしレジで数十万円単位の年金保険料を直接クレジットカード決済されてしまうと、コンビニ側がカード会社へ支払う加盟店手数料が代行手数料収入を遥かに上回り、1件決済するごとに店舗側が完全な大赤字(逆ザヤ)に陥ってしまうためです。
この経済合理性の壁があるため、コンビニ各社のPOSレジシステムは公金・公共料金のバーコードを読み取った時点で、支払い方法の選択肢から「クレジットカード直接決済」が自動的に除外される仕組みになっています。

【実態検証】レジでポイントを還元させる2つの裏ワザ|nanacoとファミペイの活用術
レジで直接クレジットカードが使えない一方で、コンビニの独自決済インフラを巧みに迂回することで、実質的にクレジットカードのポイント還元を受ける手法が確立されています。現場で検証されている代表的な2大ルートを紹介します。
ネット上のコミュニティやSNSの利用者検証でも広く知られているのが、以下の「チャージ時ポイント付与」を狙うアプローチです。
1. セブン-イレブン×nanaco(電子マネーチャージルート)
セブン-イレブンでは、国民年金を含む収納代行用紙の支払いに電子マネー「nanaco」が利用可能です。nanacoで公金を支払う瞬間にはnanacoポイントは付与されませんが、「特定のクレジットカードからnanacoへ事前チャージする段階」でカード側のポイントを獲得することができます。
代表格である「セブンカード・プラス」からのクレジットチャージ(還元率0.5%)などを利用すれば、納付額に応じた還元を確実に手中に収めることができます。ただし、nanacoの1口座あたりのチャージ上限は5万円(センター預かり分を含めて最大10万円)であるため、複数月分をまとめて支払う際にはレジでの分割決済操作が必要になる点に注意を払う必要があります。
2. ファミリーマート×ファミペイ(アプリ決済ルート)
ファミリーマートが提供するバーコード決済「ファミペイ」も、公金納付書(バーコード付き)の支払いに対応しています。ファミマTカードや一部のJCBブランドカードからファミペイへクレジットチャージを行い、ファミリーマート店頭で支払うことで、チャージ時のポイント(0.5%等)を獲得できます。
さらにファミペイでは、「請求書支払いごとにファミペイボーナスが数ポイント付与される」キャンペーンが定期的に展開されており、現金払いでは1円も戻らない納付手続きにおいて確実な金銭的メリットを生み出します。
【2026年最新比較表】国民年金の支払い方法一覧|還元率・割引額・手間の徹底検証
2026年現在、国民年金保険料の納付手段はコンビニ店頭だけにとどまりません。口座振替、日本年金機構への事前申請によるクレジットカード納付、各種スマホ決済アプリなど、選択肢は多岐にわたります。それぞれの特徴を整理した比較データは以下の通りです。
| 納付ルート | 詳細・数値データ | 前納割引の有無 | 編集部の見解・評価 |
|---|---|---|---|
| コンビニ店頭(現金) | 還元率 0.0%(手数料無料) | 納付書の前納枠のみ適用 | 最も手軽だが経済的メリットは皆無。緊急時以外の利用は推奨されない。 |
| コンビニ(nanaco / ファミペイ) | チャージ還元率 約0.5%〜1.0% | 納付書の前納枠のみ適用 | 手元の納付書をそのまま使ってポイントを取りたい場合の現実的選択肢。 |
| スマホ決済(楽天ペイ・PayPay等) | アプリ残高チャージ還元 0.5%〜 | 納付書の前納枠のみ適用 | 自宅で完結し来店不要。楽天キャッシュ経由など還元効率と手軽さのバランスが秀逸。 |
| 公式クレジットカード納付(2年前納) | カード還元率 約0.5〜1.0% + 割引約1.5万円 | 2年前納割引がフル適用 | まとまった資金がある自営業者等にとって還元率と割引の二重取りができる最強の納付法。 |
| 口座振替(2年前納) | ポイントなし + 割引約1.6万〜1.7万円 | 制度上最大の割引額 | カードのポイント付与対象外リスクを避け、最も確実に固定割引額を取りたい層に最適。 |

自宅から完結!スマホ決済(請求書払い)と日本年金機構クレジットカード申請の全手順
「わざわざコンビニへ行ってレジでチャージ済みマネーを提示するのが面倒」という方に向けて、現在主流となっている2つのスマートな納付手法の現場手順を解説します。
1. 楽天ペイ・PayPayなどのスマホ決済(請求書支払い)
日本年金機構が発行する納付書に印刷された「eL-QR(地方税統一QRコード)」や専用バーコードは、主要なスマホ決済アプリで直接読み取ることができます。
中でも「楽天ペイ」を利用した納付手順は極めて明快です。
- 楽天カードから「楽天キャッシュ」へチャージ(この時点で0.5%分の楽天ポイントが付与される設定を活用)。
- 楽天ペイアプリ内の「請求書払い」をタップ。
- 納付書のバーコード/QRコードをスマートフォンのカメラでスキャン。
- チャージされた楽天キャッシュ残高を指定して決済実行。
2. 日本年金機構へのクレジットカード継続納付申請
毎月の支払いを完全に自動化し、さらに高額な割引を狙うなら、日本年金機構への公式申請が最も王道です。
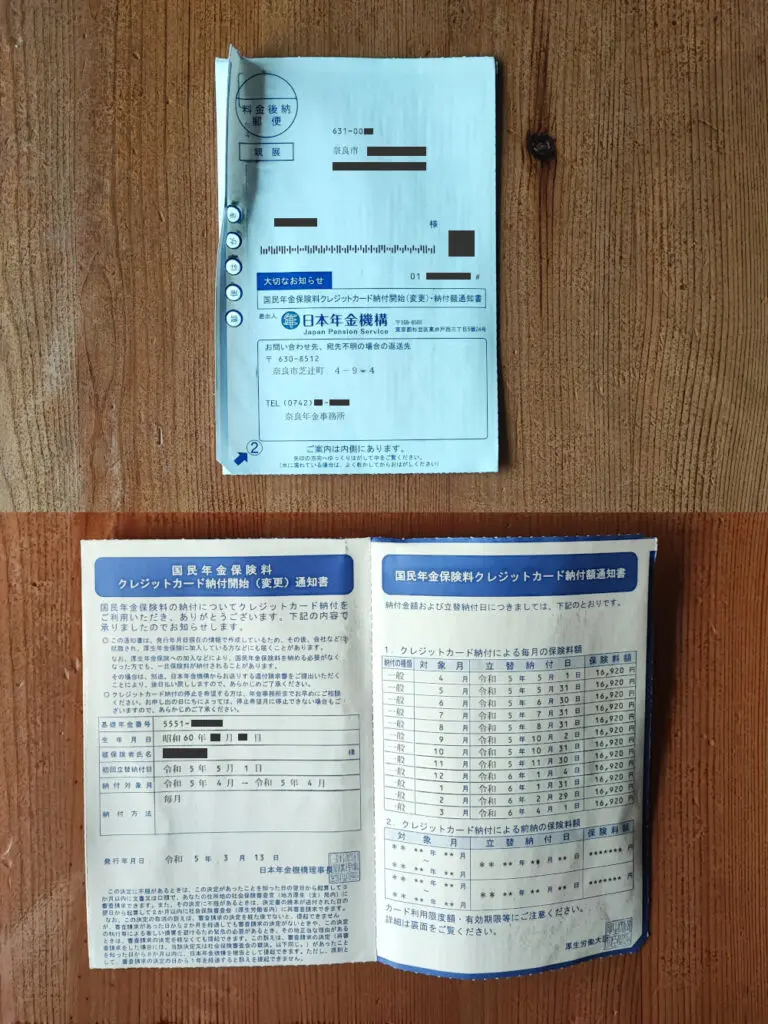
「国民年金保険料クレジットカード納付(変更)申出書」を年金事務所へ提出(郵送またはマイナポータル経由の電子申請)することで、指定したクレジットカードから定期的に自動引き落としが行われます。 特に「2年前納」を選択した場合、約1万5,000円前後の前納割引が適用された上で、2年分一括の利用代金に対してクレジットカードのポイントが付与されます。
一般に知られていない盲点とネットの誤解|支払い期限切れ時のコンビニ対応とカード決済の落とし穴
年金納付に関して、ネット上では一部の古い情報や誤った認識が散見されます。トラブルを防ぐために知っておくべき決定的な盲点を3点挙げます。
盲点1:納付期限が切れた納付書はコンビニで使えるのか?
国民年金保険料の納付書には「納付期限」が記載されています。結論として、期限が切れていても「使用期限(バーコード取扱期限)」が過ぎていなければ、コンビニのレジでそのまま読み取って納付することが可能です。
ただし、バーコード自体の取扱期限が切れてしまった納付書は、コンビニのレジに通した時点でエラーとなり一切受け付けられません。この場合は年金事務所へ連絡して新しい納付書の再発行を依頼するか、金融機関の窓口で納付手続きを行う必要があります。
盲点2:クレジットカード会社の「公金納付ポイント改悪」リスク
多くの大手カード会社(楽天カード、三井住友カード、アメックス等)が、税金や年金などの公金支払いにおけるポイント還元率を引き下げる、あるいは完全に対象外とする規約改定を進めています。「還元率1.0%のカードだと思っていたら、公金納付では0.2%に激減していた」「ポイント付与上限が設定されていた」という事態が頻発しているため、申請前に自身が保有するカードの最新規約を確認することが不可欠です。
【プロの結論】家計防衛の心理的バイアスを打破|おすすめできる人・慎重になるべき人の判断基準
公的年金納付において、「少しでもポイントを稼ぎたい」と執着するあまり、数パーセントの還元を追って過度な手間やチャージ上限の管理に追われる行動は、家計心理学において典型的な「ポイ活の過剰適応(サンクコストの罠)」を引き起こしがちです。自身の資金余力と生活スタイルに照らし合わせ、以下の基準で判断することをおすすめします。
▼ 口座振替・公式カードの「2年前納」をおすすめできる人
- 手元に約40万円前後のまとまった余裕資金がある自営業・フリーランス層。
- 毎月の支払いやコンビニへの来店手続きを完全に手放し、自動化したい人。
- 還元率改定に左右されず、制度上確実な前納割引額(約1.5万〜1.7万円)を確実に確定させたい人。
▼ スマホ決済(楽天ペイ等)やコンビニ電子マネー納付をおすすめできる人
- 一括前納の資金繰りは避け、毎月または半年単位で無理なく納付書払いを続けたい人。
- 手元のスマートフォンで1〜2分以内に決済を完了させ、確実に0.5%〜1.0%のポイントを回収したい人。
- 普段からセブン-イレブンやファミリーマートの独自経済圏を愛用している人。
【国民年金 コンビニ クレジットカード】に関するよくある質問(FAQ)
Q1:コンビニのレジで直接クレジットカードを差し出しても絶対に支払えませんか?
A1:はい、不可能です。コンビニ各社と収納代行会社のシステム上、納付書のバーコード決済時はクレジットカード払いが選択できないよう制限されており、レジで直接カードを切ることはできません。
Q2:納付書の納付期限が過ぎてしまった場合、コンビニのnanacoやファミペイで支払えますか?
A2:バーコードの読み取り期限内であれば、期限後であってもnanacoやファミペイを用いて通常通りコンビニ店頭で納付できます。バーコードが読み取れずレジでエラーが出る場合は、年金事務所で納付書の再発行手続きを行ってください。
Q3:日本年金機構のクレジットカード「2年前納」を申し込むには期限がありますか?
A3:原則として、毎年2月末日までに年金事務所へ申出書を提出する必要があります。この期限を過ぎると当年4月からの2年前納スタートには間に合わず、翌年以降の適用となるためスケジュール管理に注意が必要です。
Q4:スマホ決済(請求書支払い)を利用した場合、領収証書は発行されますか?
A4:スマホ決済アプリでの納付では、紙の領収証書(受領印付き納付書)は発行されません。納付履歴はアプリ内の決済履歴画面で確認する形式となります。確定申告(社会保険料控除)で証明書が必要な場合は、秋以降に日本年金機構から郵送される「社会保険料(国民年金保険料)控除証明書」を使用するため、紙の領収書が手元になくても申告上の問題はありません。
まとめ:2026年の国民年金納付は「還元率×前納割引」の掛け算で最適解を選べ
国民年金を巡るキャッシュレス決済は、「コンビニ店頭での直接カード利用不可」という基本原則を理解した上で、どのような迂回ルートや公式制度を組み合わせるかが損得を分ける分岐点となります。
手元の納付書ですぐに支払いたい場合は「楽天ペイなどのスマホ決済」や「nanaco・ファミペイへのチャージ納付」を活用し、中長期的に最も大きな節約効果を狙うなら日本年金機構への「2年前納(クレジットカードまたは口座振替)」を申し込むのが2026年における最適解です。自身の保有カードの還元規約と家計のキャッシュフローを冷静に見極め、最もストレスなく恩恵を受けられる納付スタイルを確立してください。 (出典: 国民年金 コンビニ クレジットカード(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。