国民年金はコンビニでクレカ払いできる?裏ワザと一番お得な納付法【2026最新】
日本年金機構から届く国民年金保険料の納付書を手に、「普段の買い物と同じようにコンビニのレジでクレジットカードを使って支払いたい」と考えた経験はないでしょうか。年間20万円を超える大きな支出だからこそ、クレジットカード決済で数千円単位のポイントを獲得したいと考えるのは当然の心理です。
しかし、コンビニのレジカウンターで納付書とともにクレジットカードを提示しても、店員から「年金や公共料金はクレジットカードではお支払いいただけません」と断られてしまいます。本稿では、コンビニで直接クレカ決済ができない背景にある構造的な仕組みを解き明かすとともに、電子マネーやスマホ決済アプリを介して間接的にクレジットカードのポイントを大量還元させる具体的な実践ルートを徹底解説します。2026年における最新のポイント還元ルールや口座振替との損得分岐点まで、損をしないための最適な納付戦略を網羅してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民年金の納付書はコンビニのレジでクレジットカード直接払いができないが、nanacoやファミペイへの事前チャージを経由することで間接的にクレカポイントを獲得可能。
- 要点2:スマホ決済(PayPay・au PAY等)は自宅で納付できる利便性がある一方、請求書払いの直接ポイント付与は縮小傾向にあり、クレカチャージ時の還元率見極めが必須。
- 要点3:年間で最もお得なのは日本年金機構へ申請する「2年前納のクレジットカード納付」であり、還元率0.5%以上のカードなら口座振替の割引額を上回るメリットが生まれる。
【結論】コンビニレジでクレカ直接払いは不可!知っておくべき収納代行の壁
コンビニエンスストアの店頭で、公共料金や各種税金、そして国民年金保険料の納付書を提示した場合、原則として支払い手段は「現金」に限られています。レジの端末にクレジットカードを差し込んでもエラーとなり、決済処理を受け付けてもらえません。
この制限が生じる背景には、コンビニが担う「収納代行サービス」の収益構造が存在します。一般的な物販であれば、店舗側がカード会社へ数パーセントの決済手数料を支払っても商品利益でカバーできます。しかし、年金保険料などの公金受託では、コンビニ側に支払われる手数料は1件あたり数十円程度と極めて低く設定されています。もしコンビニ側が通常のクレジットカード加盟店手数料を負担してしまえば、決済するたびに大幅な赤字を抱えることになるため、一律で直接カード決済を拒絶する規約が敷かれています。
「レジで直接カードが使えないなら、ポイント還元を諦めて現金で支払うしかないのか」と思われがちですが、決してそうではありません。特定の電子マネーやキャッシュレス決済アプリを組み合わせることで、クレジットカードから残高へチャージする段階でポイントを発生させ、その残高を使ってコンビニで納付書を処理するという合法的な回避策が確立されています。

【裏ワザ検証】コンビニでクレカ決済を通す2大ルートと実践手順
コンビニ店頭で納付書を処理しつつ、クレジットカードのポイントを確実に手元に残すための代表的な手法が以下の2つです。これらは各コンビニチェーンが展開する独自決済インフラの例外規定を活用したものです。
1. セブン-イレブン×nanacoチャージ払い
セブン-イレブンでは、電子マネー「nanaco」を利用した公共料金・収納代行票の支払いが公式に認められています。nanacoで納付書を支払うこと自体にはポイントが付きませんが、「セブンカード・プラス」などの対応クレジットカードからnanacoへ事前にクレジットチャージを行うことで、0.5%相当のポイントがチャージ時に付与されます。
納付書1枚の金額が数万円に達する場合でも、Apple Payのnanacoなどを活用して複数枚のnanacoを連携させれば、高額な納付書もスムーズにレジで決済可能です。日頃からセブン-イレブンを利用するユーザーにとって、最も実績があり安定した王道ルートと言えます。
2. ファミリーマート×ファミペイ払い
ファミリーマートでは、バーコード決済機能を持つ「ファミペイ」を使った収納代行支払いが可能です。ファミペイにJCBブランドのクレジットカード(PayPayカード、マネックスカード、ファミマTカードなど)からチャージを行うことで、クレジットカード側のチャージポイントを獲得できます。
さらに、ファミペイ側で定期的に開催される「請求書支払いごとのボーナス進呈キャンペーン」や、特定日のチャージ特典を組み合わせることで、還元率を底上げできる点がポイ活層から絶大な支持を集めています。
コンビニ納付書×スマホ決済の落とし穴|PayPay・au PAY・楽天ペイの還元事情
近年、日本年金機構が発行する納付書には、スマートフォン決済アプリで読み取れる「バーコード(またはQRコード)」が印字されるようになり、自宅にいながらねんきんネットと連携したキャッシュレス決済や、請求書払い機能での納付ができるようになりました。
わざわざコンビニに足を運ぶ手間が省けるため非常に便利な仕組みですが、ポイント還元の観点からは重大な注意点があります。主要なスマホ決済アプリにおける国民年金納付の現状は以下の通りです。
- PayPay(PayPay請求書払い):納付書読み取りによる支払いは可能ですが、税金・公金の支払いに対してはPayPayステップのポイント付与対象外となっています。クレジット(旧あと払い)設定からの支払いでも直接的なポイントは付きません。
- au PAY(請求書支払い):納付書支払いが可能ですが、決済利用時のベースポイントは対象外です。ただし、ポイント付与対象となるクレジットカード(他社カード含む)からau PAY残高へチャージする際に、カード側のチャージポイント(0.5%〜1.0%)を確保するルートが有効です。
- d払い・楽天ペイ:請求書払い機能での地方税や年金納付への対応が進んでいるものの、請求書決済時のポイント還元は原則廃止または大幅制限されています。楽天ペイでは「楽天カードから楽天キャッシュへのチャージ(0.5%還元)」を挟むことで最低限の還元を維持できます。
「スマホ決済=何でもポイントが貯まる」と思い込んでいると、決済完了後に1ポイントも付与されず落胆することになります。スマホ決済アプリを使う場合は、「決済時」ではなく「チャージ時」にポイントが付くクレジットカードと決済ルートの組み合わせを慎重に選定しなければなりません。
【徹底比較】口座振替 vs クレカ前納|2026年に最も得する支払い方法は?
国民年金保険料を最も有利に納める方法を検討する上で、コンビニでの都度払いだけでなく、日本年金機構に直接申し込む「口座振替」と「クレジットカード納付」の長期割引(前納制度)を比較しておく必要があります。
国民年金には、まとめて前払いすることで保険料が割り引かれる「前納制度(6ヶ月前納・1年前納・2年前納)」が用意されています。割引額の絶対値だけで見れば口座振替の方が優遇されていますが、クレジットカード納付のポイント還元を加味すると損得が逆転します。
| 納付区分 | 口座振替の割引・実質負担 | クレカ納付の割引・実質負担 | 編集部の見解・損得評価 |
|---|---|---|---|
| 毎月納付(翌月末振替) | 割引なし(定額) | 割引なし+カード還元(0.5〜1.0%) | クレカ納付の圧勝。毎月確実にポイント分がお得になる。 |
| 6ヶ月前納 | 割引額:約1,100円前後 | 割引額:約800円前後+カード還元 | 還元率0.5%以上のカードなら、クレカ納付の実質総額が口座振替を下回る。 |
| 1年前納 | 割引額:約4,200円前後 | 割引額:約3,600円前後+カード還元 | 還元率1.0%のカードで約2,000pt獲得。クレカ納付が実質約1,400円お得。 |
| 2年前納(最も割引率が高い) | 割引額:約16,000円前後 | 割引額:約15,000円前後+カード還元 | 還元率1.0%なら約4,000pt付与。合計実質約19,000円相当の還元となり最強。 |
データが明確に示す通り、公式の割引制度単体では口座振替が有利ですが、クレジットカードの還元率が0.5%以上であれば、ほぼすべての区分においてクレジットカード納付が口座振替を実質還元額で逆転します。
一般に知られていない盲点とネットの誤解
クレジットカードで国民年金を支払うにあたり、ネット上の古い情報や誤った認識によって思わぬ損失を被るケースが後を絶ちません。特に注意すべき2つの盲点を解説します。
盲点1:楽天カードをはじめとする「還元率改悪」の罠
ポイ活の定番として知られる「楽天カード」ですが、税金・公共料金・国民年金保険料の決済におけるポイント還元率は「0.2%(500円につき1ポイント)」へと大幅に引き下げられています。通常の買い物であれば1.0%還元ですが、年金支払いでは5分の1に激減するため、楽天カードをそのまま年金機構のクレカ納付に登録すると大きな機会損失となります。
2026年現在で国民年金のクレジットカード納付を狙うのであれば、公金支払いでも満額(1.0%程度)付与を維持しているカードや、特定条件で高還元となるカード(リクルートカード、エポスゴールドカードの選べるポイントアップ、一部の三井住友カード等)を事前に調査して設定するのが鉄則です。
盲点2:公式クレカ前納の「申出書締め切り」は毎年2月末
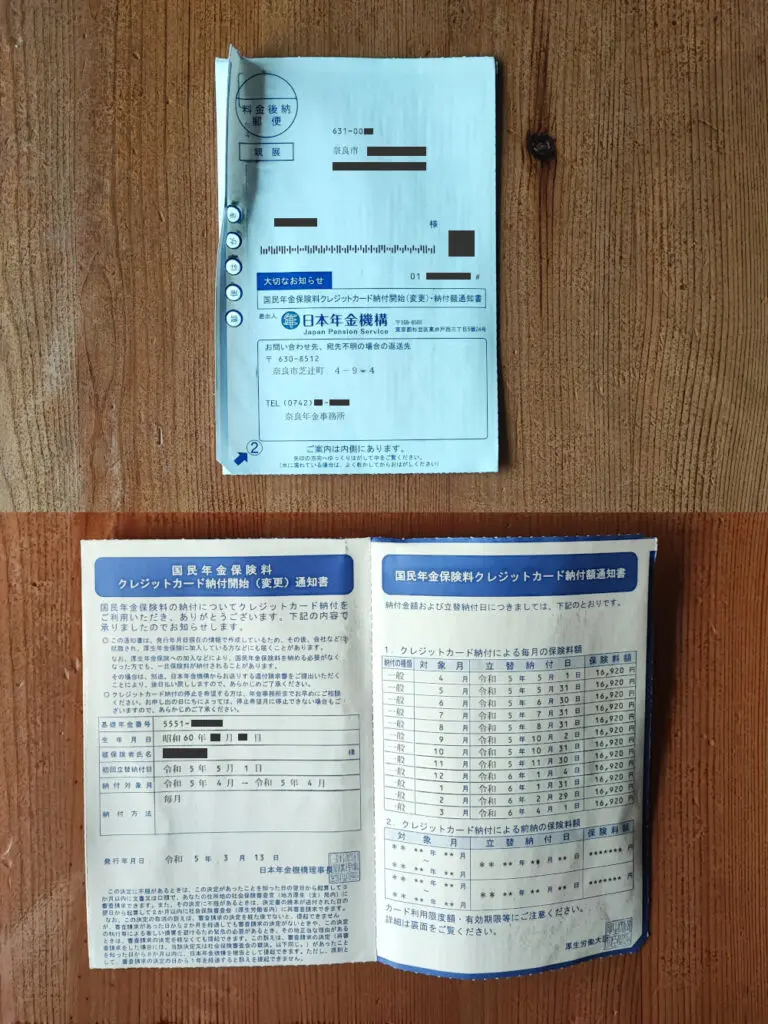
日本年金機構の公式前納制度(4月からの1年前納・2年前納)をクレジットカード納付で行うには、「国民年金保険料クレジットカード納付申出書」を毎年2月末(最終営業日)までに年金事務所へ提出・受理される必要があります。
納付書が手元に届く4月以降になってから「2年分をクレカで一括払いしたい」と思っても、その年度の公式2年前納には間に合いません。締め切りを過ぎてしまった場合は、手元の納付書を使って「セブン-イレブン×nanaco」や「ファミペイ」の裏ワザルートを活用し、月別または手元にある前納用納付書で決済していくのが現実的なリカバリー策となります。

【実態検証】利用者の生の声と現場目線で見えたリアル
実際に各種ルートを使って国民年金を納付しているユーザーのコミュニティやSNS上の検証報告からは、利便性と手間のトレードオフに関するリアルな実態が浮かび上がってきます。
「セブン-イレブンでnanacoを使って前納分を支払ったが、1回の上限額や複数枚nanacoのレジ操作で店員が不慣れだとレジが混雑して気まずい思いをした」(30代自営業男性の手記)という声があるように、コンビニ店頭でのチャージ払いテクニックは、レジでの操作手順や店舗の混雑状況に配慮する必要があります。
一方で、「日本年金機構のクレジットカード納付申出書を一度提出してしまえば、2年ごとに自動で約4,000ポイントが勝手に貯まるので圧倒的にノーストレス」(40代フリーランス女性)という意見も目立ちます。初期の書類手続きさえクリアすれば、人為的な決済ミスや期限切れを防げる自動引き落としの満足度は極めて高いと言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
納付方法の最適解は、本人のキャッシュフロー管理能力とポイ活への熱量によって完全に分かれます。
- 公式クレカ前納(1年・2年前納)が向いている人: まとまった余剰資金(20万〜40万円程度)を一括で動かすことができ、毎年2月末の申出書提出スケジュールを管理できる人。還元率0.5%〜1.0%のメインカードを固定している人。
- コンビニ裏ワザ(nanaco・ファミペイ)が向いている人: 公式前納の締め切りを逃してしまった人、または一度に数十万円の枠を使わず毎月〜半年のサイクルで柔軟にクレカポイントを回収したい人。
- 口座振替前納を選んだほうが無難な人: クレジットカードの利用枠が圧迫されるのを避けたい人、またはカードの有効期限更新や利用限度額オーバーによる引き落とし不能トラブルを絶対に回避したい堅実派。
【国民年金 コンビニ払い クレジットカード】に関するよくある質問(FAQ)
Q1:コンビニのレジでクレジットカードを出すと、なぜ断られるのですか?
A1:国民年金保険料の収納代行は手数料が非常に低く設定されており、店舗側がクレジットカードの加盟店手数料を負担すると赤字になってしまうためです。そのため、コンビニ各社ではレジでの直接的なクレジットカード決済を一律で不可としています。
Q2:楽天カードで国民年金を支払うとポイントはどうなりますか?
A2:日本年金機構のクレジットカード納付に楽天カードを設定した場合、公共料金・公金カテゴリに分類され、還元率は通常(1.0%)ではなく「0.2%(500円につき1ポイント)」に下がります。効率よくポイントを獲得したい場合は、公金決済でも高還元を維持している他社カードの利用を推奨します。
Q3:クレジットカード納付を利用した場合でも「社会保険料控除」は受けられますか?
A3:問題なく全額控除の対象となります。毎年秋から冬にかけて日本年金機構から「社会保険料(国民年金保険料)控除証明書」が自宅に郵送されますので、確定申告や年末調整で申告することで所得税・住民税の節税が可能です。2年前納を行った場合は、「納付した年に全額控除」するか「各年に分割して控除」するかを選択できます。
まとめ:今後の動向と失敗しないための判断基準
国民年金保険料の支払いは、毎月または数年単位で発生する固定費の中でも極めて大きなウェイトを占めます。コンビニ店頭での直接クレジットカード決済はできないものの、「nanaco・ファミペイへのチャージ経由」や「日本年金機構へのクレカ前納申請」を正しく活用すれば、年間数千円から2年で2万円近い実質還元を生み出すことが可能です。
キャッシュレス決済の還元ルールは年々改定が続いており、昨日まで通用した高還元ルートが突如封鎖されるケースも珍しくありません。まずは手持ちのクレジットカードの公金還元規約を確認し、自身の納付スケジュールに合わせた最適な支払いルートを選択してください。 (出典: 国民年金 コンビニ払い クレジットカード(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。