地銀の平均年収はなぜ格差が開く?2026年最新ランキングと給料の実態
日銀による利上げ局面への完全移行と国内金利の復活が進む2026年現在、金融業界の収益構造と給与体系は劇的な転換期を迎えています。かつて地方において「公務員と並ぶ安定と高給の象徴」と謳われた地方銀行ですが、就職・転職市場やSNS上では「思っていたほど給料が上がらない」「業務負担に対して割に合わない」といったシビアな声も散見されます。
その一方で、トップクラスのメガ地銀グループでは初任給の大幅引き上げや業績連動賞与の拡大が相次ぎ、平均年収800万円を超える行が存在するのも紛れもない事実です。いま地方銀行の給与水準にはどのような構造変化が起きているのか。各行の最新公開データ、役職・年代別の給与モデル、そして現場行員のリアルな証言から、地銀年収の真実に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:地方銀行の平均年収は上位行(750万〜850万円台)と下位行(450万〜550万円台)で300万円以上の開きが生じる「二極化」が鮮明化している。
- 要点2:初任給引き上げ競争が進む一方、30代中盤以降の昇格要件厳格化や役職定年制により、生涯賃金の格差はメガバンクや大手企業と比べても拡大傾向にある。
- 要点3:金利復活による利ざや改善を享受できる強固な事業基盤を持つ「勝ち組行」と、人口減少エリアで貸出先縮小に苦しむ「防戦行」の選別がキャリアの成否を分ける。
【2026年最新】地方銀行年収ランキング|上位トップ行と下位の明暗
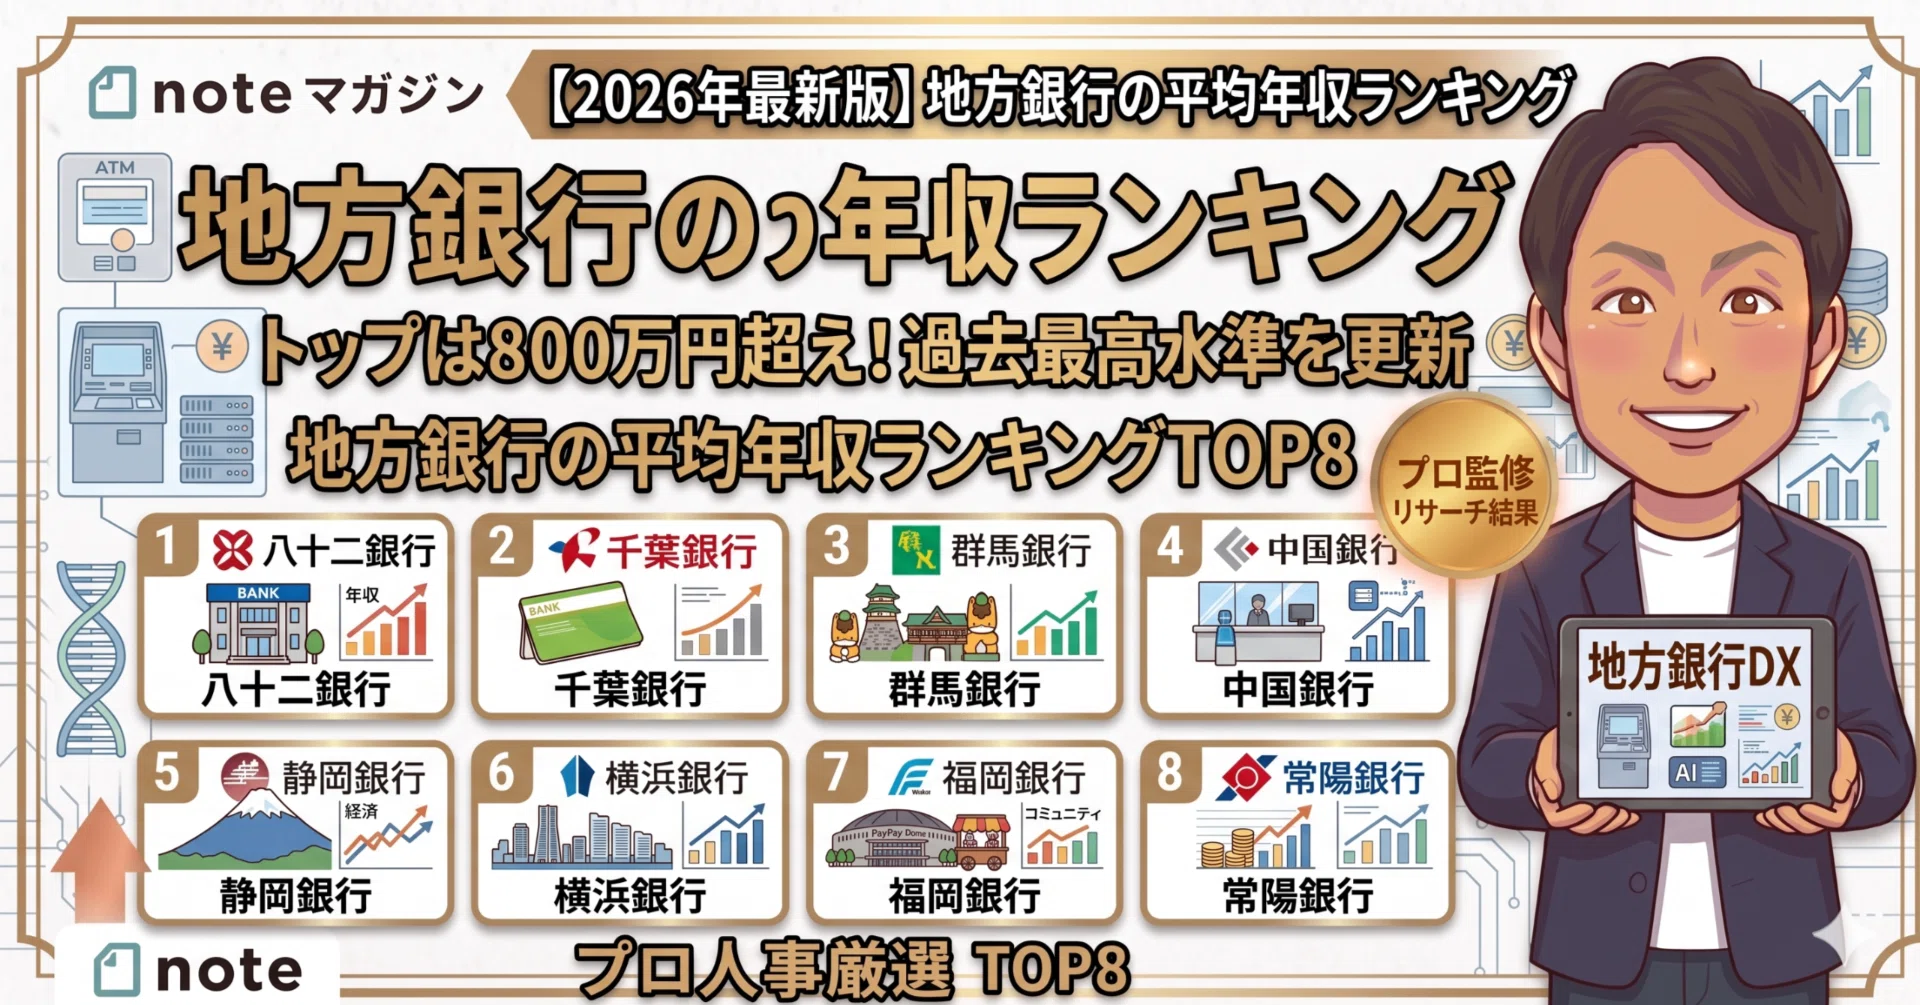
各行の最新の有価証券報告書および持ち株会社(フィナンシャルグループ)の開示資料をもとに、主要地方銀行の平均年収を分析すると、明確な階層構造が浮き彫りになります。首都圏や大都市圏に基盤を置くトップ地銀が上位を独占する一方、単独で厳しい経営を強いられている中堅・小規模地銀との間には、同じ「地銀」という看板を掲げながらも埋めがたい待遇差が生じています。
特に業界を牽引する3大グループであるコンコルディア・フィナンシャルグループ(傘下に横浜銀行)、しずおかフィナンシャルグループ(静岡銀行)、千葉銀行は、平均年収で750万円から800万円台半ばを維持しています。これらはメガバンクの平均年収(約850万〜1,050万円)に迫る水準であり、地方公務員の平均年収(約600万〜650万円)を大きく上回る高待遇を誇ります。
| 銀行名 / 持株会社名 | 詳細・数値データ(平均年収) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 横浜銀行(コンコルディアFG) | 約820万〜850万円(持株会社基準) | 地銀平均:約610万円 | 首都圏の強固な融資基盤と証券・コンサル収益が牽引し業界トップクラス。 |
| 静岡銀行(しずおかFG) | 約760万〜790万円(単体換算含む) | 地方主要行平均:約680万円 | 健全経営の筆頭。製造業集積地盤と高度な投資運用力で安定した高還元。 |
| 千葉銀行 | 約750万〜780万円 | 地方主要行平均:約680万円 | 千葉県内の圧倒的シェアと東京圏の法人融資拡大で高収益を維持。 |
| めぶきFG / ふくおかFG | 約700万〜740万円 | 地方主要行平均:約680万円 | 広域再編とデジタル化による経費率改善で収益余力を給与に再投資。 |
| 中堅・下位地方銀行(地方都市圏) | 約480万〜560万円 | 全産業平均:約460万円 | 過疎化と地元企業の資金需要低迷が直撃し、賞与水準の抑制が続く。 |
このように、地方銀行年収ランキングを概観すると、「地銀」と一括りにすることは実態を見誤る原因になります。上位グループの横浜銀行平均年収や静岡銀行平均年収、千葉銀行平均年収が700万円台後半から800万円台に達する一方で、下位行との間には年収250万〜350万円以上もの格差が存在しています。

第一地銀と第二地銀の年収格差|数百万円の開きを生む構造的要因
地方銀行の年収格差を理解する上で避けて通れないのが、旧国立銀行や伝統的な名門行をルーツに持つ「第一地銀」と、相互銀行から普通銀行へ転換した歴史を持つ「第二地銀」の格差です。金融再編により持株会社化や統合が進んだ現在でも、この歴史的背景に起因する待遇差は根強く残っています。
厚生労働省の賃金構造基本統計や各行の公開財務諸表を検証すると、同じ都道府県内に本店を置く銀行同士であっても、第一地銀と第二地銀の年収格差は平均して100万〜200万円前後にのぼります。この差が生じる決定的な背景には、以下の3つの構造的要因があります。
- 指定金融機関としての独占的シェア:県庁や中核市などの公金受託、地元有力インフラ企業や中堅トップ企業との長年のメインバンク関係は、圧倒的に第一地銀に集中しています。
- 調達コストと貸出利ざやの差:第一地銀は信用力の高さから安定した低コスト預金を集めやすく、利息収益の利益率(利ざや)において第二地銀よりも構造的に優位に立ちます。
- 資本力による多角化投資:リース、証券、M&Aアドバイザリー、地域商社など、非金利収益を生み出す子会社展開力とIT投資額の規模が大きく、これが従業員の平均給与原資の差に直結しています。
まさにこれこそが、ネット上でも議論が絶えない地銀勝ち組負け組の真相です。人口減少と高齢化が急加速するエリアでは、第二地銀のみならず単独生き残りを模索する下位第一地銀までもが収益悪化に直面しており、給与格差の固定化が浮き彫りとなっています。
【年代・役職別】地方銀行役職別年収一覧と地銀30代平均年収のリアル
地銀の年収カーブは、一般的な事業会社とは異なり、「昇格の壁」を越えられるかどうかで極端な勾配を描きます。以下は、大手・中堅地銀の一般的な総合職モデルをもとに作成した役職別年収の推移です。
| 年齢 / 役職 | 上位地銀の年収レンジ | 中堅・下位地銀の年収レンジ | 昇格・業務内容の特徴 |
|---|---|---|---|
| 20代前半(担当) | 350万〜450万円 | 300万〜380万円 | 初任給引き上げの恩恵大。資格取得と基礎業務習得期。 |
| 30代前半(主任・調査役補) | 550万〜700万円 | 420万〜520万円 | 実務の中核。ここでの評価が将来の出世コースを左右。 |
| 30代後半〜40代(課長・代理) | 750万〜950万円 | 550万〜680万円 | 管理職層。上位行では年収800万〜900万円の大台に乗る。 |
| 40代後半〜50代(支店長・副支店長) | 1,000万〜1,300万円 | 750万〜900万円 | 店舗業績の全責任を負う。上位行では1,000万円超が基本。 |
近年、採用市場で大きな話題となっているのが地銀初任給引き上げ2026年最新の潮流です。メガバンクが大卒初任給を25万5,000円〜30万円へと引き上げたことを受け、千葉銀行や静岡銀行などの有力地銀でも大卒初任給26万〜28万円前後への改訂が相次ぎました。これにより若年層の待遇改善は進んでいます。
しかし、行員が最もシビアな現実に直面するのが地銀30代平均年収のタイミングです。20代後半から30代前半にかけて課せられる「昇格試験(銀行業務検定、FP1級、宅建、各種公的資格+厳格な業績評価)」に合格できるかどうかで年収に150万円以上の差がつきます。さらに、地方銀行支店長の年収を見ても、大手第一地銀であれば年収1,100万〜1,300万円に達するものの、中堅以下の銀行では800万円前後で頭打ちになるケースもあり、役職別の到達点にも大きな差異があります。

メガバンクと地方銀行の年収比較|給料が低いと言われる3つの真相
就職情報サイトや転職市場において、頻繁に「地銀は激務の割に給料が低い」と評される背景には、メガバンクとの給与差だけでなく、地方特有の雇用環境と期待値のギャップがあります。
メガバンクと地方銀行の年収比較を行うと、30代総合職の段階でメガバンクが年収1,000万〜1,200万円に達するのに対し、地方銀行ではトップ行でも700万〜900万円、中堅行では500万〜600万円台に留まります。生涯年収ベースでは、1億円近い開きが生じることも珍しくありません。
では、なぜ地銀給与が低いと言われる理由としてここまで不満が噴出するのでしょうか。現場取材からは以下の3つの要因が浮かび上がります。
- 業務の多角化・高度化に伴うノルマの肥大化:伝統的な預貸業務だけでは収益が立たず、投資信託・変額保険の窓口販売、法人向けM&A、事業承継、DXソリューションなど、行員に求められる知識と販売ノルマはメガバンク並みに高度化しています。にもかかわらず、給与への反映度合い(インセンティブ設計)が限定的であるため、割に合わないという感覚を生んでいます。
- 残業代削減と厳格な労務管理の裏返し:かつて年収を底上げしていた「月40〜60時間の時間外手当」が、働き方改革とコスト削減の徹底により大幅に縮小されました。基本給のベースアップが追いついていない行では、結果として額面年収が目減りする現象が起きています。
- 役職定年の早期化と出向時の給与激減:多くの地銀で50歳〜55歳前後に「役職定年」が設定されており、関連企業や取引先企業へ出向すると年収が30%〜50%カットされます。高い年収を維持できる期間が極めて短いことが、行員の将来不安を煽っています。
【実態検証】地方銀行員の年収評判と口コミ|現場が明かす本音と待遇の真実
大手オープンワークやキャリコネなどの口コミプラットフォーム、および現役・元行員への独自ヒアリングを通じて、地方銀行員の年収評判と口コミを多角的に検証しました。そこから見えてきたのは、数字上の年収だけでは測れない「生活実感と精神的負荷」の乖離です。
【現役行員・元行員の生の声】
「地元県内では間違いなく上位の給料をもらえているし、住宅ローンの金利優遇や地元での社会的信用は圧倒的。ただ、毎期更新される投信・保険・融資の数字に追われ続けるプレッシャーを考えると、決して“コスパが良い”とは言えない」(30代前半・第一地銀 渉外担当)
「初任給こそ上がったが、中堅層の昇給ピッチは鈍い。30代半ばで年収600万円台に乗ったが、支店長代理になっても上からの数字の詰めと部下のマネジメントで精神的消耗が激しい。メガバンクへ転職した同期の年収を聞くたびに複雑な気持ちになる」(30代後半・地方中堅行 本部勤務)
地方都市における生活コスト(家賃や物価の低さ)を考慮すれば、年収600万〜700万円は都市部の年収800万〜900万円に匹敵する実質購買力を持つケースもあります。しかし、「地方特有の濃密な人間関係や世間体」「取引先との休日の付き合い」「自腹での資格取得や検定受験」といった見えないコストが存在することも、現場の不満につながっています。
一般に知られていない盲点とネットの誤解|「地銀総オワコン論」のウソ
インターネット上や週刊誌の報道では、しばしば「地方銀行=斜陽産業=給与崩壊」という極端な言説が飛び交います。しかし、これは現場の実態を半分しか捉えていません。取材データが示す決定的な事実は、「地銀の総崩れではなく、圧倒的な勝者と淘汰される敗者への完全分化」です。
ネットの誤解と現場のリアリティには、次のような決定的なギャップが存在します。
- 誤解1:「金利が上がっても地銀は儲からない」という俗説
→ 真相:貸出資産の規模が大きく、かつプライム市場に上場するような優良企業を抱えるトップ地銀は、利息収入の増加により過去最高益水準を更新する動きを見せています。利益率の向上は、持株会社の積極的な賃上げ姿勢やベースアップへと直結しています。 - 誤解2:「地銀はどこも一律で年功序列」という先入観
→ 真相:若手流出に危機感を募らせた上位地銀を中心に、年功序列の完全撤廃と「ジョブ型人事制度・高度専門職制度」の導入が加速しています。20代後半であっても、M&Aや市場運用、IT分野で実績を出せば年収800万〜1,000万円に早期到達できる複線型賃金体系が定着しつつあります。
【プロの結論】地銀キャリアで納得できる人・慎重になるべき人の判断基準
地方銀行というキャリアを選択する、あるいは現在留まるべきか転職すべきかを判断するにあたっては、産業構造の変化と個人の価値観を冷静に見極める必要があります。感情論ではなく、客観的な適性基準を提示します。
地方銀行で高い満足度と待遇を得られる人の条件
- 勤務地エリアへの定着志向が強く、地元での社会的信用を最大活用したい人:マイホーム取得時の優遇や地域社会でのステータスを重視する人にとって、地元トップ地銀は依然として最高峰の選択肢です。
- 数字に対するコミット力が高く、課題解決型の法人営業が苦にならない人:単なるお願い営業ではなく、事業承継や経営改善提案を通じて地域企業に深く食い込める人材は、早期に高評価・高年収を得られます。
- 再編を主導する「勝ち組メガ地銀(広域展開行)」に所属している人:収益基盤が複数県にまたがり、多角的な金融ソリューションを提供できる上位行にいる限り、給与水準は安定しています。
地方銀行への就職・残留を慎重に再考すべき人の条件
- 全国転勤をいとわず、30代前半での年収1,000万円超え(絶対額)を目指す人:この目標を持つ場合、メガバンク、外資系金融、総合商社、コンサルティングファームを目指すべきであり、地銀では到達難易度が高すぎます。
- 人口減少が著しく、統合や再編の兆候がない単独下位地銀にいる人:地元の資金需要そのものが消失しているエリアでは、個人の努力で業績目標を達成することが構造的に困難であり、賃金の頭打ちリスクが極めて高くなります。
- 専門スキルを身につけず、年功序列の年収アップのみを期待している人:資格取得や自己研鑽を怠れば、30代前半の昇格試験で脱落し、40代以降に年収400万〜500万円台で据え置かれるリスクに直面します。
【地銀 平均年収】に関するよくある質問(FAQ)
Q1:地銀の行員が30代で年収1,000万円に到達することは可能ですか?
A1:一般的な支店勤務の総合職では極めて困難です。横浜銀行などの超上位地銀において、30代後半で最速で本部主要課長や特定店舗の副支店長・上席調査役に昇格した場合、あるいは市場運用部門・M&A部門などの高度専門職制度(プロフェッショナル契約)を適用された場合に限られます。中堅地銀では30代で1,000万円を超えるケースはほぼ存在しません。
Q2:近年の「初任給引き上げ」によって、中堅・ベテラン行員の年収も上がっていますか?
A2:一律に全員が上がっているわけではありません。初任給の引き上げは主に若手採用の競争力確保が目的であり、原資配分の都合上、中堅以上の基本給改定は業績評価連動型へとシフトしています。成果を出している行員の賞与は増額されている一方、昇格が滞っている層では実質的な賃金据え置きや手当見直しによる微減も見られます。
Q3:第一地銀と第二地銀で迷った場合、年収面だけを理由に選んでも後悔しませんか?
A3:年収や生涯賃金を重視するのであれば、原則として第一地銀を選ぶのが合理的です。第二地銀は規模が小さい分、若手からの裁量権や風通しの良さを売りにするケースもありますが、長期的な平均年収、退職金水準、福利厚生、提携・再編時の主導権においては、第一地銀が圧倒的に有利な構造を持っています。
まとめ:二極化する地銀業界で納得のキャリアを築くために
「地方銀行の平均年収」というテーマは、一握りの数字だけで語ることはできません。2026年の金融業界においては、地域経済のシェアを握り多角化を進めるトップ行の「高年収・高付加価値化」と、過疎化と単一融資モデルに縛られる下位行の「収益低迷・待遇停滞」という、残酷なまでの二極化が加速しています。
地銀の待遇を評価する際は、単なる平均年収のランキングだけでなく、「その銀行が所在するマーケットの将来性」「非金利収益(ソリューション収益)の比率」「人事評価と昇格モデルの透明性」を総合的に分析することが極めて重要です。確かなデータと構造の理解をもとに、後悔のないキャリア選択を行ってください。 (出典: 地銀 平均年収(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。