地方銀行の年収は本当に高い?30代給与と勝ち組ランキングの真実
地方都市において、名士としてのステータスと安定を約束された「最高峰の就職先」と長年目されてきた地方銀行。しかし、日本銀行の金融政策正常化に伴い利上げ局面が定着した2026年現在、現場の行員たちから聞こえてくるのは「世間が思うほど給料が高くない」「責任とノルマに見合わない」という切実な悲鳴です。メガバンクが初任給の大幅引き上げや業績連動賞与の積み増しで世間の耳目を集める一方、地銀業界の内部では過酷な格差が広がっています。
公表された有価証券報告書や厚生労働省の賃金構造基本統計、さらに現場行員たちのリアルな給与明細を精査すると、華やかな看板の裏にある「30代の選別」や手取り額のシビアな現実が浮き彫りになります。第一地銀と第二地銀の埋まらない断絶、役職ごとの昇給ペース、そして加速する業界再編。かつての「地域のエリート」を巡る給与の現実と将来性を、取材データをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:地銀の平均年収は550万〜700万円前後が主軸だが、上位グループ(横浜・静岡など)と下位第二地銀では300万円以上の生涯年収格差が生じている。
- 要点2:「30代で700万円」に到達するのはストレート昇格を果たした一握りのみで、役職未達の場合は手取り月給20万円台前半で停滞するケースも珍しくない。
- 要点3:利上げによる利ざや改善の恩恵を受ける前に、預金流出対策やシステム統合費用の重荷がのしかかり、中堅・若手行員の他業界への流出が加速している。
地方銀行の年収は本当に高い?メガバンクとの決定的な格差とリアルな実態
「地方銀行に入れば一生安泰で高給取り」という認識は、過去の遺物となりつつあります。メガバンク3行(三菱UFJ銀行、三井住友銀行、みずほ銀行)の平均年収が800万〜900万円前後(持株会社傘下の主要行ベースでは1,000万円超も視野に入る水準)に達しているのに対し、地方銀行全体の平均年収はおよそ580万〜680万円のゾーンに集中しています。この約200万〜300万円という決定的な年収格差は、生涯賃金に換算すると6,000万円から1億円近い開きとなって行員の人生設計に直撃します。
大手信用調査機関や各行の有価証券報告書を横断分析すると、地方経済の縮小に伴う貸出利ざやの低迷が長年続いた結果、メガバンクが海外展開や投資銀行ビジネスで稼ぎ出す一方で、地銀は地元の中小企業向け融資と手数料ビジネスに依存せざるを得ない収益構造の限界が数字に表れています。2024年以降の政策金利引き上げによって貸出金利の改善は見られるものの、貸出先の企業倒産リスクや預金金利引き上げによる調達コスト増が相殺し、メガバンク並みの大幅なベースアップ原資を確保できている地銀は極めて限定的です。
さらに見過ごせないのが「地域内の相対的高給」という錯覚です。地元民間企業の平均年収が350万〜400万円程度の地方都市において、年収600万円の地銀マンは確かに高所得層に見えます。しかし、都市部と同じく大学進学やマイホーム購入を前提としたライフプランを描いた場合、後述する福利厚生のカットや重い社会保険料負担が家計をじわじわと圧迫しているのが現場の実情です。

【2026年最新】地方銀行の年収ランキングと「勝ち組・負け組」の境界線
現在、地方銀行業界は「広域展開と多角化に成功した勝ち組」と「地域密着の名のもとに防戦一方の負け組」へと鮮明に二極化しています。その分水嶺は、グループの預金量や自己資本比率だけでなく、非金利ビジネス(コンサルティング業務や事業承継支援、リース・証券子会社の連携)でどれだけ稼げているかに直結しています。
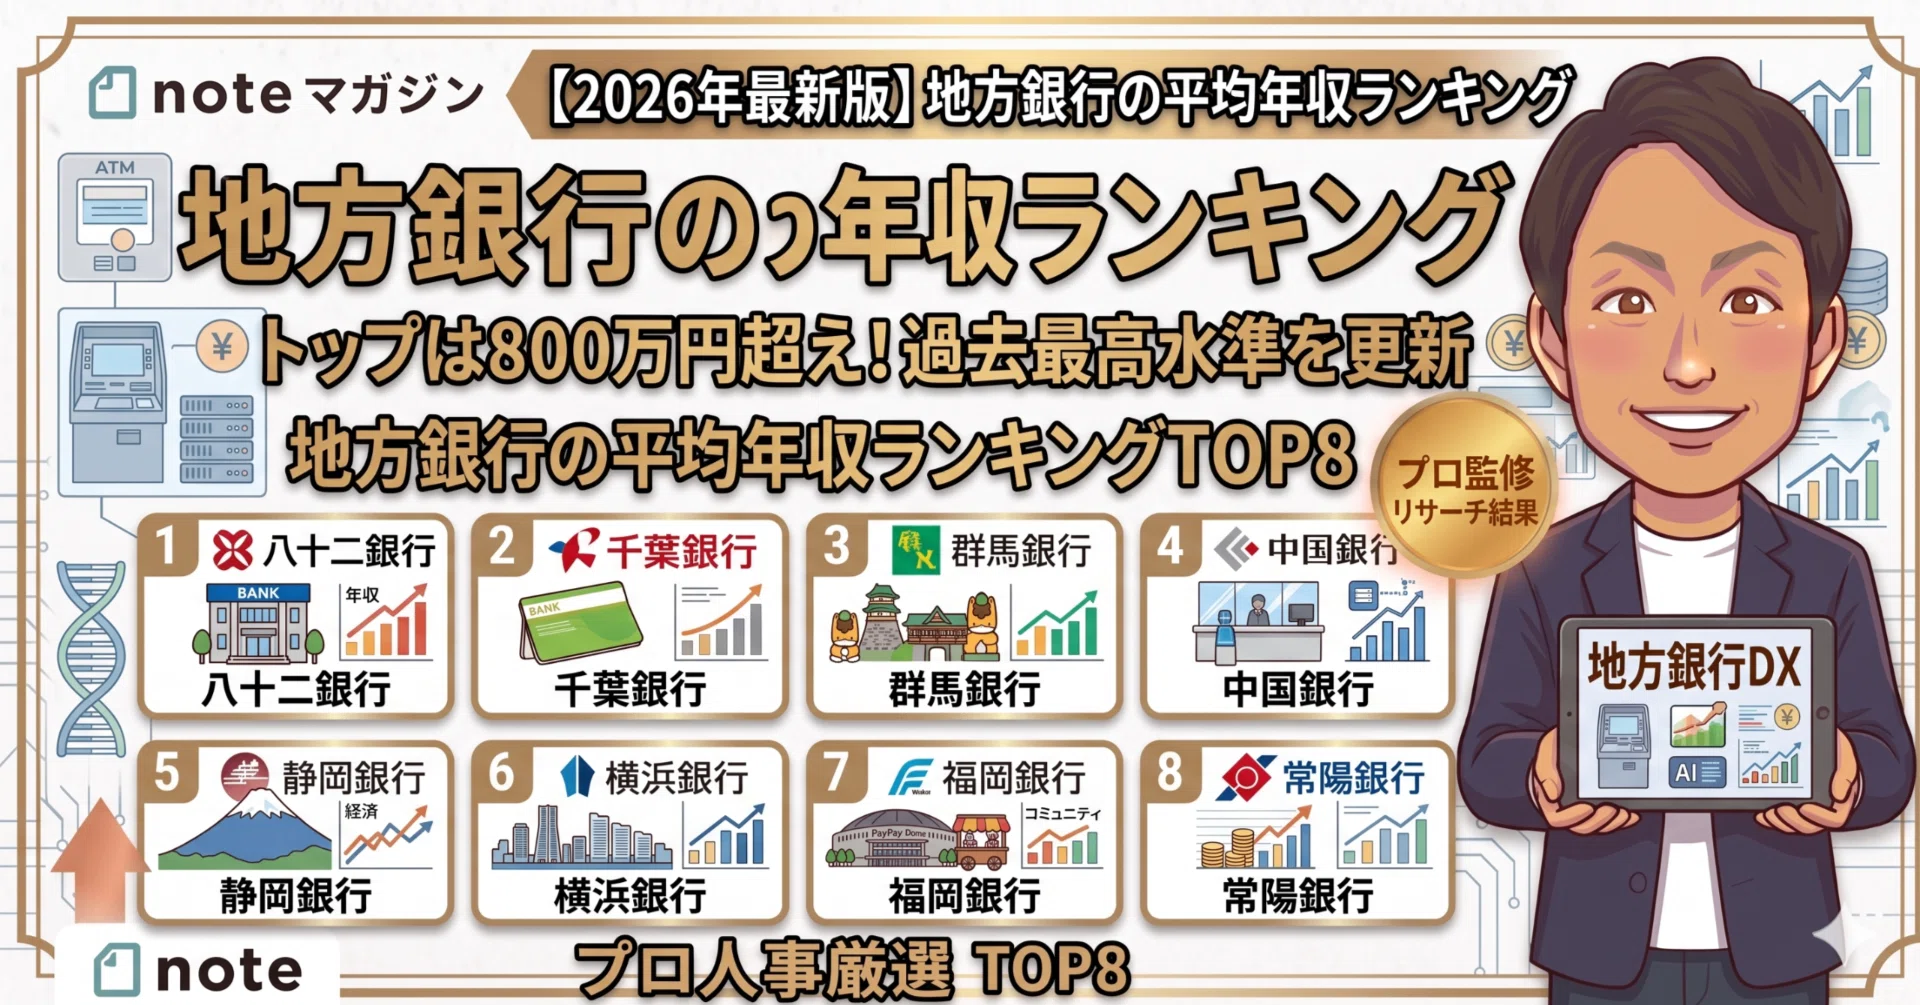
業界トップクラスを走り続ける横浜銀行(コンコルディア・フィナンシャルグループ)や静岡銀行(しずおかフィナンシャルグループ)は、平均年収が700万円台後半から800万円台に迫り、メガバンク中堅層に匹敵する待遇を維持しています。これに対して、第二地銀や過疎地域を地盤とする単独行では平均年収が500万円を割り込む事例も見られ、第一地銀と第二地銀の年収格差は歴然です。
| 区分・銀行グループ例 | 詳細・数値データ(平均年収) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| トップ層(メガ地銀) 横浜銀行、静岡銀行、千葉銀行など | 780万〜850万円前後 平均年齢:39〜42歳 | 全国企業平均比:+300万円以上 | メガバンクに匹敵する資本力と首都圏・隣接経済圏を押さえ、給与水準も強固に維持。 |
| 有力第一地銀 京都銀行、福岡銀行、七十七銀行など | 640万〜720万円前後 平均年齢:38〜41歳 | 地域トップクラスの給与体系 | 地元での知名度・影響力は圧倒的。ただし役職ポストの削減で昇給競争が激化傾向。 |
| 中堅・地方圏第一地銀 各県単独行、経営統合途上行 | 550万〜620万円前後 平均年齢:37〜40歳 | 地方公務員と同等または微増 | 若手流出への危機感から初任給は上げるものの、中堅層の昇給原資が削られる歪みが発生。 |
| 第二地銀・下位行 地域再編対象行、単独第二地銀 | 450万〜540万円前後 平均年齢:36〜39歳 | 地方中堅企業とほぼ同水準 | 業務負荷に対して給与の割安感が強く、転職サイトや口コミでの離職相談が目立つ層。 |
このデータが示す通り、一口に「地方銀行」と括っても、年収ランキング上位と下位では200万〜300万円もの落差が生じています。持株会社化による経営統合(ふくおかFG、めぶきFG、関西みらいFGなど)でスケールメリットを追求する動きが一段落し、システム統合や重複拠点の統廃合が完了した銀行から筋肉質な収益構造へとシフトしていますが、統合に伴う統率コストや人員整理の痛みを引きずっている銀行との間で明暗が分かれています。
地銀30代の平均年収と役職別の推移|支店長で年収1,000万円は届くのか
就活生や若手行員が最も関心を寄せるのが「30代でいくら貰えるのか」「支店長になれば年収1,000万円を超えるのか」という点です。地方銀行の給与体系は典型的な年功序列から職能・成果給シフトが進んでいますが、30歳前後を境に「出世街道に残る者」と「頭打ちになる者」の選別が残酷なほど明確に行われます。
20代は下積み期間と位置付けられ、20代後半でも年収350万〜450万円程度にとどまります。勝負の分かれ目は32〜35歳前後で訪れる「代理」や「調査役」といった最初の中間管理職ポストへの昇格です。ここで順調に昇格を果たせば、第一地銀であれば年収650万〜750万円に跳ね上がります。しかし、資格試験の未達や営業実績の不足によって昇格を見送られた場合、30代中盤でも年収480万〜530万円前後で足踏みすることになります。
さらに上のステップである支店長ポストはどうでしょうか。かつては「支店長になれば誰でも1,000万円プレイヤー」と言われた時代がありました。しかし2026年現在の事情は異なります。
メガ地銀や有力第一地銀の大規模店・中核旗艦店の支店長であれば、年収1,100万〜1,300万円に達します。一方で、店舗の統廃合によって増加した「エリア統括制の小型サテライト店舗」や出張所クラスの支店長、あるいは第二地銀の支店長の場合、年収は850万〜950万円程度にとどまり、大台に届かないケースが珍しくありません。しかも、支店長は経営責任とノルマ未達時の重圧を一身に背負い、時間外手当も支給されない管理監督者となるため、「代理や次長時代の方が残業代を含めると手取りが良かった」と自嘲する声すら現場では囁かれています。
【実態検証】給与明細から見る「手取りとボーナス」の現実と行員の生の声
求人票や有価証券報告書に記載された「平均年収600万円」という数値を額面通りに受け取ると、実際の生活水準を見誤ります。銀行業界特有の控除項目と、現場行員が直面している「手取りの少なさ」は、転職市場で地銀出身者が漏らす最大の不満要因となっています。
東北地方の第一地銀に勤務する30代現役行員(融資渉外担当・入社9年目)は、取材に対して自身の給与明細の内情を次のように告白してくれました。
「額面の基本給は月32万円ですが、健康保険や厚生年金、住民税が引かれるのはもちろん、銀行員ならではの引去りが毎月重くのしかかります。従業員持株会の拠出金に月1万5,000円、労働組合費、行友会費、さらに業務上必須とされる各種金融資格(FP、証券外務員、宅建など)の受験費用や更新手数料、自己研鑽テキスト代が自腹で消えていく。残業を厳格に月20時間以内に抑えられているため残業代も稼げず、毎月の銀行口座への着金(手取り額)は22万〜23万円程度です。ボーナスが年2回で各60万〜70万円ほど出ても、住宅ローンのボーナス払いや固定資産税、子どもの教育費で一瞬で消えます」
SNSや転職口コミプラットフォーム上でも、若手行員による「地銀の手取り事情」に対するリアルな投稿が後を絶ちません。
『新入行員の初任給が25万円に上がったとニュースで誇らしげに報道されていたが、既存の20代後半行員の給与は据え置き。後輩と手取りが数万円しか変わらないのに、課されるノルマと責任の重さは3倍以上。やっていられない』(地方第一地銀・27歳行員の投稿)
『ボーナスは業績連動が強まり、支店の目標達成率が未達だと平気で2割カットされる。地域経済が疲弊して融資先がない中で投資信託や保険の販売手数料を稼げと迫られ、心理的な消耗が限界に近い』(第二地銀・33歳元行員の退職エントリより)
このように、名目年収とリアルな可処分所得の間には小さくない溝が存在しており、特に物価高が続く近年の経済情勢において、若手行員の生活実感としての「ゆとり」は急速に失われています。
一般に知られていない盲点|なぜ「地銀の給料が下がった」と囁かれるのか
インターネット上の掲示板や経済メディアで「地銀の給料が下がった」と頻繁に指摘される背景には、単なる基本給の改定だけでなく、人事制度の抜本的な構造改革が関係しています。給与水準そのものが劇的に引き下げられたわけではないケースでも、現場が「実質的な賃下げ」と受け止めざるを得ない3つの構造的要因が存在します。
第1に、「聖域なき残業削減」の徹底です。働き方改革の推進とコストカット要請が重なり、かつて月40〜50時間の残業代によって年収を100万〜150万円ほど底上げしていたスキームが完全に消滅しました。19時には強制退社・PC自動シャットダウンが常態化した結果、業務密度は高まりノルマは減らないまま、時間外手当だけが削られるという現象が各行で定着しました。
第2に、手当類の廃止・統合と福利厚生の縮小です。かつての手厚い住宅手当や家族手当、単身赴任手当が「同一労働同一賃金」への対応や職務給シフトの名のもとに次々と基本給へ一本化され、実質的な支給総額が目減りしています。また、地方銀行の大きな魅力だった行員専用の格安社宅や保養所も、維持費削減や不動産売却によって急速に廃止が進みました。
第3に、役職定年の前倒しとポストの蒸発です。店舗統廃合による支店数の激減は、支店長・副支店長・課長といった管理職ポストの絶対数を激しく削り取りました。さらに、多くの地銀で50歳〜53歳前後に「役職定年」が設定されており、関連会社への出向や専門職への移行に伴って、年収がピーク時から30%〜50%急減する構造が定着しています。50代後半での大幅ダウンが全体の生涯年収を引き下げ、「給料が下がった」という強い印象を行員たちに植え付けているのです。

【プロの結論】地方銀行に向いている人・慎重になるべき人の判断基準
地方都市における金融機関のあり方が劇変するなかで、地方銀行をキャリアの選択肢としてどう捉えるべきなのでしょうか。組織行動学およびキャリア開発の視点から、地方銀行で充実した職業人生を送れる人材と、入行を再考すべき人材の明確な判断基準を提示します。
地方銀行で成功できる人・向いている人
- 地元への強い帰属意識と「地域経済を支える」という使命感がある人:単なる給与額以上のモチベーションを地元貢献に見出し、地域の名士や経営者との人間関係構築に喜びを感じられる人。
- 高いコミュニケーション力とストレス耐性を兼ね備えた人:支店内の複雑な人間関係や本部からの強烈な目標数字を柔軟に受け流し、顧客との泥臭い対話からニーズを拾い上げられる人。
- 30代前半までに上位数割の出世枠へ滑り込む覚悟がある人:資格取得や自己研鑽を厭わず、初期キャリアで圧倒的な営業実績を叩き出して早期に昇格レールに乗る気概がある人。
地方銀行への就職・転職を慎重に考えるべき人
- 「安定した公務員的環境で高給を得たい」と考えている人:現在の地銀は投資商品販売やソリューション提案など、完全な営業組織です。受動的な姿勢ではノルマに押し潰されるリスクが極めて高いと言えます。
- 成果に応じたフェアでダイナミックな報酬体系を望む人:実績を上げても年功序列的な制約や支店評価に左右されるため、インセンティブが青天井の外資系金融や大手IT・コンサル業界と比較して不満が溜まりやすい環境です。
- 他業界でも通用するポータブルスキルを早期に築きたい人:銀行特有の稟議書作成や社内根回し、特定システムのオペレーションに過度に適応してしまうと、市場価値の固定化(スキルの陳腐化)を招く恐れがあります。
かつてのように「地銀に入れば自動的に地域の勝ち組になれる」というサンクコスト(埋没費用)の幻想は捨て去るべきです。自らのキャリアの境界線(バウンダリー)を明確にし、組織に依存しすぎないプロフェッショナルとしての自立意識を持つことが、2026年を生き抜くビジネスパーソンに求められる必須の構えです。
【地方銀行 年収】に関するよくある質問(FAQ)
Q1:第二地銀から第一地銀やメガバンクへ転職して年収を上げることは可能ですか?
A1:十分に可能です。近年はメガバンクや大手コンサルティングファーム、事業会社の財務部門が、地銀で法人営業や事業承継支援、融資実務を経験した20代・30代前半の即戦力人材を積極的に中途採用しています。第二地銀で実績を上げた行員が、年収150万〜200万円アップを条件に大手金融グループやM&A仲介へステップアップする事例は定番の転職ルートとなっています。
Q2:日銀の利上げによって、今後の地銀の給与水準は大幅に回復しますか?
A2:一律の大幅回復は期待しにくいのが実情です。金利復活によって預貸金利ざやの拡大という追い風はあるものの、中小企業の過剰債務問題やゼロゼロ融資の反動倒産リスク、さらにはデジタル化投資(次世代勘定系システムの更改費用)の負担が重くのしかかっています。収益が好転してもまずはシステム投資や財務基盤の強化に充てられるため、現場行員への還元は「勝ち組地銀」の一部にとどまる可能性が高いと分析されています。
Q3:女性総合職の年収やキャリアアップ環境はどうなっていますか?
A3:女性管理職登用の数値目標が厳格化されたことにより、意欲と実績のある女性行員の昇格スピードは以前より大幅に加速しています。30代前半で調査役や支店長代理に就任し、年収600万〜700万円に達する女性総合職は珍しくありません。一方で、地域や支店によっては依然として古い男社会的な体質が残っているケースもあり、育児休業からの復帰後のキャリアパスに温度差がある点には留意が必要です。
まとめ:今後の動向と失敗しないための判断基準
地方銀行の年収事情を総括すると、「看板の安定感と平均年収の数字だけで判断するのは極めて危険な時代に入った」というのが客観的な結論です。メガ地銀の一握りが高い給与水準を誇る一方で、多くの中堅・第二地銀では役職ポストの削減や手当の削ぎ落としが進み、額面と手取りのギャップに苦しむ行員が少なくありません。
地方銀行を目指す就活生やキャリアチェンジを検討している転職希望者は、提示される平均年収だけでなく、「30代前半の昇格難易度」「店舗再編の進捗状況」「非金利ビジネスの収益比率」を綿密にリサーチすることが不可欠です。看板のブランド力に寄りかかるのではなく、その組織でどのような専門スキルが身につき、仮に外へ出ても通用する人材になれるのか。冷静な視座と市場価値への客観的な理解こそが、激変期の後悔しない選択を導きます。 (出典: 地方銀行 年収(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。