「学資保険は入るな」の真相!2026年最新返戻率と新NISA徹底比較
子どもの誕生や将来の進学を見据え、教育資金の準備を考え始めた保護者が直面するのが「学資保険は絶対に入るな」というネット上の強い否定論と、「元本保証の安心感には代えられない」とする旧来の価値観の対立です。家計を守る現役世代の間では、預貯金だけではインフレに追いつかないという焦燥感が広がる一方、株式相場の変動リスクを子どもの進学資金に背負わせてよいのかという葛藤が渦巻いています。
相場環境の変動や金融政策の転換が進む現在、教育資金形成の最適解は大きく書き換わりつつあります。ネット上の極論や不安を煽る言説を鵜呑みにせず、各制度の設計やリスク構造を冷静に見極める姿勢が不可欠です。取材を通じて得られた生命保険各社の最新動向や専門家の客観的知見、現場の加入者から寄せられた生々しい実体験をもとに、後悔しない教育資金づくりの真実を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「学資保険はいらない」と断言される主因は、新NISAの利回りと比べた資金固定リスク、初期解約による大幅な元本割れ、インフレによる実質的価値の目減りにあります。
- 要点2:契約者に万が一の事態が起きた際の「払込免除特約」と「半強制的な貯蓄性」は投資信託にはない独自の防御壁であり、家庭環境に応じた使い分けが不可欠です。
- 要点3:加入を検討する場合は契約者が若く保険料負担を抑えられる「妊娠中から0歳」を徹底し、返戻率105%を超える優良商品に絞り込むことが損失を防ぐ鉄則です。
【真相究明】なぜ「学資保険は入るな」と言われるのか?元本割れとインフレの決定打
SNSや動画プラットフォームを中心に学資保険いらないと言われる理由が声高に叫ばれる背景には、金融リテラシーの向上に伴う合理的な批判が存在します。最大の要因は、15年から18年という長期間にわたって資金が拘束される流動性リスクです。契約初期の数年間に不測の出費や家計急変で途中解約を余儀なくされた場合、解約返戻金が払い込んだ保険料総額を大幅に下回るという学資保険元本割れの真相が広く知られるようになりました。
契約から3年以内に解約した場合、戻ってくる金額は払込総額の7割から8割程度にとどまるケースが珍しくありません。生命保険会社が徴収する手数料や営業管理費(付加保険料)が差し引かれる仕組みについて、加入時に十分な説明を受けず契約を結んだ層が「元本保証と聞いていたのに大損した」と不満を噴出させる構図が後を絶ちません。
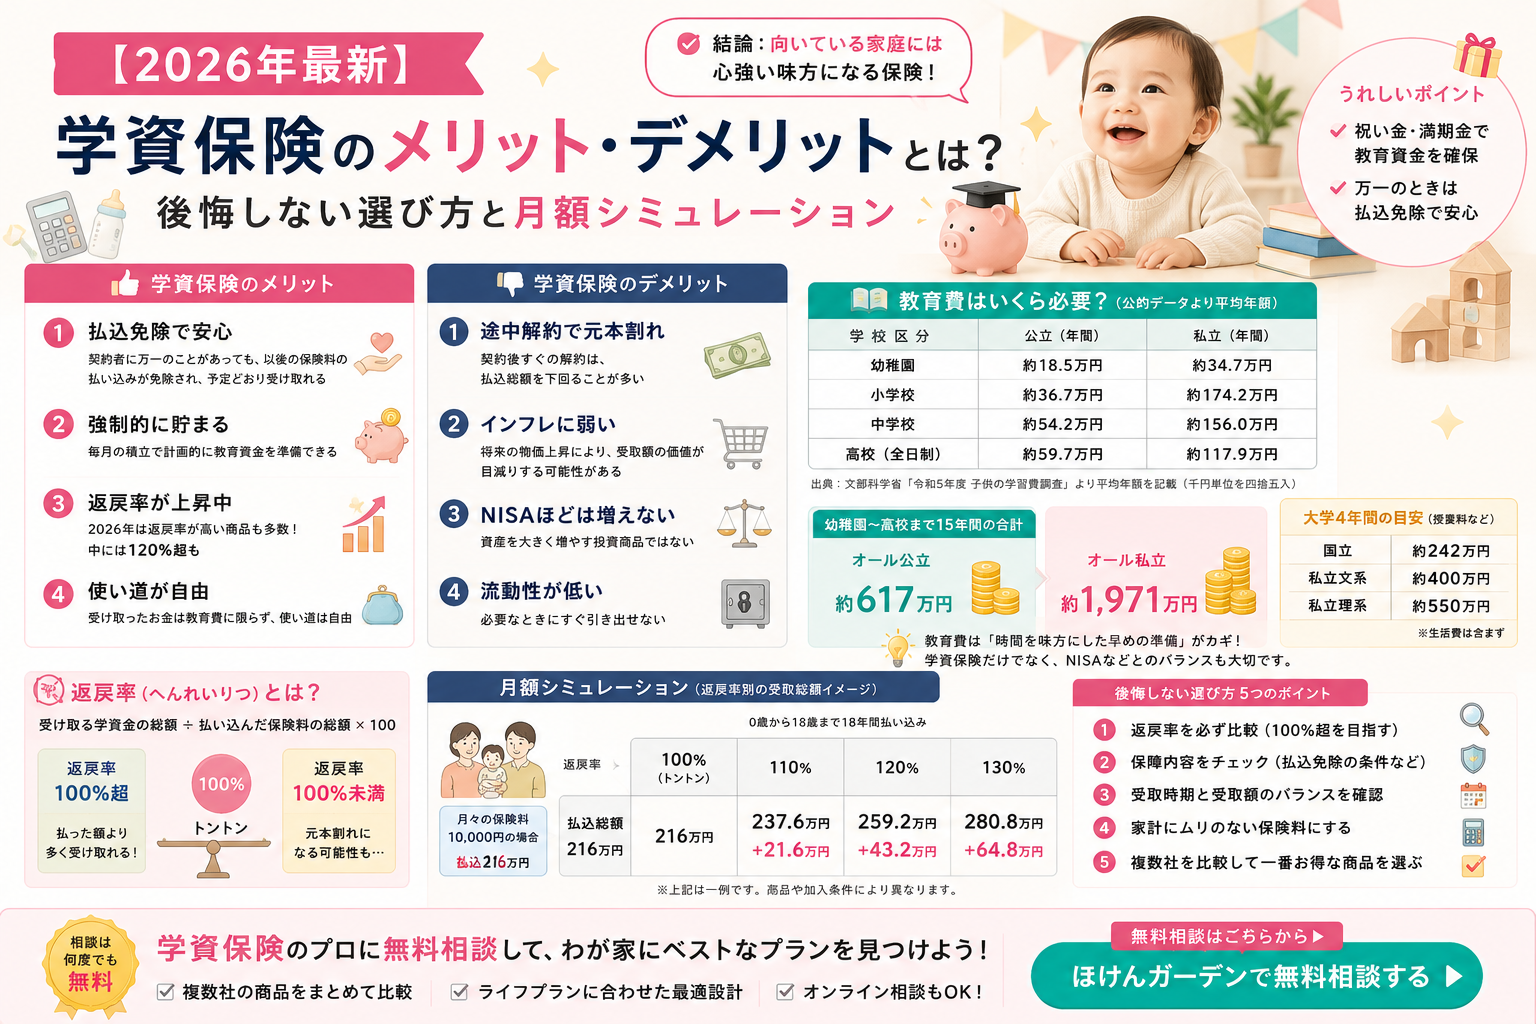
さらに深刻なのがインフレ(物価上昇)への脆弱性です。満期保険金額があらかじめ固定される定額型の学資保険では、将来物価や大学の授業料が高騰しても受取額は増えません。仮に年率2%の物価上昇が18年間継続した場合、現行の100万円の実質的購買力は約70万円程度まで希薄化します。確定金額で受け取れる安全性が、インフレ下では実質的な価値毀損を招くという構造的矛盾こそが、投資経験者から「入るな」と指弾される決定打となっています。
【徹底比較】学資保険と新NISAの決定的な違い|教育資金作りの最適解
子育て世帯の家計相談で最大の争点となっているのが、学資保険と新NISAの比較です。株式や投資信託で運用する新NISAは、過去の全世界株式インデックスの長期パフォーマンス(年率4〜7%程度)を根拠に高い資産拡大が期待されます。一方の学資保険は、固定金利型であれば払込満了時の返戻率は105〜109%前後に留まります。純粋な利回り比較において、学資保険が新NISAに見劣りするのは否定できない事実です。
しかし、文部科学省や日本政策金融公庫の調査データが示す大学入学費用の目安と教育資金の実態を俯瞰すると、単純な利回り論だけでは片付かない現実が浮き彫りになります。私立文系で約400万円、私立理系では初年度の入学金・施設費を含め4年間で550万円以上もの巨額資金が必要とされます。大学進学という「支払時期の猶予が一切許されない支出」に対し、仮に子どもが18歳を迎えた年に世界的な暴落相場(リーマンショック級の調整局面)が直撃した場合、新NISAのみに依存している世帯は含み損を抱えたまま資産を取り崩すリスクを背負います。
この運用リスクを補う機能として再評価されているのが、学資保険払込免除特約の必要性です。契約者である保護者が死亡または所定の高度障害状態、三大疾病等に罹患した際、以降の保険料払込が免除され、満期時には約束された満期保険金が全額給付されます。新NISAの積立投資は契約者の死亡によって投資自体が途絶え、残された家族が追加拠出を続けることは困難になります。貯蓄と生命保険機能を不可分に一体化させたセーフティネットの有無こそが、両者を峻別する決定的な境界線です。
【2026年最新】学資保険返戻率ランキングと主要各社の徹底シミュレーション
各生命保険会社の資産運用利回りや料率改定を反映した学資保険おすすめ2026年最新の動向では、返戻率の高さと受取時期の柔軟性を兼ね備えた数社に人気が集中しています。教育資金のピークとなる大学1年次に重点配分し、無駄な特約を削ぎ落として返戻率を高める設計が主流です。
以下の比較表は、主要な学資保険と積立投資のモデルケースを同一基準で検証したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ソニー生命(学資保険スクエア III型) | 返戻率:約105.5%〜108.0% 受取:18歳から22歳まで毎年分割 | 返戻率100%〜103% | 業界最高水準の返戻率を維持。大学4年間の学費を計画的に補填したい層から絶大な支持。 |
| 明治安田生命(つみたて学資) | 返戻率:約106.0%〜109.0% 条件:受取総額300万円・15歳払済 | 返戻率102%〜105% | 短期払込(10歳・15歳)の活用で高水準の返戻率を実現。大手の財務健全性も安心材料。 |
| フコク生命(みらいのつばさ) | 返戻率:約103.0%〜106.5% 兄弟割引適用時:+0.1〜0.3%上乗せ | 単体契約が標準 | 兄弟姉妹で加入する場合の割引制度が独自。ステップアップ型(祝金あり)の選択肢も豊富。 |
| 新NISA(全世界株式インデックス運用) | 想定利回り:年利3〜5%(期待値) 18年後の想定元利:140%〜180% | 元本保証なし(相場依存) | 成長性は圧倒的だが暴落期と重なるリスクを排除できない。学資保険との併用が現実的。 |
現場のフィードバックにおいて、ソニー生命の学資保険評判を支えているのは、ライフプランナーによる綿密な家計診断と受取時期を大学進学時(18歳)に集中させるIII型の合理性です。一方、明治安田生命つみたて学資は、教育費の支出が本格化する高校進学前に保険料払込を完了させる「15歳払済」を選択することで、108%を超える魅力的なシミュレーション結果を提示し、共働き世帯の契約を伸ばしています。また、フコク生命みらいのつばさ口コミでは、第2子以降の保険料が割安になる兄弟割引が高く評価されており、多子世帯の選択肢として確固たる地位を築いています。
契約前には必ず公式ツール等で学資保険シミュレーションを実施し、契約者年齢や払込期間ごとの数値を比較することが肝要です。数パーセントの差であっても、満期保険金300万円の契約では十数万円単位の受取差となって家計に跳ね返ってきます。

【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNSでは机上の空論が語られがちですが、実生活の現場で学資保険を契約した親たちの体験談からは、数字だけでは測れない現実の重みが伝わってきます。
都内在住の30代会社員女性は、出産直後の焦燥感と後悔を生々しく振り返ります。「SNSで話題だった新NISAを始めようとしたものの、日々の育児に追われて口座開設すらままならず、知人に勧められるがまま学資保険に加入しました。しかし育休明けに夫の収入が減少し、月々2万5000円の保険料支払いが重荷に。結局3年半で中途解約することになり、払込額約105万円に対して戻ってきたのは80万円強。20万円以上の元本割れを目の当たりにしたときは、自己嫌悪で涙が止まりませんでした」。
これとは対照的に、学資保険の保障機能に救われた世帯も確実に存在します。千葉県で自営業を営む40代男性の手記には、制度のセーフティネットとしての真価が記されています。「42歳のとき、突然の脳出血で右半身に麻痺が残り、長期間の休業を余儀なくされました。収入が激減し、子どもの進学を諦めさせなければならないのかと絶望の淵に立たされた際、学資保険の払込免除特約が適用されました。以降の保険料支払いがすべて免除されたうえ、長男の大学進学時には満期金300万円が全額支払われました。投資信託だけをやっていたら、生活費のために底値で解約していたはずです」。
生の声が証明しているのは、学資保険の価値は単なる利回りではなく「心理的拘束力」と「保険機能」にあるという事実です。「口座にあるとお金を使ってしまう」「投資の値動きが怖くて仕事が手につかない」という家庭にとって、元本割れのペナルティを逆手に取った半強制的な資金囲い込みは、極めて実効性の高い貯蓄装置として機能しています。
一般に知られていない盲点とネットの誤解|いつから入るべきかの境界線
学資保険の加入手続きにおいて、最も致命的な機会損失を生むのが加入時期の遅れです。検索クエリでも上位を占める学資保険いつから入るべきかという問いに対する金融の結論は、「出産予定日の140日前(妊娠中)から0歳児のうち」の一択となります。
多くの親は「子どもが無事に生まれて落ち着いてから」と考えがちですが、学資保険の保険料は被保険者(子ども)の年齢だけでなく、契約者(保護者)の年齢が1歳上がるごとに確実に引き上がります。契約者が高齢になるほど死亡・高度障害リスクが高まるため、保険会社側が設定する純保険料が増加し、結果として学資保険返戻率ランキング上位の商品であっても返戻率が1〜2%悪化するケースが珍しくありません。
さらに、ネット上で散見される「小・中・高校の入学ごとに祝金が出るステップアップ型がお得」という認識も大きな誤解です。成長の節目ごとにお祝い金を受け取るタイプは、保険会社側で資金を長期複利運用できる期間が短縮されるため、満期時一括受取型に比べて返戻率が数パーセントから十数パーセントも低下します。最悪の場合、満期一括なら106%になるプランが、祝金ありを選択しただけで100%を割り込み元本割れを起こす設計すら存在します。義務教育期間の支出は日々の家計管理と児童手当で賄い、学資保険の受取時期は最も負担が重い「18歳進学時」に一本化することが鉄則です。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
教育資金の積立をめぐる議論は、家計管理の合理性だけでなく、親子の心理的力学や家族社会学的な背景とも密接に結びついています。日本では古くから「子どもの教育費だけは絶対に減らせない」という親心が存在し、この強い情動が時としてリスク回避的な金融行動を過剰に強化させてきました。学資保険という確定枠があることで、親は精神的な平穏を保ち、日々の生活において健全な心理的バウンダリー(境界線)を維持できる側面は無視できません。
しかし、過度な安心感を求めるあまり、家計の流動性を枯渇させてしまっては本末転倒です。専門家の視点から、学資保険を選ぶべき世帯と避けるべき世帯の明確な選別基準を提示します。
【学資保険をおすすめできる人(向いている家庭)】
- 貯蓄が苦手で意志が揺らぎやすい世帯:普通預金にお金があると旅行や高級車の購入など別の用途に流用してしまう家庭。解約ペナルティによる資金ロックが強力な防波堤になります。
- 価格変動リスクに強いストレスを感じる人:株価の日々の上下動を見るだけで不安になり、精神的平穏を損なってしまう投資初心者。
- 自営業やフリーランスで死亡保障を手厚くしたい世帯:企業のような手厚い遺族厚生年金や退職金制度がなく、親の万が一に備えて教育資金だけは確実に遺したい家庭。
【慎重になるべき人(おすすめできない家庭)】
- 生活防衛資金が半年分未満の世帯:手元資金が枯渇しており、突然の病気や失業で数年以内に中途解約するリスクが高い家庭。元本割れで確実に損害を被ります。
- すでに十分な掛け捨て死亡保険と資産がある世帯:低廉な掛け捨て定期保険や収入保障保険で遺族保障を確保できている場合、学資保険に割高な保険料を払う合理的理由は乏しく、新NISA等での運用に充てる方が効率的です。
賢明なアプローチは「ゼロサム思考」を脱することです。「学資保険か新NISAか」という二者択一ではなく、大学費用のベースとなる200万〜300万円を強固な防壁として学資保険で確保し、残りの余裕資金を新NISAのインデックス投資で複利運用するというハイブリッド戦略こそが、インフレ耐性と確実性を両立させる大人の資産管理と言えます。
【学資保険】に関するよくある質問(FAQ)
Q1:学資保険の満期保険金や祝金を受け取った際、税金はかかりますか?
A1:契約者と受取人が同一(例:親が契約・受取)の場合、満期金や一時金は「一時所得」として扱われます。一時所得には最高50万円の特別控除があるため、受け取った保険金から払い込んだ保険料総額を引いた「利益(差益)」が年間50万円を超えない限り、所得税は課税されません。返戻率105〜108%程度の一般的な学資保険の契約規模であれば、差益が50万円を超えるケースは稀であり、実質的に非課税で受け取れることが大半です。
Q2:祖父母が契約者となって孫のために学資保険へ加入することは可能ですか?
A2:多くの生命保険会社で加入可能です。ただし、契約者(祖父母)と保険金受取人(孫)が異なる場合、満期保険金を受け取る際に「贈与税」の課税対象となる点に厳重な注意が必要です。年間110万円の基礎控除枠を超えて一括受取すると高額な贈与税が発生する恐れがあります。契約者を祖父母にする場合は、受取人も祖父母に設定し、大学入学時に都度暦年贈与の範囲内で資金を渡すか、実質的な資金拠出者と契約関係を税理士や専門FPに相談したうえで設計することが推奨されます。
Q3:今後、さらなる国内金利の上昇が見込まれる場合、学資保険の加入は待つべきですか?
A3:市場金利が上昇すると予定利率が引き上げられた新商品が登場する可能性はありますが、待機することには明確な代償が伴います。親と子どもの年齢が上がることで保険料が高くなり、将来的な利率上昇分が相殺されてしまうリスクがあるためです。また、加入を先送りにしている期間は「払込免除特約」という生命保険の保障機能も空白になります。待機による不確実性を追うよりも、現状で高返戻率を維持している商品を押さえつつ、インフレへの備えは新NISA等の投資信託を並行して積み立てることで分散対応するのが現実的です。
まとめ:今後の動向と失敗しないための判断基準
学資保険を取り巻く環境は、かつての「加入して当たり前」の時代から、「各家庭の価値観とリスク耐性に応じて厳選する」時代へと完全にパラダイムシフトを遂げました。否定論者の言う「利回りの低さと元本割れリスク」、肯定論者の主張する「強制貯蓄性と万が一の払込免除」。双方が主張する根拠はいずれも真実の一面を突いており、どちらか一方だけを信じ込むことは判断を誤る引き金となります。
大切なのは、周囲の風潮に流されることなく、わが家の家計余力、就労状況、金融市場に対する心理的耐性を客観的に直視することです。教育資金形成の本質は、利回りの最大化を競うマネーゲームではなく、18年後に子どもが進みたい進路を選んだ際、必要なお金を1円の不足もなく確実に手渡してやれる体制を整えることにあります。制度のメリットとリスクの構造を正しく把握した上で、納得のいく選択肢を組み立ててください。 (出典: 学資保険(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。