学資保険の加入率は激減?不要論が広がる理由と新NISAの選択基準
かつて子どもが生まれた家庭の「通過儀礼」とまで呼ばれた学資保険が、いま大きな転換期を迎えています。親世代から「学費のためにとりあえず入っておきなさい」と勧められた経験を持つ方も少なくないはずですが、2026年現在のマネー事情は様変わりしました。物価高が家計を直撃するなか、長引いた低金利の余波や制度改定の波が押し寄せ、子育て世代のマネーリテラシーは急速に進化しています。
インターネット上やSNSでは「学資保険は本当に必要なのか」「もはや時代遅れではないか」といった議論が日常的に交わされています。かつて定番とされた金融商品がなぜ見直されているのか、そして2026年を生きる保護者は教育資金とどう向き合えばよいのか。最新の業界統計や家計データ、さらには加入者・未加入者双方の生々しい実情から、その真相を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:かつて5割を超えていた学資保険の加入率は約30%台前半へと低下し、教育資金準備の「一強時代」は完全に終焉。
- 要点2:加入率急減の主因は、インフレによる実質的目減りへの懸念と、新NISAなど非課税投資制度への資金シフト。
- 要点3:万一の保障(払込免除特約)を重視するなら学資保険、資産形成スピードを追うなら投資と、明確な住み分けが必須。
【2026年最新推移】学資保険の加入率は現在どれくらい?「3人に1人」へ縮小した背景
生命保険文化センターが公表している「生活保障に関する調査」や民間調査機関の追跡推計を俯瞰すると、学資保険の加入率推移は明確な下落トレンドを描いています。平成のピーク時には50〜60%台を記録し、子どものいる家庭の2世帯に1世帯以上が当たり前に加入していた学資保険ですが、直近のデータでは約32〜35%前後まで落ち込んでいます。いまや学資保険を利用している家庭は「3人に1人程度」にとどまっているのが実態です。
この背景には、複合的な経済要因が絡み合っています。日本銀行の利上げ局面に入ったとはいえ、保険会社が約束する予定利率への反映には一定のタイムラグがあり、かつてのような「満期時に元本が大きく増えて戻ってくる」といううまみは大幅に薄れました。さらに決定的だったのが、2024年に抜本拡充された新NISAの浸透です。税制優遇を受けながら長期運用できる環境が整ったことで、20代から30代を中心とする若い保護者層の間で「預けっぱなしで増えない固定金利商品」に対する見切りが急速に進みました。
大手生命保険各社の決算発表や商品動向を見ても、伝統的な貯蓄型学資保険の新規契約件数は鈍化傾向が続いており、各社は変額保険や外貨建て商品、あるいは資産形成と保障を切り分けた新提案へのシフトを迫られています。教育資金準備の主役の座から学資保険が滑り落ちつつある現実は、数字の上でも疑いようのない事実となっています。

なぜ「学資保険不要論」が吹き荒れるのか?保護者が入らない4つの決定的な理由
SNSや育児コミュニティで目にする「不要論」は、単なる一過性のトレンドではありません。子育て世代が学資保険に入らない理由を精査すると、家計防衛のための極めて合理的な判断が浮かび上がってきます。代表的な4つのハードルを解剖します。
第1に、学資保険不要論の理由として真っ先に挙げられるのが「インフレに対する圧倒的な脆弱性」です。現在、国内外で物価や大学の授業料の上昇が続いています。18年後の満期保険金としてたとえば「300万円」を確定させたとしても、将来の物価水準においてその300万円が現在と同等の価値を保てている保証はありません。固定利率の商品は、デフレ下では極めて強力な防壁となりますが、インフレ局面では「受取時の実質的な価値の目減り」を甘受せざるを得ない構造的欠陥を抱えています。
第2に、極めて厳しい資金拘束と学資保険の元本割れリスクです。子育てには予期せぬ出費がつきものです。住宅購入や転職、病気、あるいは第二子・第三子の誕生など、家計環境が激変した際に中途解約を選択すると、支払った保険料総額を大きく下回る解約返戻金しか手元に戻りません。「貯金代わりに」と安易に始めた家庭ほど、万一の資金ショート時に痛手を被るリスクを背負うことになります。
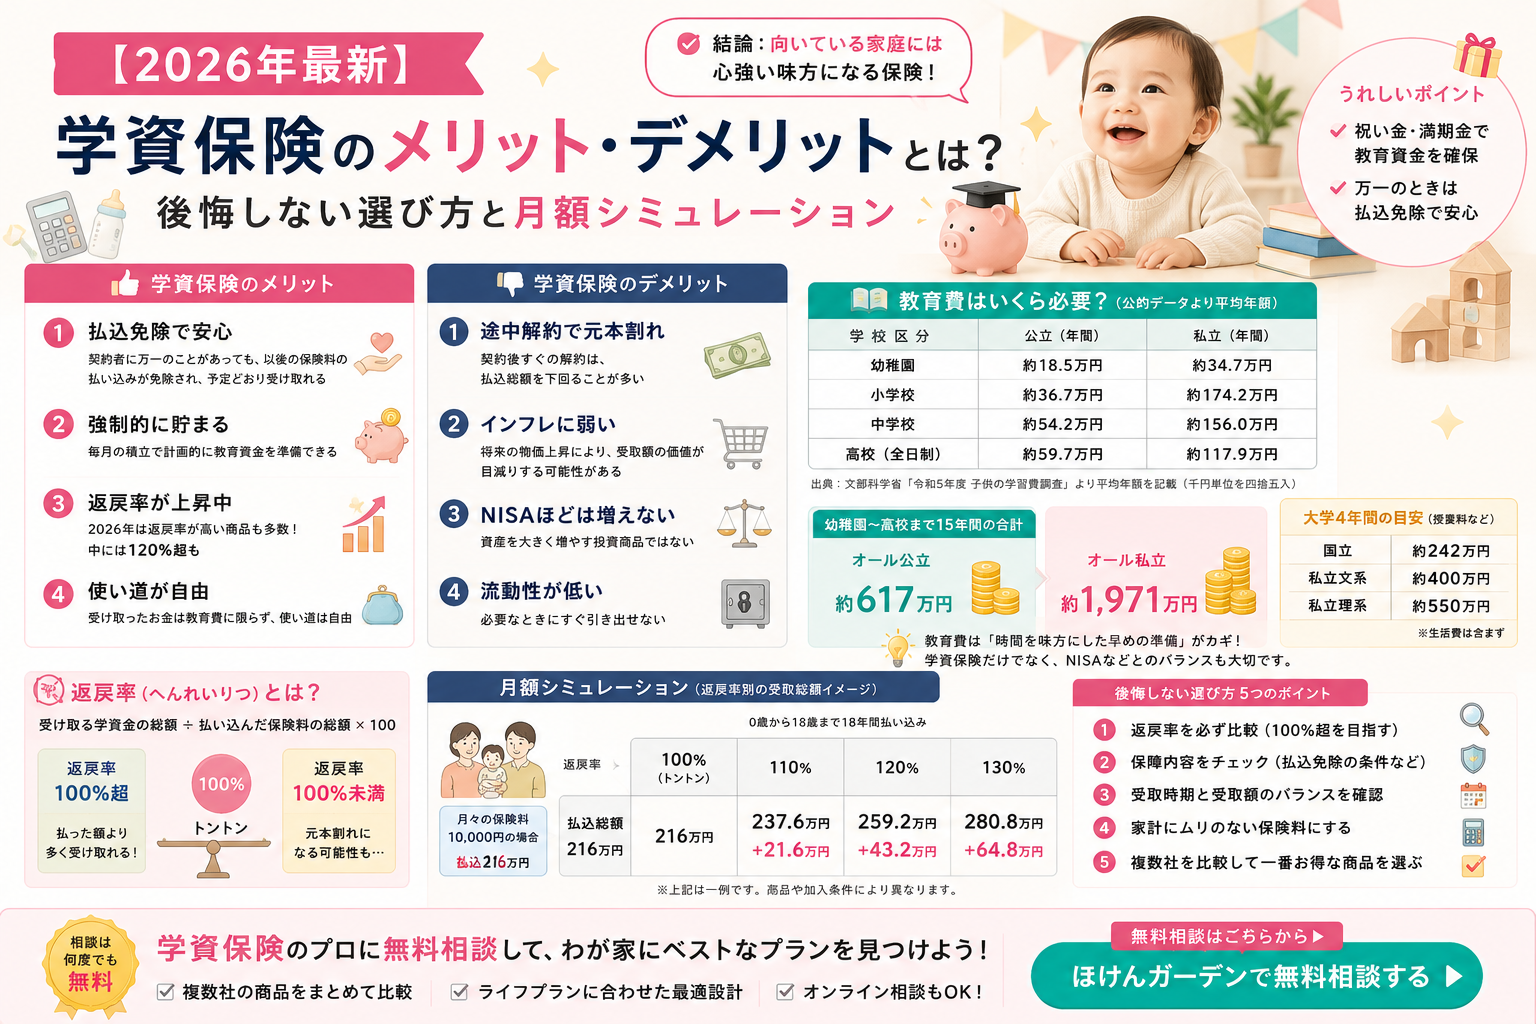
第3に、低金利がもたらした返戻率の魅力低下です。現在流通している主力商品の多くは、18年間コツコツ積み立てても返戻率が103〜106%程度にとどまります。18年という歳月をかけて得られる利益が数十万円程度であるのに対し、途中で動かせないペナルティの重さが釣り合っていないと判断する保護者が急増しました。
第4に、医療特約などを付帯した結果としての「実質元本割れ」の罠です。セールストークに乗って子どもの入院保障や育英特約を盛り込んだ結果、満期受取額が保険料総額を割り込んでしまうケースが後を絶ちません。金融リテラシーを高めた現役世代は、自治体の子ども医療費助成制度の充実度を把握しており、「そもそも子どもに高額な医療特約は不要」と冷静に見抜くようになっています。
【徹底比較】学資保険 vs 新NISA|2026年の教育資金シミュレーション
保護者が教育資金の預け先を検討する際、最大の比較対象となるのが新NISAです。双方は性質が根本から異なるため、単なる利率の比較ではなく、資金の流動性やリスク許容度を含めた総合的な比較が欠かせません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 期待リターン / 返戻率 | 学資保険:103〜108%前後 新NISA(投信):年利3〜5%想定で130〜180%超も | 長期投資の過去平均実績は株式インデックスで年利5%超 | 資産増殖の観点では新NISAが圧倒。学資保険は確定利回りの域を出ない |
| 元本確保性・安全度 | 学資保険:満期まで持てば元本保証(保険会社破綻時を除く) 新NISA:元本保証なし(相場急落リスクあり) | 教育資金は「使う時期」が決まっているため暴落許容度が低い | 「大学入学時に相場暴落」のリスクをゼロにできる点が学資保険最大の砦 |
| 万一の保障(払込免除) | 学資保険:親の死亡・高度障害時に以降の保険料免除+満期金満額 新NISA:保障なし(死亡時はその時点の資産を相続) | 生命保険の基本的な死亡給付代替機能 | 稼ぎ手に万一があった場合、確実に目標額が遺る安心感は保険ならでは |
| 資金の流動性・柔軟性 | 学資保険:中途解約は大幅な元本割れペナルティ 新NISA:いつでも必要額だけ非課税売却が可能(枠の再利用可) | 予期せぬ出費への対応力 | 中学受験の前倒しや私立高校への進路変更など柔軟な対応は新NISAが有利 |
学資保険と新NISAの比較から見えてくるのは、「確実性と保障を買う保険」と「インフレに対抗して成長を狙う投資」という明確な機能の違いです。2026年最新の教育資金準備においては、どちらか一方に全財産を投じるのではなく、家庭のリスク耐性に応じたハイブリッド設計が標準的な解となっています。
主要3大商品の実力差と返戻率動向|ソニー生命・明治安田・かんぽ生命を検証
学資保険を選択肢に残す場合、契約条件による返戻率の差は見過ごせません。市場で知名度・実績ともに高い主要3社の動向と学資保険の返戻率ランキング上位の特徴を整理します。
長年トップクラスの返戻率を維持し、業界を牽引してきたのがソニー生命の学資保険(スクエア)です。余計な医療保障を排除し、受取時期を大学進学時に特化させた無配当型プランでは、払込期間を10年など短期に設定することで105〜107%前後の返戻率を狙えます。ライフプランナーによる個別設計が前提となっており、貯蓄性を最優先したい保護者層から依然として指名買いが続いています。
使い勝手の良さで支持を集めるのが明治安田生命つみたて学資です。大学進学時の一括受取だけでなく、大学4年間で毎年定額を受け取れる設計が特徴で、教育費のピーク期に合わせた計画的な給付が受けられます。受取率は約103〜105%前後で推移しており、堅実な資金計画を立てたい家庭に適したスペックを維持しています。
全国の郵便局ネットワークを背景に圧倒的な保有契約数を誇るのがかんぽ生命のはじめのかんぽです。加入手続きの簡便さや窓口のアクセスの良さは随一ですが、返戻率の観点では注意が必要です。保障重視型や医療特約付きのコースを選択すると、返戻率が100%を割り込む設計になることも珍しくありません。「郵便局だから安心」と内容を精査せずに加入すると、満期時に元本割れを起こして落胆する保護者が少なくないため、見積もり段階での返戻率チェックが絶対条件となります。
どの商品を選ぶにせよ、決定的に重要なのが学資保険の加入タイミングです。学資保険は契約者(親)の年齢が若く、子どもの年齢が低いほど保険料が安く設定され、返戻率が高くなります。多くの商品が出産予定日の140日前から加入できる「出生前加入」に対応しており、加入を検討するなら妊娠中から0歳児までのアクションが必須となります。子どもの年齢が2〜3歳を超えると運用期間が短くなり、返戻率が急激に低下するため注意しなければなりません。
【実態検証】「入って後悔した」「救われた」先輩保護者のリアルな告白
机上の数字以上に説得力を持つのが、実際に契約した保護者たちが経験した現場のリアルです。取材班が集めた証言やオープンコミュニティの生の声から、学資保険のデメリットと後悔、そして反対に助けられた事例を抽出しました。
「長男が生まれた2010年代半ばに月々2万円の学資保険に入りました。18年払って受取額は約450万円、プラス分は20万円にも届きません。その間、物価も大学の学費も跳ね上がり、友人が新NISAで積み立てて資産を大きく伸ばしているのを見ると、思考停止で保険に入ってしまったことを痛感します」(40代前半・会社員男性)
「戸建てを購入した際、予想外の諸費用がかさみ、どうしても手元資金がショートして加入4年目の学資保険を解約しました。約100万円払い込んでいたのに、戻ってきた解約返戻金は70万円程度。30万円近くが吹き飛び、契約時の約款をしっかり読んでいなかった自分を責めました」(30代後半・公務員女性)
途中解約による損失や、インフレ下での機会損失に対する後悔の声は枚挙にいとまがありません。一方で、損得勘定を超えた「セーフティネット」として救われた保護者の告白も存在します。
「子どもが小学校に上がった直後、夫が急性心不全で他界しました。途方に暮れるなかで唯一の救いだったのが、学資保険の保険料払込免除特約でした。以降の保険料を1円も払うことなく、大学入学時に予定通りの満期保険金が給付されたとき、夫が遺してくれた最後のプレゼントだと涙が止まりませんでした。リスクを取って投資していたら、精神的に追い詰められて途中で投げ出していたかもしれません」(40代後半・自営業女性)
こうした実体験は、学資保険が単なる運用ツールではなく、「親の命の対価としての教育保障」という側面を併せ持っていることを如実に物語っています。
一般に知られていない盲点とネットの誤解|「学資保険=悪手」は短絡的か
情報空間では時に極端な言説が支配的になります。「投資こそが正解であり、学資保険を選ぶのは金融リテラシーが低い証拠だ」といった論調を見かけますが、これは資産運用の現場における「出口戦略」を無視した暴論です。
最大の盲点は、株式市場の暴落サイクルと子どもの進学タイミングが重なるリスクです。株式インデックス投資は長期的に見れば右肩上がりの成長が期待できるものの、リーマンショックやコロナショックのような急落局面では資産が30〜50%目減りする局面が確実に訪れます。子どもの大学入学という「期日が動かせないイベント」の直前に大暴落が発生した場合、元本回復を何年も待つ猶予はありません。相場が底値のタイミングで泣く泣く投資信託を取り崩す事態に陥れば、理論上の利回りは絵に描いた餅となります。
さらに行動経済学の観点からも、学資保険の「手枷足枷(拘束力)」がプラスに働く家庭は確実に存在します。人間の心理には、自由に取り出せる口座にお金があると、教育以外の用途(旅行や車の買い替え、趣味)に理由をつけて流用してしまうバイアスが存在します。学資保険の「解約すると損をする」というペナルティは、見方を変えれば「絶対に子どもの学費に手をつけさせないための強力な心理的障壁」として機能します。損得計算だけでは測れない自己規律の装置として、学資保険の強制力は依然として一定の合理性を持っています。
【プロの結論】2026年最新の教育資金準備|選ぶべき人・避けるべき人の判断基準
教育資金の準備に万人に共通する単一の正解はありません。家計の収支状況、金融資産の保有額、そして親自身のリスク許容度に基づき、客観的に下すべき判断基準を提示します。
【学資保険を選ぶべき家庭の条件】
- 現時点で貯蓄習慣が定着しておらず、手元にお金があると使ってしまう傾向がある
- 日々の株価変動に強いストレスを感じ、1円たりとも元本を割り込ませたくない
- 世帯主の死亡保障が不足しており、教育費に特化した「払込免除」の安心感を確保したい
- 祖父母からの資金援助があり、贈与されたまとまった資金を安全に固定・分別管理したい
【学資保険を避けるべき家庭の条件】
- すでに生活防衛資金(生活費の半年〜1年分)を預貯金として確保できている
- インフレに負けないスピードで資産を拡大させたい意欲がある
- 万一の保障は掛け捨ての低廉な定期保険や収入保障保険で別途カバーしている
- 私立進学や留学など、進路変更に応じて柔軟に資金を引き出せる流動性を保ちたい
2026年における最も手堅いアプローチは、「目標教育費の土台(例:200万円)を安全な預貯金や手堅い学資保険で固め、上乗せ分(例:200〜300万円)を新NISAの積立投資で育てる」というハイブリッド戦略です。二項対立でどちらか一方を切り捨てるのではなく、確定枠と成長枠を組み合わせることこそが、不確実な時代に子どもの未来を守る最も賢明な防衛策となります。
【学資保険 加入率】に関するよくある質問(FAQ)
Q1:学資保険の加入率は今後もさらに低下していくのでしょうか?
A1:低下トレンドは続くとみられますが、ゼロになることはありません。インフレが定着する現代において貯蓄性のみを求める層は新NISA等の投資信託へ流出し続ける一方、死亡保障と一体化した強制貯蓄機能や「元本確定」のニーズは根強く残るため、最終的には20%台後半から30%程度で底打ちし、コアな利用者に定着していくと予測されます。
Q2:すでに契約している学資保険は解約して新NISAに乗り換えるべきですか?
A2:すでに数年以上払い込んでおり、中途解約すると大きな元本割れが生じる場合は、安易な解約は避けるのが鉄則です。学資保険は「教育資金の絶対安全圏」として満期まで継続し、毎月の新規積立分や家計の余剰資金から新NISAをスタートさせる併用プランが最も痛手を出さない選択肢となります。
Q3:学資保険に加入する最適なタイミングはいつですか?妊娠中でも間に合いますか?
A3:最も有利なタイミングは「妊娠中(出産予定日の140日前から)」または「生後0歳のうち」です。親と子の年齢が1歳上がるごとに毎月の保険料負担が増し、返戻率が低下します。妊娠中であれば出産後の慌ただしい時期を避け、落ち着いてプランを比較検討できるメリットもあります。
まとめ:時代の変化に惑わされず我が家に最適な防衛策を
学資保険の加入率が大きく減少した事実は、子育て世代が思考停止の契約をやめ、家計の将来を見据えてシビアに選択し始めた証拠です。インフレリスクや資金拘束を考慮すれば、従来の「誰にとっても学資保険が正解」という常識は完全に過去のものとなりました。
しかし、ネット上の「不要」という極論に流されるのもまた危険です。大切なのは、投資の利回りだけに目を奪われることなく、我が家の貯蓄適性、万一の際のセーフティネット、そして子どもの進路の柔軟性を総合的に天秤にかけることです。数字の損得だけでなく、自分たちの性格と家計に最もフィットするバランスを見出すことこそが、後悔のない教育資金づくりの本質です。 (出典: 学資保険 加入率(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。