【2026年最新】学資保険返戻率ランキング徹底比較と失敗回避の真相
日本銀行の利上げ政策への転換に伴い、教育資金の積立環境は大きな転換点を迎えています。長らく続いた超低金利時代には「学資保険は増えない」と見限られがちでしたが、予定利率の見直しや運用環境の変化を受け、確定利回りで堅実に備えたい子育て世帯の間で再び関心が高まっています。
とはいえ、物価上昇が続く現在、インフレ対策としての新NISAと手堅い学資保険のどちらを軸に据えるべきか頭を悩ませる家庭は少なくありません。元本割れの落とし穴を回避しつつ、2026年の金利環境で最も高いパフォーマンスを発揮する選択肢はどれなのか、金融の現場取材と最新シミュレーションデータをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の学資保険市場は返戻率105%〜109%台が上位の攻防ラインとなり、払込期間の短縮や全期前納の活用が利回り最大化の必須条件。
- 要点2:新NISAとの比較では「全額投資」の一本足打法を避け、大学入学費用の基礎部分を学資保険、余力を投資に回すハイブリッド戦略が安全策。
- 要点3:学資保険の最大の価値は「保険料払込免除特約」による強制力と万が一の保障であり、安易な途中解約や余計な特約付加を避けることが元本割れ防止の鍵。
【2026年最新】学資保険おすすめランキング詳細まとめ|返戻率で選ぶトップ商品
2026年現在の各社公式発表資料およびシミュレーションデータを精査した結果、単純な返戻率の高さだけでなく、受取時期の柔軟性や特約の充実度において明確な差別化が進んでいます。まずは主要各社の主力プランにおける数値と特徴を一覧で比較します。
| 保険会社・商品名 | 基準返戻率(目安) | 払込期間・受取時期 | 編集部の見解・評価 |
|---|---|---|---|
| ソニー生命 学資保険(無配当)III型 | 約105.5%〜108.5% (短期払込時) | 払込:10歳済/個別設定 受取:大学4年間分割 | 大学生活の学費を毎年均等にカバーする実用性が極めて高く、返戻率の安定度も業界トップクラス。 |
| 明治安田生命 つみたて学資 | 約106.0%〜109.0% (全期前納時) | 払込:10歳・15歳済/全期前納 受取:18歳〜21歳 | 高額割引や一括払込を組み合わせた際の上昇幅が大きく、計画的なまとまった資金準備に最適。 |
| フコク生命 みらいのつばさ(J型) | 約104.0%〜106.0% (兄弟割引適用時) | 払込:11歳・14歳・17歳済 受取:大学進学重点 | 「兄弟割引」を活用することで返戻率が明確にアップ。多子世帯からの支持が根強い。 |
| 日本生命 ニッセイ学資保険 | 約103.5%〜105.0% | 払込:5年・10年・18年 受取:18歳一括+年金型 | 大手生保ならではの強固な経営基盤と対面サポートの手厚さが安心感を求める層に合致。 |
| JA共済 こども共済(学資応援隊) | 約103.0%〜105.5% | 払込:11歳・12歳・15歳済 受取:高校・大学など選択可 | 共済ならではの割戻金(業績連動)の可能性があり、契約者の年齢制限が比較的緩やか。 |
上位プランを比較すると、ソニー生命学資保険の返戻率と評判は依然として堅調であり、特に「III型(大学進学後の毎年の教育費に充当)」が支持されています。一方、明治安田生命つみたて学資の返戻率は、短期集中払込や大口契約による割引制度を最大限に活用することでトップクラスの数値を叩き出す構造になっています。
大手窓口の安心感を重視する層では日本生命ニッセイ学資保険2026年最新のプラン設計が選ばれる傾向にあり、各社の強みは「利回り特化型」と「柔軟な受取時期型」に二極化しています。
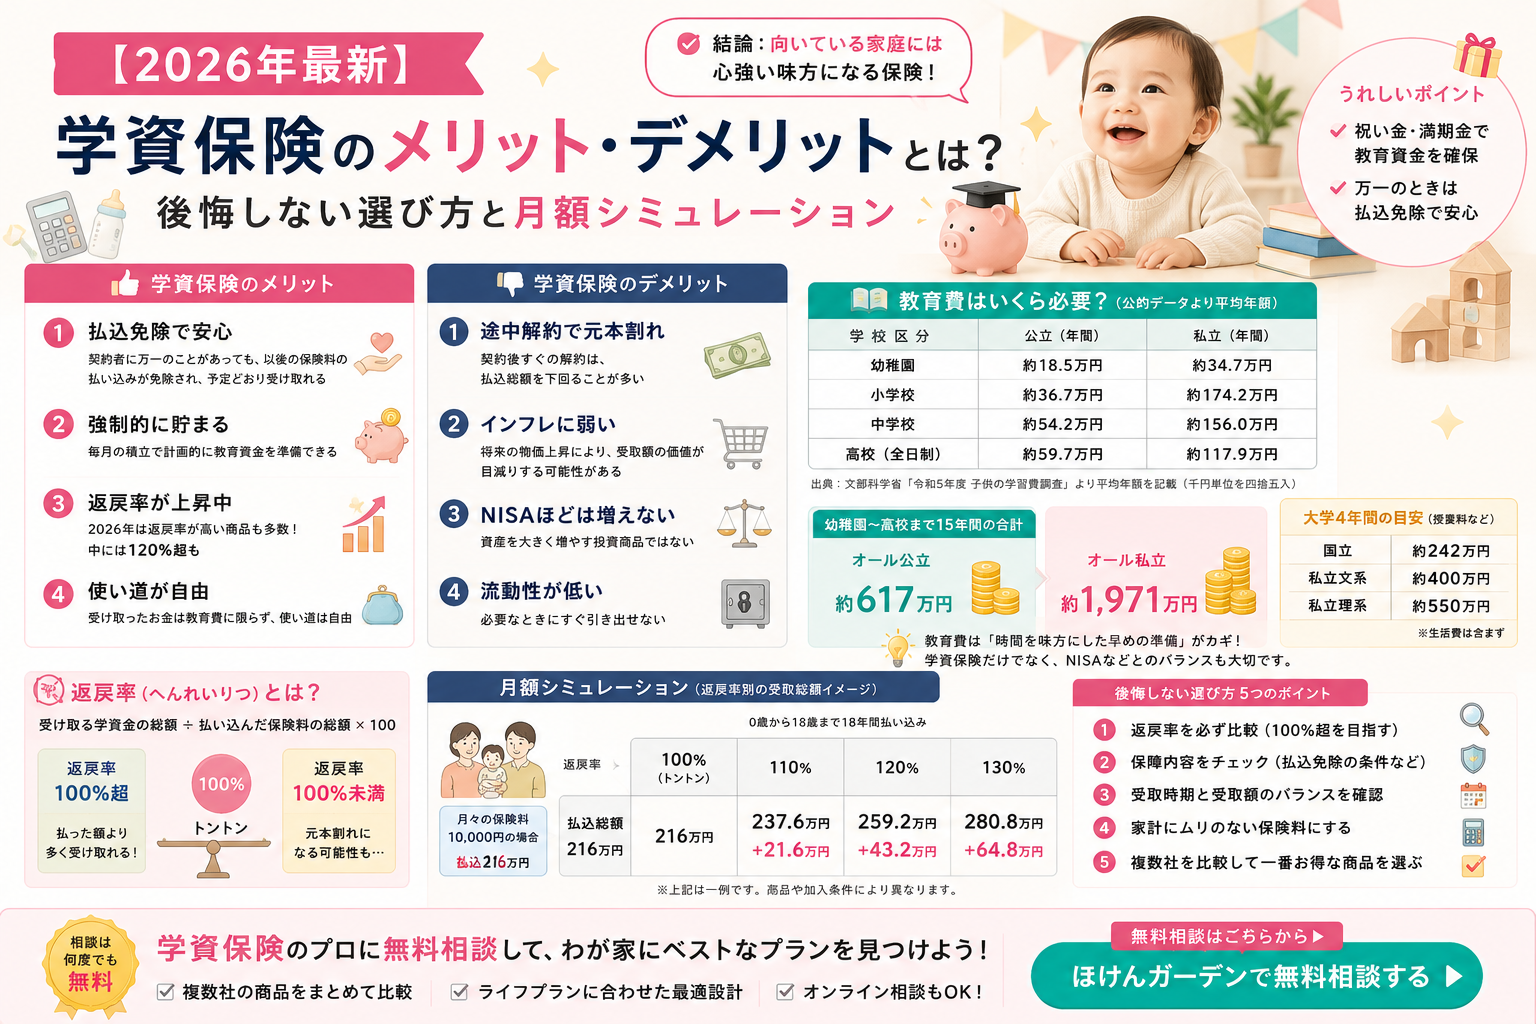
金利ある世界でどう変わった?学資保険返戻率シミュレーション現在の実態
近年の金融政策正常化に伴い、保険会社が運用に用いる長期国債利回りが底上げされたことで、保険料の算定基準となる予定利率にも徐々に変化が訪れています。しかし、銀行の普通預金金利がわずかに上昇した程度では、学資保険の持つ長期複利効果には到底及びません。
現在行われている学資保険返戻率シミュレーション現在のデータを紐解くと、返戻率を1%でも高く引き上げるための鉄則は「払込期間の短縮」と「据置期間の確保」です。契約者が保険料を払い終えてから満期保険金を受け取るまでの期間が長ければ長いほど、保険会社側での運用期間が確保され、返戻率が跳ね上がります。
ここで注目すべきが、学資保険全期前納で返戻率が上がる仕組みです。「全期前納」とは、将来支払うべき保険料の全額を契約時に一括して保険会社へ預託し、毎年の期日に自動充当していく方法です。一時払いとは異なり「保険料払込免除特約」の効力を維持したまま、預託金に対する割引利息が適用されるため、月払いと比較して返戻率が1.5%〜3.0%程度向上するケースが確認されています。まとまった手元資金がある世帯にとっては、最もリスクを抑えて利回りを高める有効な手段となっています。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNS、家計相談の現場に寄せられる契約者のリアルな声に耳を傾けると、パンフレット上の数値だけでは見えてこない実態が浮かび上がります。
多子世帯の家庭から高い評価を集めているのが、フコク生命みらいのつばさの口コミ評判です。実際に加入した30代の母親は次のように語ります。
「上の子の時に学資保険を検討した際は返戻率だけで他社に決めましたが、第2子が生まれた際に兄弟割引(保険料が1口あたり割り引かれる制度)を適用できることを知りました。兄弟合算での手取り額を計算すると他社と遜色なく、担当者が親身にライフプランを作成してくれた点も決め手になりました」
また、JA共済こども共済返戻率比較において現場で頻繁に聞かれるのは、祖父母からの資金援助との親和性です。祖父母が契約者となって孫のために加入する場合、民間生保では契約可能年齢(多くは70歳〜75歳未満)に引っかかるケースがありますが、JA共済は加入引受の幅が広く、「孫への生前贈与を兼ねて教育資金を確実に遺したい」というシニア層の需要を捉えています。
一方で、口コミにおける不満点として散見されるのは「インフレによって満期時の現金の価値が実質的に目減りするのではないか」という懸念です。この不安が、次に解説する新NISAとの選択論争へと直結しています。
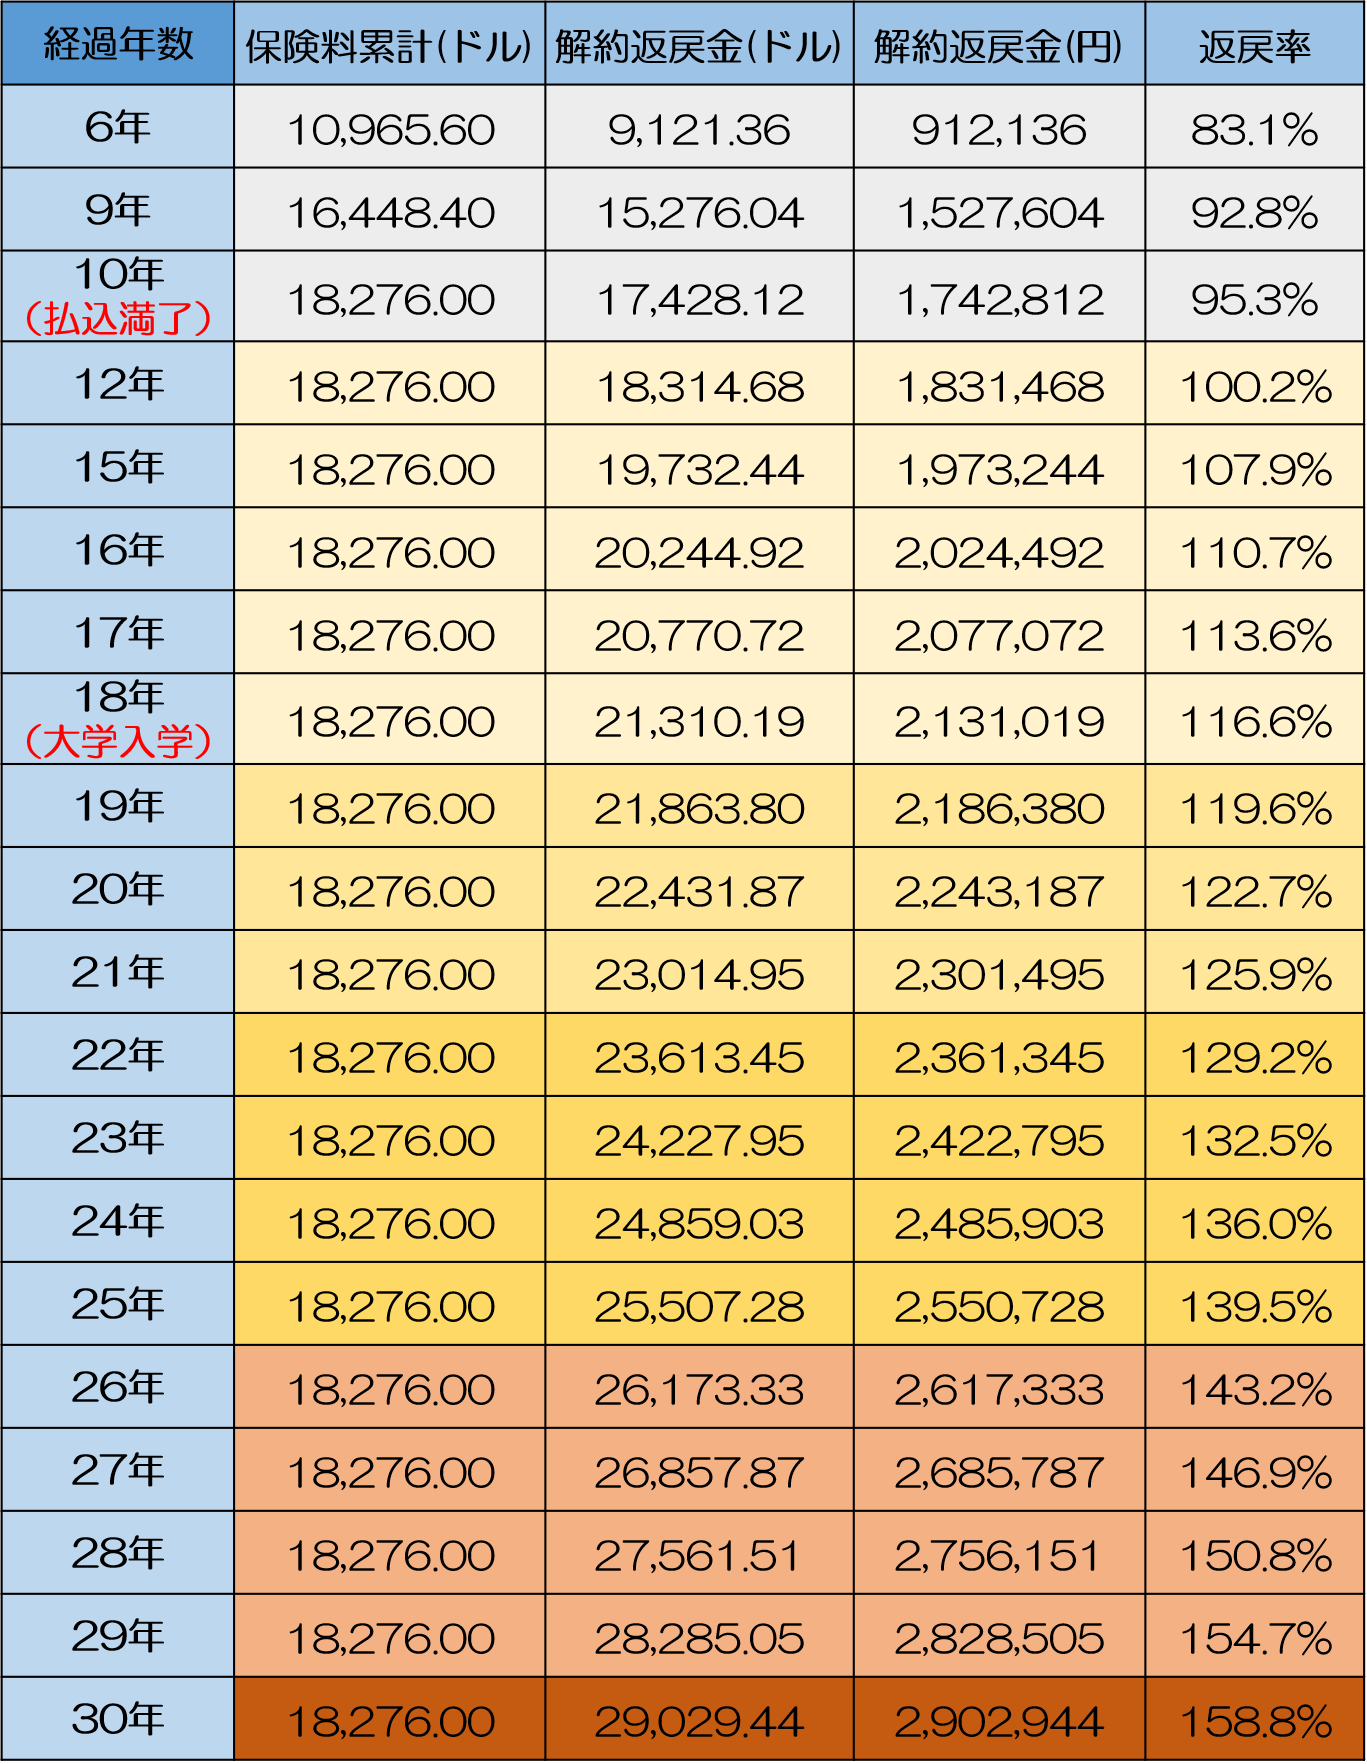
学資保険と新NISAどっちが得か比較|金利変動下の教育資金戦略
子育て世代が最も頭を抱えているテーマが、学資保険と新NISAどっちが得か比較した際の結論です。非課税保有期間が無期限化された新NISA(つみたて投資枠)を活用し、全世界株式(オール・カントリー)やS&P500などに連動するインデックス投信を運用すれば、年利5%〜7%前後の期待リターンが見込めるという論調が目立ちます。
しかし、家計管理の鉄則から見れば、教育資金と老後資金では背負うべきリスクの性質が根本的に異なります。教育資金には「子どもが18歳になる大学入学時」という絶対に動かせない支出期日が存在します。大学進学の直前に世界的な金融ショックが発生し、投資資産が30%〜40%下落した場合、相場回復を待つ猶予は親には残されていません。
教育資金形成における最適解は、どちらか一方に偏る「ゼロサム思考」を排したポートフォリオ戦略です。
- ベース資金(学資保険・預貯金):大学初年度に最低限必要となる入学金・授業料(約200万〜300万円)を確定利回りで確実に保全。
- 上乗せ資金(新NISA):留学費用や一人暮らしの仕送り、私立理系・医歯薬系への進学に備え、リスクを取りながら長期運用で増額を狙う。
相場変動の波から子どもの将来を切り離す「守りの防波堤」として学資保険を位置づけ、余力を新NISAへ配分する二刀流こそが、金利ある世界における最も堅実なアプローチです。
学資保険の元本割れリスクと真相|一般に知られていない落とし穴
「学資保険は元本割れするから危険だ」という言説がネット上で囁かれることがありますが、その学資保険の元本割れリスクと真相を正しく把握している人は多くありません。満期まで継続した場合に元本割れを起こす原因は、主に以下の2点に集約されます。
第一の落とし穴は、契約の途中で解約してしまうケースです。学資保険は長期の資金拘束を前提とした商品設計になっており、加入後数年以内に解約した場合、支払った保険料総額に対して解約返戻金が大幅に下回ります。
第二の落とし穴は、医療保障や死亡保障などの「特約」を過剰に付加してしまうことです。子どもの入院日額給付や育英年金特約などを手厚く付けると、支払った保険料の一部が掛け捨ての保障費用に充当されるため、受取総額が払込総額を下回り、返戻率が100%を割り込みます。
ただし、主契約に標準付帯されている学資保険の保険料払込免除特約の理由だけは、別格の価値を持っています。これは、契約者である親が万が一死亡または高度障害状態に陥った際、それ以降の保険料の払い込みが全額免除され、満期保険金は予定通り満額支払われる仕組みです。
投資信託の積立では、親に万が一の事態が起きた瞬間に積立が途絶えてしまいますが、学資保険は「親の生命保険機能」を兼ね備えることで、いかなる家庭環境の変化があっても子どもの学費を100%防衛します。純粋な運用商品にはないこのセーフティネットこそが、学資保険の最大のコア価値と言えます。
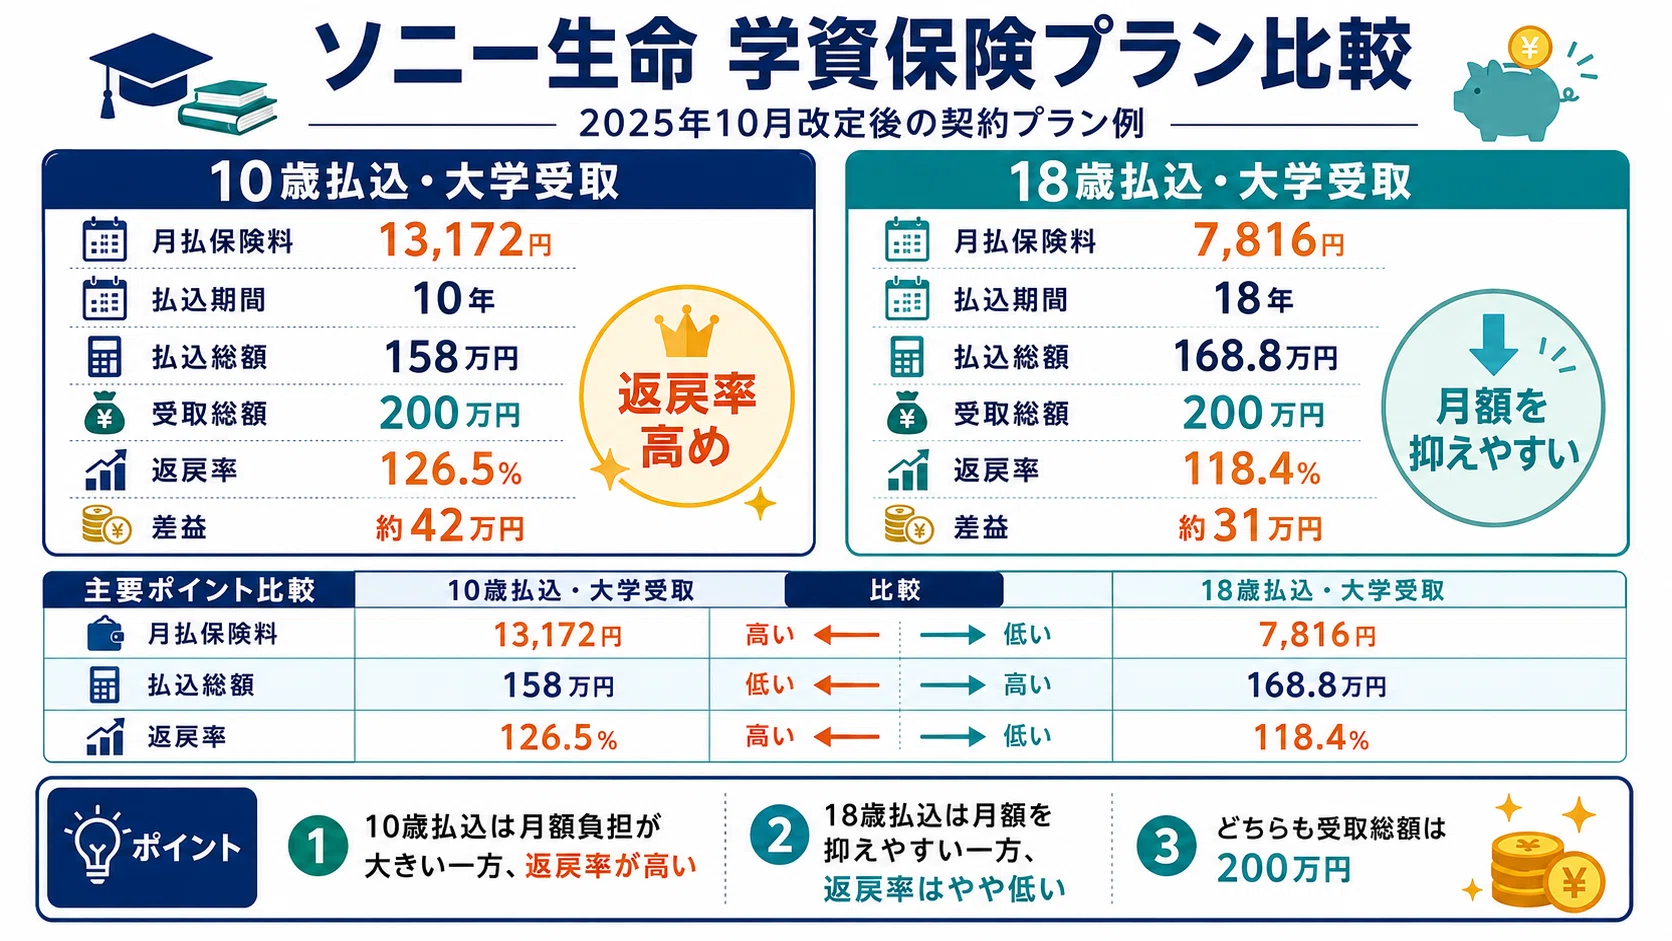
学資保険に入るべきか迷う理由を徹底解剖|プロが教える判断基準
これほどメリットとデメリットが明快でありながら、多くの親が学資保険に入るべきか迷う理由は、将来の支出に対する心理的な葛藤と家計管理のスタイルの違いに起因しています。
家族社会学および行動経済学の知見を踏まえると、子どもの教育費は親にとって「心理的聖域(神聖化された支出)」になりやすく、合理的な判断よりも感情的な不安が先行しがちです。「もっと投資で増やせるのではないか」という欲望と「絶対に減らしたくない」という恐怖の間で板挟みになることが、決断を先送りさせる要因となっています。教育資金の準備においては、各家庭の金融リテラシーと家計余力に応じた明確なバウンダリー(境界線)の設定が不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
自身が学資保険を契約すべきか否かは、以下の客観的なチェック基準によって明確に判断できます。
▼ 学資保険への加入を強くおすすめできる人
- 手元にお金があると無意識に使ってしまい、強制的な貯蓄の枠組みを作りたい世帯
- 日々の相場変動(株価の上下動)にストレスを感じやすく、元本確保を最優先したい人
- 自分自身に万が一のことがあった際、子どもの進学費用だけは確実に残したい契約者
- 10歳〜15歳までの短期払込や、まとまった資金による全期前納を活用できる余力のある家庭
▼ 学資保険の加入に慎重になるべき人(新NISA等の投資を優先すべき人)
- 急な出費に対応できる生活防衛資金(生活費6ヶ月〜1年分)がまだ手元に貯まっていない世帯
- 数年以内に転職や独立、住宅購入などによる大規模な家計急変が予想される人
- すでに親自身に十分な死亡保障(定期保険や収入保障保険)が確保されており、資金を最大効率で増やすことに特化したい投資経験者
【学資保険 返戻率 ランキング 2026】に関するよくある質問(FAQ)
Q1:学資保険は子どもの年齢が何歳までに加入するのが最もお得ですか?
A1:原則として「0歳〜1歳未満」の加入が最も返戻率が高くなります。子どもの年齢が上がるにつれて満期までの運用期間が短くなり、親の年齢も上がるため保険料が割高になります。妊娠中(出産予定日の140日〜210日前)から事前加入できる商品も多いため、早めの情報収集が有利に働きます。
Q2:途中でどうしても保険料が払えなくなった場合、元本割れを避ける方法はありますか?
A2:解約を選択する前に「払済保険(はらいずみほけん)」への変更を検討してください。以降の保険料払込をストップし、その時点の解約返戻金をもとに保障額を縮小して満期まで据え置く手続きです。元々の満期金額よりは減額されますが、早期解約による大きな元本割れペナルティを防ぐことができます。
Q3:満期保険金を受け取った際、税金(所得税・贈与税)はかかりますか?
A3:契約者(保険料を払う人)と受取人が同一の場合は「一時所得」として所得税の課税対象になりますが、一時所得には最高50万円の特別控除があります。利益(受取総額-払込保険料総額)が50万円以内であれば課税されず、確定申告も不要です。ただし、契約者が父親で受取人が子どもの場合などは「贈与税」の対象となり、基礎控除枠の計算が必要になるため名義設定には注意してください。
まとめ:今後の動向と失敗しないための判断基準
金利環境の正常化が進む2026年において、学資保険は「時代遅れの金融商品」ではなく、教育資金の基盤を死守するための強固なアンカー(錨)として再評価されています。
返戻率の数値のみに目を奪われるのではなく、払込期間の設定、全期前納の可否、そして親の万が一を保障する払込免除特約の価値を総合的に比較することが後悔しない保険選びの鉄則です。リスクの高い全額投資に偏ることなく、家庭の家計体力に見合った確実な積立ルートを早期に確立しましょう。 (出典: 学資保険 返戻率 ランキング 2026(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。