学資保険で元本割れする理由とは?プロが暴く落とし穴と賢い回避策
「子どもの将来のために、安全な貯蓄型保険でコツコツ教育資金を準備しよう」――そう信じて加入した学資保険で、まさかの元本割れに直面し、頭を抱える保護者が後を絶ちません。かつて昭和や平成初期の時代には「返戻率120%超」が当たり前だった学資保険ですが、超低金利環境の長期化と社会構造の変化を経て、その常識は完全に崩壊しました。
満期を迎えたのに払い込んだ保険料の総額より受け取り額が少なかったり、家計の急変で途中解約せざるを得ず数十万円規模の損失を出してしまったりする事例は、決して一部の例外ではありません。本稿では、数多くの家計相談や保険商品を取材してきた専門記者の視点から、学資保険で元本割れが起きる根本的なメカニズムと、知っておくべき損失回避の具体策を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学資保険の元本割れは「手厚すぎる特約の付加」「早期の途中解約」「低解約返戻金型の仕組み誤認」が主因である。
- 要点2:貯蓄重視の単体プラン(返戻率104%〜108%前後)と、医療特約付き(返戻率85%〜95%)では最終的な受取額に数十万円の決定的な差が生じる。
- 要点3:家計急変時も安易に解約せず、「払済保険への変更」や「契約者貸付制度」を活用することで実質的な損失を最小限に防げる。
【真相解明】学資保険でまさかの元本割れが起きる4つの決定的理由
「貯蓄型と聞いていたのに、なぜ元本割れするのか」という疑問の背景には、保険商品の構造的なカラクリがあります。取材班が保険プランナーや契約者の実例を調査した結果、学資保険 元本割れの理由は主に以下の4点に集約されることが判明しました。
第1の要因は、医療特約による元本割れです。子どもの入院・手術保障や、契約者(親)に万一があった際の育英年金特約などを付加すると、支払った保険料の一部が掛け捨ての保障費用(危険保険料)として毎月差し引かれます。その結果、満期時に受け取る学資金の原資が目減りし、返戻率が85%〜95%程度まで落ち込んで元本割れを起こす構造です。「1つの保険で貯蓄も医療保障も賄いたい」という安心感を求めた結果、貯蓄性が大幅に削がれてしまう典型例といえます。
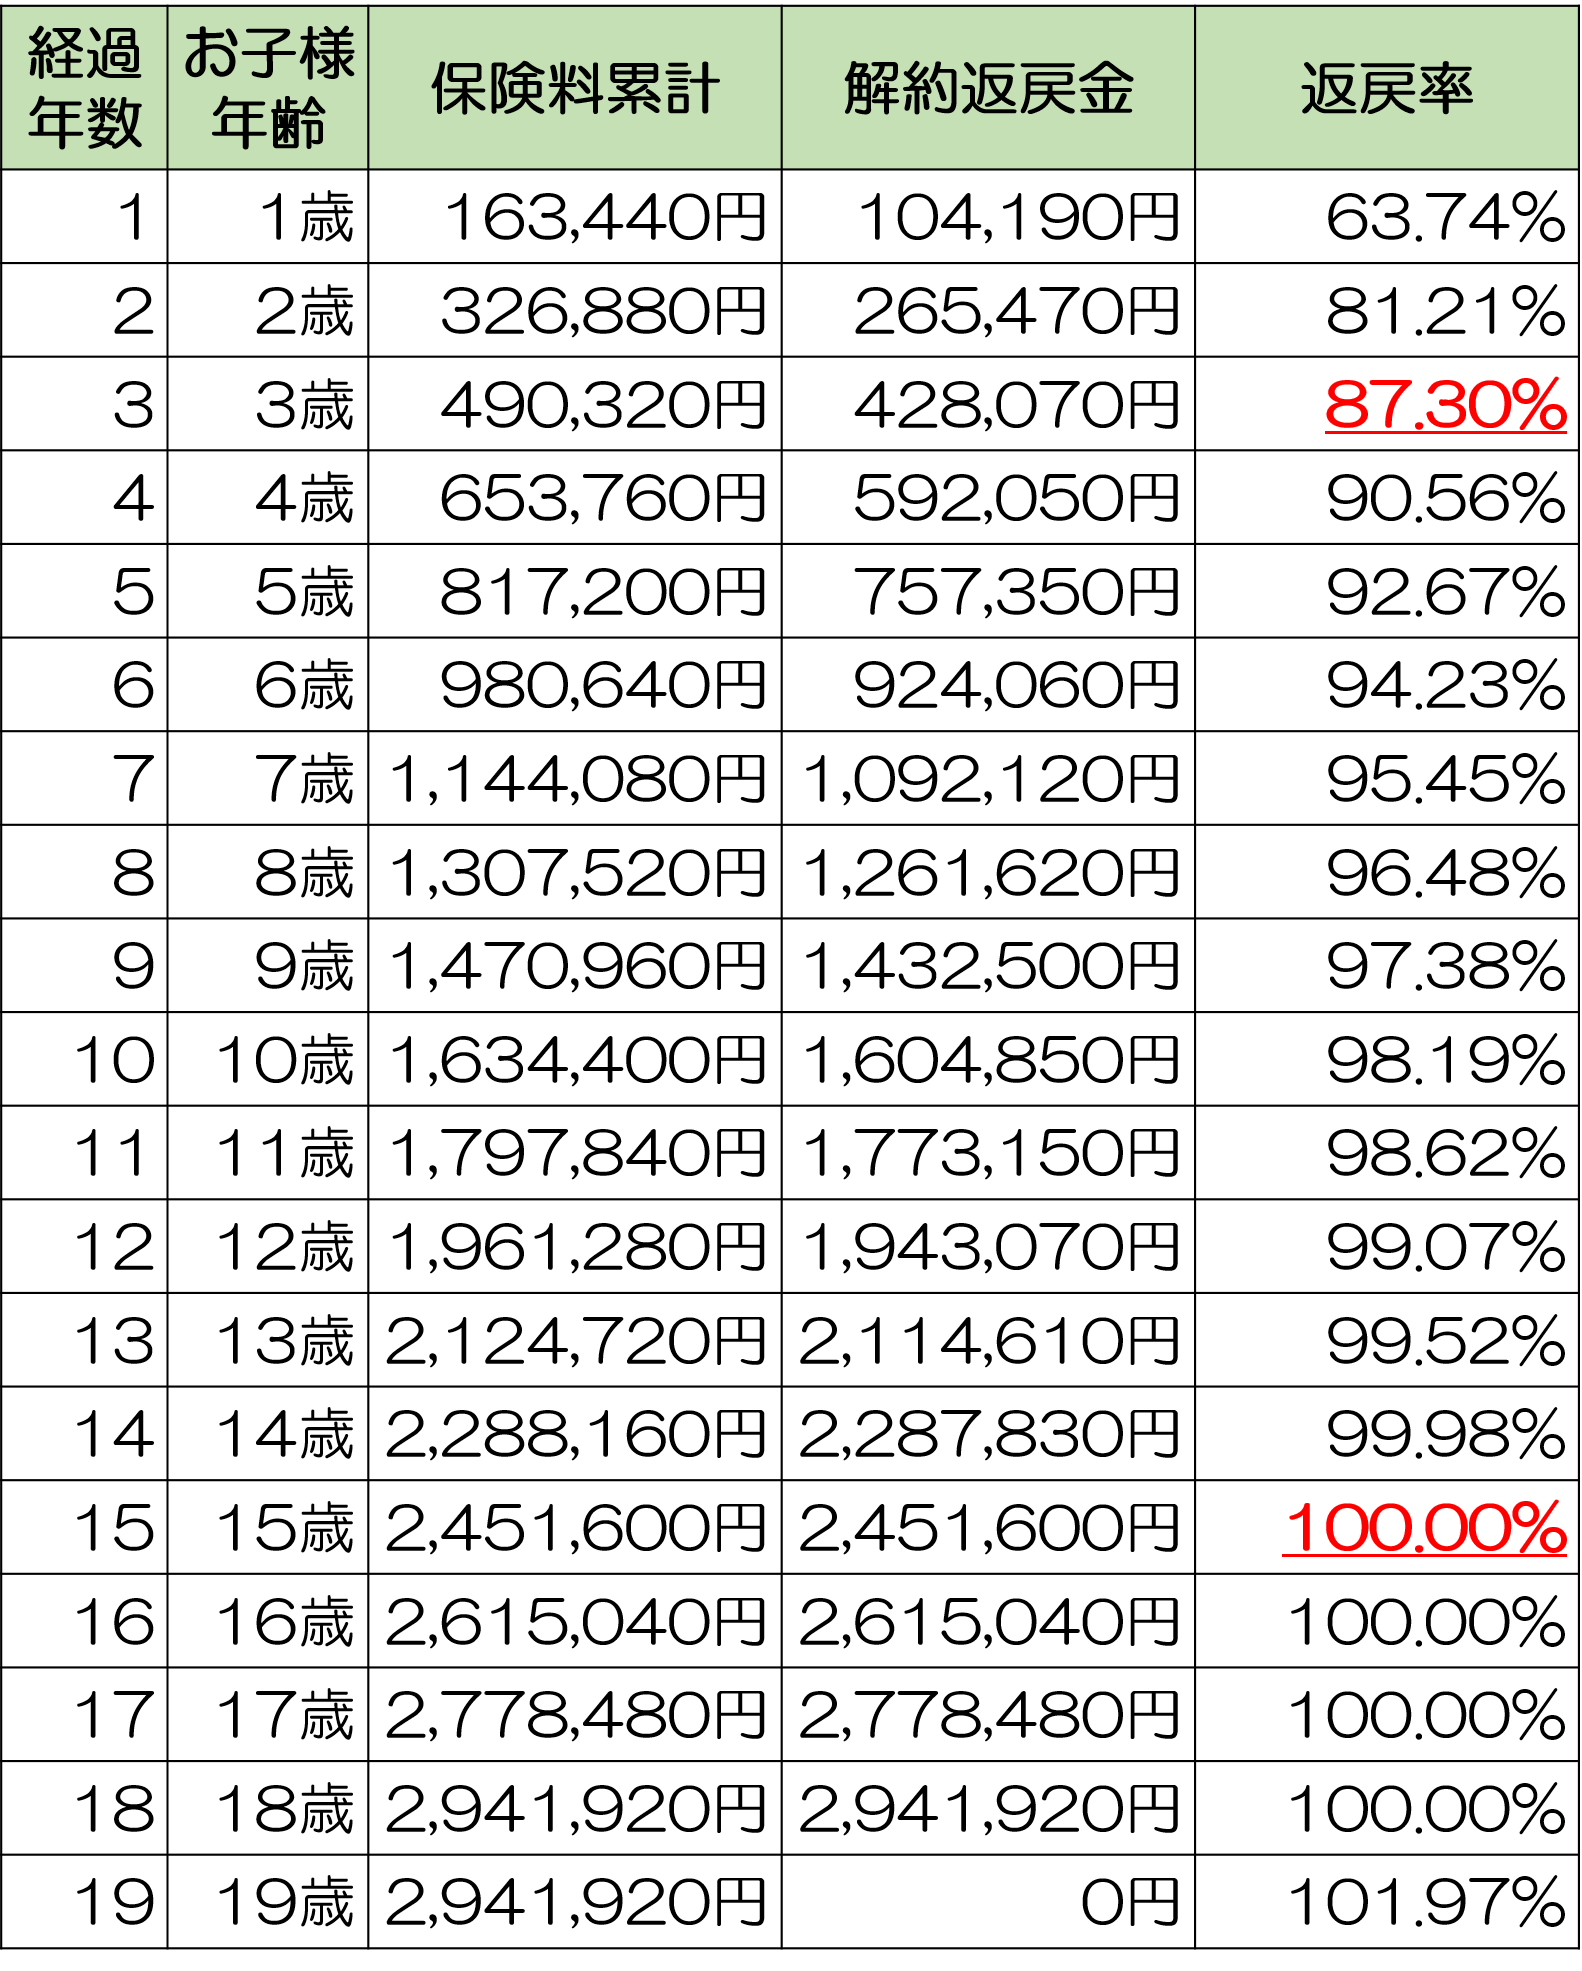
第2の要因は、途中解約のデメリットを被るケースです。学資保険は、満期まで継続することを前提に積立利率や運用利回りが計算されています。加入から数年以内に解約した場合、解約返戻金は支払った保険料総額を大きく下回り、契約後1〜3年以内の初期解約では返戻率が50%〜70%程度に落ち込むことも珍しくありません。
第3の要因は、低解約返戻金型の仕組みに対する理解不足です。保険料払込期間中の解約返戻金をあえて低く抑えることで、満期時の返戻率を高める設計になっている商品ですが、払込完了前にやむを得ず解約すると甚大な損失が発生します。
第4の要因として、親(契約者)の加入時年齢が高いことによる保険料の上昇が挙げられます。学資保険には親が死亡・高度障害状態になった際に以後の保険料払込が免除される「保険料払込免除特約」が標準装備されているケースが多く、親の年齢が上がるほどその保障コストが上乗せされ、実質的な利回りを圧迫する要因となります。
【データ比較】返戻率の実態と新NISA・他制度との徹底検証
現在流通している代表的な学資保険と、2024年以降に利用者が急増した新NISA(つみたて投資枠)の特性を比較すると、教育資金準備における各手段の長所と短所が浮き彫りになります。
| 項目・制度名 | 想定返戻率・実質利回り | 途中解約・流動性のリスク | 編集部の見解・評価 |
|---|---|---|---|
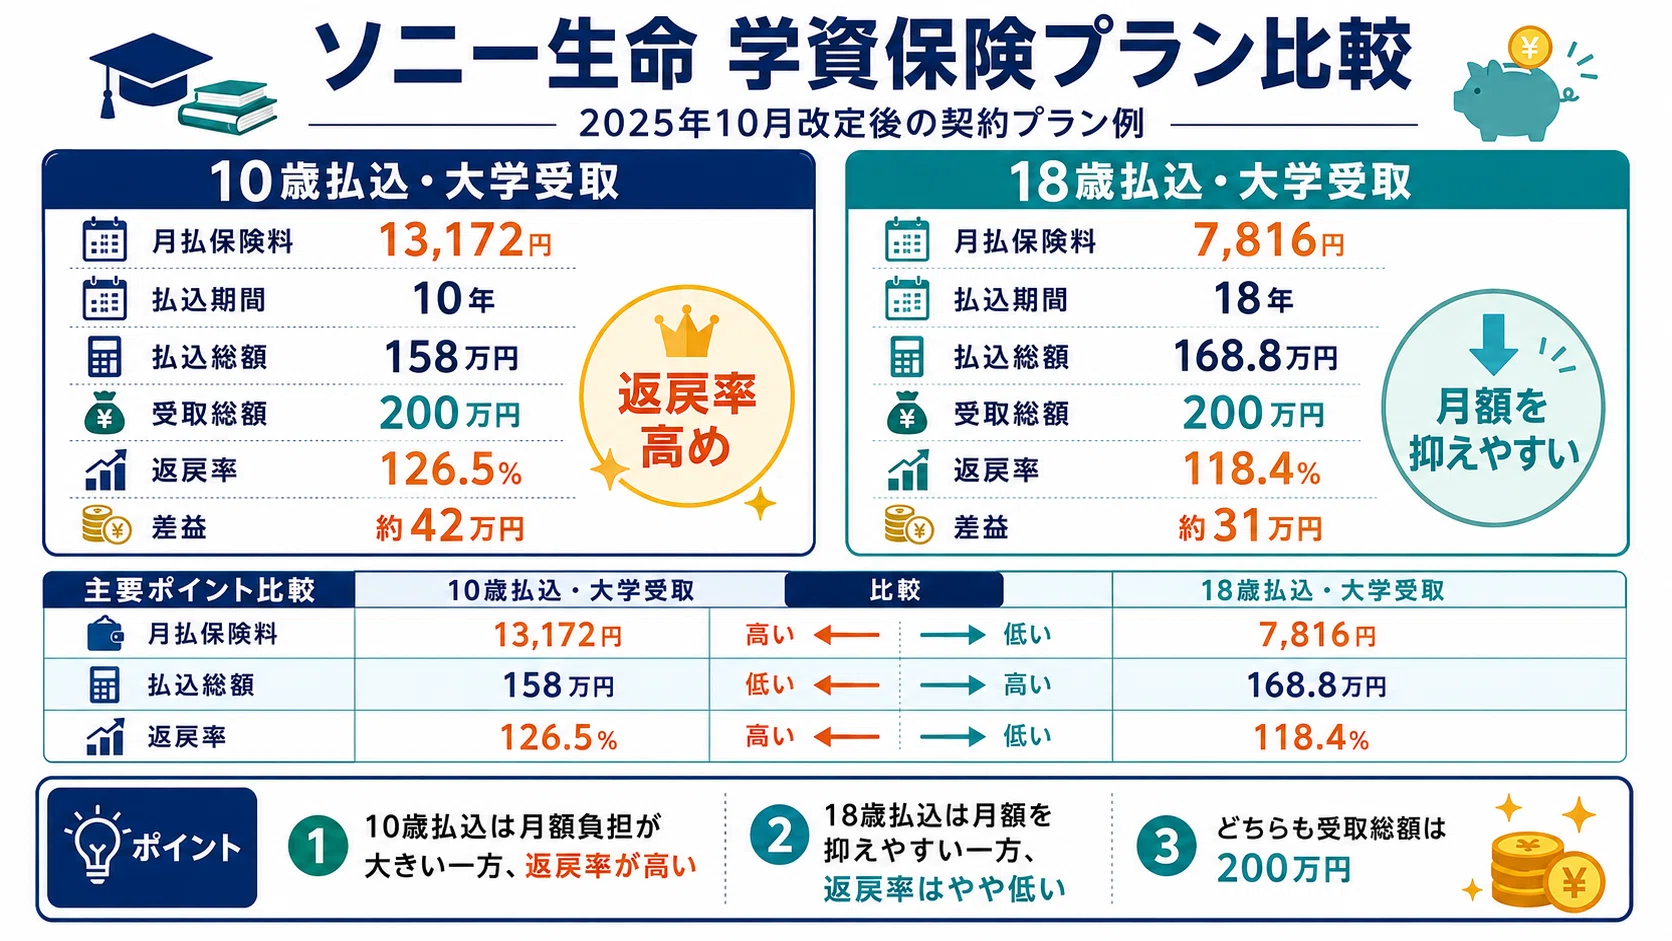
| ソニー生命(学資保険 Ⅲ型等) | 約103.5%〜108.5% (短期払込・条件による) | 払込期間中の解約は元本割れリスクが高い | 貯蓄特化型として業界トップクラスの実績。ソニー生命学資保険の評判が堅調な主因 |
| 明治安田生命(つみたて学資) | 約104.0%〜109.0% (全期前納や10歳払込完了時) | 早期解約時は返戻金が大幅減少 | 受取総額を最大化する設計。明治安田生命つみたて学資は計画的な早期払込派に支持 |
| 医療特約付き学資保険(複合型) | 約85.0%〜95.0% (明確な元本割れ) | どの時期に解約しても元本割れの可能性が極めて大 | 保障と貯蓄の混同による典型的な失敗パターン。教育資金目的としては非推奨 |
| 新NISA(つみたて投資枠) | 年率3%〜7%想定 (18年運用で元本比130%〜180%超も) | いつでも非課税で部分売却可能。ただし相場急落リスクあり | 新NISAと学資保険の比較において、インフレ耐性と利回りで圧倒するが自己規律が必須 |
純粋な学資保険の返戻率を高めたい場合、不要な特約を一切削ぎ落とし、保険料払込期間を短縮(10歳払込済など)することが鉄則です。しかし、インフレリスクと実質利回りというマクロ経済の観点も見逃せません。18年間にわたり物価上昇(年1.5%〜2%)が継続した場合、額面上で105%に増えたとしても、大学の授業料や生活費の上昇率に追いつかず、実質的な購買力が目減りするリスクが潜んでいます。
【実態検証】利用者の生の声と家計相談の現場で見えたリアル
保険相談窓口や家計再生コンサルティングの現場では、学資保険にまつわる切実な相談が寄せられています。SNSや大手Q&Aサイトでも「契約時のシミュレーションをよく確認していなかった」「毎月の支払いが重荷になり家計を圧迫している」といった声が散見されます。
都内在住の30代会社員女性は、第一子誕生時に大手生保の営業職員から勧められるがままに契約した経験を次のように振り返ります。
「『子どもの万一のケガや病気も一生涯保障できて、大学入学時にはお祝い金も出ます』という甘い言葉を信じ込みました。毎月約1万8000円を5年間払い続けた段階で、ふと設計書を再確認すると、18年間の払込総額約388万円に対して受取総額が約350万円しかないことに気づいたのです。約38万円もの元本割れになると知った時のショックは言葉になりませんでした」
この事例に象徴されるように、「子どものためによかれと思って」という親の愛情や不安心理に付け込まれ、貯蓄と保障がセットになった不透明なパッケージ商品を契約してしまうパターンが多発しています。家計に余裕があるうちは問題が表面化しませんが、第二子の誕生、住宅ローンの借り入れ、あるいは想定外の収入減などをきっかけに支払いが滞り、やむなく解約して大きなペナルティを負うという負の連鎖が起きています。
一般に知られていない盲点とネットの誤解
インターネット上のマネー系情報や掲示板では、「学資保険はオワコン」「加入した瞬間に大損確定」といった極端な意見も見受けられます。しかし、これらの言説には一面的な誤解が含まれています。
第一の誤解は、「すべての学資保険が元本割れする」という思い込みです。先述の比較表にもある通り、純粋に貯蓄機能を追求した無配当・特約なしのプランであれば、現行水準でも104%〜108%前後の返戻率を確実に確保できます。銀行の定期預金金利と比較すれば依然として有利な確定利回り商品であることに変わりはありません。
第二の誤解は、「途中解約したら必ず丸損になるから、何が何でも払い続けるしかない」という硬直した思考です。学資保険見直しの真相を探ると、契約初期であれば早期に損切りして新NISA等へ資金を振り向けた方がトータルリターンで取り戻せるケースもあれば、一定年数が経過しているなら後述する救済策を使って契約を維持した方が賢明なケースもあります。「解約か継続かの二者択一」で考えてしまうことこそが、最大の盲点といえます。
【緊急時の処方箋】元本割れを防ぐ「払済保険」と「契約者貸付」の活用法
もし毎月の保険料支払いが苦しくなり、解約を検討せざるを得なくなった場合、即座に解約手続きを取るのは極めて危険です。損失を最小限に食い止めるための2つの制度を知っておく必要があります。
最も有効な手段が、払済保険への変更手続きです。これは、その時点での解約返戻金を原資として、保険期間(満期時期)はそのままに変えず、以後の保険料支払いを完全にストップする仕組みです。受け取れる満期保険金の額は当初の予定より減少しますが、契約はそのまま継続されるため、解約によるペナルティを回避し、満期時には払い込んだ保険料と同等以上の返戻率を維持できる可能性が高まります。
また、一時的な資金ショートによって教育費や生活費が不足した場合には、契約者貸付制度の活用法が選択肢に入ります。これは解約返戻金の一定範囲内(一般的に70%〜90%程度)で、保険会社から低金利で融資を受けられる制度です。一般的なカードローン等に比べて金利が低く、審査なしで迅速に資金を用立てられるため、保険を解約することなく急場をしのぐことができます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や家族心理学の観点から見ると、学資保険という金融商品は「メンタルアカウンティング(心の家計簿)」を活用した強制貯蓄装置として機能します。「投資の価格変動に精神的に耐えられない」「手元にお金があるとつい使ってしまう」という家計にとっては、途中で引き出しにくいというペナルティそのものが資金を守る防壁となります。
【学資保険が向いている人】 ・元本保証と確実性を最優先し、1円たりとも教育資金を減らしたくない人 ・投資信託や株式の値動きにストレスを感じやすい人 ・親に万一があった場合の保険料払込免除機能に魅力を感じる人 ・強制的に口座引き落としされないと貯蓄を継続できない人
【学資保険をおすすめできない(慎重になるべき)人】 ・10年〜18年の長期固定運用によるインフレリスクを避けたい人 ・住宅購入や転職など、今後数年以内に家計収支が激変する可能性がある人 ・新NISA等を活用して年利3%〜5%以上の資産形成を自力で継続できる人 ・手厚い医療保障を学資保険1本でまとめようと考えている人
【学資保険 元本割れ】に関するよくある質問(FAQ)
Q1:過去に契約した学資保険が元本割れしているか確認するにはどうすればいいですか?
A1:保険会社から毎年届く「ご契約内容のお知らせ」を確認するか、保険会社のカスタマーセンターやマイページで「払込保険料累計額」と「満期保険金+祝金の受取総額」を照合してください。受取総額が払込総額を下回っている場合、医療特約等の付加が原因の元本割れ状態です。
Q2:医療特約だけを途中で解約して、貯蓄部分だけを残すことは可能ですか?
A2:多くの保険商品で特約部分のみの中途解約が可能です。不要な医療特約や育英年金特約を外すことで以後の保険料が下がり、最終的な返戻率を改善させることができます。担当者または保険会社窓口に特約解約の手続きを問い合わせてください。
Q3:学資保険と新NISAはどちらか一本に絞るべきでしょうか?
A3:二者択一にする必要はありません。「高校〜大学初年度の確実な入学金・授業料は学資保険や定期預金で確保し、大学後期の費用や留学資金などの上乗せ分を新NISAで運用する」というハイブリッド型の資金設計が、リスク管理の観点から最も堅実です。
Q4:契約者が死亡した場合、満期保険金はどうなりますか?
A4:保険料払込免除特約が付加されている一般的な契約であれば、以後の保険料支払いは一切不要となり、当初予定していた満期保険金やお祝い金は契約通りの時期に満額支払われます。
まとめ:2026年からの教育資金づくりで後悔しないために
学資保険における元本割れは、商品の欠陥ではなく「保障と貯蓄の混同」や「無理な保険料設定による途中解約」といったミスマッチから生じる人為的な結果です。金融商品の仕組みを正しく理解し、自らの家計リスクに見合った選択を行うことが何よりも求められます。
すでに契約中の方も、これから教育資金の準備を始める方も、まずは手元の設計書や収支状況を客観的に棚卸しすることから始めてください。感情やセールストークに流されることなく、確定保障と成長投資のバランスを見極める姿勢こそが、大切なお子さんの未来を盤石に支える鍵となります。 (出典: 学資保険 元本割れ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。