【2026最新】学資保険返戻率ランキング!元本割れを防ぐ選び方
子どもの将来を見据え、教育資金の準備として検討される学資保険。しかし、契約内容や特約の付け方を誤ると「満期を迎えたのに支払った保険料より受取額が少ない」という元本割れの事態に直面することがあります。一方で、払込期間の短縮や前納制度を賢く活用すれば、105%から108%超、プランによっては学資保険返戻率110パーセントに迫る確実な資産形成が可能です。
2026年の家計を取り巻くインフレ環境や金利動向を踏まえ、主要保険会社各社のプランを徹底比較しました。教育費のピークとなる大学進学時に後悔しないための具体的な返戻率シミュレーションと、絶対に知っておくべき契約の盲点を現場の視点から解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の返戻率トップクラスは明治安田生命「つみたて学資」やソニー生命「学資保険(III型)」で、払込期間短縮により105%〜108%超の返戻率が狙える。
- 要点2:人気商品でも「医療特約の付帯」「長期月払い」「途中解約」によって元本割れが多発しており、保障と貯蓄の明確な分離が不可欠である。
- 要点3:学資保険の最大の強みは「保険料払込免除特約」による確実な資金確保であり、新NISAとのハイブリッド運用が現代の家計防衛において最も合理的な選択肢となる。
【2026年最新】学資保険返戻率ランキング|人気主要商品を徹底比較
学資保険おすすめランキング2026の選定にあたり、各社が公表している現行の約款・料率テーブルに基づき、返戻率を最大化できる「基本プラン(貯蓄重視型・特約なし)」の条件で比較検証を行いました。受取総額が支払総額をどれだけ上回るかを示す返戻率は、払込期間や受取時期の設定によって大きく変動します。
以下の比較表は、契約者30歳(男性)・被保険者0歳・満期18歳(大学進学時受取)を基準とした代表的なシミュレーション結果です。
| 保険会社・商品名 | 詳細・数値データ(返戻率目安) | 受取形式・払込期間 | 編集部の見解・評価 |
|---|---|---|---|
| 明治安田生命 つみたて学資 | 約106.5%〜108.5% (基準保険金額70万円×4回) | 大学4年間毎年受取 10歳または15歳払済 | 高返戻率の代表格。受取総額300万円以上の高額割引適用で業界最高水準のパフォーマンスを発揮。 |
| ソニー生命 学資保険(III型) | 約104.5%〜107.0% (進学時期に手厚い配分) | 大学4年間年金形式 10歳払済設定時 | ライフプランナーによる柔軟な設計が強み。受取タイミングの細かな調整が可能で実用性が極めて高い。 |
| フコク生命 みらいのつばさ(ジャンプ型) | 約103.0%〜105.5% (兄弟割引適用でさらに上乗せ) | 大学進学時一括受取 11歳・14歳・17歳払済 | 兄弟姉妹が加入している場合の「兄弟割引」が強力。2人目以降の教育資金準備で有力候補。 |
| 日本生命 ニッセイ学資保険 | 約102.5%〜104.5% (こども祝金なし型) | 大学進学+在学中受取 5年払済/10年払済 | 大手生保ならではの安心感と全国ネットワーク。短期払込を選択することで堅実な返戻率を維持。 |
公式発表資料および学資保険返戻率シミュレーションの結果を精査すると、返戻率で優位に立つのは「明治安田生命つみたて学資」と「ソニー生命学資保険」の2大巨頭です。いずれも無駄な特約を削ぎ落とし、保険料の払込期間を子どもの小学校卒業前後(10歳〜12歳)までに設定することで、運用期間を長く確保し返戻率を引き上げる設計になっています。
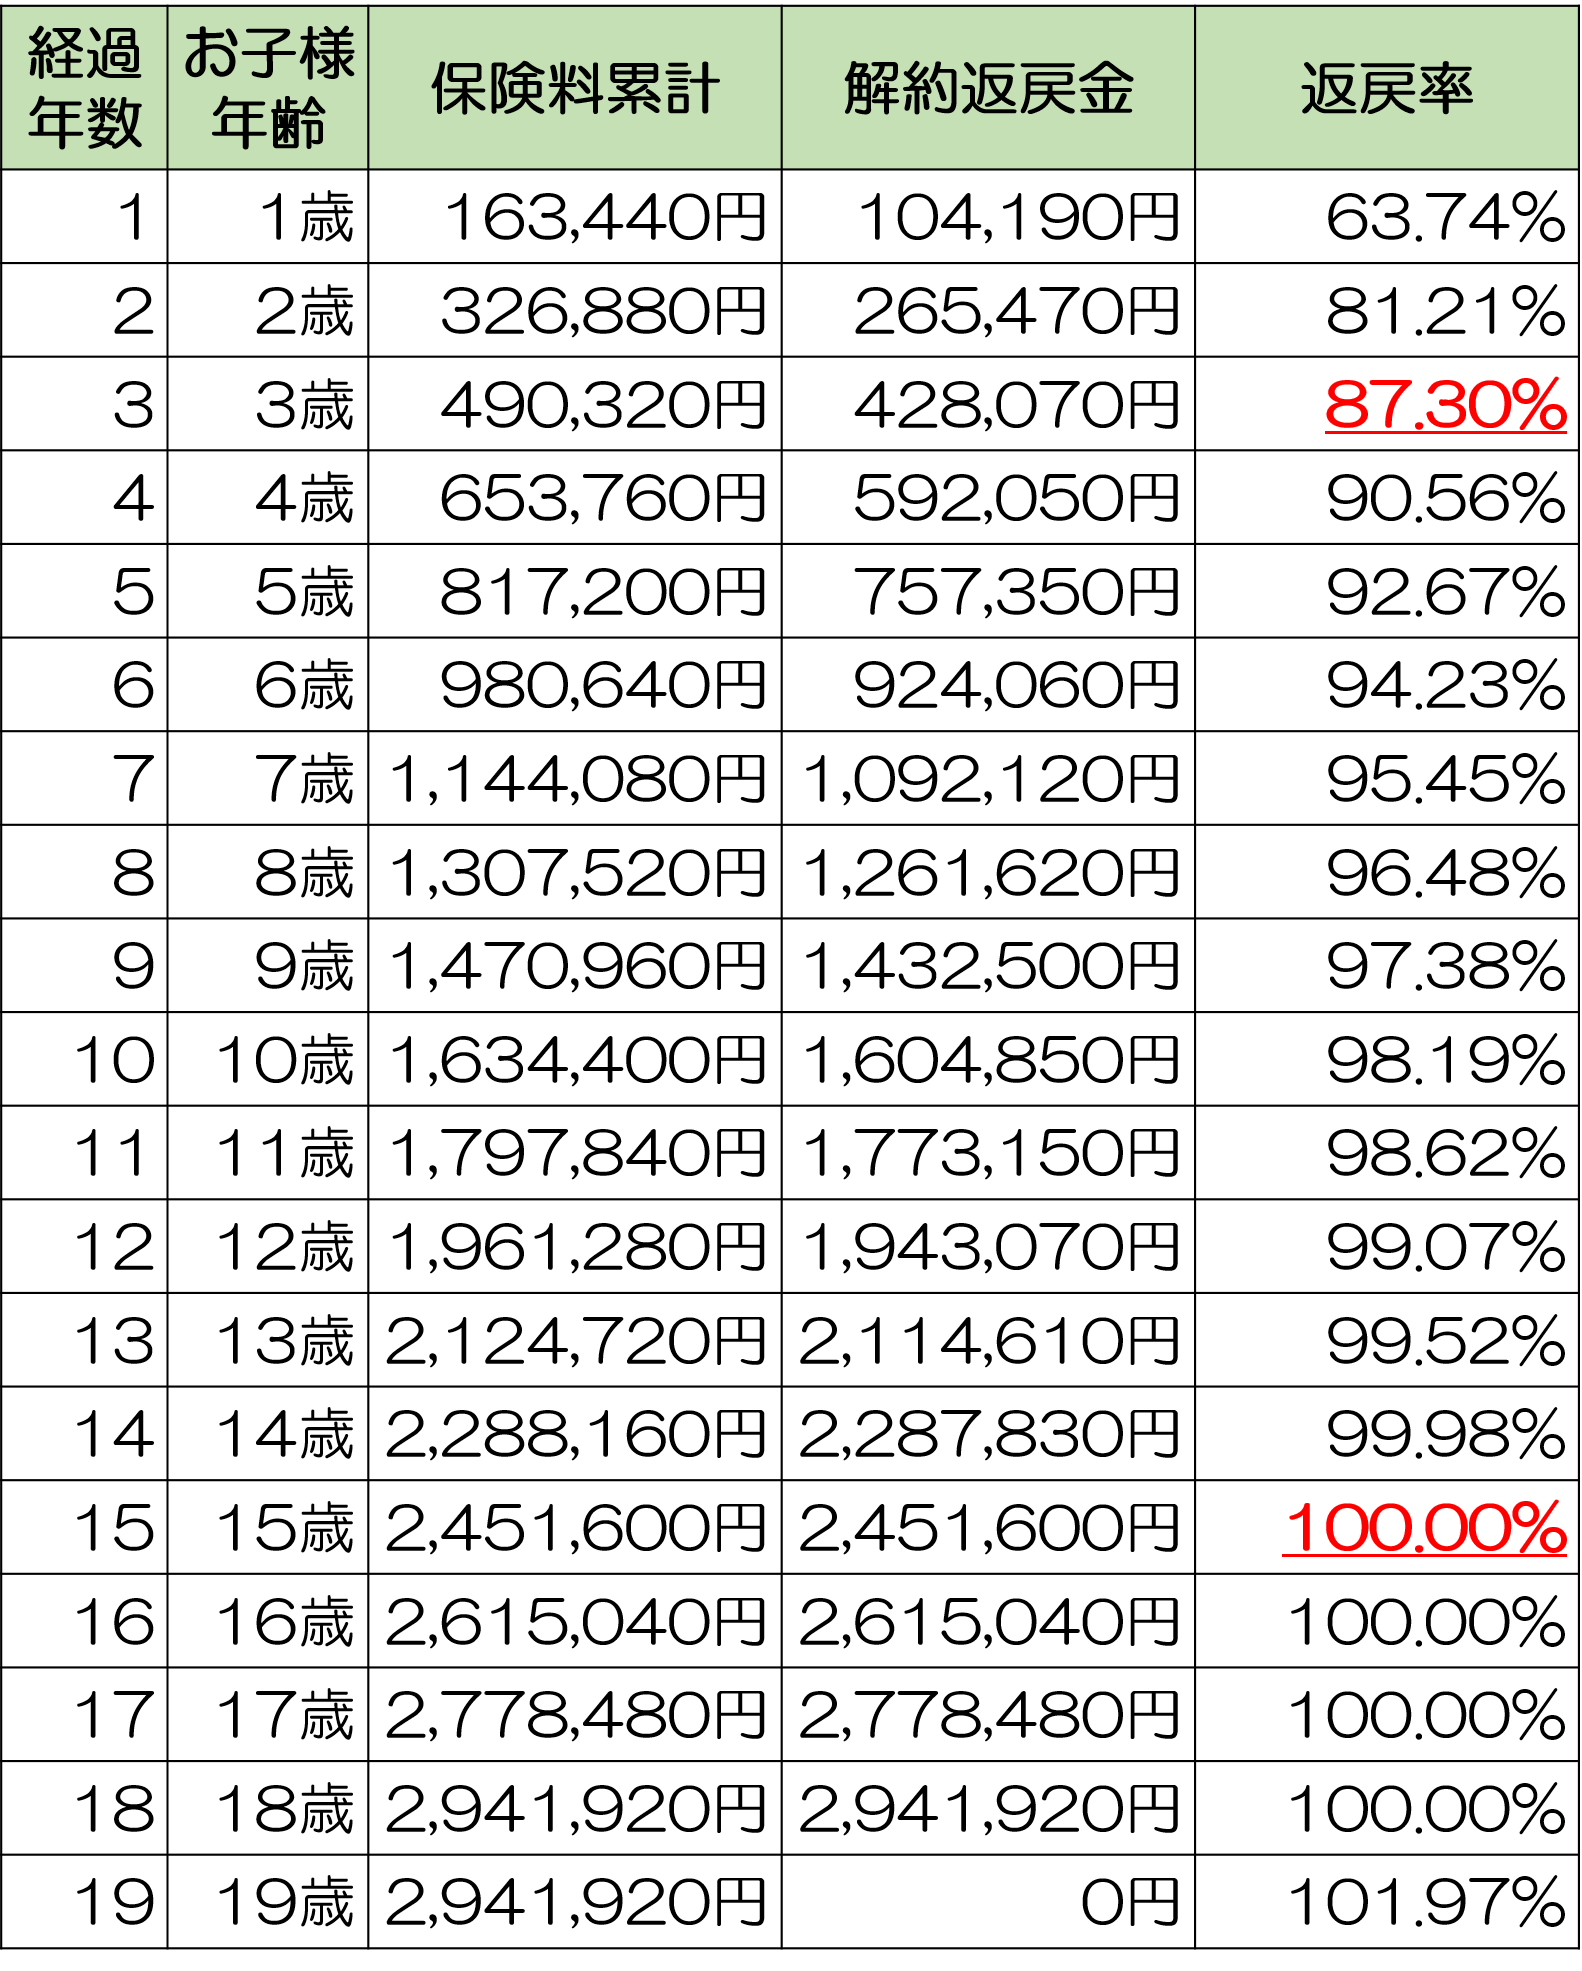
人気商品でも陥る「元本割れ」の真相|なぜ受取額が減ってしまうのか
ネット上の掲示板やSNSでは「知名度のある学資保険に加入したのに、満期金が払込総額を下回っていた」というトラブルの報告が散見されます。契約者が意図せず元本割れを起こしてしまう背景には、商品構造上の明確なからくりが存在します。
学資保険元本割れの理由は、主に次の3点に集約されます。
1. 医療特約や育英年金特約の付帯による積立金の目減り
学資保険に子どもの入院日額保障や手術特約、親が死亡した際の育英年金特約などを付加すると、支払った保険料の一部が掛け捨ての保障費用(危険保険料)として消費されます。その結果、貯蓄へ回る原資が減少し、満期返戻率が90%〜95%前後に落ち込みます。自治体の子ども医療費助成制度が手厚い地域であれば、過剰な医療保障の付帯は元本割れの直接的な原因になります。
2. 払込期間を18歳満期まで長期設定している
月々の支払額を抑えようとして払込期間を「18歳満期」まで引き延ばすと、保険会社が資金を運用できる期間が短縮され、運用益がほとんど蓄積されません。契約手数料や管理維持費が運用益を相殺してしまい、返戻率が100%ギリギリ、あるいはわずかに割り込む現象が起きます。
3. 早期解約による解約控除ペナルティ
家計の急変などで契約後数年以内に解約した場合、支払った保険料から初期費用が大きく差し引かれ、戻ってくる解約返戻金は支払総額の50%〜70%程度にとどまります。学資保険は満期まで継続することを前提とした長期金融商品であるため、無理な月額設定が最大の損失リスクを生み出します。
一方で、多くの商品に基本保障として組み込まれている「学資保険の保険料払込免除特約」は、契約者(親)が死亡または所定の高度障害状態になった際、以後の保険料支払いが免除されつつ満期金は全額支払われるセーフティネットです。この特約は貯蓄性を大きく損なわずに万一の教育費破綻を防ぐ中核機能であり、外すべき特約と維持すべき基本機能の見極めが成否を分けます。
【実態検証】利用者の生の声と現場目線で見えたリアル
保険代理店窓口や現場のファイナンシャルプランナー、実際に加入した保護者の声を検証すると、パンフレット上のカタログスペックと運用実態の間には見落としがちなギャップが存在します。
ソニー生命学資保険の評判においては、担当ライフプランナーによるキャッシュフロー表の精緻な作成が高く評価されています。大手口コミサイトのレビューでも「子どもの誕生月に合わせて受取日を細かく調整できた」という満足度の高い声がある一方、「担当者の提案力によって最適なプラン設定にばらつきが出る」という現場特有の指摘も見受けられます。
明治安田生命「つみたて学資」については、「15歳払済・基準保険金額70万円以上」に設定した際の返戻率の高さがFP界隈でも鉄板と評価されています。受取時期が大学1年〜4年の秋に自動分割されるため、毎年の後期授業料の納付スケジュールと完全に一致し、使い勝手の面で保護者からの支持を集めています。
フコク生命みらいのつばさ返戻率に着目すると、幼稚園・小学校・中学校・高校の入学ごとに祝い金が出る「S型(ステップ型)」は一見魅力的に映ります。しかし、頻繁に資金を引き出す構造上、返戻率は100%前後に留まります。実際に加入者へのヒアリングを行うと、「真に大学資金を増やすなら祝金なしのJ型(ジャンプ型)一択」という認識が現場の定説となっています。
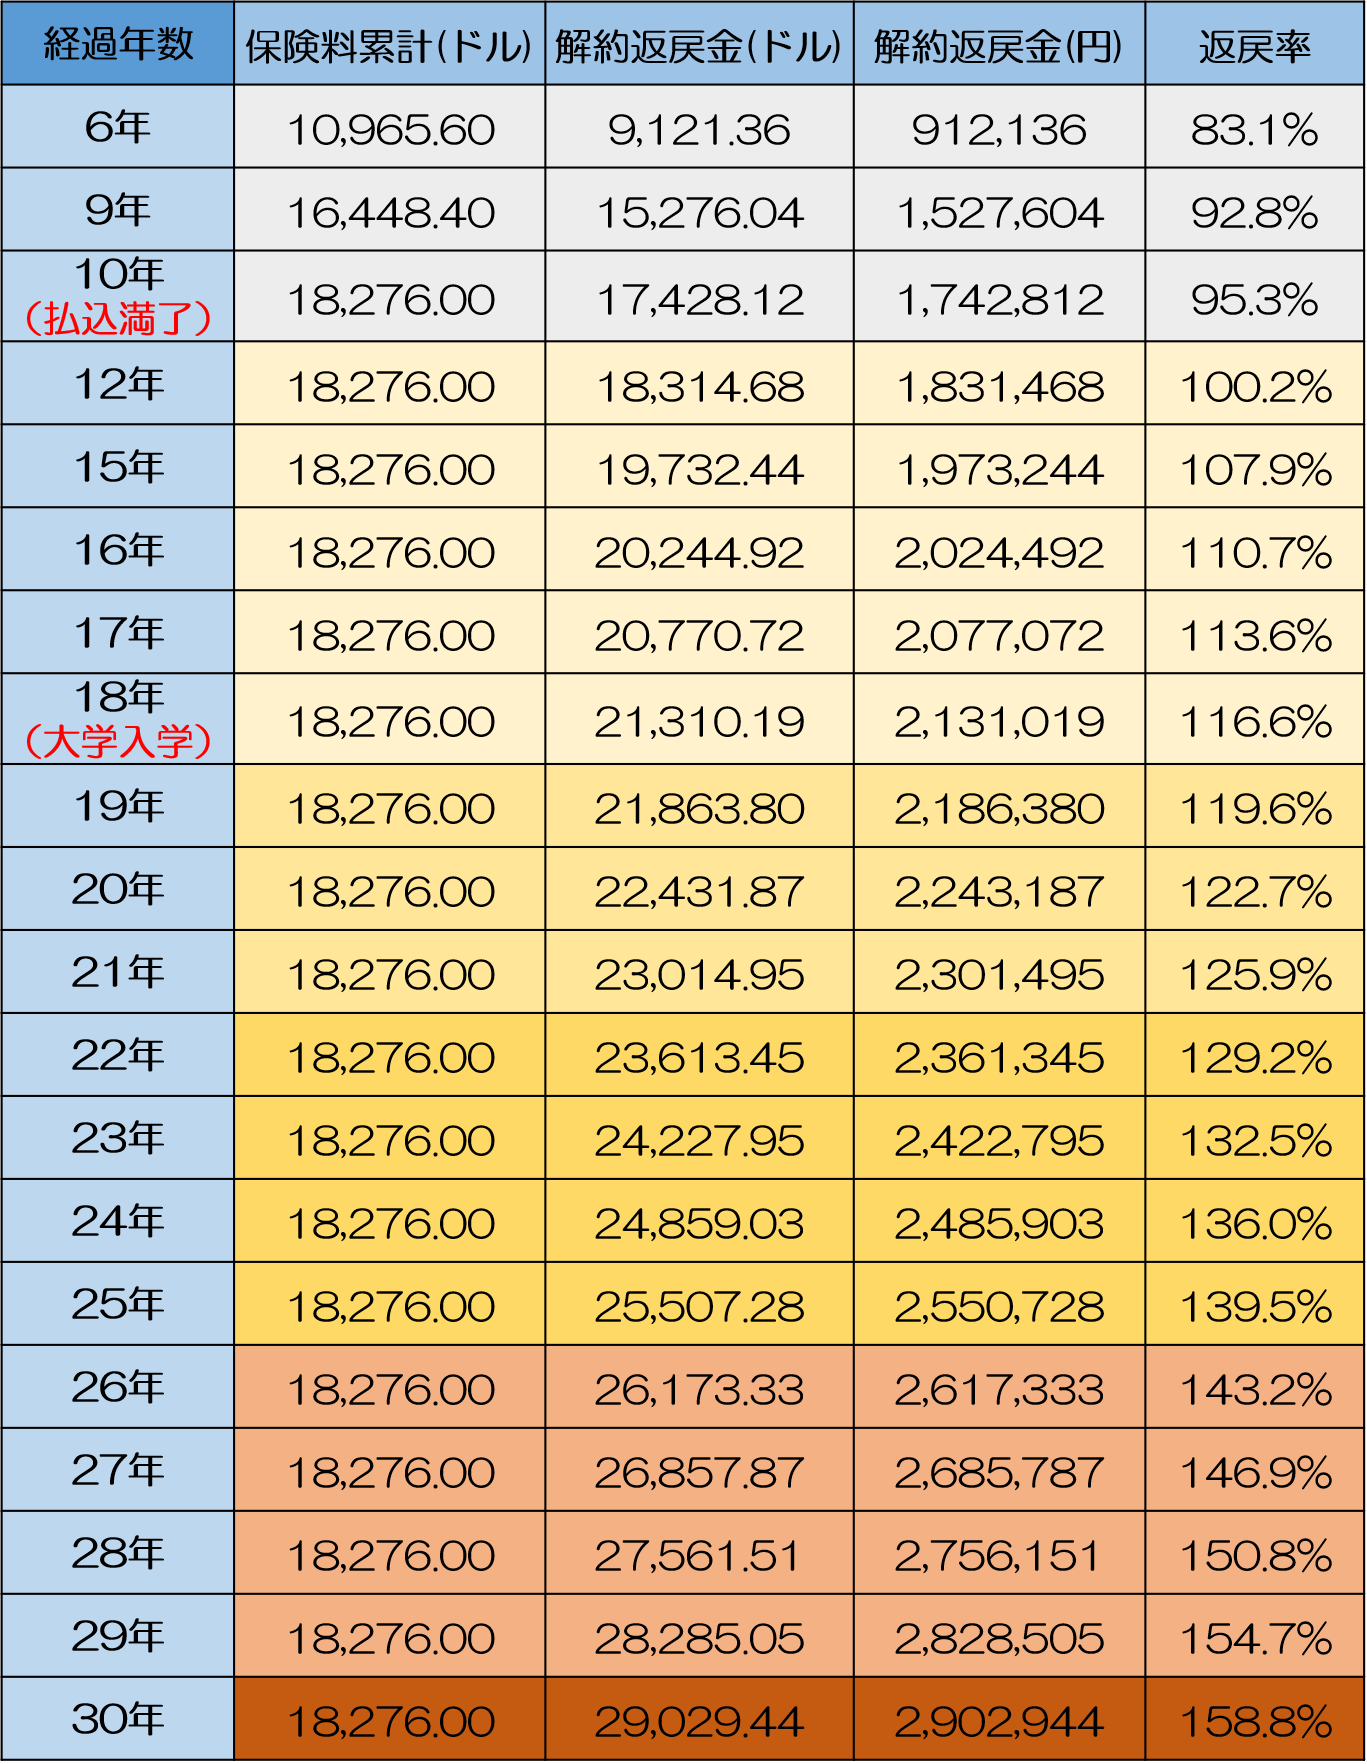
返戻率を最大化する裏ワザ|一括払い・早期払込とベストな加入タイミング
学資保険の収益性を限界まで引き上げるには、保険会社の運用構造を逆手に取った契約テクニックを駆使する必要があります。
最も効果的な手法が「短期払込」と「全期前納(または一括払い)」です。学資保険の一括払い返戻率は、一般的な月払いと比較して2%〜4%程度跳ね上がります。まとまった余裕資金がある場合、全期間分の保険料を契約時に一括で保険会社に預ける「全期前納払い」を選択することで、保険会社側で発生する運用益が最大化され、学資保険返戻率110パーセントに近い数値を叩き出すプランも現行で設計可能です。
また、学資保険の加入時期とベストなタイミングは「妊娠中(出産予定日の140日前〜)」から「生後すぐ(0歳児)」です。これには明確な数理的理由があります。
契約者である親の年齢が1歳上がるごとに、死亡リスクの上昇に伴い保険料が微増します。さらに子どもの年齢が上がると満期までの運用期間が削られ、返戻率は右肩下がりに低下します。親が若く、子どもが0歳であるタイミングこそが、最も割安な保険料で最大の運用期間を確保できる黄金期間です。
一般に知られていない盲点|学資保険と新NISAの比較から見る資金戦略
昨今の資産形成論において必ず浮上するのが、学資保険と新NISAの比較論争です。「新NISAでオルカン(全世界株式)やS&P500を積み立てた方が年利4〜7%が期待でき、学資保険の返戻率など比較にならない」という主張がネット上を席巻しています。
しかし、ジャーナリスティックな視点で家計リスクを分析すると、この言説には重大な盲点が含まれています。教育資金には「受取時期を後ろにずらせない」という絶対的な期限制約が存在する点です。
大学進学のタイミングでリーマンショック級の歴史的暴落が発生した場合、株式100%のポートフォリオでは資産価値が一時的に30〜50%毀損するリスクを排除できません。老後資金であれば市場の回復を5年、10年と待つ選択肢がありますが、子どもの大学入試・入学金納付期日は待ってくれません。
確定利回りで元本と受取額が約束され、親の万一時には払込免除が発動する学資保険は「教育資金の防衛ディフェンス役」を果たします。一方の新NISAは「インフレヘッジを兼ねた成長オフェンス役」です。全額をどちらか一方に偏らせるのではなく、「大学進学時の最低限必要な学費(例:300万円)は学資保険でロックし、私立理系や留学・下宿費用の追加分を新NISAで増やす」という役割分担が、現代の家計において最も盤石なリスクヘッジとなります。
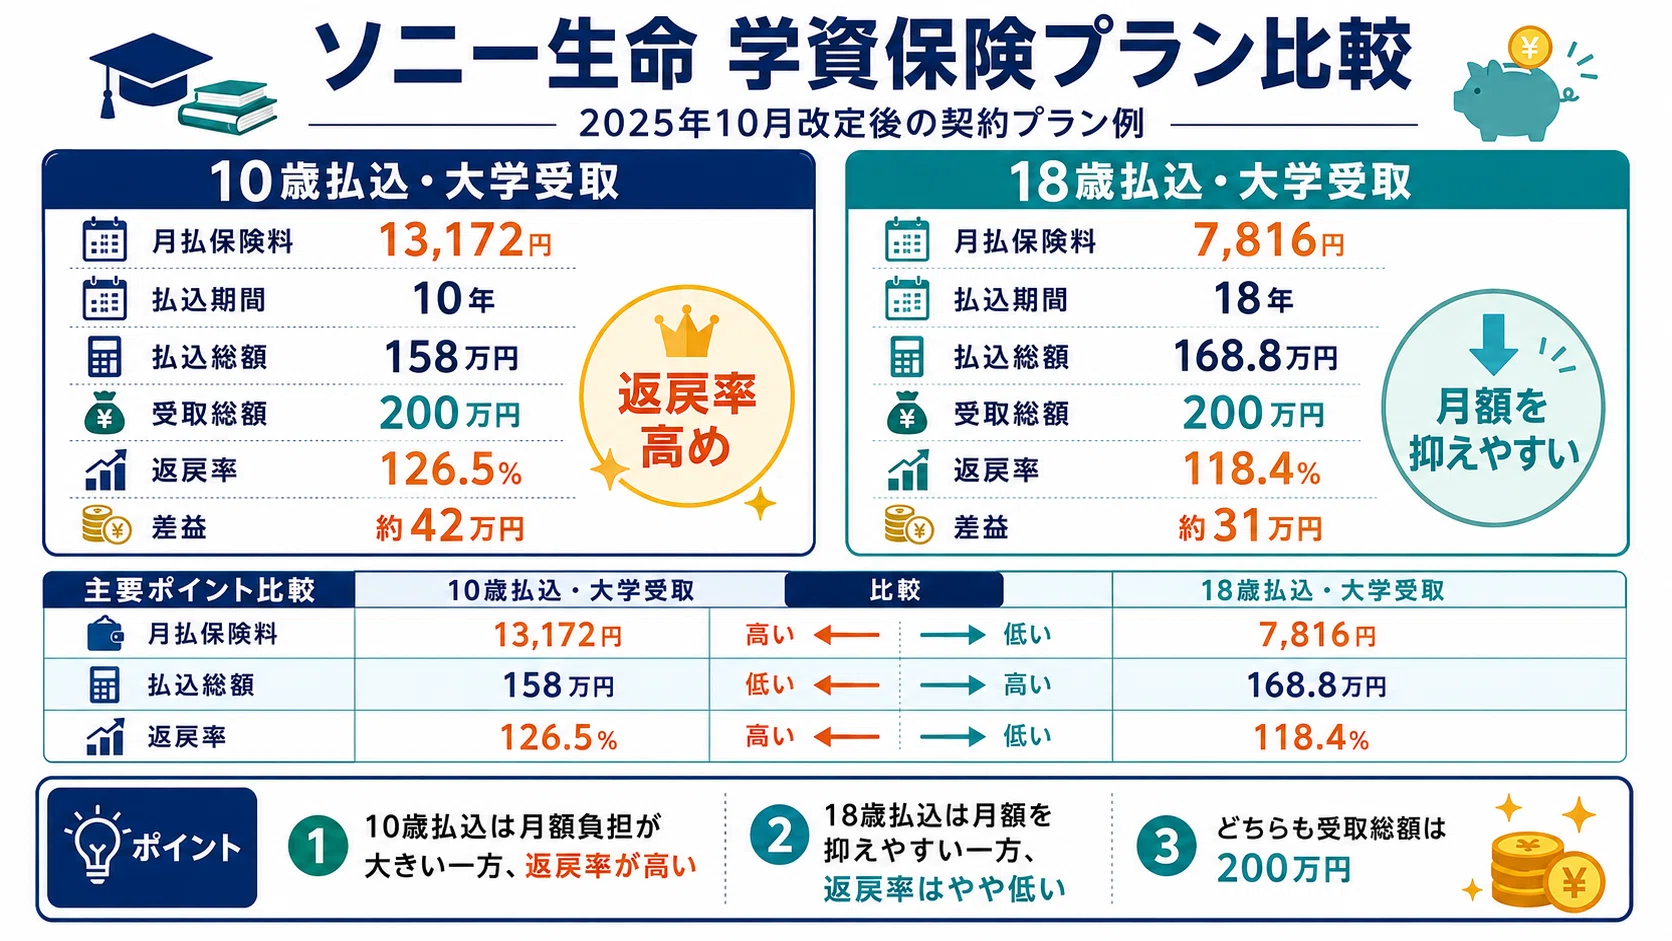
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
教育資金の準備は、単なる利回り計算にとどまらず、家計の資金流動性や家族の心理的安定性と密接に結びついています。自身の世帯構造や貯蓄耐性に合わない選択は、家庭内の経済的ストレスを生み出す温床となります。
学資保険を選ぶべき人の条件
- 貯蓄が苦手で、普通預金口座にあると使ってしまう世帯:強制的な口座引き落としによる天引き貯蓄機能が強力なストッパーとして機能します。
- 元本割れや市場暴落のストレスに耐えられない人:1円たりとも教育資金を減らしたくないという安全志向の強い家庭に向いています。
- 世帯主の死亡保障を手厚くし、確実に教育費を残したい人:保険料払込免除特約により、万一の事態でも子どもの進学ルートを完全に死守できます。
学資保険の契約に慎重になるべき人の条件
- 家計の余剰資金が少なく、途中解約の危険性が高い世帯:初期数年での解約は大幅な元本割れを招くため、流動性のある普通預金や定期預金の確保が先決です。
- すでに十分な死亡保障(定期保険・収入保障保険)を確保している人:学資保険の保障機能を重複して抱える必要性は薄くなります。
- インフレによる通貨価値の下落を極度に懸念する人:長期固定金利型の商品は、将来的な物価上昇に対して実質購買力が目減りするリスクを抱えています。
【学資保険 返戻率 ランキング】に関するよくある質問(FAQ)
Q1:返戻率を一番高くする契約プランはどのように組めばよいですか?
A1:特約(医療保障・育英年金等)を一切付けず、保険料の払込期間を「10歳払済」などの短期払込に設定してください。さらに資金に余裕があれば「全期前納払い」を選択し、受取総額を300万円以上の高額割引適用基準に設定することで、返戻率を限界まで引き上げることが可能です。
Q2:妊娠中から加入するメリットは本当にありますか?
A2:出産前の「出生前加入特則」を利用することで、出産後の多忙な時期を避けて落ち着いて手続きが完了できます。また、契約者である親の年齢が加齢する前の若い料率で固定できるため、実質的な保険料を抑え返戻率を高く保つ合理的なメリットがあります。
Q3:途中で保険料の支払いが厳しくなった場合の対処法はありますか?
A3:安易に解約すると元本割れを起こします。解約する前に、保険金の額を減額して月々の保険料を下げる「減額」や、以後の保険料支払いを停止してその時点の解約返戻金を元に保障を継続する「払済保険への変更」を保険会社に相談してください。
まとめ:今後の動向と失敗しないための判断基準
学資保険選びで決定的に重要なのは、表面的な知名度や一時的なお祝い金に惑わされず、「保障を省いた純粋な貯蓄性」と「払込期間の短縮設計」を徹底することです。安易な特約付加や長期払込は元本割れの引き金になります。
教育費準備の基本戦略は、大学進学時の最低防衛ラインを学資保険で確実にロックし、インフレへの備えを新NISAなどの成長資産でカバーする二刀流にあります。各社のシミュレーション数値を冷静に比較し、自らの家計余力と資金需要の時期に合致した最適なプランを選択してください。 (出典: 学資保険 返戻率 ランキング(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。