学資保険の利回りは低すぎる?2026年最新の返戻率と新NISA比較
子どもの誕生や進学を見据え、教育資金の積立を検討する家庭において、常に議論の的となるのが「学資保険の利回り」です。SNSや投資系メディアでは「新NISAがある時代に学資保険は不要」「利回りが低すぎて資産形成にならない」といった極端な意見も散見されます。
しかし、教育資金の準備は単なる投資の勝ち負けではなく、15年〜18年後に確実に現金を用意しなければならない「動かせない期限付きのミッション」です。2026年現在の最新金利環境、各社の最新設計プラン、そして税制優遇を踏まえた上で、学資保険の利回りと返戻率の真実を客観的データから徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の学資保険は、払込期間短縮や受取時期の工夫により返戻率105%〜109%前後を堅実に確保できる。
- 要点2:学資保険の最大の強みは「万が一の保険料払込免除」と「市場暴落の影響を受けない元本確定性」にある。
- 要点3:投資リターンを狙う新NISAと、土台の確実性を担保する学資保険を組み合わせる「ハイブリッド戦略」が最も合理的。
【利回りの真相】学資保険は本当に低すぎる?元本割れリスクの構造を解剖
「学資保険の利回りは雀の涙」と表現されるケースがありますが、この評価には数字のトリックが存在します。生命保険商品で用いられる「返戻率(へんれいりつ)」と、株式投資などで用いられる「年利回り(年平均利回り・IRR)」は計算の仕組みが根本的に異なります。
返戻率とは、払い込んだ保険料総額に対して将来受け取れる保険金総額の割合です。例えば総額300万円を払い込み、満期で315万円を受け取る場合の返戻率は105.0%となります。これを18年間の年利(複利計算)に換算すると年利0.4%〜0.6%程度となり、年利5%前後を想定する株式インデックス投資と比較すれば、確かに見劣りするように映ります。
ここで見落としてはならないのが、学資保険で生じる「元本割れの理由」です。ネット上で「損をした」と語られる事例の多くは、以下の3つのパターンに集約されます。
- 医療特約や育英年金特約の付加:子どもの医療保障や手厚い死亡保障をセットにすると、保険料の一部が掛け捨ての保障コストに充てられ、返戻率が100%を割り込みます。
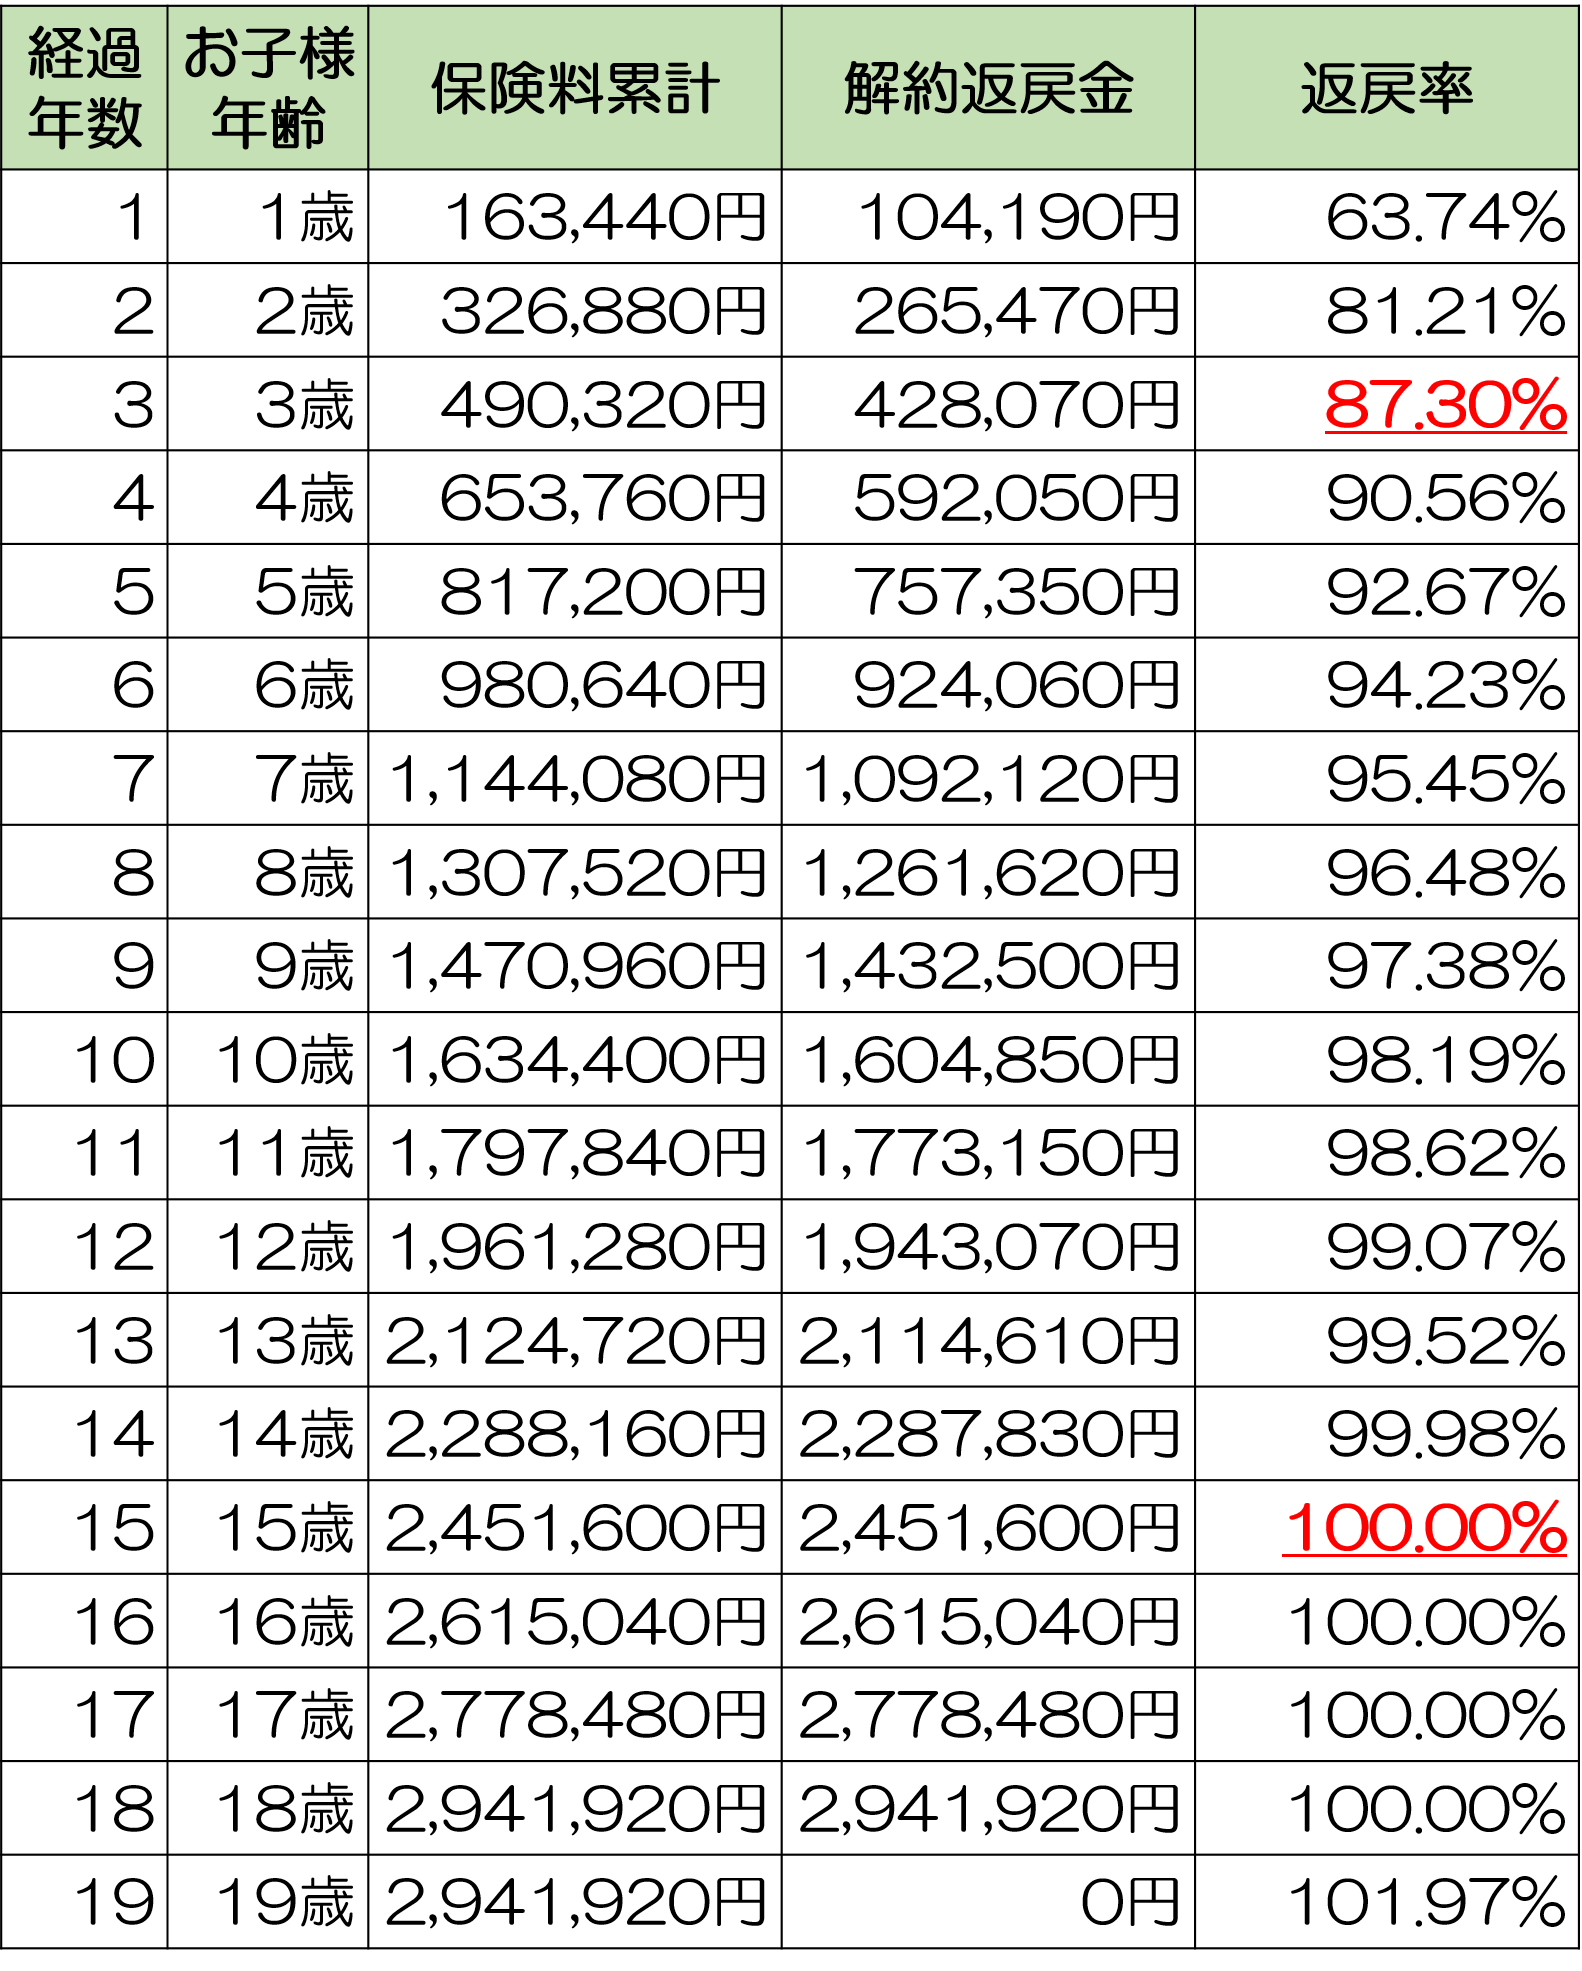
- 契約途中での早期解約:契約後数年で解約した場合、解約返戻金は払い込んだ金額を大幅に下回る設計になっています。
- 親の契約年齢が高い:契約者(親)の死亡保障コストが高くなるため、返戻率が低下します。
貯蓄性を最優先にする場合、余計な特約を完全に排除した「貯蓄特化型」を選ぶことが大原則です。元本割れのメカニズムを理解していれば、損失を被るリスクは極めて低く抑えられます。
【2026年最新】学資保険おすすめ返戻率ランキングとシミュレーション早見表
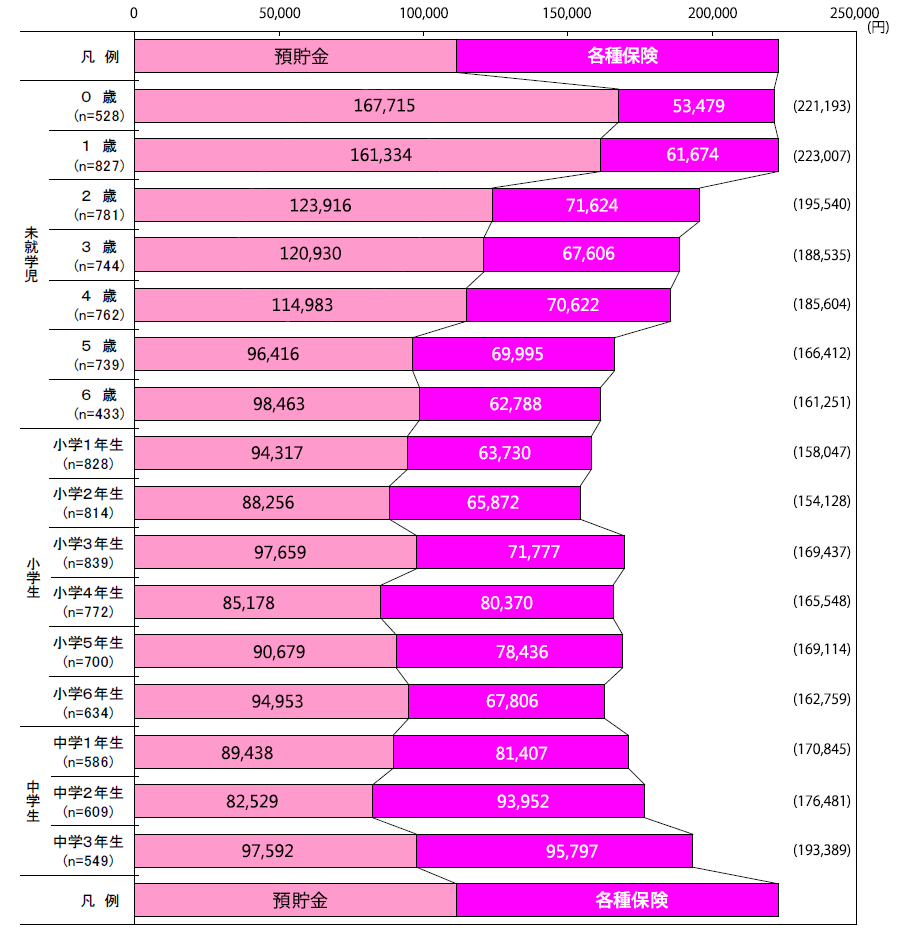
現在展開されている貯蓄型学資保険の中から、特に返戻率の高さと運用の確実性で評価を集める主要3社のプランを比較分析します。
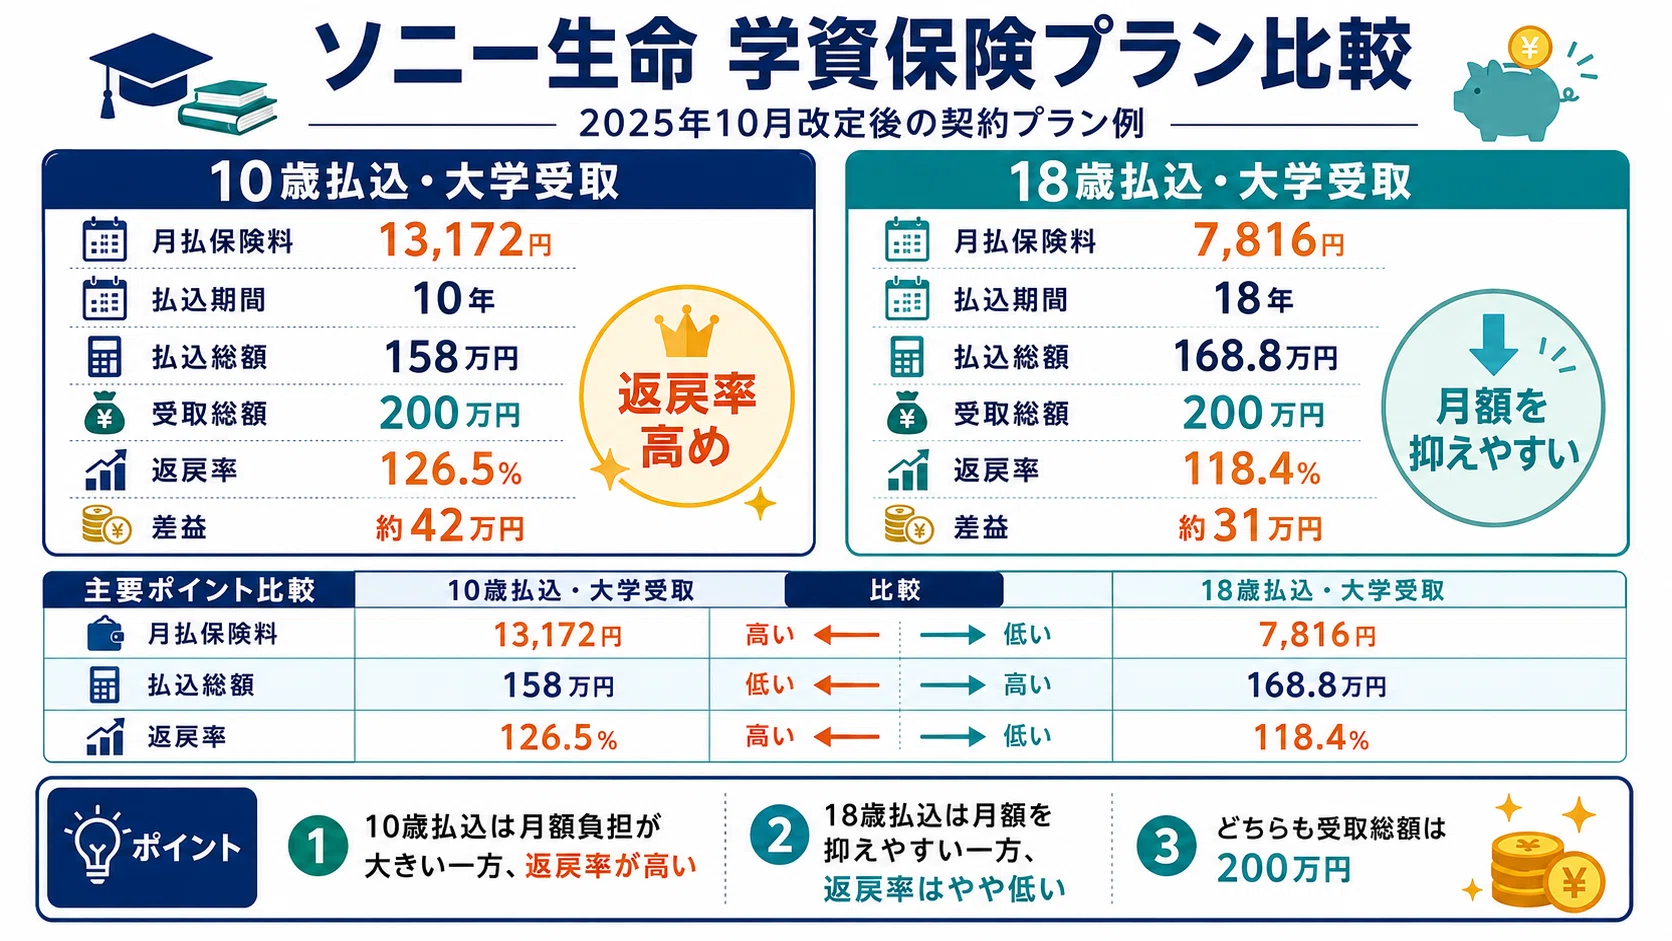
まず、長年にわたり業界トップクラスの返戻率を維持しているのがソニー生命 学資保険の利回りです。オーダーメイド設計が特徴で、高校卒業時(18歳)に満期金を一括受給する「III型」において、10歳払済などの短期払込を選択することで高い返戻率を実現しています。
続いて、返戻率の高さと分かりやすい商品設計で支持されるのが明治安田生命 つみたて学資の評判です。受取総額が高額になるほど高額割引が適用され、全期前納や10歳払済を活用することで業界最高水準の返戻率をマークします。
また、兄弟姉妹がいる家庭で強みを発揮するのがフコク生命 みらいのつばさ返戻率です。「兄弟割引」が適用されると返戻率が上乗せされる独自システムがあり、入園・入学ごとの祝金受取プラン(S型)と大学進学重点プラン(J型)からライフプランに合わせて選択できます。
以下のシミュレーション早見表は、各社の主力条件(契約者30歳男性・被保険者0歳・満期金300万円想定・保険料払込期間10歳まで)をベースに算出した客観的データ比較です。
| 保険商品・会社名 | 詳細・数値データ(返戻率目安) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ソニー生命「学資保険(無配当型)」 | 返戻率:約106.0%〜108.5% 払込期間:10歳払済・18歳満期 | 102.0%〜104.0% | 進学時期に合わせた受取時期の調整幅が広く、専任ライフプランナーによる相談体制が強固。 |
| 明治安田生命「つみたて学資」 | 返戻率:約106.5%〜109.0% 払込期間:10歳または15歳払済 | 102.0%〜104.0% | 大学4年間の分割給付(毎年均等受取)に強みがあり、基準保険金額が高額なほど返戻率が向上。 |
| フコク生命「みらいのつばさ」 | 返戻率:約104.5%〜107.2% (兄弟割引適用時) | 102.0%〜104.0% | 2人目以降の子どもの積立時に大きなコストメリット。据置据置利息の活用で受取時期を柔軟化可能。 |
| 一般的な都市銀行・定期預金 | 返戻率換算:約101.5%〜103.0% (18年間積立想定) | 100.5%〜102.0% | 流動性は高いものの、強制貯蓄機能や親の死亡保障(保険料払込免除)が一切存在しない。 |
最新の市場傾向を見ると、返戻率ランキング上位の商品はすべて「特約なし・短期払込」を前提としています。長期にわたる固定利率商品であるため、わずかな条件設定の違いが最終的な受取額に数万円〜十数万円の差を生み出します。
【徹底比較】学資保険と新NISAの決定的な違い|教育資金の防衛戦略
教育資金の積立先として学資保険と新NISAの比較は避けて通れません。両者は「目的」と「リスク構造」が根本的に異なります。
新NISA(つみたて投資枠など)の最大の魅力は、非課税枠を活用した高い期待リターンです。過去のデータ上、全世界株式や米国株式に15年以上分散投資した場合、年平均利回り4%〜7%程度のリターンが期待できるとされています。しかし、投資信託には「価格変動リスク」が常につきまといます。
大学進学という明確な期日が到来したまさにその年に、リーマンショック級の金融危機や市場暴落が発生した場合、評価額が30%〜40%目減りする可能性を排除できません。住宅購入や老後資金であれば「相場が回復するまで取り崩しを数年遅らせる」という軌道修正が可能ですが、子どもの大学入学金や授業料の納付期限は一切待ってくれません。
一方、学資保険の最大の防衛機能が「保険料払込免除特則」です。契約者である親が死亡、または高度障害状態になった場合、それ以降の保険料の払い込みは完全に免除され、将来約束されていた満期保険金は満額支払われます。新NISAでは、親に万が一のことがあればその時点で積立はストップし、その時の時価資産しか残りません。
すなわち、新NISAが「攻めの資産拡大ツール」であるのに対し、学資保険は「教育インフラを確実に完成させる防衛システム」と言えます。
【実態検証】利用者の生の声と現場目線で見えたリアルな後悔と満足
金融のプロや子育て世帯のコミュニティにおいて、学資保険に対してどのような本音が語られているのかを検証しました。ネット上の体験談や知恵袋、SNSの一次情報からは、明確な明暗が浮き彫りになっています。
【後悔した利用者の生の声】:
「勧められるがままに医療保障付きの学資保険に入ってしまい、満期時に計算したら15万円も元本割れしていてショックを受けた」「途中で家計が苦しくなり5年目で解約したところ、払込総額の7割程度しか戻ってこなかった」という声が目立ちます。これらは商品の仕組みを精査せず、流動性リスクを考慮しないまま契約したことが主因です。
【満足した利用者の生の声】:
一方で、「自分は意志が弱く口座にお金があると使ってしまう性格なので、強制的に毎月引き落とされる学資保険のおかげで無事に大学費用300万円を貯め切ることができた」「リーマンショックの際、株資産が激減して青ざめたが、学資保険だけは1円も減らず契約時の金額が確定していたため心底救われた」という体験談も数多く存在します。
行動経済学の観点からも、人間は「いつでも引き出せる資金」を別用途に使ってしまう「現在バイアス」を持っています。学資保険が持つ「あえて解約しづらいという不自由さ(コミットメント機能)」こそが、確実な資金確保を可能にする心理的防波堤として機能しているのです。
知らないと損する!生命保険料控除の節税効果と満期金の税金ルール
学資保険の実質的な利回りを押し上げる隠れた要素が「税制上のメリット」です。パンフレットに記載されている表面返戻率だけでなく、税負担の軽減効果を算入することで実質的なパフォーマンスはさらに向上します。
まず注目すべきは学資保険 生命保険料控除の節税効果です。学資保険の保険料は「一般生命保険料控除」の対象となります。所得税で年間最大4万円、住民税で最大2.8万円の所得控除が適用されます。
課税所得額に応じた概算ですが、年収500万円の世帯(所得税率10%・住民税率10%)が年間8万円以上の保険料を支払っている場合、所得税4,000円+住民税2,800円=年間約6,800円の税金が軽減されます。10年間で約6.8万円、18年間で約12万円の現金を節税によって手元に残す計算となり、この節税分を実質利益とみなすと実質返戻率はさらに1〜2%押し上がります。
次に、学資保険の満期保険金と税金の関係です。満期保険金を契約者本人が受け取る場合、税法上は「一時所得」として扱われます。一時所得には年間50万円の特別控除が認められており、以下の計算式が適用されます。
課税対象額 =(満期保険金総額 - 払込保険料総額 - 特別控除50万円)× 1/2
一般的な学資保険の受取差益(満期金と払込総額の差額)は数十万円程度に収まるため、他の同年度の一時所得がない限り、50万円の特別控除枠内に収まり所得税・住民税は非課税となります。この点は、利益に対して一律20.315%の税率がかかる通常の特定口座投資に対する明確なアドバンテージです。
さらに利回りを高めるテクニックとして、学資保険払込期間短縮のメリットが挙げられます。保険料の払込期間を「18歳まで」ではなく「10歳払済」や「12歳払済」に設定することで、保険会社側が運用できる期間が長くなり、返戻率を1〜3%程度引き上げることが可能です。家計の支出が本格化する中学生以降の負担をゼロにできる点でも極めて実用的な手法です。
【プロの結論】学資保険が向いている人・新NISA一本に絞るべき人の判断基準
教育資金の形成において「全員にとっての唯一の正解」は存在しません。各家庭の資産状況やリスク許容度に応じた明確な住み分けが不可欠です。
学資保険を選ぶべき家庭の条件
- 元本割れを絶対に避けたい家庭:大学入学時点で1円の元本毀損も許容できない場合。
- 貯蓄管理が苦手な家庭:口座にある預金を生活費やレジャーに使ってしまう傾向があり、強制的な天引きロックが必要な場合。
- 一家の大黒柱の死亡保障を手厚くしたい家庭:万が一の際に教育資金の積立を自動的に完結させたい場合。
- 所得控除枠が余っている家庭:生命保険料控除をまだ上限まで使い切っておらず、確実な節税効果を享受したい場合。
新NISA一本で進めるべき家庭の条件
- すでに十分な流動性預金がある家庭:万一の市場暴落時でも、現金預金から学費を全額キャッシュで支払えるバックボーンがある場合。
- インフレによる貨幣価値下落を最も警戒する家庭:大学授業料の高騰に対して株式リターンで対抗したい場合。
- 十分な掛け捨て死亡保険(収入保障保険等)に別個で加入している家庭:親の死亡リスクに対するヘッジが既に完了している場合。
現代の資産形成における最も賢明なアプローチは、0か100かの二者択一ではありません。「大学授業料の最低限のベース(例:200万〜300万円)は学資保険で確実にロックし、余力資金や上乗せ分を新NISAのインデックス投資で増やす」というハイブリッド戦略こそが、教育資金の破綻を防ぐ最強のポートフォリオ設計です。
【学資保険 利回り】に関するよくある質問(FAQ)
Q1:学資保険の利回りは年利何パーセントくらいですか?
A1:現在の返戻率トップクラスの商品(返戻率106%〜109%前後)を18年間の複利年利(IRR)に換算すると、実質年利は約0.4%〜0.7%程度となります。預金金利よりは有利ですが、株式投資の利回り(3%〜7%)よりは低くなります。ただし、親の死亡時の保険料払込免除や税金の生命保険料控除を含めると、実質的な経済的価値はさらに高くなります。
Q2:途中で保険料が払えなくなったら元本割れを回避できませんか?
A2:すぐに解約してしまうと解約返戻金が元本を大きく割り込みます。払込が困難になった場合は、解約するのではなく「払済保険(はらいずみほけん)」への変更を検討してください。以後の保険料支払いをストップし、その時点の責任準備金をベースにした減額された満期金を受け取る形にすることで、損失を最小限に抑えられます。
Q3:新NISAと学資保険はどちらを優先して始めるべきですか?
A3:子どもの年齢が0歳〜1歳など早いうちであれば、まずベースとなる学資保険(または児童手当を原資とした手堅い積立)を確保し、余剰資金で新NISAをスタートするのが定石です。学資保険は契約年齢が若いほど返戻率が高くなるため、加入するなら0歳時が最も有利です。
まとめ:今後の動向と失敗しないための判断基準
学資保険は「資産を爆発的に増やす投資商品」ではありません。しかし、「何があっても我が子の進学費用だけは絶対に死守する」という目的において、これほど堅牢に設計された金融ツールは他にありません。
利回りの数値だけを見て切り捨てるのではなく、生命保険料控除による節税メリット、保険料払込免除特則というセーフティネット、そして満期時期をピンポイントで合わせられる元本確定の安心感を総合的に評価することが大切です。
まずは家計の収支と将来必要な学費をシミュレーションし、家庭のリスク許容度に合わせた最適な教育資金ポートフォリオを構築してください。 (出典: 学資保険 利回り(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。