【2026年最新】学資保険返戻率の真実!元本割れの罠と失敗しない選び方
子どもの将来を左右する教育資金づくりにおいて、かつて王道とされた学資保険が大きな転換期を迎えています。物価高やインフレが家計を直撃する2026年の現在、「新NISA一択で良いのではないか」「低金利の学資保険は意味がない」という極端な意見がSNSを中心に飛び交う一方、着実に資金を確保したい子育て世帯の間では、元本割れを回避しながら利回りを底上げする現実的な選択肢として再び熱い視線が注がれています。
学資保険を検討する親が真っ先に直面するのが「返戻率」という数字の壁です。パンフレットに踊る魅力的な数値を信じて契約したものの、特約の付けすぎや中途解約によって手痛い元本割れを被る事例は後を絶ちません。本稿では、大手保険各社が提示する最新データの裏側を徹底解剖し、後悔しない教育資金計画の道筋を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の学資保険返戻率は、払込期間の短期化や全期前納を駆使することで105%〜108%前後の水準を確保可能。
- 要点2:医療特約などの付加や無理な積立設定による途中解約が、受取総額を激減させる元本割れの二大要因。
- 要点3:新NISAによる運用と学資保険の強制貯蓄・保険料払込免除特約を組み合わせる「ハイブリッド防壁」が最も堅実な選択肢。
【2026年最新】学資保険返戻率ランキングと元本割れの真相|どこが一番高いのか?
「どの商品が最も増えるのか」という疑問に対し、表面的な利率だけを見て契約するのは危険です。教育資金準備の現場において、学資保険返戻率の計算方法詳細は「受取保険金総額 ÷ 払込保険料総額 × 100」という極めて単純な計算式で導き出されます。しかし、この計算式に組み込まれる変数は、親の年齢、契約形態、払込期間によって劇的に変動します。
独自に業界の契約条件を精査した学資保険返戻率ランキングの上位勢を見ると、トップクラスを維持しているのがソニー生命と明治安田生命です。受取総額300万円前後の設計において、払込期間を10歳までに短縮した場合、両社は105.0%〜108.5%前後の返戻率をマークします。ただし、これは無駄な特約を一切排した「貯蓄特化型」の純粋なプランに限定された数字です。
| 保険会社・商品名 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ソニー生命 学資保険(無配当)Ⅲ型 | 返戻率:約105.5%〜107.8% (10歳払済・大学進学時重点給付) | 業界平均:101.5%〜103.0% | 大学4年間の分割受け取りに対応。専任ライフプランナーによる設計の柔軟性が強み。 |
| 明治安田生命 つみたて学資 | 返戻率:約106.0%〜108.5% (全期前納・15歳受取開始モデル) | 業界平均:101.5%〜103.0% | 一括または短期での前納割引を活用した場合の爆発力がトップクラス。純粋貯蓄志向向け。 |
| フコク生命 みらいのつばさ(J型) | 返戻率:約103.5%〜105.2% (兄弟割引適用時・11歳払済) | 業界平均:101.5%〜103.0% | 兄弟姉妹が加入している場合の割引恩恵が大きい。祝金据え置きによる利息上乗せも選択肢。 |
| 日本生命 ニッセイ学資保険 | 返戻率:約102.0%〜104.0% (5年ごと配当付・高校進学時祝金なし) | 業界平均:101.5%〜103.0% | 大手ならではの窓口網と圧倒的な安心感。返戻率は特化型に一歩譲るが堅実さは随一。 |
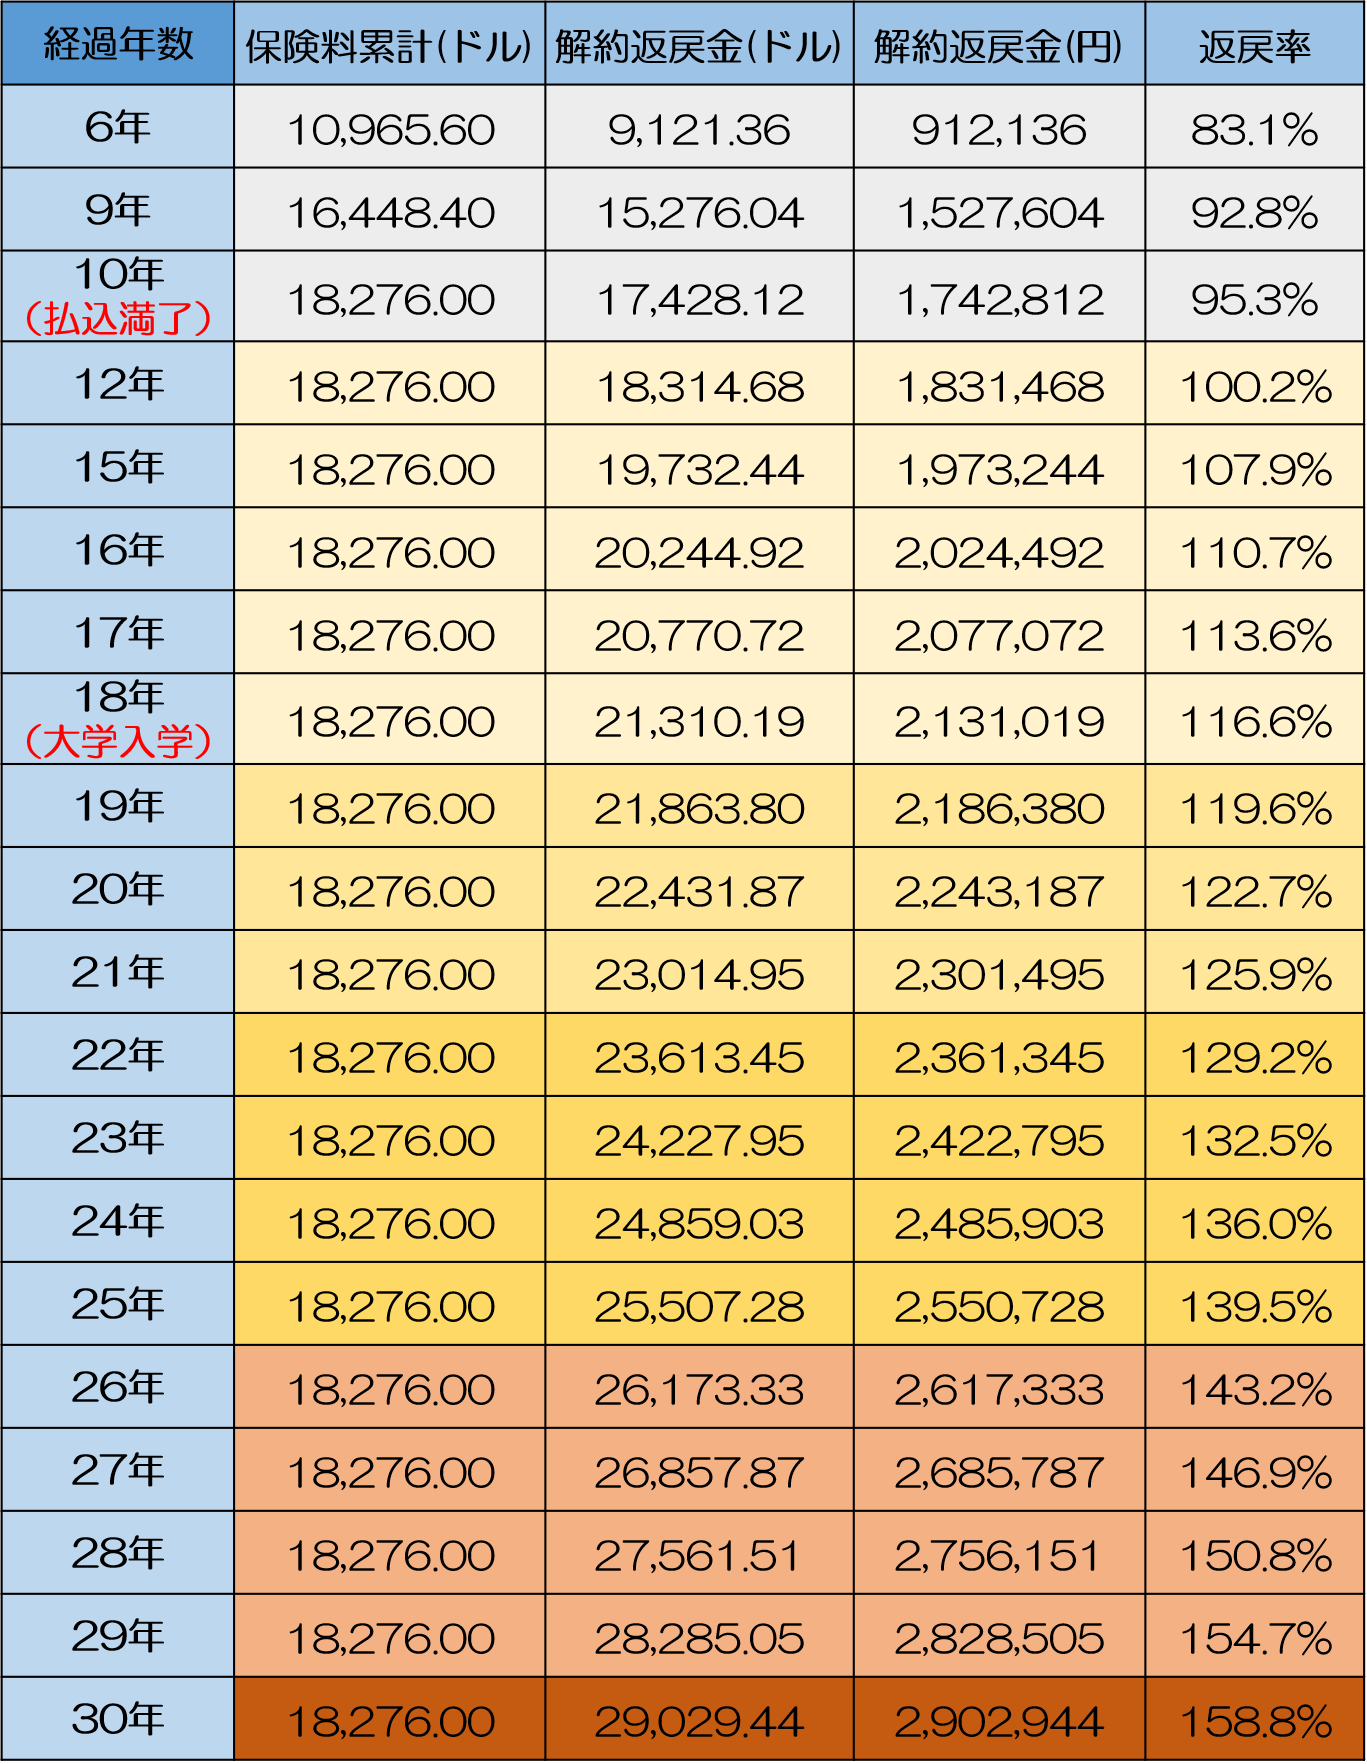
表から明らかな通り、数字上の優劣は「払込完了の時期」に依存しています。加入から受取までの据置期間が長ければ長いほど運用益が積み上がる仕組みであり、18歳満期まで毎月ダラダラと払い続ける設計を選んでしまうと、返戻率は100%〜102%程度まで急落します。契約前の前提条件を揃えずにランキングの数値だけを比較するのは、判断を見誤る最大の引き金となります。
なぜ元本割れが起きるのか?学資保険の元本割れ理由と隠された落とし穴
「元本が保証されると思って加入したのに、満期で計算したら払込総額を下回っていた」という悲痛な相談が後を絶ちません。この現象を引き起こす学資保険の元本割れ理由は、金融商品の仕組みを誤認したまま契約書にサインしてしまう構造にあります。
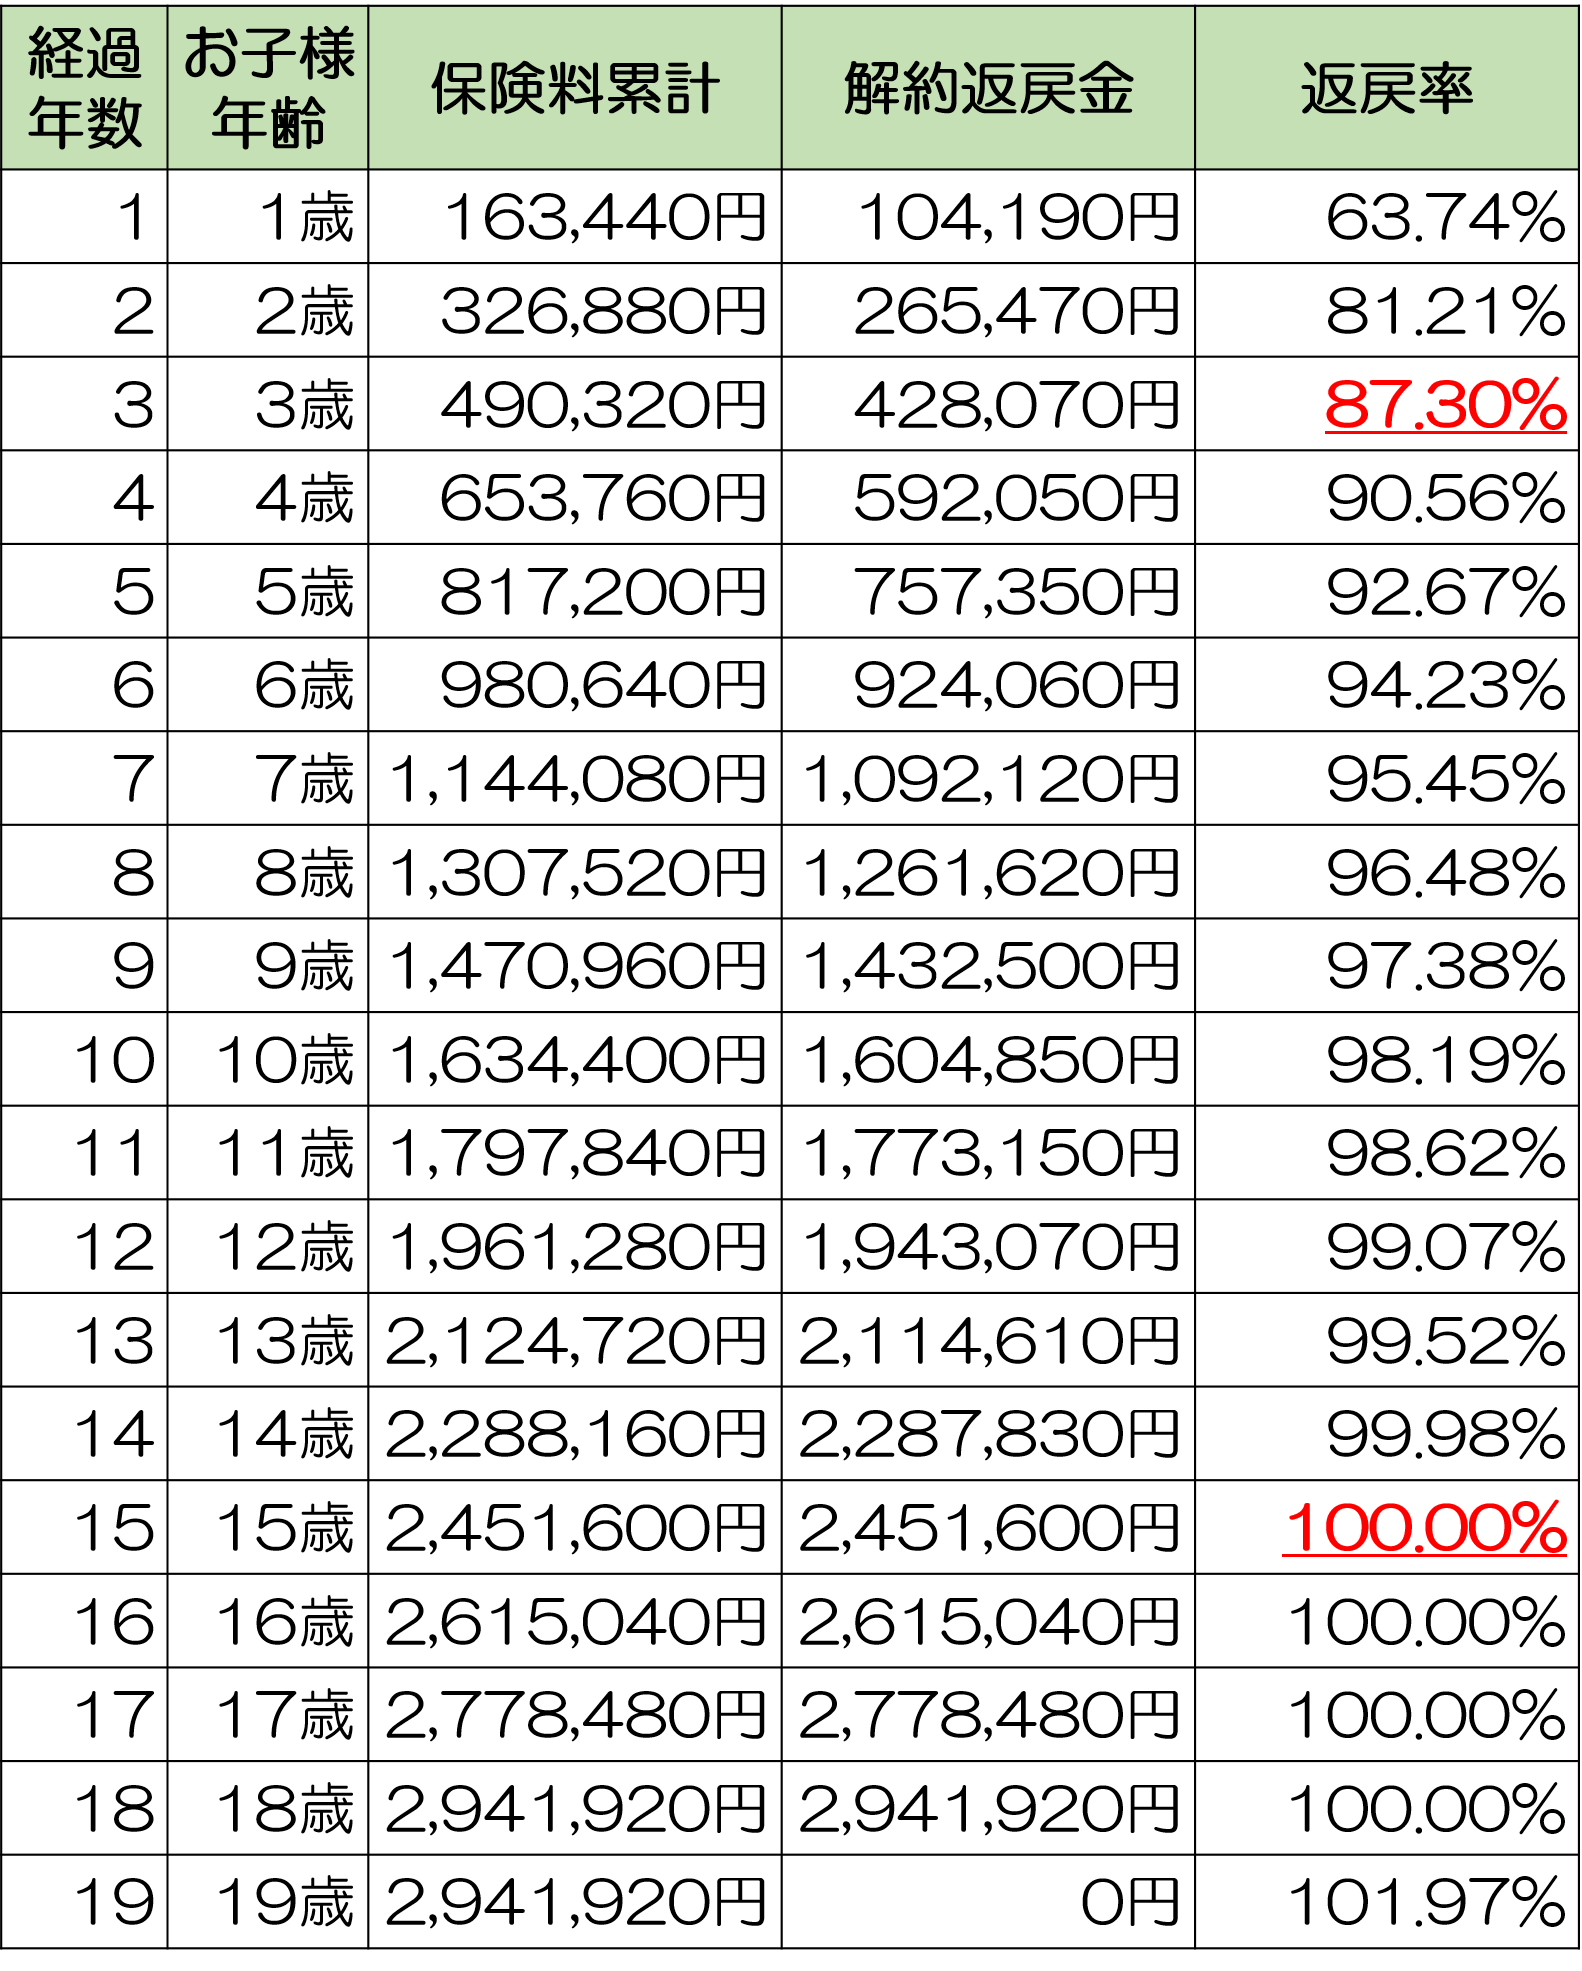
代表的な要因が、セールストークに流されて付帯してしまう「医療特約」や「育英年金特約」です。子どもの入院保障や、親の死亡時に毎年養育費が給付される特約は、一見すると手厚い親心を満たしてくれます。しかし、これらの特約費用は「掛け捨て」として積立金から毎月差し引かれます。月額数百円から千円程度の特約料であっても、18年間の総額では20万円以上のコストに膨れ上がり、本来得られるはずだった利回りを食いつぶして返戻率90%台の元本割れを招くのです。
さらに深刻な打撃を与えるのが、学資保険途中解約のデメリットです。子どもの成長に伴う出費の増加や予期せぬ収入減によって保険料が払えなくなり、加入から数年で解約した場合、戻ってくる解約返戻金は支払った額の50%〜70%程度に激減します。生命保険会社は集めた保険料から初期費用や人件費を前倒しで回収するため、契約初期の解約返戻金立ち上がりは極めて低く設定されています。この「流動性リスク」を計算に入れずに無理な積立額を設定することが、取り返しのつかない損失を生む構図となっています。
主要3社の現場評価|ソニー生命・明治安田生命・フコク生命の口コミとリアル
教育資金の相談窓口や大手コミュニティでは、各社の対応や使い勝手を巡って熱い議論が交わされています。契約者の手記や現場取材から見えてきたリアルな実態を検証します。
まず、高返戻率の代名詞とされるソニー生命学資保険の評判は、プランニングの精度において高い支持を得ています。ある都内在住の30代父親は「長男の誕生時にFPと面談し、高校受験と大学初年度の費用ピークを分単位で計算して組み立てた。受取時期を進学直前の1月に前倒しできたため、推薦入試の納付金に慌てずに済んだ」と証言します。受け取りタイミングを契約者の進路戦略に合わせて細分化できる自由度が、几帳面な保護者層から絶大な信頼を集めています。
一方、純粋な利回り重視層から圧倒的な支持を集めるのが明治安田生命学資保険返戻率の優位性です。「余計な付帯サービスはいらないから、とにかく少しでも増やして受け取りたい」という共働き世帯が、ボーナスや出産祝金を元手に「全期前納」や「10歳払済」を選択するケースが目立ちます。余剰資金を一気に投入して固定高利回りを確定させる手法は、投資の不確実性を嫌う層にとって盤石の選択肢として機能しています。
対照的に、家族構成を活かした独自路線で評価されているのがフコク生命学資保険口コミに現れる兄弟割引です。「年子や2歳差で子どもが生まれた家庭にとって、2人目以降の保険料割引は家計の固定費削減に直結する」と語る利用者の声は多く、幼稚園から高校までの入学節目ごとに祝い金が小刻みに出る「ステップ型」を選べる柔軟性も、公立から私立への進学ルートを模索する家庭の実情に寄り添っています。
噂の真偽を徹底検証|学資保険とつみたてNISAの比較から見る最適解
現代の親たちが最も頭を悩ませる論題が、学資保険とつみたてNISAの比較です。SNS上の教育資金準備のネットの反応を観測すると、「今どき学資保険に入るのは金融リテラシーが低い証拠」「NISAの全世界株式インデックス投資なら年利5%で増える」といった極論が目立ちます。しかし、現場の資産運用アドバイザーはこの風潮に警鐘を鳴らします。
客観的な事実として、長期分散投資を前提とする新NISAの期待リターンは学資保険の数値を遥かに凌駕します。しかし、投資には元本割れ期間が存在します。子どもが18歳を迎える大学入学のタイミングで、歴史的な金融危機や同時不況が直撃した場合、暴落した資産を現金化して入学金を納付しなければならないという致命的な弱点を抱えています。「進学時期は1年待てない」という教育資金特有のタイムリミットにおいて、出口の価格変動リスクは親にとって計り知れない心理的重圧となります。
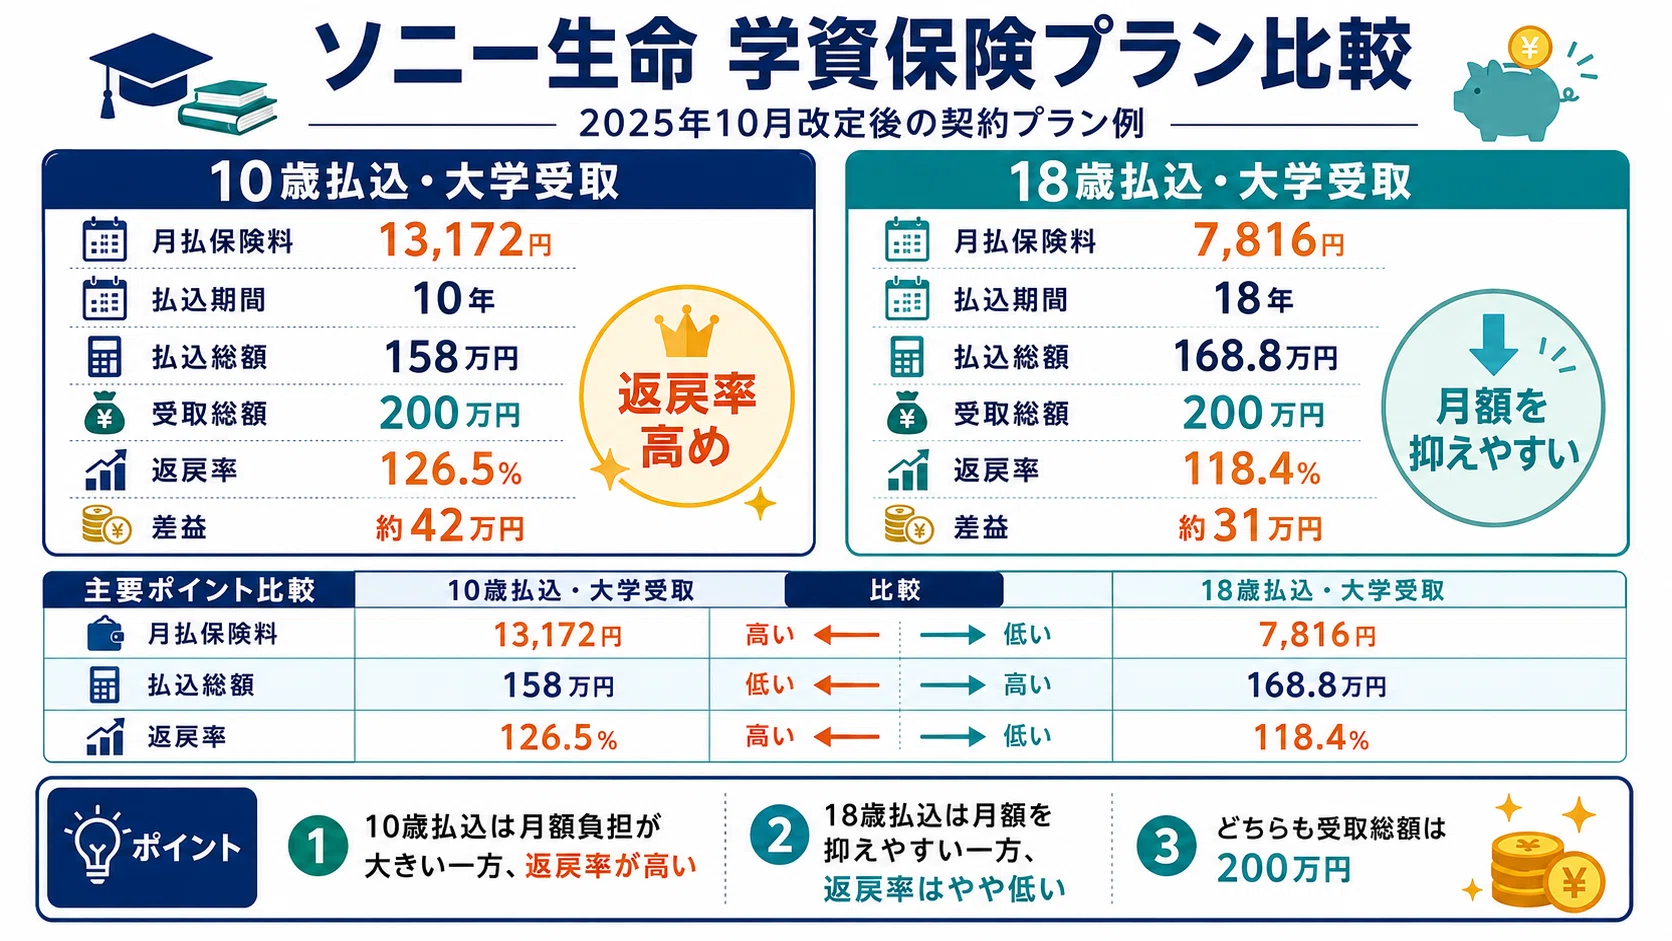
各家庭の資産状況を踏まえた学資保険シミュレーション比較を行うと、現在の正解は「二者択一」ではなく「役割分担」にあることが分かります。大学入学金や初年度授業料といった「絶対に欠損が許されない200万円〜300万円」を元本確定型の学資保険でロックし、留学費用や下宿代の足しにする「上乗せ資金」を新NISAの成長枠で運用するハイブリッド戦略こそが、インフレ耐性と安全性を両立させる最も合理的な防衛策です。
一般に知られていない盲点|学資保険加入タイミングの真相と損をしない裏ワザ
返戻率を1%でも引き上げるために見逃せないのが、学資保険加入タイミングの真相です。多くの保護者は「子どもが生まれて落ち着いてから」と後回しにしがちですが、これこそが返戻率を低下させる見えない罠です。
学資保険は、子どもの月齢が進むほど保険会社の運用期間が短くなるため、月々の保険料が上昇します。さらに見落とされがちなのが「契約者である親の年齢」です。1歳年齢を重ねるだけで親の万一のリスク料が加算され、結果として払込総額が増大して返戻率が低下します。そのため、最もお得なタイミングは「妊娠中(出産前140日前後)」または「0歳0ヶ月」の段階での加入です。出生前加入特則を利用すれば、誕生直後の慌ただしい時期を避け、最安の保険料レートを確定させることができます。
さらに返戻率を極限まで高める裏ワザとして、支払い方法の最適化が挙げられます。「月払い」を「年払い」に変更するだけで返戻率は約1%前後向上し、手元資金に余裕があるなら「全期前納」を選択することで2%〜3%以上の利息効果を得られます。同じ保険商品であっても、払い方の工夫ひとつで数万円から十数万円の差が生まれる事実は、契約前に知っておくべき決定的な情報です。
【プロの結論】家族社会学と心理的防壁から見出すべき教訓
教育資金の準備を単なる金融工学の損得勘定だけで捉えると、本質を見失います。家族社会学の視座に立つと、日本社会において学資保険が長年支持されてきた背景には、人間の脆弱な意思決定を補正する「心理的バウンダリー(境界線)」としての役割が存在します。
行動経済学が示す通り、人間は「将来の大きな利益」よりも「目先の消費の誘惑」を優先してしまう現在バイアスから逃れられません。いつでも引き出し可能な預貯金や証券口座に教育資金を置いていると、マイホームの頭金や車の買い替え、予期せぬ生活費の補填として取り崩してしまう家庭が後を絶ちません。一度加入すると容易に解約できない学資保険の「不自由さ」こそが、子どもの権利である教育資金を生活防衛費から不可侵な領域として聖域化する強力な防壁となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これらすべての構造を踏まえ、学資保険おすすめ2026年最新の判断軸として、各家庭がどちらの陣営に属するかを客観的に見極める基準を提示します。
【学資保険への加入を強く推奨する家庭】
・自己規律による毎月の積立投資が苦手で、あれば使ってしまう自覚がある世帯
・リスク資産の暴落に耐えられるメンタルがなく、元本確定の安心感を最優先したい世帯
・一家の大黒柱に万一の事態があった際、以降の教育資金積立を確実に免除させたい世帯(契約者死亡時の保険料払込免除機能は生命保険にしかない特権)
・祖父母からの生前贈与や手元余剰金を、確実に18歳時点へタイムカプセルのように届けたい世帯
【学資保険への加入を慎重に見送るべき家庭】
・すでに十分な生活防衛資金と純資産を保有し、教育費をキャッシュフローで賄える世帯
・自発的な積立投資を10年以上継続できる確固たる金融リテラシーと自己規律がある世帯
・近い将来、転職や住宅購入等で家計バランスが崩れ、途中解約のリスクが極めて高い世帯
・インフレによる現金実質価値の目減りに対して極度の忌避感を持つ世帯
【学資保険の返戻率】に関するよくある質問(FAQ)
Q1:返戻率が100%を下回る(元本割れする)最大の原因は何ですか?
A1:最大の原因は「医療特約や育英年金特約などの掛け捨て特約を付加すること」と「満期を迎える前に途中解約すること」です。純粋な貯蓄を目的とする場合は特約をすべて外し、子どもの医療保障は自治体の医療費助成制度や共済などの安価な別枠で確保するのが鉄則です。
Q2:途中で保険料の支払いが厳しくなった場合、解約する以外の回避策はありますか?
A2:すぐに解約してはなりません。保険料の支払いをストップしてその時点の解約返戻金をもとに保障額を減額して契約を継続する「払済保険への変更」や、解約返戻金の一定範囲内で借入れを行う「契約者貸付制度」を活用することで、元本割れの傷口を最小限に抑えながら契約を維持できます。
Q3:学資保険の満期保険金を受け取る際、税金はかかりますか?
A3:契約者と受取人が同一(例:親が契約して親が受取)の場合、受取差益は「一時所得」として扱われます。一時所得には最高50万円の特別控除があるため、受取総額から払込総額を引いた利益が50万円を超えない限り、一般の会社員であれば所得税は課税されません。昨今の返戻率水準であれば、多くの場合非課税枠内に収まります。
Q4:祖父母が孫のために契約することは可能ですか?
A4:可能です。多くの保険会社で祖父母契約が認められています。ただし、祖父母が契約者となって保険料を支払い、満期金を親や孫が受け取る形態にすると「贈与税」の課税対象となる場合があります。税務トラブルを避けるためには、契約形態と受取人の名義設定を事前に専門家へ確認することが不可欠です。
まとめ:教育資金準備で後悔しないための判断基準
学資保険の返戻率は、単なるパーセンテージの競い合いではありません。その数値の裏には、払込期間の前倒し、余計な特約の削ぎ落とし、そして何より途中で投げ出さない家計設計という緻密な戦略が存在します。
教育資金の準備に万能の正解は存在しませんが、致命的な失敗を避ける方法は明確です。市場の波に翻弄されない「絶対防衛ライン」としての学資保険と、経済成長の果実を取り込む「成長アクセル」としての新NISA。それぞれの長所と限界を正しく理解し、自らの家計体力に合致した仕組みを早期に整えることこそが、18年後に子どもへ贈る最高のギフトとなるはずです。 (出典: 学資 保険 返戻 率(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。