学資保険の返戻率で損しない鉄則!元本割れの真相と2026年最新比較
子どもの進学資金を確実に準備する手段として、改めて見直されている学資保険。日本銀行の金融政策修正に伴う金利動向の変化を受け、2026年現在の保険市場では各社が提示する「返礼率(正式名称:返戻率)」に再び高い関心が集まっています。新NISAなどの投資信託による資産形成が普及する一方で、「絶対に減らせない教育資金の防波堤」として保険を選択する家庭は根強く存在します。
しかし、ネット上の広告やランキングの数字だけを鵜呑みにして契約すると、「満期を迎えたら払い込んだ額より少なくなっていた」「一番お金が必要な大学出願時に保険金が間に合わなかった」という深刻な失敗に陥りかねません。本稿では、大手生保各社の最新シミュレーションや契約現場の実態をもとに、損をしないための判断基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:返戻率の計算は「受取総額÷払込保険料総額×100」であり、100%を下回ると元本割れとなるため、余計な特約を省いた「貯蓄特化型」の設計が必須。
- 要点2:ソニー生命、明治安田生命、フコク生命、日本生命など主要各社で返戻率や受取時期に明確な設計差があり、払込期間の短縮や一括払い(全期前納)で返戻率を引き上げられる。
- 要点3:近年急増する総合型・学校推薦型選抜(年内入試)に対応するため、満期時期を満18歳の「誕生日」ではなく「高校3年の秋(17歳満期など)」に設定する出口戦略が成否を分ける。
【2026年最新】学資保険の返戻率で損をしないための決定的な理由と真実
学資保険を検討する際、誰もが目にする「返戻率(へんれいりつ)」とは、払い込んだ保険料の総額に対して、将来受け取れる保険金・祝金の総額が何%になるかを示した指標です。たとえば総支払額が300万円で受取総額が315万円であれば、返戻率は105.0%となります。
なぜ今、この数値の精査が決定的に重要視されるのでしょうか。背景には、2026年の家計を取り巻くインフレ圧力と進学費用の高騰があります。大学4年間の学費や一人暮らしの生活費は上昇を続けており、教育資金計画には1万円単位の狂いも許されません。学資保険おすすめ2026年最新の比較情報を見極める上で押さえるべきは、単なる表面上の利率ではなく、「実質的な利回り」と「受取タイミングの確実性」です。
投資信託のような価格変動リスクを負わず、契約時に将来の受取額を確定できる点が学資保険の最大の強みです。しかし、契約プランの設計を誤れば、確定利回りの恩恵を享受するどころか、大切な教育原資を削ってしまう事態に直面します。
学資保険が元本割れする3大理由|保障特約の罠と早期解約の盲点
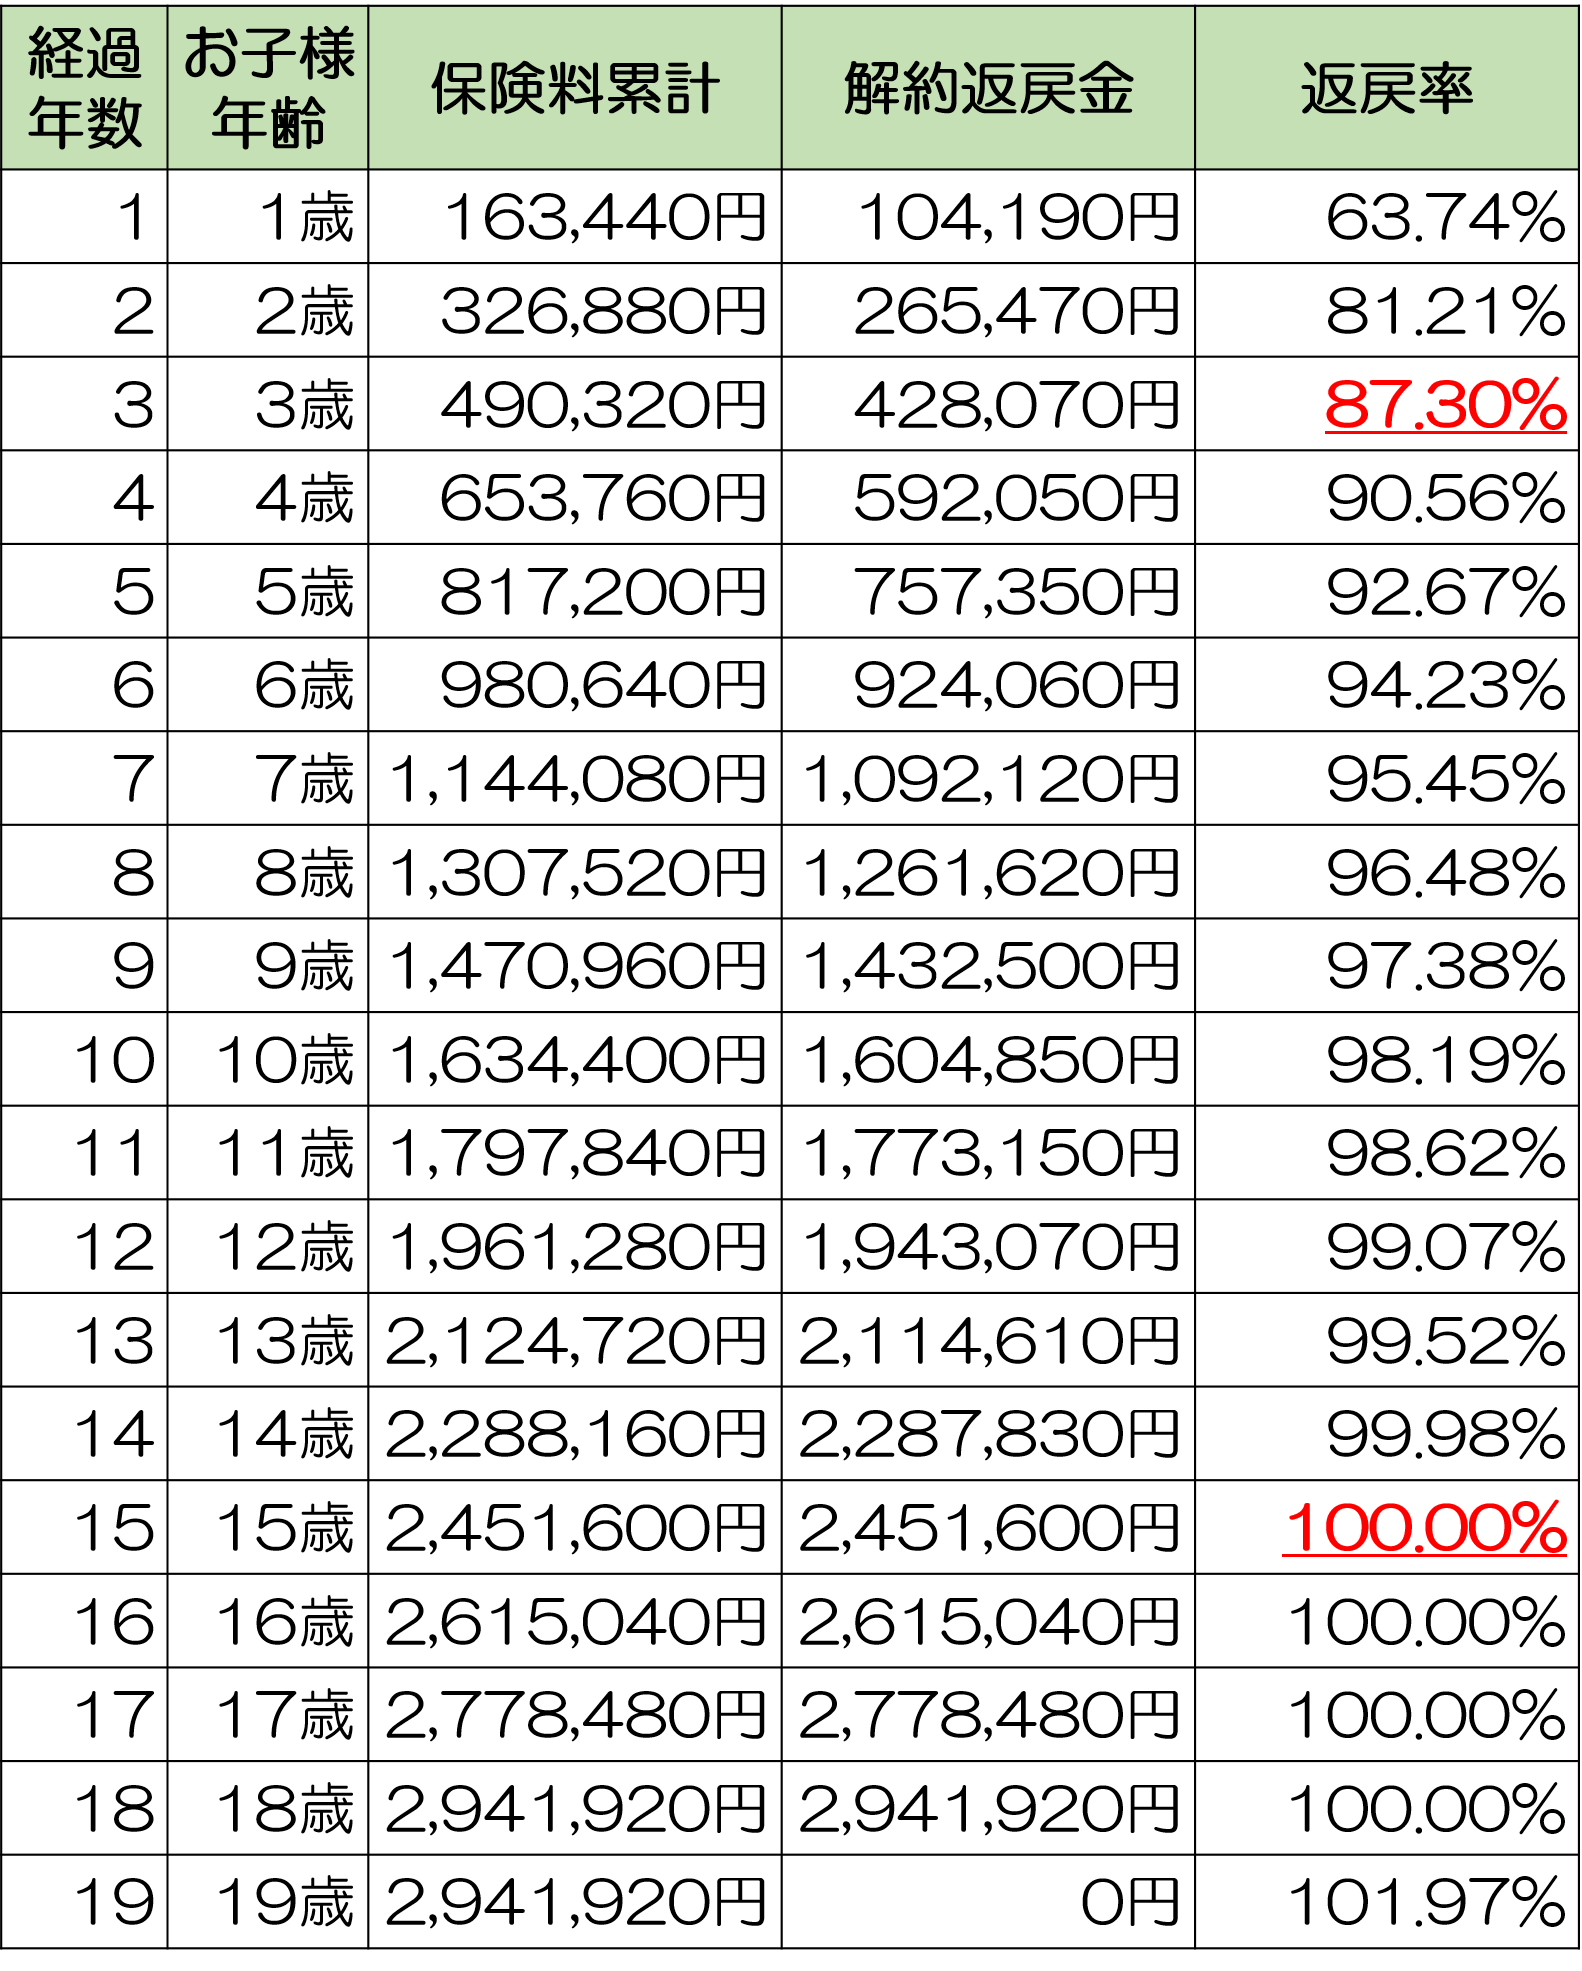
「保険に入っていれば勝手にお金が増える」という認識は明確な誤解です。現場のファイナンシャルプランナーへの取材でも、加入後に「思っていた金額と違う」と後悔する相談が後を絶ちません。学資保険元本割れ理由の深層には、主に3つの構造要因が存在します。
第1の要因は、医療保障や死亡特約などの「付加特約」によるコスト控除です。子どもの入院日額給付や育英年金といった特約を上乗せすると、毎月の保険料の一部が掛け捨ての保障費用に充当されるため、貯蓄効率が大幅に低下します。学資保険デメリット真相として最も注意すべきは、良かれと思って手厚い保障を盛った結果、返戻率が90〜95%前後に落ち込み、明確な元本割れを引き起こす現象です。
第2の要因は、保険料の払込期間が長すぎることです。子どもの高校卒業(18歳)まで毎月払い続ける設定にすると、保険会社側で資金を運用できる期間が短くなり、返戻率の伸びが抑制されます。一方、10歳や15歳など早い段階で払い込みを終える「短期払済」を選択すれば、据置期間が長くなり、返戻率を103〜108%程度まで押し上げることが可能です。
第3の要因は、中途解約に伴う解約控除ペナルティです。学資保険は長期保有を前提とした金融商品であるため、加入から数年以内に家計の急変などで解約した場合、戻ってくる解約返戻金は払い込み総額を大幅に下回ります。
なお、契約者(親)が万一死亡または所定の高度障害状態になった際、以降の保険料支払いが免除されつつ満期金は全額支払われる「保険料払込免除特約メリット」は、基本プランに標準付帯されているケースが大半です。この特約こそが、単なる銀行預金や積立投資にはない学資保険固有のリスクヘッジ機能といえます。
【主要4社徹底比較】2026年最新の返戻率シミュレーションと特徴
各社の学資保険シミュレーション比較を行う際は、30歳男性・子ども0歳・満期受取総額300万円前後の標準的なモデルケースを基準に精査することが鉄則です。ここでは、学資保険返礼率ランキングの上位常連であるソニー生命、明治安田生命、フコク生命、日本生命の4社を比較検証します。
| 保険会社・商品名 | 詳細・数値データ(返戻率目安) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
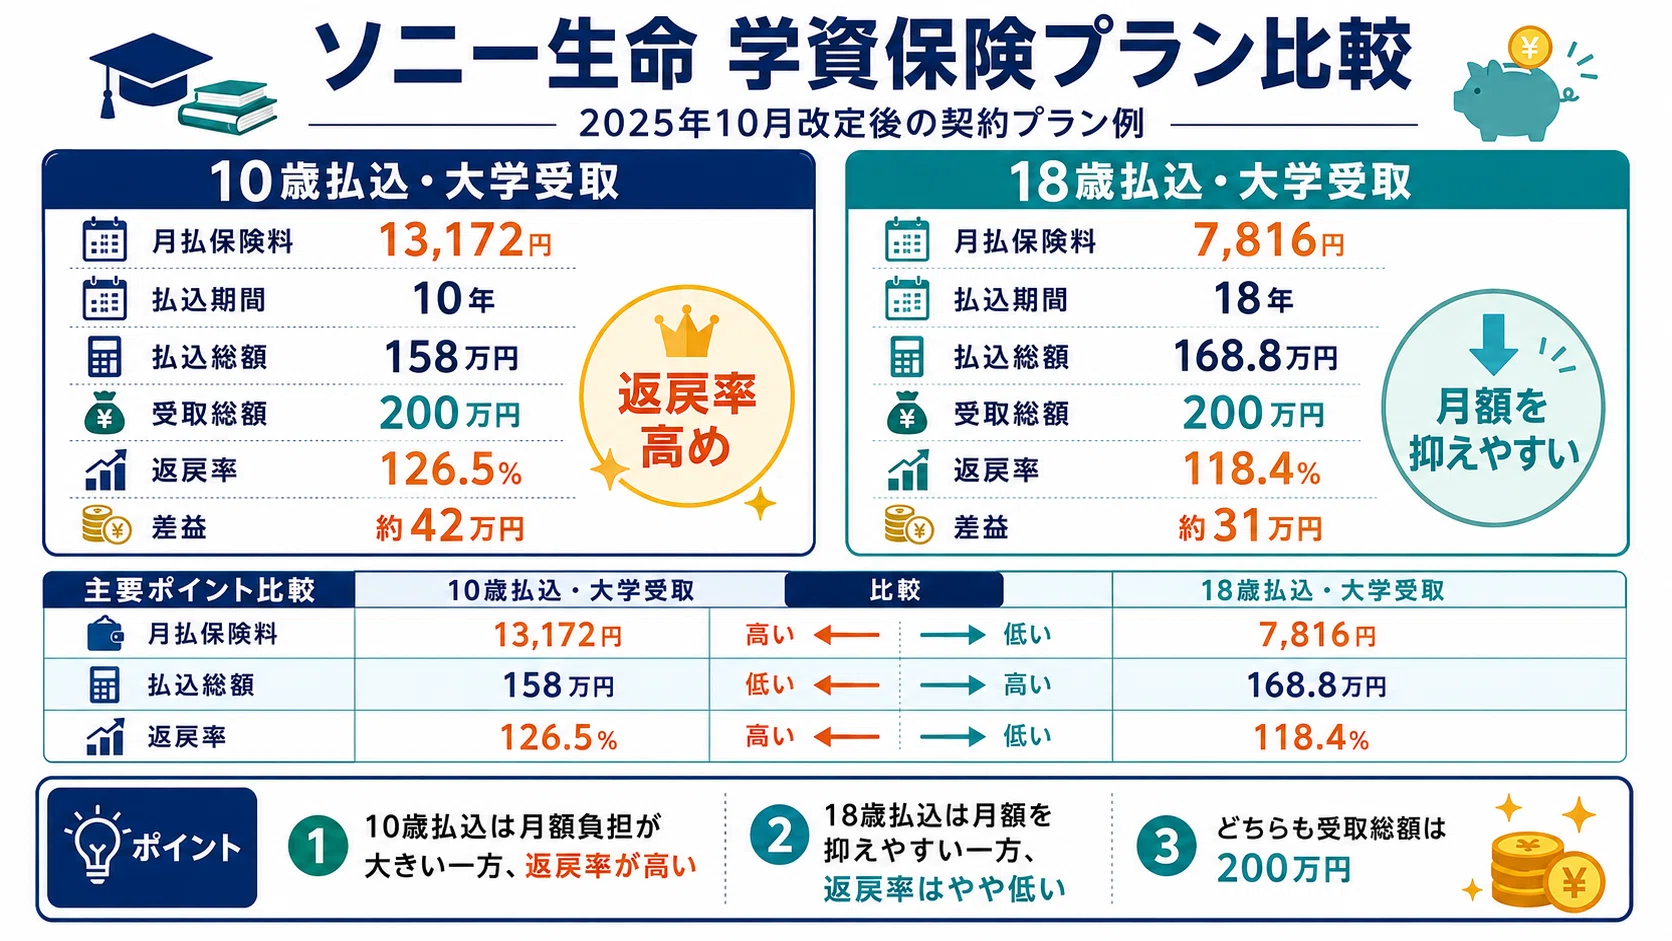
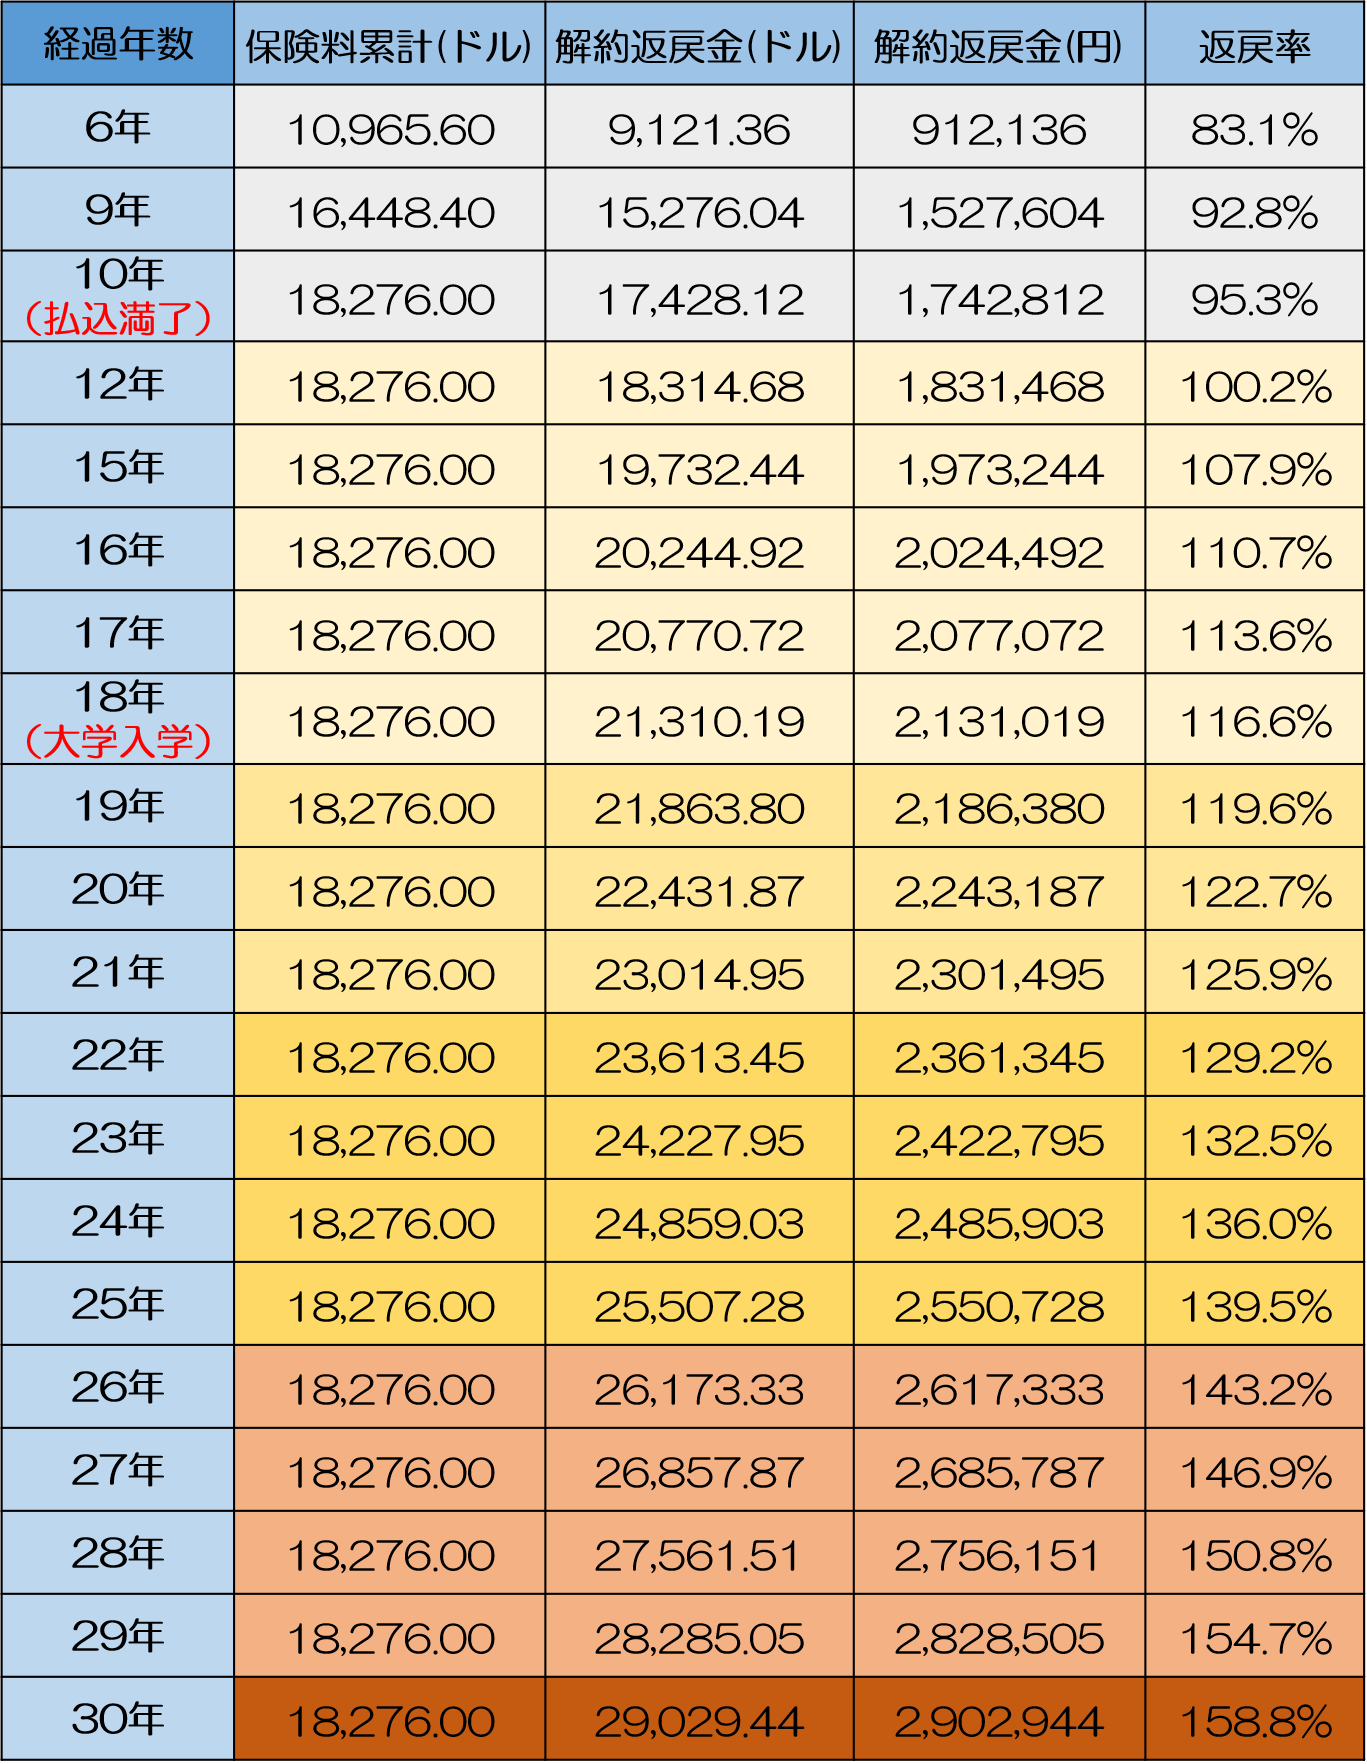
| ソニー生命 学資保険(III型) | 返戻率:約105.5%〜108.0% (10歳払済・大学進学時重点型) | 業界最高水準の貯蓄性 月払相場:約1.5万〜2万円 | 貯蓄重視派の最有力候補。ライフプランナーによる個別設計が手厚い。 |
| 明治安田生命 つみたて学資 | 返戻率:約104.0%〜107.0% (15歳払済・受取総額300万円基準) | 高返戻率かつシンプル設計 全期前納での大幅上乗せ対応 | 「明治安田生命つみたて学資」は大学4年間の分割給付に強みを持つ安定商品。 |
| フコク生命 みらいのつばさ(J型) | 返戻率:約102.5%〜105.5% (兄弟割引適用時さらに加算) | 兄弟割引制度あり 祝金受取型の選択肢が豊富 | 「フコク生命みらいのつばさ返戻率」は兄弟姉妹加入でのスケールメリットが際立つ。 |
| 日本生命 ニッセイ学資保険 | 返戻率:約101.5%〜104.0% (こども祝金なし型・5年ごと利差配当) | メガ生保の圧倒的ネットワーク 契約者配当の可能性あり | 「日本生命ニッセイ学資保険」は窓口の安心感と手堅い資金管理を求める層に定評。 |
さらに資金余力がある世帯において注目されているのが、学資保険一括払い返戻率(全期前納)の活用です。契約時に全期間分の保険料を一括して預け入れることで、割引が適用され、通常の月払いシミュレーションよりも返戻率が1〜3ポイント程度跳ね上がる仕組みとなっています。
【実態検証】利用者の生の声と現場目線で見えたリアル
契約者コミュニティやSNS、大手知恵袋などのリアルな相談事例を定性分析すると、スペック比較だけでは見えてこない実務上の落とし穴が浮き彫りになります。
特にソニー生命学資保険評判を検証すると、「専任担当者のシミュレーションが緻密で、大学入学時だけでなく在学中の学費ピークに合わせた設定ができた」という高い評価が目立つ一方、「担当者との面談プロセスが必須であるため、ネット完結を望む人にはやや手間に感じる」という声も見られます。
現場取材で最も多くの保護者が直面していた失敗が、学資保険満期保険金受取時期のズレです。文部科学省の学校基本統計や近年の大学入試動向が示す通り、私立大学を中心に総合型選抜や学校推薦型選抜などの「年内入試」による進学比率は全体の過半数を超えています。その結果、高校3年の秋(10月〜12月)に数十万円〜百万円規模の入学金・初年度前期授業料を納付しなければならないケースが常態化しています。
契約時の満期設定を満18歳の「誕生日」や高校卒業直前の「3月」に設定していた家庭では、「秋の納付期限にお金が下りず、結局カードローンや教育ローンで一時的に穴埋めせざるを得なかった」という事態が頻発しています。受取時期は必ず「17歳満期(高校3年の秋受取)」に設定できるプランを選択することが、現場視点での鉄則です。
一般に知られていない盲点とネットの誤解|新NISAとの役割分担
ネット上の投資コミュニティでは「インフレ局面で低利回りの学資保険に入るのは情弱」「全額を新NISAのオルカンやS&P500に回すべき」といった極端な言説が散見されます。しかし、家計管理の心理的側面や家計社会学の知見に照らし合わせると、この二者択一論には重大な盲点があります。
行動経済学における「メンタル・アカウンティング(心の会計)」の観点から見ると、人間は投資口座にある資金を市場の乱高下や私的欲求によって取り崩してしまう心理的脆弱性を抱えています。さらに、子どもが18歳になるまさにその年に世界的な大暴落が起きた場合、元本を大きく割り込んだ状態で学費の現金化を強いられる「タイミングリスク」は投資信託単体では回避できません。
学資保険が提供する価値の本質は、高いリターンではなく、引き出しに一定の心理的・手続き的ハードルを設けることによる「強制貯蓄機能」と、相場環境に左右されない「絶対的着地計算の成立」にあります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
教育資金形成における最適解は、家庭の資産状況とリスク許容度によって明確に分かれます。
【学資保険をおすすめできる家庭】
- 投資の価格変動にストレスを感じやすく、元本確保を最優先したい家庭
- 手元にお金があると生活費や娯楽に使ってしまい、強制的に先取り貯蓄をしたい人
- 世帯主(親)の万一の際に、学費の支払い免除と満期金確保を両立させたい家庭
- 教育資金のポートフォリオとして、「安全資産(学資保険・預金)」と「リスク資産(新NISA)」を盤石に分けたい人
【加入に慎重になるべき家庭】
- すでに十分な現預金(学費相当の300万〜500万円以上)を保有している家庭
- 家計収支が不安定で、将来的に途中解約の恐れが高い家庭
- 余計な医療特約などを付加して、元本割れプランで契約しようとしている人
【学資保険 返礼率】に関するよくある質問(FAQ)
Q1:「返礼率」と「返戻率」で表記が分かれていることがありますが、違いはありますか?
A1:保険業界における法的な正式用語は「返戻率(へんれいりつ)」です。検索時や一般的な会話で「返礼品」などのイメージから「返礼率」と表記されることがありますが、意味は同一です。実務上はどちらも「支払った保険料総額に対して戻ってくる金額の割合」を指します。
Q2:返戻率を限界まで高めるための契約裏ワザはありますか?
A2:有効な手段は3点あります。①医療保障などの特約を一切付けず貯蓄専用にする、②払込期間を10歳や15歳払済など短縮設定にする、③「年払い」や「全期前納(一括払い)」を利用して保険料割引の適用を受けることです。これらを組み合わせることで返戻率を最大化できます。
Q3:受け取った満期保険金に税金はかかりますか?
A3:契約者(保険料を払う人)と受取人が同一の場合、満期保険金は「一時所得」として扱われます。一時所得には50万円の特別控除があるため、満期金受取による利益(受取総額-払込総額)が50万円以内であれば、原則として所得税は課税されません。学資保険の利益幅で課税対象になるケースは極めて稀です。
まとめ:今後の動向と失敗しないための判断基準
2026年における学資保険選びで後悔しないための要諦は、「貯蓄特化型のプラン選択」「受取時期の年内入試対策(17歳設定)」「新NISAとのハイブリッド活用」の3点に集約されます。
表面的なランキング順位だけに惑わされず、家庭のキャッシュフローに合致した払込期間を設定し、余計な特約を削ぎ落とした純粋なシミュレーションを行うことが、最も手堅く教育資金を守り抜く近道です。まずは各社が提供する最新の試算ツールや専門家への相談を通じ、我が家にとって最適な満期金額と払込計画を具体化することから始めてみてください。 (出典: 学資保険 返礼率(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。