学資保険の返戻率ランキング比較|プロが暴く損する落とし穴と真相
子どもの誕生や進学を見据え、多くの親が真っ先に検討する教育資金の準備手段が学資保険です。しかし、パンフレットに並ぶ「返戻率105%超」といった魅力的な数字の裏には、契約条件や受取時期の制約、途中解約によるペナルティなど、一歩間違えれば大きな損失を招く構造的な罠が潜んでいます。
ネット上のランキング上位を鵜呑みにして契約した結果、「必要なタイミングで引き出せなかった」「インフレ局面で実質的な価値が目減りした」と後悔する保護者の声は後を絶ちません。本稿では、大手各社の最新データと契約現場の生々しい実態を徹底検証し、表面的な返戻率に惑わされない真の教育資金防衛術を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ランキング上位の「返戻率105%以上」は10歳〜15歳払済など短期払込が前提であり、18歳払込や特約付加では100%前後に急落する。
- 要点2:途中解約時の元本割れペナルティとインフレリスクへの脆弱性が学資保険最大の盲点であり、家計の流動性確保が不可欠。
- 要点3:新NISAによる運用と学資保険の強制貯蓄・保険料払込免除特約を組み合わせる「ハイブリッド戦略」が最も堅実な選択肢となる。
【2024-2026年最新】学資保険の返戻率ランキングとおすすめ比較
教育資金形成における主要各社のプランを横断的に検証すると、高返戻率を誇る上位商品はごく一部に集中している事実が浮き彫りになります。以下の早見表は、各社の主力プランにおける標準的な試算条件(契約者30歳男性・被保険者0歳・満期保険金300万円前後・基本プラン)に基づき、客観的な返戻率と特徴を整理した比較データです。
| 保険会社・プラン名 | 詳細・数値データ(返戻率目安) | 払込期間・受取時期の相場 | 編集部の見解・評価 |
|---|---|---|---|
| 明治安田生命 「つみたて学資」 | 約105.0%〜108.5% (受取総額:300万円) | 15歳払済 / 10歳払済 (大学4年間で分割給付) | 貯蓄性特化型。短期払込を設定することで業界最高水準の返戻率を維持。無駄な特約を排除した設計が際立つ。 |
| ソニー生命 「学資保険(III型)」 | 約103.5%〜106.0% (受取総額:300万円) | 10歳払済 / 18歳満期 (大学進学時に重点配分) | ライフプランナーによるオーダーメイド設計が強み。受取時期の自由度が高く、進路に合わせた柔軟な調整が可能。 |
| フコク生命 「みらいのつばさ(J型)」 | 約102.5%〜105.0% (兄弟割引適用時) | 11歳払済 / 17歳満期 (大学入学資金に集中) | 兄弟割引を利用できる家庭では優位性が上昇。入園・入学ごとの祝金型(S型)を選ぶと返戻率が低下するため注意。 |
| 日本生命 「ニッセイ学資保険」 | 約101.5%〜103.8% (受取総額:300万円) | 5年払済 / 10年払済 / 18歳満期 | 大手生保ならではの安心感。こども祝金なし型を選び、払込期間を短縮することで返戻率103%超を確保できる。 |
上記シミュレーション早見表が示す通り、2024年以降の市場で返戻率105%以上を達成するには、「払込期間を10歳〜15歳に設定する」「満期を大学進学期(18歳)に設定して据置期間を長く取る」という2つの前提条件が不可欠です。月々の保険料負担と家計キャッシュフローのバランスを考慮せずに高返戻率だけを追求すると、後述する途中解約のリスクに直面します。
一体なぜあの保険が選ばれるのか?返戻率だけで決めると損をする意外な落とし穴
学資保険の比較サイトで上位を占める商品を見て、「返戻率が一番高いものを選べば間違いない」と即断するのは極めて危険です。広告やパンフレットに記載されている数字は、最も有利な条件下で計算された「理論値」に過ぎないケースが少なくありません。
現場取材で見えてきた最大の落とし穴は、「受取時期のズレ」による資金ショートです。例えば、高校3年生の秋から冬にかけて発生する大学の総合型選抜・学校推薦型選抜の入学検定料や入学金、私立大学の前期授業料納付期限は「18歳になる前の10月〜翌年1月頃」に集中します。ところが、学資保険の契約内容によっては「満18歳の誕生日以降の契約応当日」にならなければ満期金が支払われない規約が存在します。これにより、肝心の受験・入学手続き時点で現金が手元になく、急遽つなぎ融資や教育ローンを借りる事態に陥った家庭の実例が報告されています。
さらに、多くの加入者が気付かずに契約しているのが「医療特約や育英年金特約の付加による元本割れ」です。保険営業員から「わずかな追加保険料でお子さまのケガや病気もカバーできます」と勧められ、特約を上乗せすると、支払った保険料の一部が掛け捨ての保障費用に充当されます。その結果、本来104%あった返戻率が92%〜95%前後にまで大幅に落ち込み、満期を迎えても元本を下回るという本末転倒な事態を招くのです。
【実態検証】ソニー生命・明治安田・フコクの評判と利用者のリアルな声
加入者の満足度と現場のリアルな評価を浮き彫りにするため、大手3社の主力商品に関する取材証言とコミュニティの反応を検証しました。
明治安田生命「つみたて学資」は、返戻率の高さとシンプルな構造で高い支持を集めています。契約者からは「余計な特約が一切なく、大学4年間に毎年均等に75万円ずつ給付されるため、学費の支払いスケジュールと完全に一致して助かった」という評価が目立ちます。一方で、「加入時の告知審査がやや厳格」「払込期間が短いため毎月の保険料負担が重い」という指摘も存在します。
ソニー生命「学資保険」に対する現場の評判は、専任のライフプランナーによるコンサルティング力に集約されます。保険代理店関係者は次のように内情を明かします。「ソニー生命の強みは、家計全体の収支シミュレーションを踏まえて受取時期を大学入学時(18歳)や大学卒業時(22歳)など細かく微調整できる点にある。単なる掛け捨て防止ではなく、教育資金プランニングとしての信頼が厚い」。ただし、担当者によって提案の質にばらつきがある点や、対面またはオンライン面談が必須となる手続きの手間を負担に感じる層もいます。
フコク生命「みらいのつばさ」は、2人目以降の子どもの加入時に保険料が割り引かれる「兄弟割引」が強みです。しかし、契約内容の選択には慎重さが求められます。幼稚園・小学校・中学校・高校の入学ごとに祝金が受け取れる「S型」を選んだ契約者からは、「節目ごとにお金が入るのは嬉しいが、こまめに受け取った分、大学進学時の資金が不足した」「据え置かずに受け取ったら最終的な返戻率が100%を割り込んでいた」というデメリットへの不満が聞かれます。大学資金の確保を最優先にするならば、満期一括受取型の「J型」一択であることが現場の共通認識です。
学資保険の必要性と元本割れの真相|途中解約リスクとインフレの壁
「そもそも学資保険は本当に必要なのか、それとも損なのか」という議論において、必ず検証しなければならないのが途中解約の元本割れリスクとマクロ経済環境の変化です。
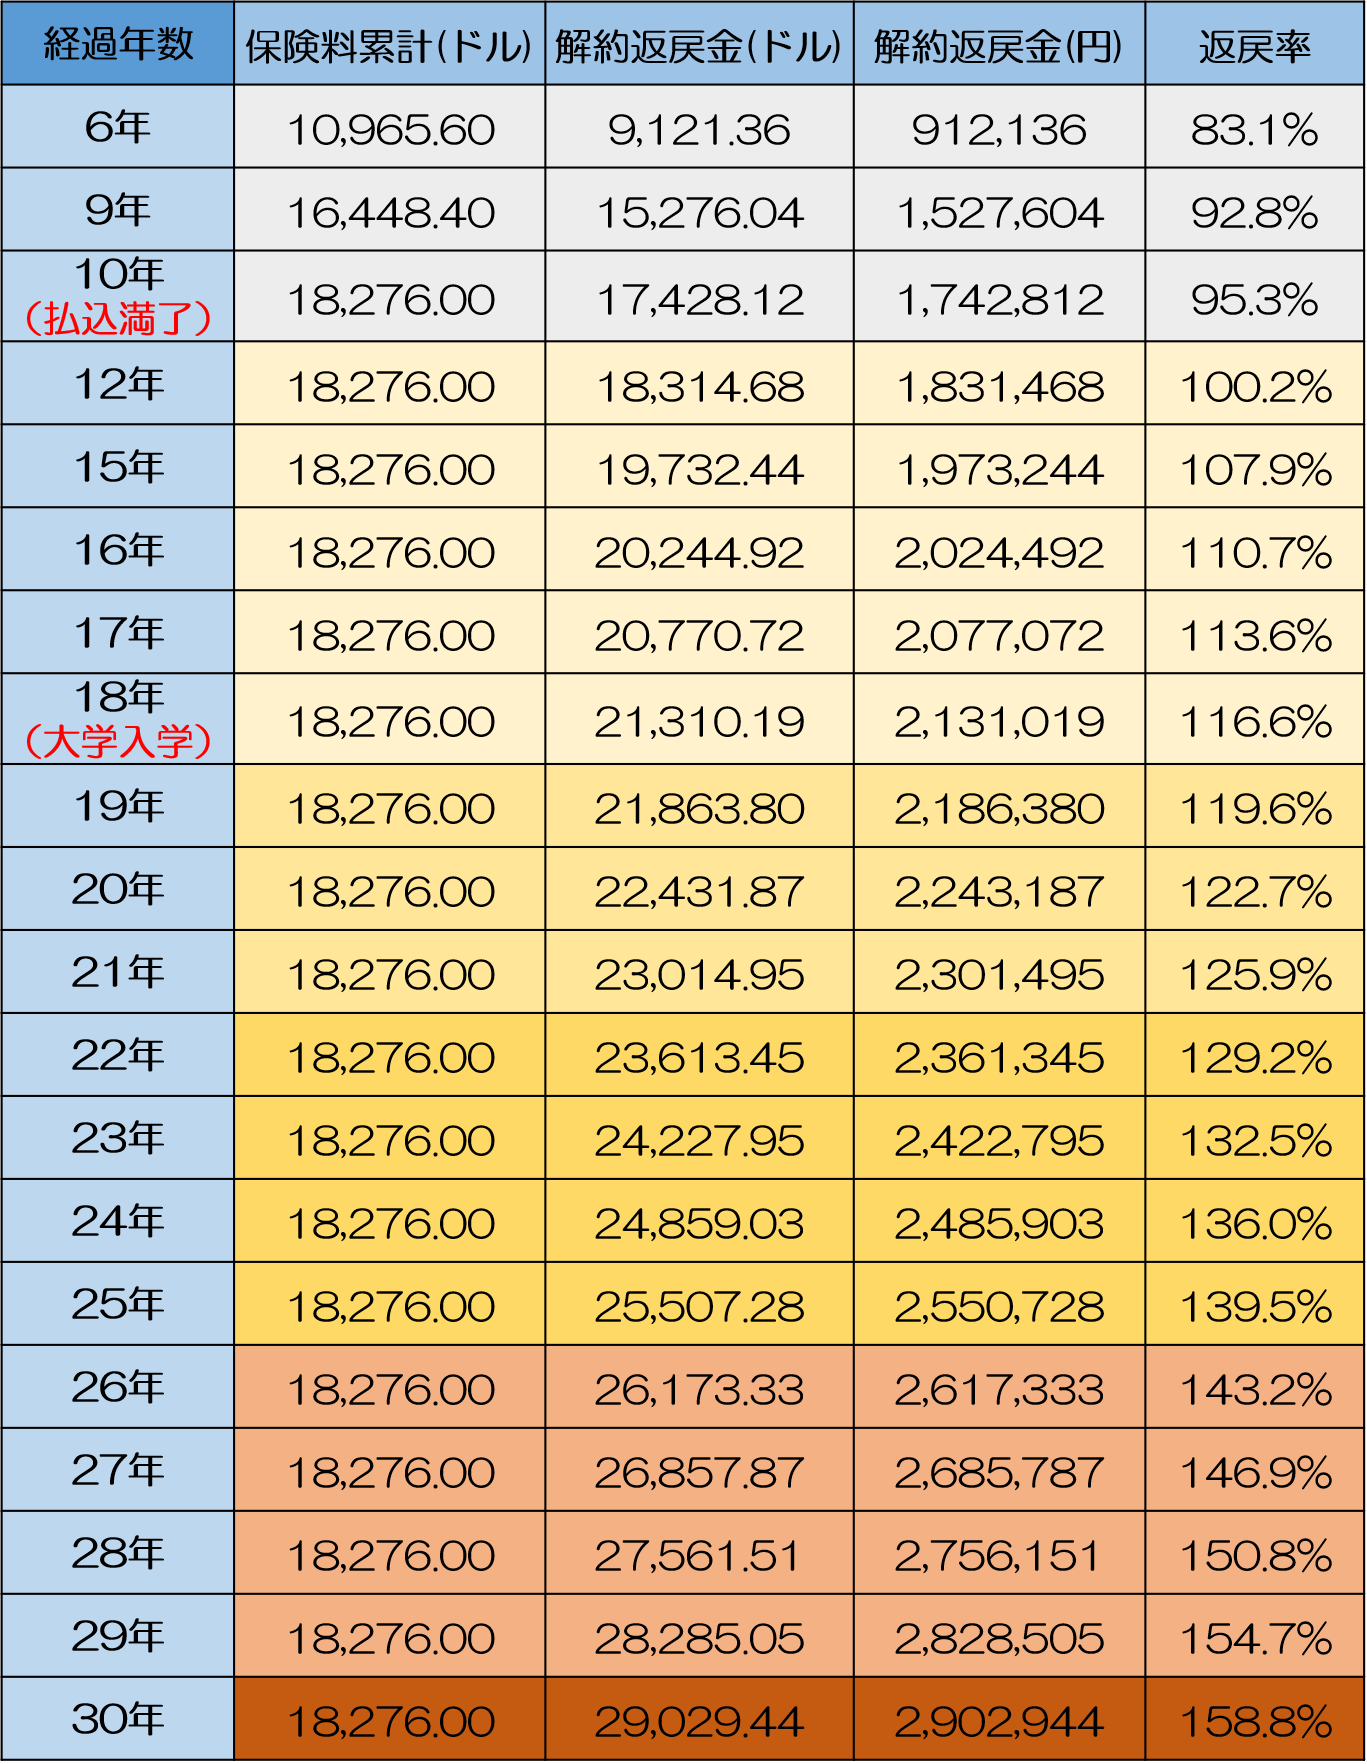
学資保険の契約が元本割れを起こす最大の要因は、契約後5年〜10年以内の早期解約にあります。学資保険は長期間にわたり保険会社が資金を運用することを前提に設計されているため、初期の数年間に解約した場合、支払った保険料の50%〜70%程度しか戻らない契約が一般的です。勤務先の業績悪化や住宅ローンの返済増など、予期せぬ家計の急変によって保険料の支払いが滞り、やむなく解約して数十万円単位の損失を出してしまうケースが後を絶ちません。
加えて、近年の経済情勢において無視できないのがインフレ(物価上昇)リスクです。学資保険は加入時に将来受け取る保険金額が確定する「固定利率型」が主流です。契約時に返戻率105%であっても、年2%の物価上昇が18年間続けば、貨幣の実質的価値は約30%目減りします。18年後に受け取る満期保険金300万円は、現在の感覚における200万円強の購買力しか持たない計算になります。「元本保証」という安心感の裏で、実質的な目減りリスクを背負っている構造を理解しておく必要があります。
それでも学資保険が根強い支持を集める理由は、「保険料払込免除特約」の存在です。契約者(親)が死亡または所定の高度障害状態になった場合、以後の保険料支払いが全額免除され、満期金は予定通り満額支払われます。この「万が一の際の育英資金確保」と「手元にあれば使ってしまう浪費を防ぐ強制貯蓄機能」にこそ、学資保険の本質的な価値が存在します。
教育資金の貯め方徹底比較|新NISA・ジュニアNISAと学資保険の併用術
かつて教育資金形成の選択肢として活用されたジュニアNISA制度の廃止以降、資産形成の中心は新NISA(つみたて投資枠・成長投資枠)へと移行しました。教育資金を巡る議論では「全額を新NISAで運用すべきか、学資保険で手堅く固めるべきか」という二者択一の論争が頻発していますが、金融のプロが推奨するのは「目的別のハイブリッド戦略」です。
長期積立投資は、世界株式インデックスファンド等で年利4%〜7%の期待リターンが見込める一方、子どもが18歳になるタイミングで市場が暴落(リーマンショック級の下落)に見舞われるリスクを排除できません。大学進学という「時期を絶対にずらせない固定支出」に対し、全額を価格変動リスクに晒すのは家計管理上、過度なギャンブルとなります。
確実性を高めるための現実解は、「ベースとなる大学初年度費用(200万〜300万円)は学資保険で確実にロックし、余力資金を新NISAに配分してインフレに対抗する」というポートフォリオ設計です。
また、手元資金に余裕がある家庭であれば、学資保険の「全期前納(一括払込)」を活用することで返戻率をさらに引き上げる手法が極めて有効です。全期間の保険料を一括して預け入れることで、保険会社側の運用効率が上がり、通常の月払いに比べて返戻率が1%〜3%程度底上げされます。これにより、確実な安全資産でありながら108%前後の利回りを確定させることが可能になります。
なお、加入タイミングに関しては「妊娠中(出産予定日の140日前から)」の手続きが推奨されます。出産後は育児に追われて保険比較の時間が取れなくなるだけでなく、契約者の年齢が1歳上がるごとに保険料が上昇し、返戻率が低下するためです。ただし、妊娠中の加入時は母体の健康状態に関する告知事項や、万が一の死産時の取り扱いについて約款を事前に確認しておく必要があります。
【プロの結論】家計心理学から導く「選ぶべき人・避けるべき人」の境界線
行動経済学および家計心理学の知見に照らし合わせると、学資保険は単なる金融商品ではなく、「人間の意志の弱さを補正する仕組み」として機能していることが分かります。「いつでも引き出せる口座」に貯金をしていると、旅行や車の買い替え、突発的な消費へと資金が流出してしまう傾向は、多くの家庭で実証されています。学資保険の「途中解約すると元本割れする」という強烈なペナルティこそが、18年間にわたる教育資金の確実な保全を心理的に強制しているのです。
これらを踏まえた「学資保険を選ぶべき人・避けるべき人」の明確な判断基準は以下の通りです。
学資保険を選ぶべき家庭の条件
- 貯蓄習慣に自信がなく、普通預金にお金があると使ってしまう家庭:強制口座引き落としと解約抑止力による資産防衛が極めて有効に働きます。
- 親自身の生命保険(死亡保障)が手薄な家庭:払込免除特約により、世帯主に万が一があった際の大学進学費用を自動的に担保できます。
- リスク資産(投資信託や株式)の価格変動に精神的なストレスを感じる人:元本割れのない確実な計画を最優先したい場合に適しています。
学資保険を避けるべき・慎重になるべき家庭の条件
- 家計の緊急予備資金(生活費の半年〜1年分)が確保できていない家庭:急な出費で早期解約に追い込まれ、元本割れのペナルティを被るリスクが極めて高くなります。
- すでに十分な資産運用経験があり、長期分散投資を規律正しく継続できる家庭:新NISAによる非課税投資枠を活用した方が、長期的な資産形成効率は圧倒的に高くなります。
- 子どもの教育進路が私立中高一貫校など早期に確定している家庭:18歳満期の学資保険では、中学・高校入学時の資金需要にタイムリーに対応できません。
【学資保険 返戻率 ランキング 2024】に関するよくある質問(FAQ)
Q1:妊娠中に加入するメリットと注意点は何ですか?
A1:出産予定日の140日前から加入できるプランが多く、出産後の多忙な時期を避けてじっくり比較・契約できる点が最大のメリットです。また、親の年齢が上がる前に契約することで保険料を低く抑えられ、返戻率の向上につながります。注意点として、契約者となる親の健康状態の告知が必要であること、出生前の名義登録手続きを出産後に忘れずに行う必要があります。
Q2:学資保険で返戻率105%以上を確実に達成する具体的な方法は?
A2:条件は3点あります。第1に「医療特約や育英年金特約などの掛け捨て特約を一切付けないこと」。第2に「保険料払込期間を10歳または15歳までに設定し、受取まで据置期間を設けること」。第3に「月払いではなく年払いや全期前納(一括払込)を利用すること」です。これらを組み合わせることで、明治安田生命やソニー生命などで返戻率105%〜108%前後の水準を確保できます。
Q3:途中で保険料の支払いが厳しくなった場合、解約するしかありませんか?
A3:即座に解約して元本割れを確定させる前に、2つの救済策を検討してください。1つ目は「払済保険への変更」です。以後の保険料支払いを停止し、その時点の解約返戻金を原資として保障額を減額した保険に変更することで、解約によるペナルティを回避し満期を待つことができます。2つ目は「契約者貸付制度」の利用です。解約返戻金の一定範囲内で低金利の融資を受け、一時的な資金難を乗り切る手法があります。
まとめ:教育資金作りの本質と後悔しないための最終判断基準
学資保険の返戻率ランキングを精査して見えてくる決定的な事実は、「返戻率の高さだけで金融商品の優劣は測れない」という冷徹な現実です。払込期間の長さ、受取の正確なスケジュール、掛け捨て特約の有無、そして家庭のキャッシュフロー耐性までを総合的に勘案しなければ、思わぬ損失を被ることになります。
教育資金形成の本質は、利回り競争ではなく「子どもが大学進学を迎えるその日に、確実に必要額を用意できているか」という確実性にあります。学資保険の確実性と保険料払込免除というセーフティネットを土台に据えつつ、インフレへの備えとして新NISAを賢く併用する。このバランス感覚こそが、先の読めない時代において後悔しない教育資金計画を完成させる唯一の道筋です。 (出典: 学資保険 返戻率 ランキング 2024(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。