学資保険の戻り率で後悔しない選択|元本割れの真相と2026年最新比較
子どもの将来に向けた教育資金づくりにおいて、長年その中核を担ってきた学資保険。日本銀行のマイナス金利政策解除から時間を経た2026年現在、金融市場の金利水準が見直される中で、学資保険の「戻り率(返戻率)」をめぐる環境も新たな局面を迎えています。一方で、新NISAの本格的な定着により「投資信託一本で十分ではないか」という声と「元本を確実に確保したい」という慎重論が交錯し、子育て世代の迷いは深まるばかりです。
パンフレットに掲げられた「戻り率105%超」という数字の裏には、どのような契約条件や制限が隠されているのか。途中解約による元本割れの実態や、受取時に発生する税金の落とし穴まで、生保各社の最新設計書データと現場取材をもとに、後悔のない選択を下すための客観的ファクトを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の学資保険戻り率は最高水準で105〜108%程度だが、高返戻率を達成するには「短期払い」や「無特約」などの厳格な条件クリアが不可欠である。
- 要点2:医療特約の付加や安易な途中解約は確実に「元本割れ」を招き、3〜5年目の解約では払込保険料の2〜4割を失うリスクが存在する。
- 要点3:新NISAとの二者択一ではなく、「確実性を担保するベース資金」と「インフレに抗う成長資金」を切り分けるハイブリッド型の家計防衛が最適解となる。
【2026年最新動向】学資保険の戻り率(返戻率)はなぜ変動するのか?仕組みと相場の真実
学資保険における「戻り率(返戻率)」とは、払い込んだ保険料の総額に対して、将来受け取れる満期保険金やお祝い金の総額がどれだけの割合になるかを示した指標です。計算式は極めて明快で、「(受取総額 ÷ 支払保険料総額)× 100」で算出されます。この数値が100%を上回れば実質的な増額(プラス)を意味し、100%を下回れば支払った金額を下回る「元本割れ」となります。
かつてのバブル期のように返戻率が150〜200%に達した時代とは異なり、長期にわたる超低金利環境下で保険各社は標準利率の引き下げを余儀なくされてきました。日銀の金融正常化が進んだ2026年現在、一部の保険商品で予定利率の引き上げ改定が見られるものの、一般的な月払いプランにおける業界全体の相場は戻り率101〜103%前後にとどまっています。
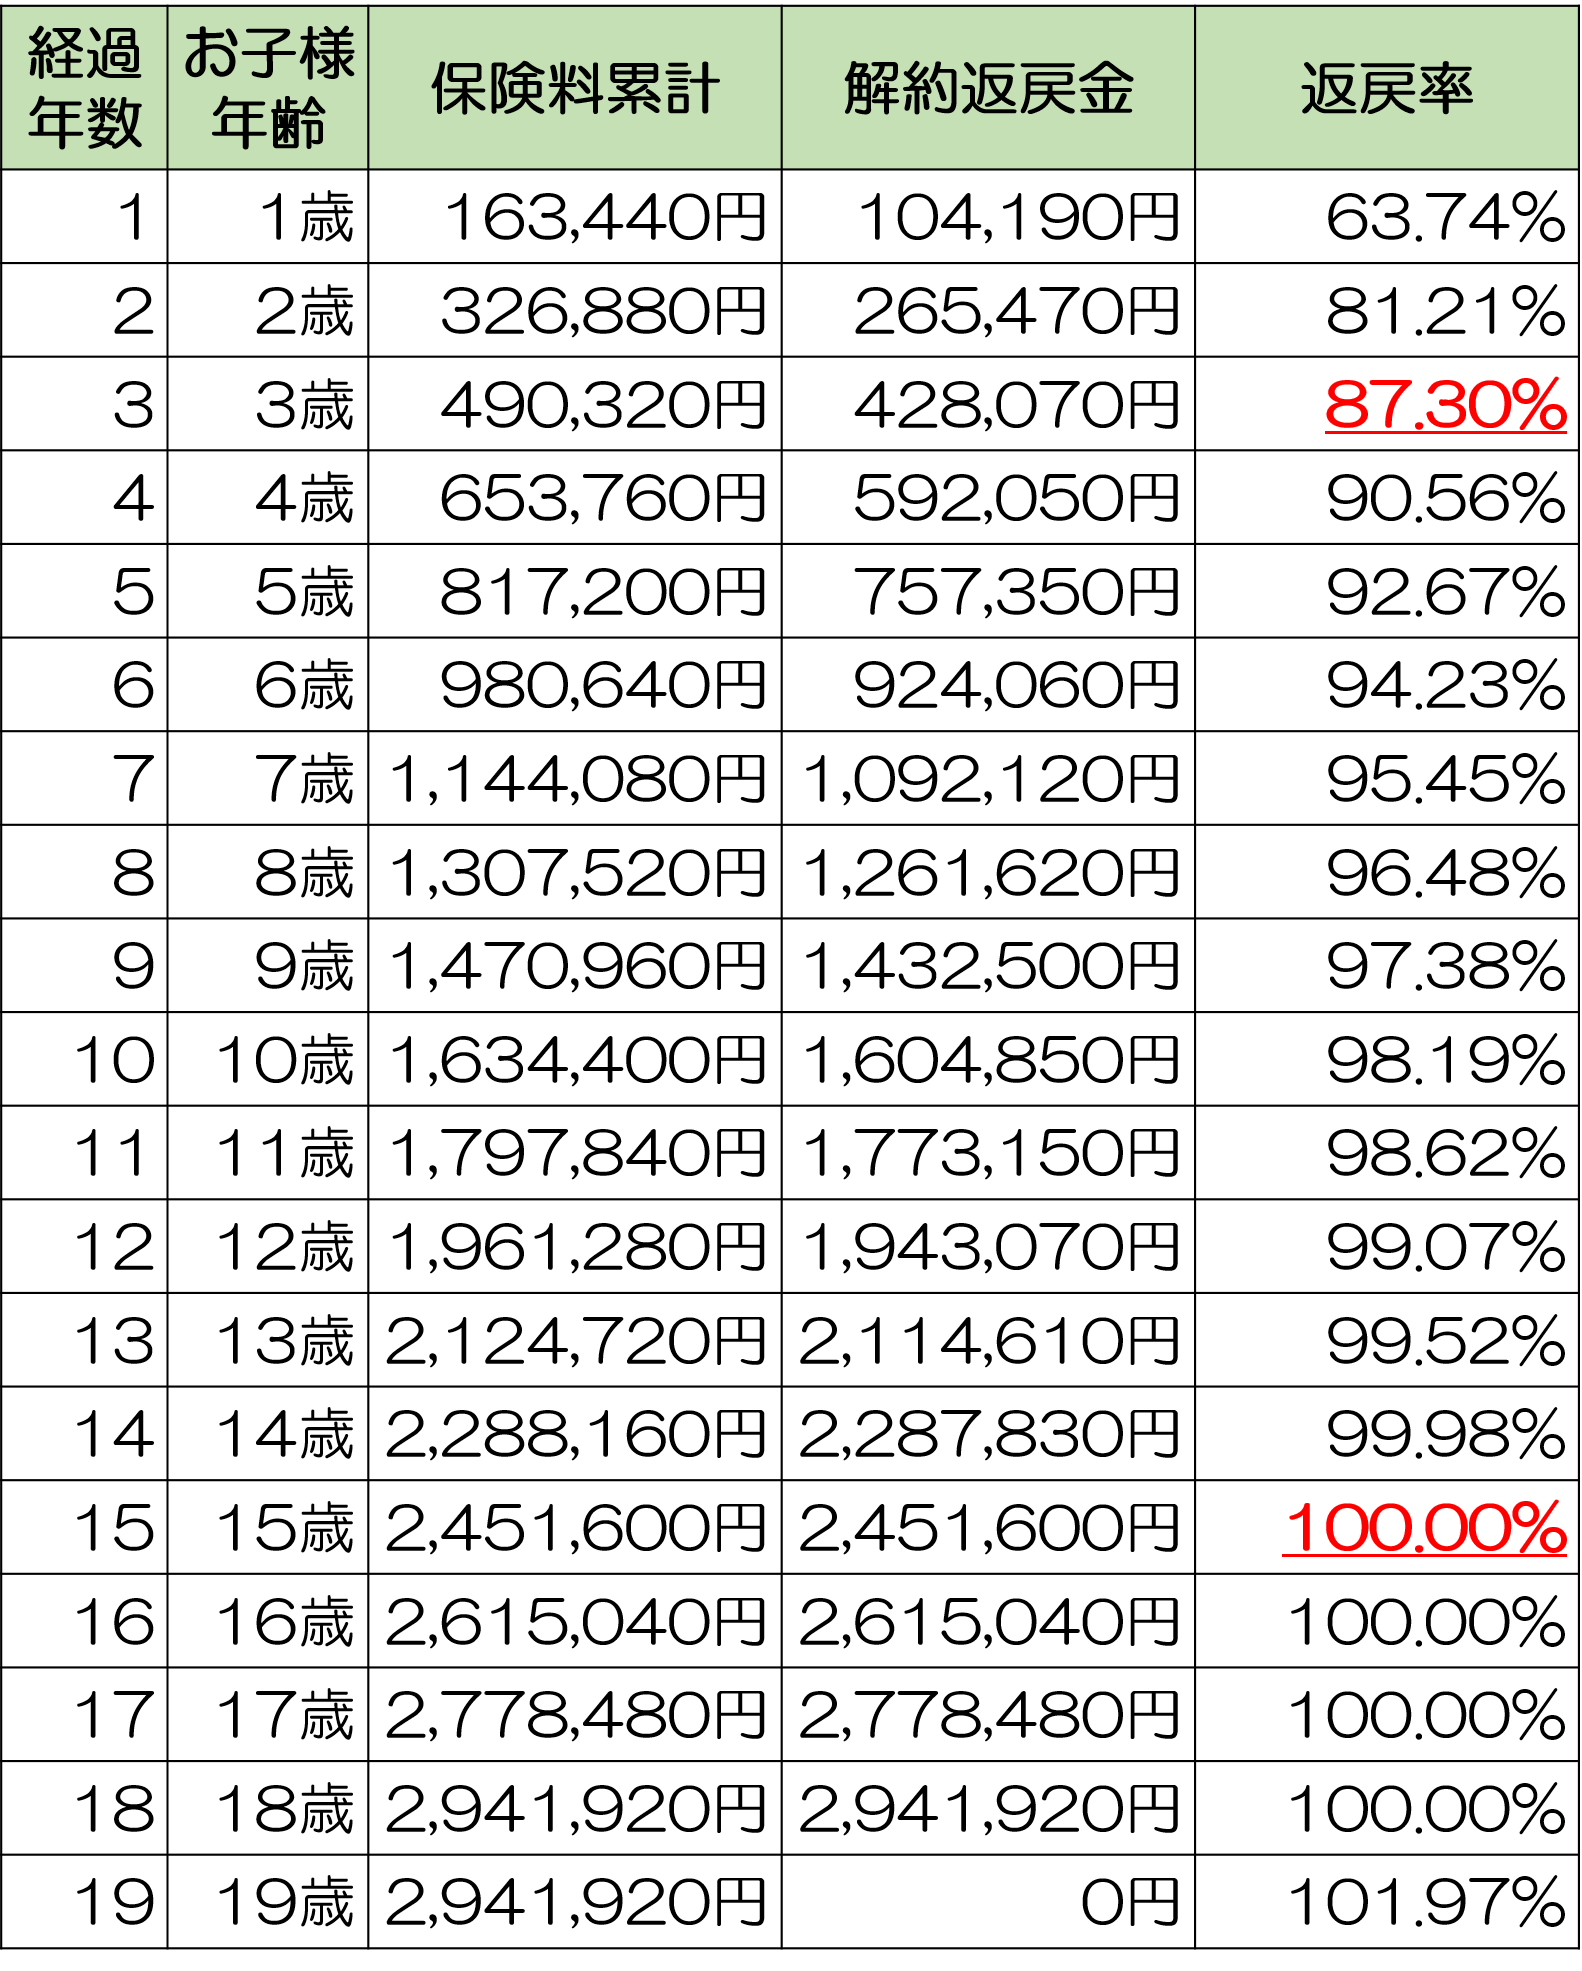
現在、子育て世帯における学資保険月々保険料相場は1人あたり10,000円〜15,000円がボリュームゾーンです。この積立額で18年間運用した場合、総払込額は約216万〜324万円となり、高校卒業・大学入学時に220万〜330万円前後の満期金を受け取る設計が標準モデルとして定着しています。
【徹底比較】学資保険返戻率ランキングと主要各社の設計書をプロが解剖
金融市場の地殻変動に伴い、各生命保険会社が提示する戻り率の優劣にも明確な二極化が生じています。2026年最新の設計書データに基づき、市場で高い支持を集める主要3社の実質返戻率と特徴を精査しました。
| 商品名・保険会社 | 詳細・数値データ(戻り率目安) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
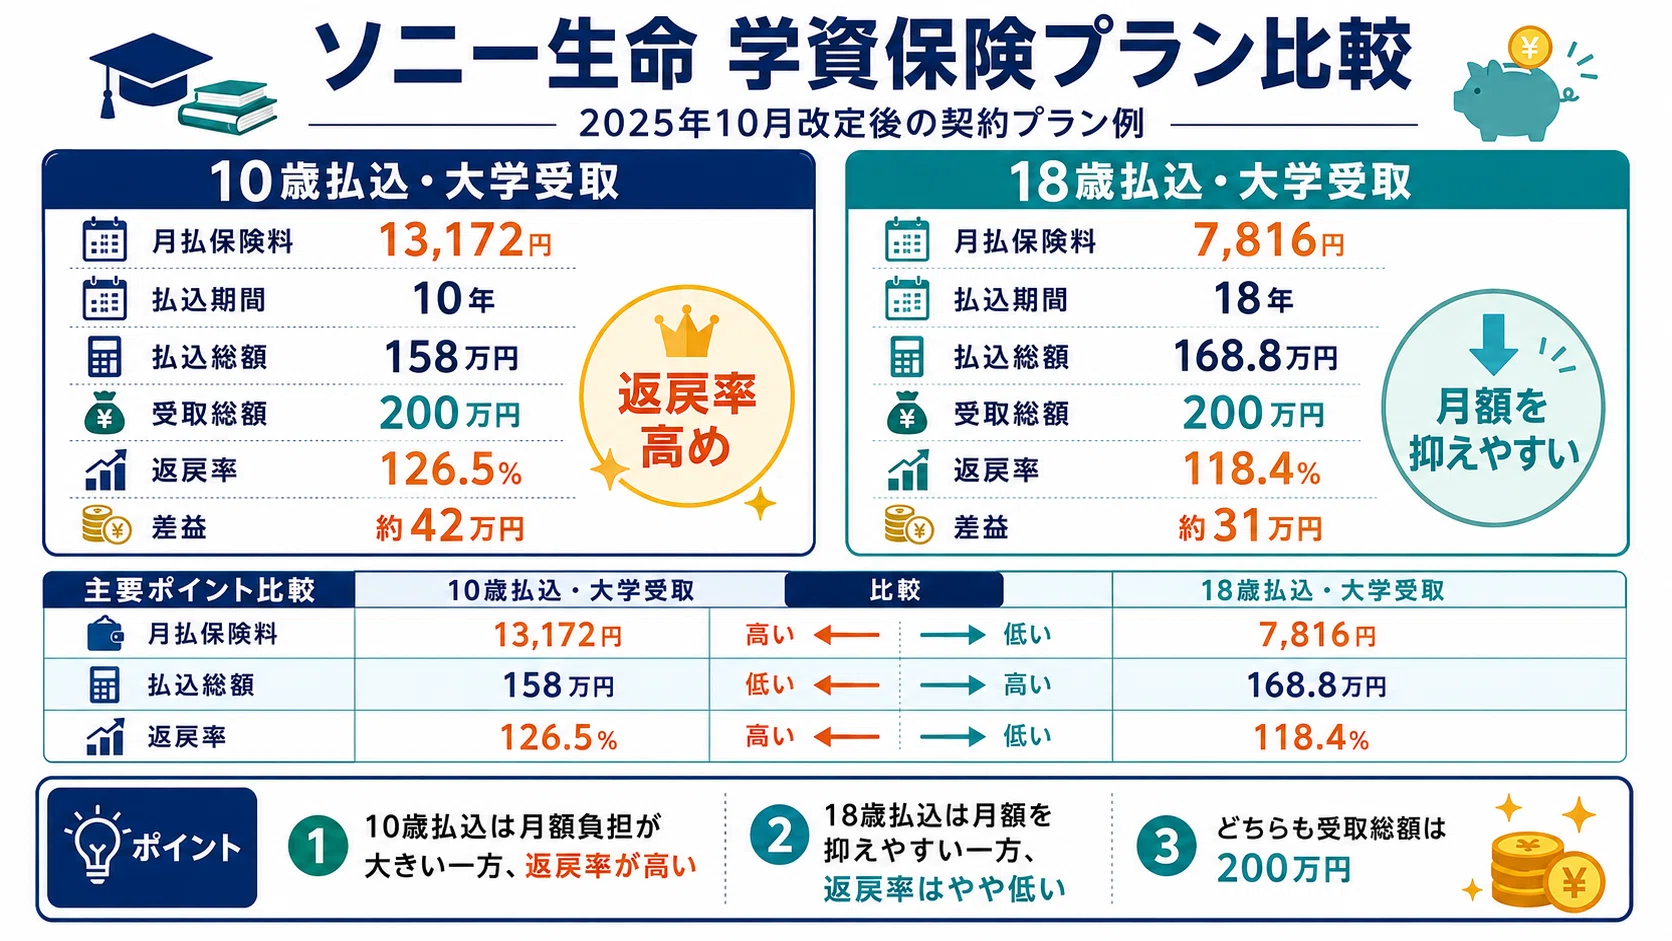
| ソニー生命 学資保険(無配当型III型) | 約103.5% 〜 106.8% (10歳払済・受取総額300万円設定時) | 業界トップクラスの水準。 大学4年間の分散受取に対応。 | 長年培われた専任ライフプランナーによる設計精度の高さが強み。学費支出のピークに合わせた資金供給が可能です。 |
| 明治安田生命 つみたて学資 | 約104.0% 〜 107.5% (全期前納または短期集中払込時) | 一括受取重視型。 満期受取時期の柔軟性が高い。 | 貯蓄機能に特化し余計な保障を削ぎ落とした構成。早期払込を完了できる余力がある家庭では最有力候補となります。 |
| フコク生命 みらいのつばさ(J型・S型) | 約102.5% 〜 105.2% (兄弟割引適用・5年ごと配当付) | 兄弟割引制度を完備。 祝金の据置利息も活用可能。 | 第2子以降の保険料が割り引かれる独自システムが魅力。祝金をあえて受け取らず据え置くことで戻り率を押し上げられます。 |
| 旧来型総合学資保険 (医療・育英特約付帯型) | 約88.0% 〜 96.0% (構造的元本割れプラン) | 特約保険料が掛け捨てとなるため元本割れが常態化。 | 教育資金の純粋な増額を狙うなら選択肢から除外すべき設計。自治体の子ども医療費助成と完全に重複しています。 |
市場の学資保険返戻率ランキングで常に上位を争うソニー生命学資保険評判を精査すると、加入者の多くが無配当型の「III型」を選択している事実が浮き彫りになります。これは大学進学後の4年間、毎年均等に学資金が給付される仕組みであり、在学中の学費負担を平準化できる実用性が評価されている証拠です。
対抗馬である明治安田生命つみたて学資は、受取総額を高校3年時の10月や大学入学時に集中させ、初年度の入学金・授業料の一括納入に照準を合わせた潔い設計が特徴です。また、フコク生命学資保険は2人目以降の加入で保険料が割り引かれる「兄弟割引」を展開しており、多子世帯における実質的な手取り利得を高める戦略が際立っています。
返戻率105%超えの裏事情と「学資保険元本割れ理由」の決定的なカラクリ
ネット広告やマネー誌で目にする「返戻率105%超」「最大108%」といった魅力的な文言。しかし、この数値を額面通りに受け取って窓口に赴くと、提示された見積書の戻り率が「101.5%」に激減している現実に直面します。ここには、金融商品としての明確な構造的裏事情が存在します。
高戻り率を実現するための絶対条件、それが学資保険短期払いメリットの活用です。具体的には、保険料の払込期間を子どもの「10歳」や「12歳」で終わらせる、あるいは契約時に全期間分を一括で預ける「全期前納」を選択する手法です。保険会社側は早期にまとまった資金を確保できるため、長期間の運用益を生み出すことが可能となり、契約者への戻り率を引き上げることができます。
一方で、読者が最も警戒すべき学資保険元本割れ理由は、極めて単純な2つの原因に集約されます。
- 原因1:手厚い医療特約・死亡育英年金特約の付帯
子どもの入院給付金や手術特約、親の育英年金をセットにすると、支払った保険料の一部が「掛け捨ての保険料」として毎月控除されます。教育資金の積立部分からコストが差し引かれ続けるため、満期時の戻り率は90%前後にまで沈み込みます。日本国内の自治体では中学生〜高校生までの医療費助成が手厚く、学資保険に子どもの医療保障を付帯させる合理的理由は皆無です。 - 原因2:受取時期の分散と据置期間の消失
小学校・中学校・高校の入学ごとにお祝い金が細かく支払われるプランは、運用期間を自ら放棄しているのと同義です。資金が複利運用される間もなく手元に戻るため、満期時の戻り率は100%を割り込みやすくなります。
【実態検証】利用者の生の声と現場目線で見えたリアル
教育資金相談を日々受けるファイナンシャルプランナー(FP)の相談現場や、SNS・掲示板コミュニティには、契約後のリアルな葛藤と後悔の声が蓄積されています。その中でも最も痛ましい事例が、学資保険途中解約返戻金をめぐるトラブルです。
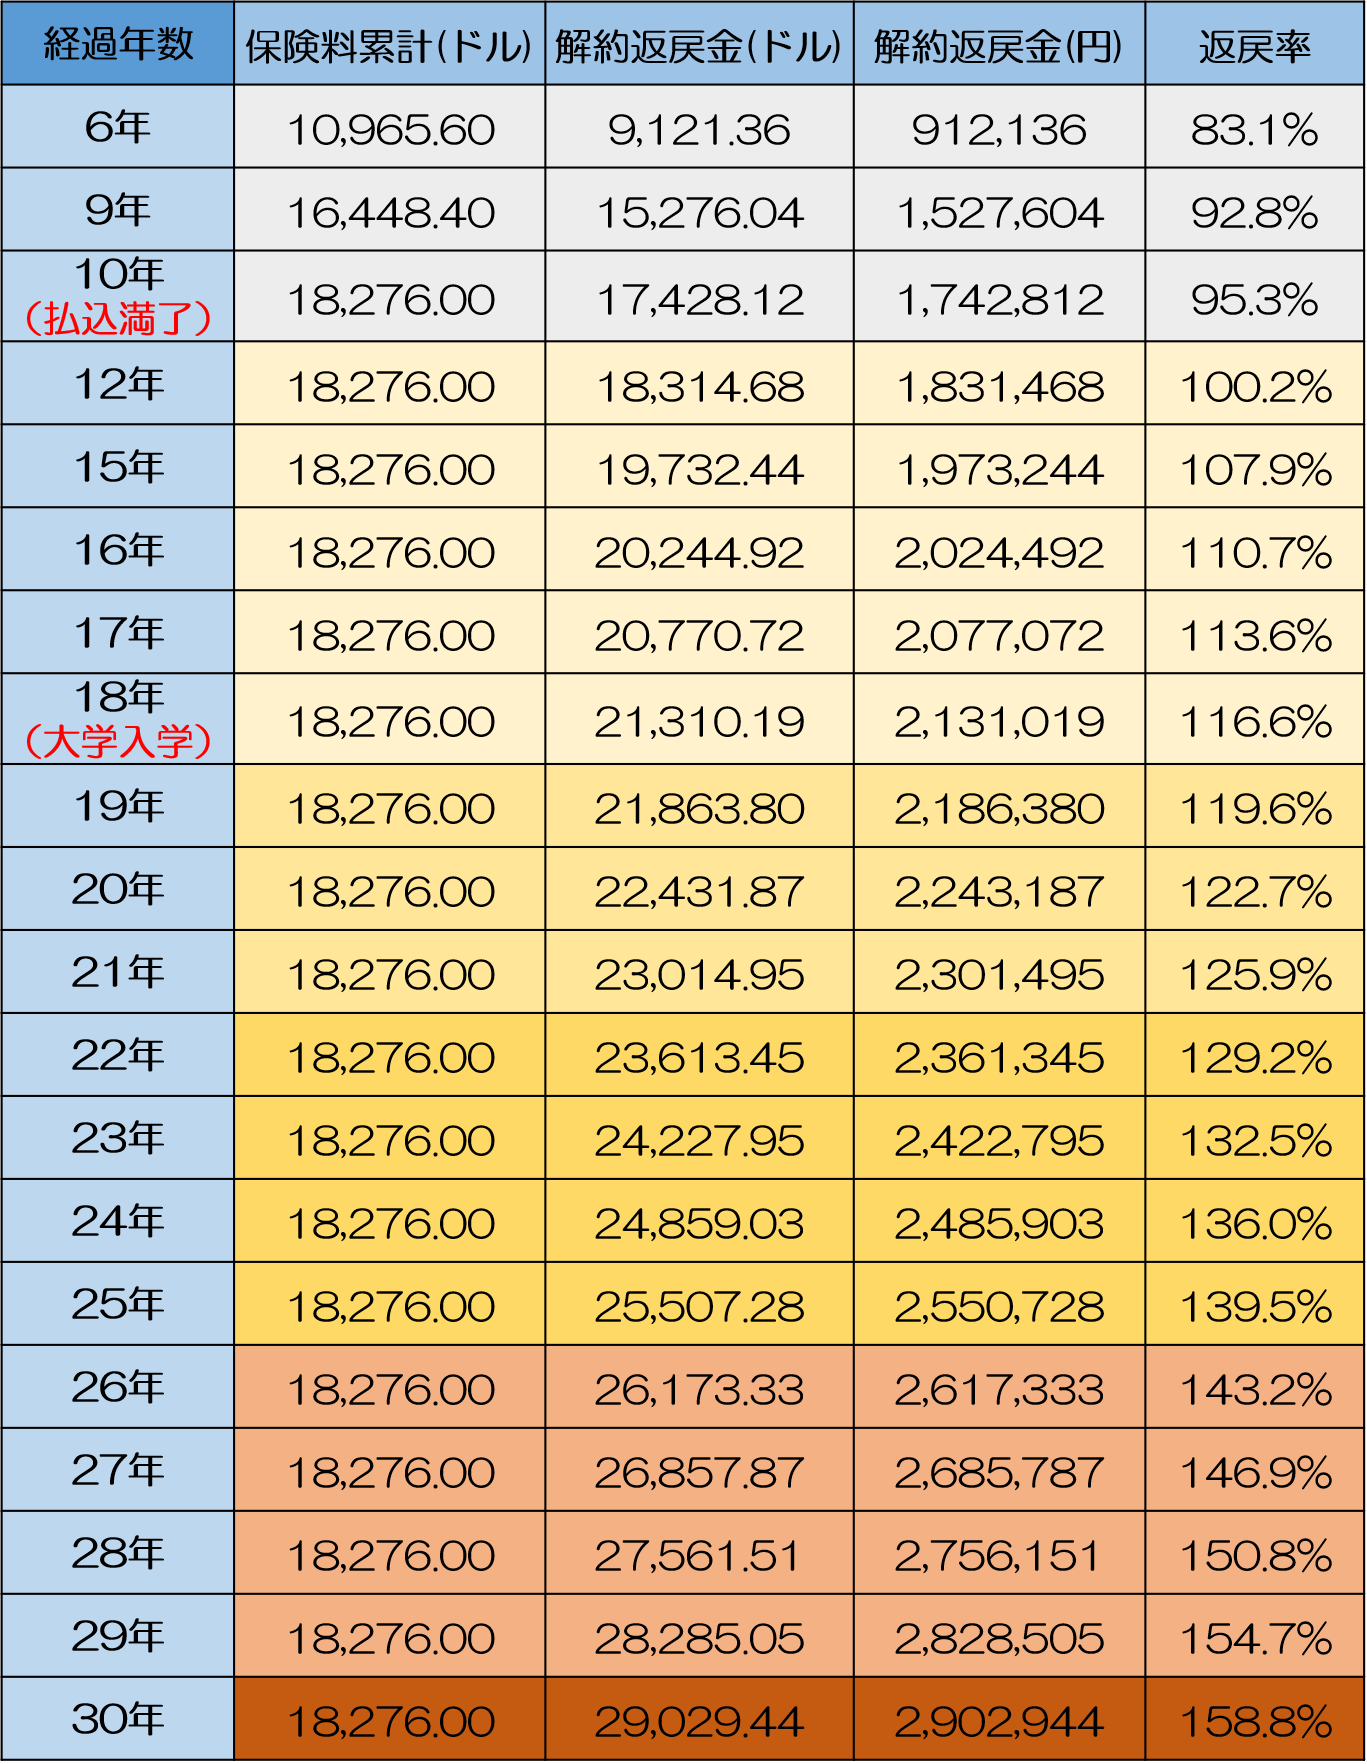
大手生命保険会社の規定では、契約初期に解約した場合の返戻金は極めて低く抑えられています。契約後3年〜5年の段階で家計が急変し、保険料の支払いが困難になって解約した場合、戻ってくるお金は支払総額の60〜70%程度にしかなりません。「月々2万円を4年間積み立てて96万円払ったのに、解約返戻金が62万円しかなかった」という告白は、相談現場で後を絶たない典型的な失敗例です。
しかし、契約者コミュニティを丹念に調査すると、学資保険を肯定的に捉えるユーザーのインサイトには別の側面が見えてきます。それは「貯蓄の心理的バウンダリー(境界線)」としての機能です。
「普通預金や証券口座にお金があると、マイホームの頭金や車の買い替え、突発的なレジャー費に流用してしまう」「解約すると大損するというペナルティがあるからこそ、何があっても子どもの大学資金だけは聖域として守り抜くことができた」という証言が多数存在します。行動経済学における「強制貯蓄の規律」を保つためのツールとして、あえて流動性の低さを利用している家庭の存在は無視できません。
一般に知られていない盲点とネットの誤解|新NISA比較と受取時の税金
現在、情報感度の高い子育て世代が最も比較検討するのが学資保険新NISA比較です。オルカン(全世界株式)やS&P500といったインデックス投資が年平均4〜7%のリターンを期待できるのに対し、18年かけて5〜8%程度しか増えない学資保険は「時代遅れ」「損な選択肢」と切り捨てられる論調がネット上には溢れています。
しかし、この比較には「時間軸の致命的なリスク」が抜け落ちています。大学入学金と前期授業料の納入期限は、子どもが18歳になる秋から冬にかけて「特定の日付」で厳格に指定されます。もしそのタイミングでリーマンショック級の大暴落が発生した場合、NISA一本に頼っていた家庭は元本を30〜40%割り込んだ状態で資産を現金化せざるを得ません。「絶対に減らせない期限付きの資金」を全額リスク資産に晒すことの危うさは、投資シミュレーションの平均値だけでは見落とされがちです。
さらに見過ごせない盲点が、学資保険受取時税金計算のルールです。満期保険金を親が一括で受け取る場合、税法上は「一時所得」として扱われます。
一時所得の課税対象額は、「(満期保険金 - 払込保険料総額 - 特別控除50万円)× 1/2」という計算式で求められます。学資保険で得られる利益(差益)が50万円以下であれば所得税は一切かかりません。総払込額300万円に対し満期金320万円(差益20万円)の場合、課税額はゼロです。しかし、満期金と同一年に「他の保険の満期金」や「一時金収入」が重複した場合、控除枠をオーバーして課税されるケースがあるため事前の合算確認が必須です。
また、契約者を「父親」、満期保険金の受取人を「子ども」に設定すると、一時所得ではなく贈与税の対象となります。年間110万円の基礎控除を超える満期金を子ども名義で受け取ると高額な贈与税が発生するため、契約者と受取人は必ず同一人物(親)に揃えておくのが鉄則です。
大学入学時満期金シミュレーションの落とし穴
満期設定時期のミスも頻発しています。近年の大学入試は総合型選抜(旧AO入試)や学校推薦型選抜が主流化しており、私立大学を中心に高校3年生の9月〜11月に入学金(約20万〜30万円)や初年度前期学費の納入を求められるケースが急増しています。
子どもの誕生日が早生まれ(1月〜3月)の場合、満期設定を「18歳到達時」にしておくと、入試直前の納入期日に満期金の支払いが間に合わない事態が発生します。大学入学時満期金シミュレーションを行う際は、必ず「17歳満期(高校3年生の秋受取)」に設定できるプランを選択することが不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
教育資金の形成において唯一絶対の正解は存在しません。各家庭のリスク許容度、金融リテラシー、そして家族間の心理的関係性によって導き出される最適解は異なります。
学資保険を選ぶべき人の条件
- 元本確定と確実性を最優先したい家庭:1円たりとも教育資金を減らしたくない、相場の変動に一喜一憂したくない堅実派。
- 貯蓄が苦手で資金を流用してしまう人:口座にあるお金を使ってしまう傾向があり、ペナルティ付きの強制貯蓄環境をあえて作りたい人。
- 一家の大黒柱の万が一に備えたい人:学資保険には「保険料払込免除特則」が付帯しており、契約者(親)が死亡または所定の高度障害状態になった場合、以後の保険料支払いが免除され、満期金は全額支払われます。この保障機能を評価する家庭。
加入を慎重に見送る・投資信託等を優先すべき人の条件
- 教育資金をインフレから守りたい人:物価上昇や学費値上げが続く局面において、固定利率の学資保険は実質的な購買力が低下するリスクを孕んでいます。
- 家計の流動性に余裕がない家庭:将来的に収入減少や出費増が見込まれ、途中解約の危険性が高い場合は元本割れペナルティの痛手が大きすぎます。
- すでに十分な死亡保障(生命保険)を別途確保している人:払込免除機能のメリットが薄れるため、純粋な利回り追求なら新NISA等の非課税制度を活用したインデックス積立が優位となります。
教育費の準備においては、昭和的な「学資保険一択」の神話からも、過度な「投資全振り」の論調からも距離を置く冷静な視点が求められます。安全資産としての学資保険で大学初年度の最低限必要な固定費(200万〜300万円)を固め、余剰資金を新NISAに振り分けてインフレに対抗するという「資金の仕分け」こそが、2026年におけるもっとも破綻のない家計戦略です。
【学資保険 戻り率】に関するよくある質問(FAQ)
Q1:戻り率(返戻率)を最も高くするための裏ワザはありますか?
A1:最も効果的な方法は「短期払い(10歳払済など)」を選択すること、そして「全期前納(保険料全額を一括前納)」を活用することです。また、余計な医療特約や育英特約を一切付けず、お祝い金を途中で受け取らないプランに絞り込むことで、戻り率を最大化できます。
Q2:契約者である親が死亡した場合、保険料はどうなりますか?
A2:大半の学資保険には「保険料払込免除特則」が自動付帯(または特約付帯)されています。契約者が死亡または保険会社所定の高度障害状態になった場合、以後の保険料の払込は完全に免除され、契約時に設定したお祝い金や満期保険金は予定通り満額支払われます。
Q3:学資保険の満期金を受け取ると確定申告が必要になりますか?
A3:契約者と受取人が同一人物(例:親が契約して親が受け取る)の場合、差益は一時所得となります。一時所得には年間50万円の特別控除があるため、受け取った満期金から支払った総保険料を引いた「純利益」が50万円以下であれば非課税となり、確定申告も原則不要です。ただし、契約者と受取人が異なると贈与税の対象となるため注意してください。
まとめ:今後の動向と失敗しないための判断基準
2026年の金融環境において、学資保険の戻り率は底を打ち、わずかながら復調の兆しを見せています。しかし、かつてのように「加入しておけば自然とお金が大きく増える」商品ではありません。学資保険の本質は、高い資産運用益を狙うものではなく、「親の万が一への備え」と「大学入学資金を確実にロックする強制力」を併せ持った防御型の金融装置です。
パンフレットの数字だけに惑わされず、10歳払済などの短期払い条件をクリアできるか、受取時期が入試スケジュールと合致しているかを冷徹に精査すること。その上で、新NISAなどの成長型投資と適切に役割分担を設計することが、愛する子どもの進路を経済的な不安なく支え抜くための確固たる基盤となります。 (出典: 学資保険 戻り率(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。