学資保険の払戻率で損しない!元本割れ回避と2026年最新の選び方
子どもの誕生を機に、多くの親が真っ先に検討する教育資金の準備手段が学資保険です。日銀の金融政策正常化に伴い「金利のある世界」が定着した2026年現在、学資保険の「払戻率(返戻率)」を巡る環境は数年前の超低金利時代から確かな地殻変動を見せています。新NISAの普及定着によって一時は「学資保険不要論」がネット上を席巻したものの、大学進学という絶対に失敗が許されない支出時期に向けた「確実なセーフティネット」として、いま再びその価値が厳しく吟味されています。
しかし、パンフレットに踊る魅力的な数値を鵜呑みにして契約し、後から元本割れの事実に気づいて後悔する保護者は少なくありません。払戻率はどのような仕組みで決まり、なぜ元本割れという事態が発生するのか。生命保険各社の最新動向や家計相談現場に寄せられる生の証言をもとに、教育資金防衛の現実的な最適解を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:払戻率(返戻率)の正体は「支払った保険料総額に対する受取金の比率」であり、無駄な特約を削ぎ落とした純粋な貯蓄型設計こそが元本割れを防ぐ鉄則である。
- 要点2:元本割れを招く二大要因は「医療保障・育英年金などの過度な付加」と「家計急変による短期解約」であり、保険と貯蓄の役割を明確に切り分ける姿勢が不可欠となる。
- 要点3:2026年現在の資産形成においては、ソニー生命や明治安田生命などの高払戻率プランで確実な教育資金の土台を固めつつ、新NISAの成長投資と組み合わせるハイブリッド戦略が最も合理的である。
【基礎知識】払戻率(返戻率)の計算方法と元本割れを招く決定的な構造
学資保険の比較検討において最も頻出する指標が「払戻率」です。生命保険各社のパンフレットや募集資料では「返戻率」あるいは「戻り率」と表記されるケースが多いですが、これらはすべて同一の概念を指しています。学資保険における戻り率の計算方法は極めて明快であり、以下の計算式で導き出されます。
【払戻率(%)= 受け取る学資金・満期保険金の総額 ÷ 払い込む保険料の総額 × 100】
この計算結果が100%を上回っていれば、払い込んだ総額以上の資金を受け取れることになり、100%を下回った状態を一般に「元本割れ」と呼びます。極めて単純な計算式でありながら、なぜ多くの契約者が意図せぬ元本割れに直面してしまうのでしょうか。大手保険代理店に所属する現役ファイナンシャルプランナーは、現場の実情を次のように打ち明けます。
「相談現場で最も多い誤解は、『学資保険という名前がついている商品はすべて、満期になればお金が増えて戻ってくる』という思い込みです。実際には、パンフレットの一角に小さく記載された付加機能によって、払戻率が90%前後にまで沈み込んでいる契約が多数存在します」
この学資保険の元本割れ理由の根底には、保険会社が徴収する「付加保険料」の存在があります。保険料は本来、将来の学資金給付に充てられる「純保険料」と、保険会社の運営経費や人件費に充てられる「付加保険料」に大別されます。さらに、子どもの医療保障や親が死亡した際に毎年育英年金が支払われる特約などを手厚く組み込むと、支払った保険料の相当部分が「掛け捨ての保障費用」として消費されます。その結果、満期時に手元へ戻ってくる純粋な積立原資が目減りし、元本割れを引き起こす構造です。
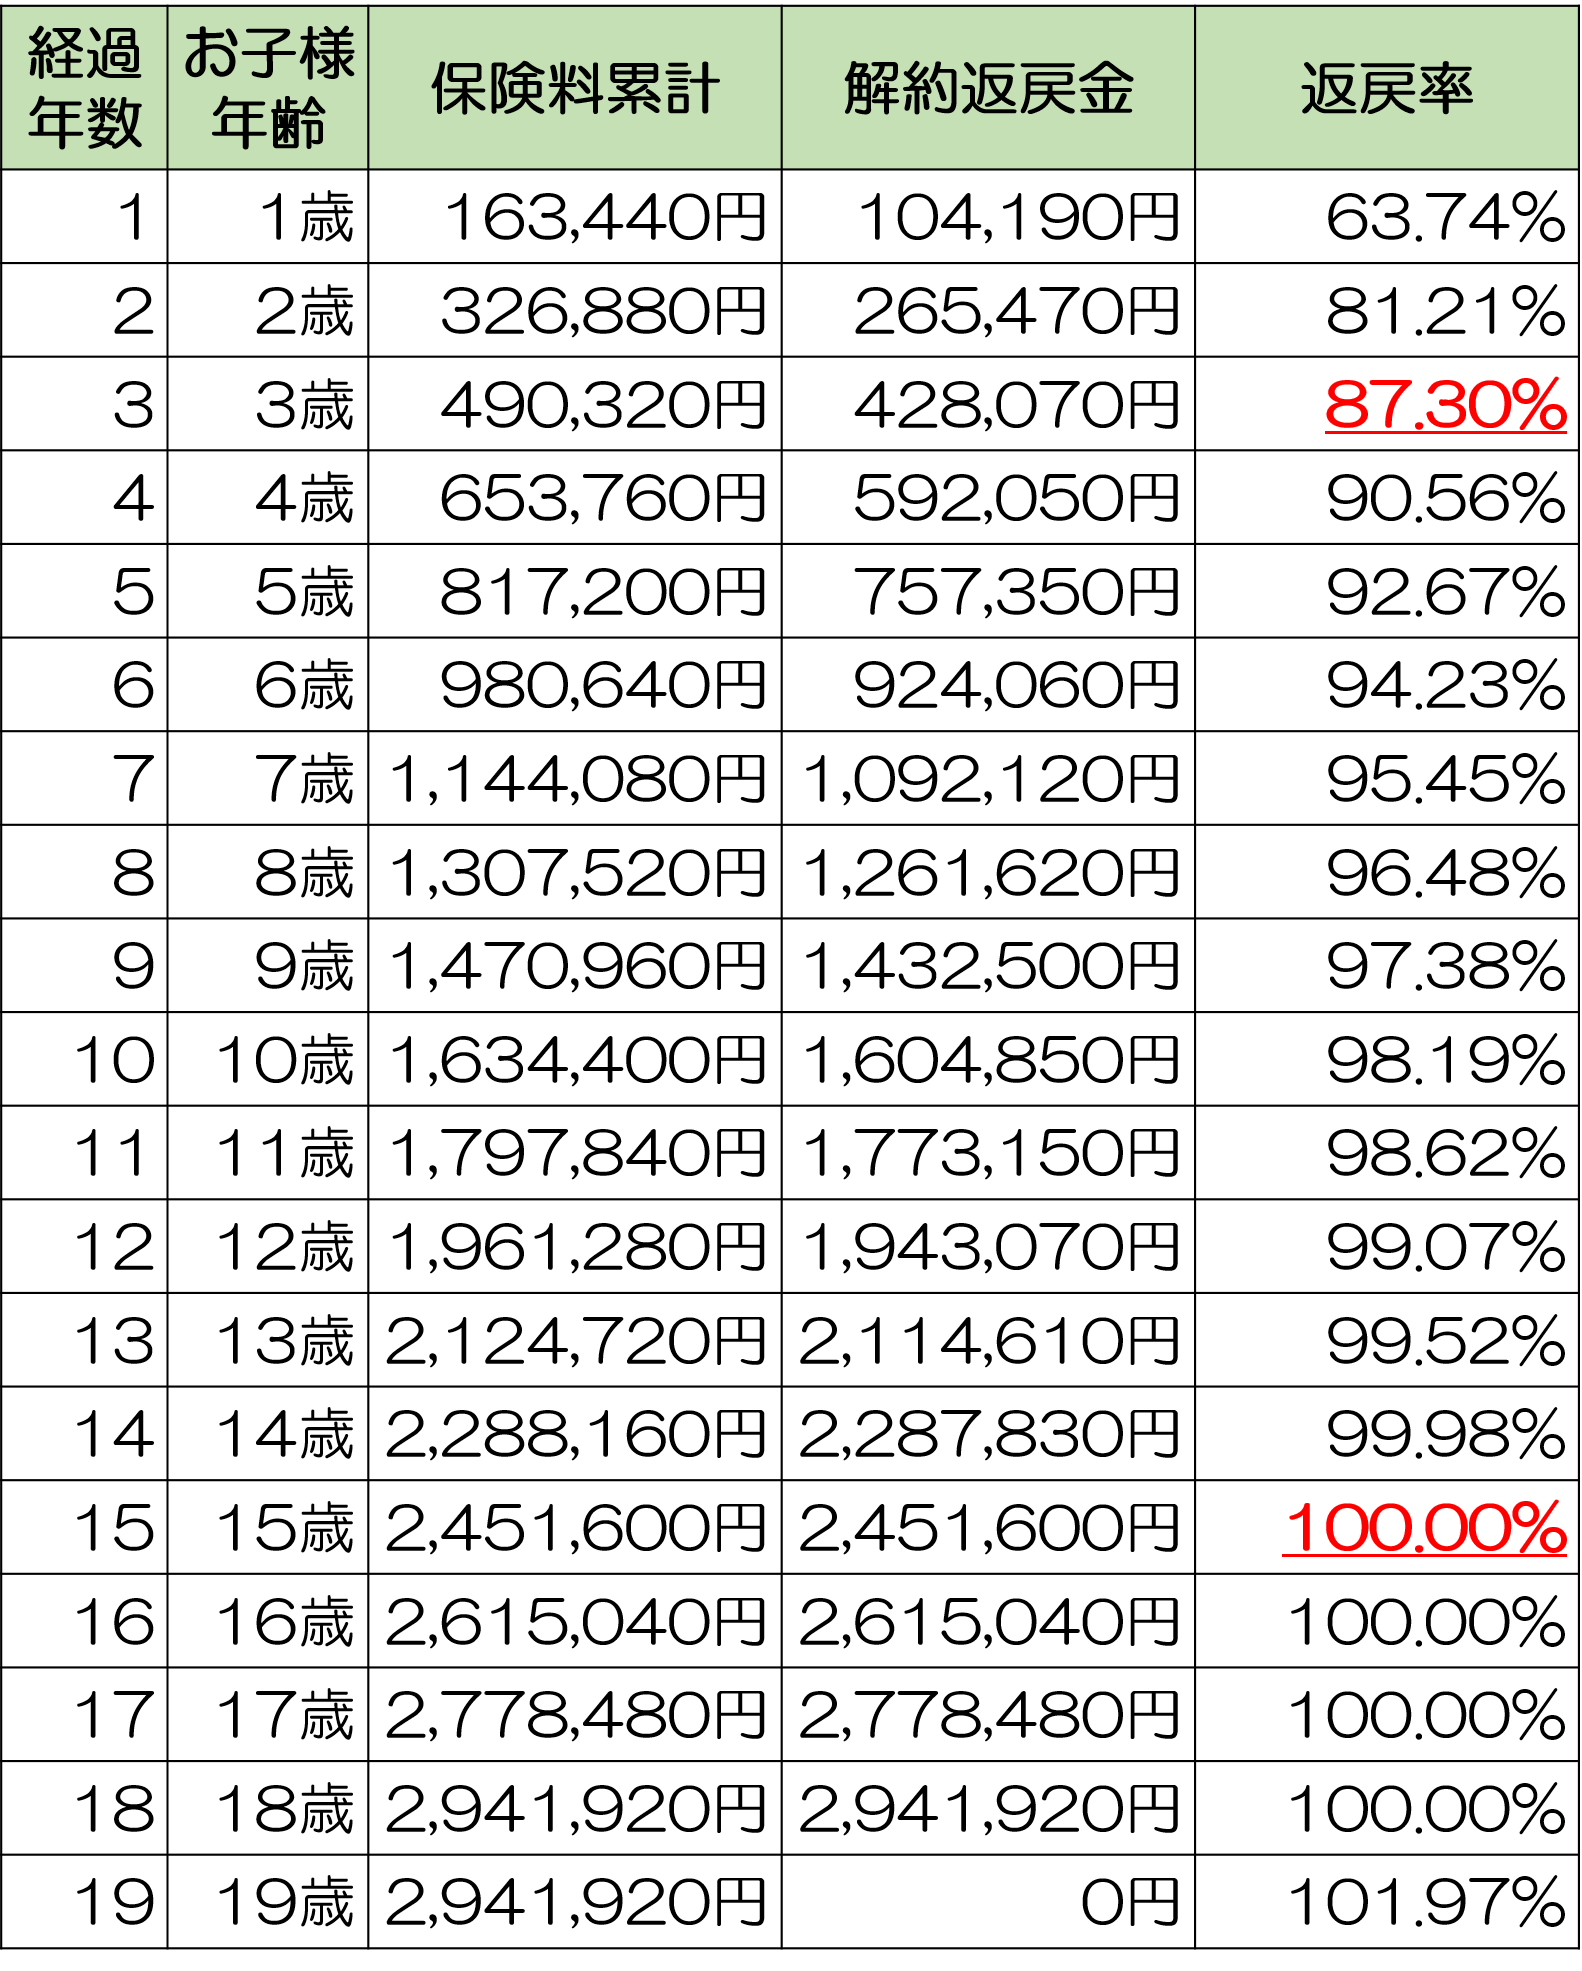
元本割れを回避して受取額を最大化できる決定的な理由とは?返戻率との違いや各社ランキングの真相
「元本割れを絶対に回避し、受取額を極限まで高めたい」と願うなら、学資保険の設計における3つの絶対ルールを徹底しなければなりません。ランキング上位に名を連ねる高返戻率プランの裏側には、緻密に計算された合理的な契約パターンが存在します。
第1のルールは、「余計な特約を完全に排除した純貯蓄型プランの徹底」です。子どもの入院保障や通院給付金は、自治体ごとに整備されている乳幼児医療費助成制度(多くの中学・高校生まで医療費が実質無償化)を活用すれば、民間保険で手厚く備える必要性は極めて低いのが現実です。保障は「親の万が一の死亡時に以降の保険料払込が免除される基本給付(保険料払込免除特則)」のみに絞り込むことが、払戻率を100%以上に引き上げる前提条件となります。
第2のルールは、払込期間の短縮による返戻率の跳ね上げです。通常、学資保険は子どもの高校卒業(18歳)まで毎月保険料を払い込み続ける設計が標準的ですが、これを「10歳払済」や「15歳払済」へと短縮することで、払戻率は劇的に上昇します。保険会社側から見れば、早い段階でまとまった資金を預かり、満期まで長期にわたって運用できるため、契約者に還元できる利率を高められるロジックです。
第3のルールは、「年払い」や「全期前納」による割引の活用です。毎月の口座振替(月払い)ではなく、年に1回まとめて支払う「年払い」を選択するだけで、保険会社所定の割引が適用され、総支払額が抑制されます。資金に余裕がある世帯であれば、全期間分の保険料を一括で保険会社に預託する「全期前納」を活用することで、払戻率をさらに0.5〜1.5ポイント程度押し上げることが可能です。
ネット上に氾濫する学資保険の返戻率ランキングを閲覧する際、最も警戒すべきは「提示されている数値がどのような前提条件で算出されたものか」という点です。ランキング最上位に提示されている「108%」といった魅力的な数値の多くは、「契約者20代男性、被保険者0歳、払込期間10歳満了、全期前納または年払い」といった、最も有利な条件を積み上げたシミュレーションに基づいています。自身の年齢や毎月の予算枠を考慮した実態ベースのシミュレーションを行わなければ、広告の看板数字に惑わされる結果となります。
【2026年最新データ比較】主要学資保険の払戻率・スペック徹底検証
2026年現在の市場動向を反映し、代表的な学資保険の主要プランについて、同一基準(契約者30歳男性、子ども0歳、受取総額約300万円)で算出した客観的スペックを比較検証します。各社が掲げる表面的な特徴だけでなく、実際の現場評価と運用特性を整理しました。
| 保険商品・保険会社名 | 推定払戻率(返戻率)と条件 | 保険料払込期間・受取時期 | 編集部の見解・実用性評価 |
|---|---|---|---|
| 明治安田生命 「つみたて学資」 | 約106.5%〜108.2% (15歳払済・年払い・無特約) | 払込:15歳まで 受取:18歳から大学4年間毎年給付 | 高水準の返戻率を維持。保障を一切削ぎ落とし、教育資金の積立に特化した純貯蓄型の代表格。 |
| ソニー生命 「学資保険(無配当)」Ⅲ型 | 約105.0%〜107.5% (10歳払済・月払い〜年払い) | 払込:10歳または高校卒業まで 受取:大学進学以降の年金形式 | 家計に合わせたオーダーメイド設計が可能。専任ライフプランナーによる伴走支援に定評がある。 |
| フコク生命 「みらいのつばさ」J型 | 約102.5%〜104.5% (14歳払済・兄弟割引適用時) | 払込:14歳または17歳まで 受取:大学入学時に一括集中 | 「兄弟割引」を活用すると利率が向上。幼稚園から節目ごとに祝金が出るS型は返戻率が低下するため注意。 |
| 大手生保系 育英年金・医療特約付帯型 | 約85.0%〜94.0% (18歳払済・月払い・複数特約) | 払込:18歳まで 受取:入学時祝金+満期金 | 確実に元本割れを起こす構造。手厚い安心感を得られる反面、資産形成としては著しく効率を欠く。 |
数値データからも明らかなように、2026年時点における払戻率が高いおすすめの学資保険の双璧は、明治安田生命の「つみたて学資」とソニー生命の「学資保険」です。いずれも不要な医療保障を排除し、大学進学時の支出ピークに合わせて満期金・学資年金を配置する設計を共通の特徴としています。
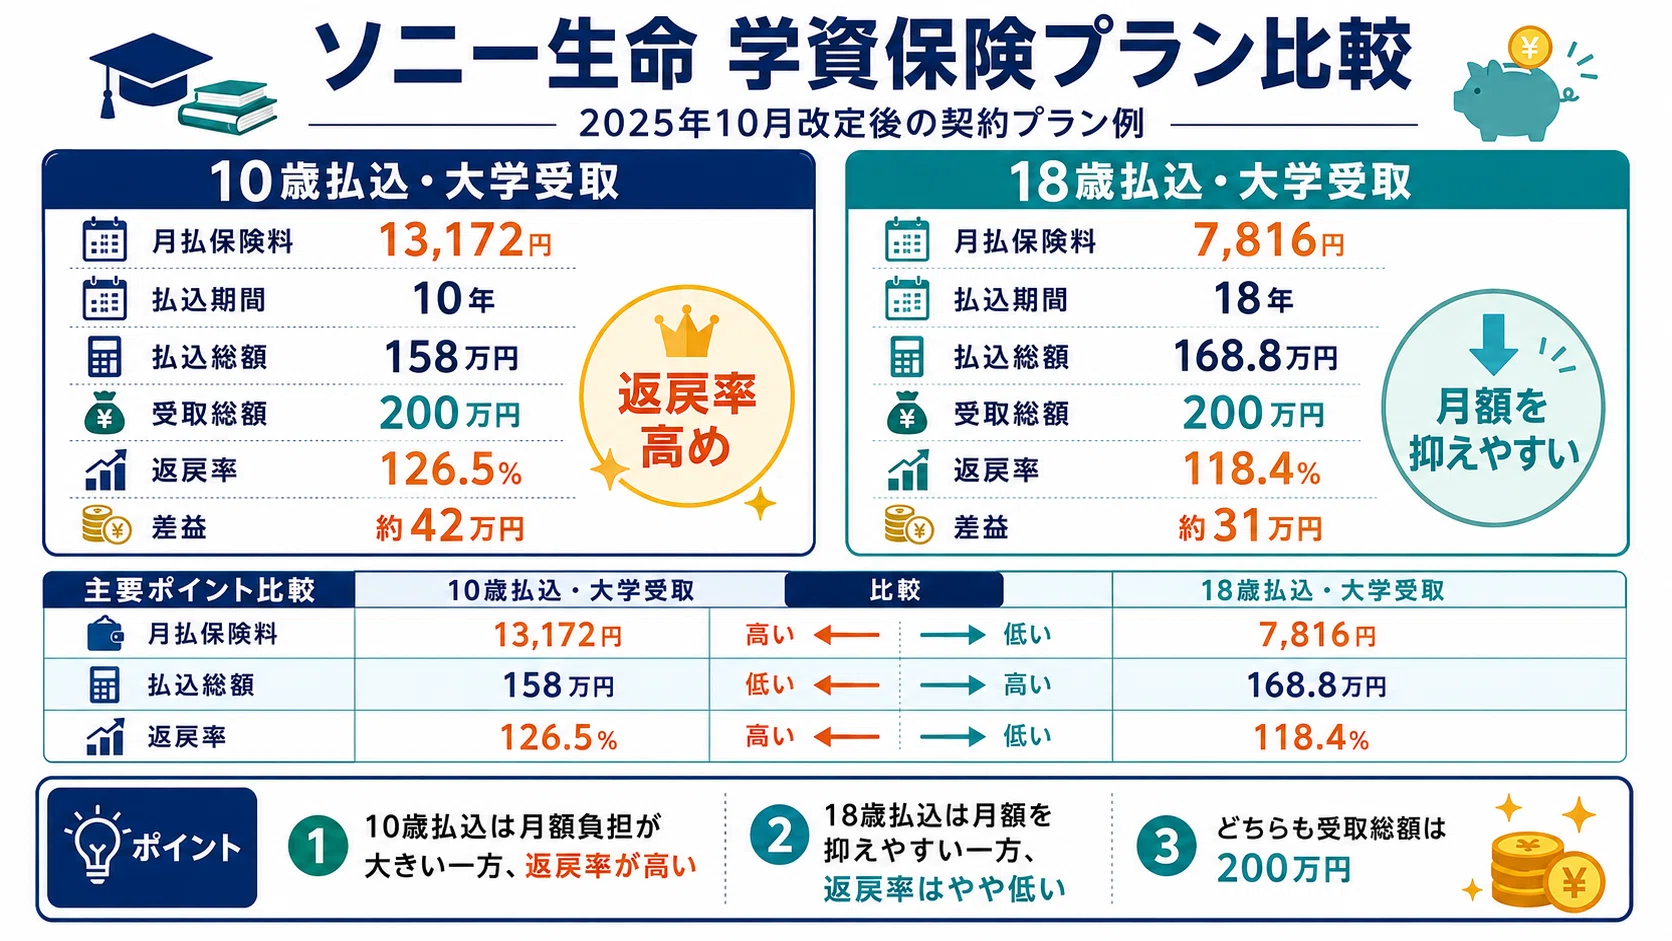
【実態検証】利用者の生の声と現場目線で見えたリアル
カタログスペック上の数字がいかに優れていても、契約後の実際の家計管理において想定外の摩擦が生じる事例は少なくありません。ここでは、加入者が直面した現場のリアルな検証結果を報告します。
ソニー生命の評判と対面相談のハードル
学資保険におけるソニー生命の評判を検証すると、卓越した返戻率の高さとともに、専任のライフプランナーによる手厚い家計コンサルティングを評価する声が目立ちます。一方で、SNSや知恵袋等のコミュニティでは次のような率直な体験談も散見されます。
「学資保険単体に入りたかっただけなのに、家族全員のライフプランニングシートを作成することになり、面談に合計5時間以上を要した。結果として無駄な出費の見直しにはなったが、忙しい産前産後には心理的負担が重かった」(30代・第1子出産後の母親の手記より)
ソニー生命の強みは家庭ごとの綿密なシミュレーションにありますが、気軽にオンライン完結で契約を結びたい世帯にとっては、対面または長時間のオンライン面談が一定の参入障壁として機能している側面があります。
明治安田生命「つみたて学資」の合理性と契約制限
対照的に、明治安田生命の「つみたて学資」はシンプル極まりない商品設計が若年層の共感を呼んでいます。保障は払込免除のみ、払込方法は原則15歳までの短期設定、受取は大学4年間に均等分割という潔い構造です。しかし、ここにも見落とされがちなハードルが存在します。
加入対象となる子どもの年齢上限が厳密に設定されており、子どもの年齢が2歳を過ぎると選択できる払込プランが大幅に制限され、返戻率の優位性が薄れてしまう点です。「子どもが歩き始めて生活が落ち着いたら考えよう」と先送りにした結果、最も有利な条件での加入権を喪失したという相談事例が後を絶ちません。
解約返戻金のピークと受取時期のズレ
現場取材で見過ごせないもうひとつの重大な落とし穴が、学資保険の解約返戻金がピークに達する時期と、実際の教育費支払いのタイミングのズレです。大学進学における最大の支出局面は、高校3年生の秋から冬にかけて発生する「総合型選抜・学校推薦型選抜の入学金納付」や「一般選抜の併願校受験料」です。
ところが、保険の契約内容が「18歳の満期誕生日」に設定されている場合、早生まれの子ども(1月〜4月1日生まれ)では、推薦入試の納付期限である前年の11月時点で満期金がまだ口座に振り込まれないという事態が発生します。満期前の解約はペナルティによる元本割れを招くため、一時的な「契約者貸付制度」の利用を余儀なくされ、余計な利息を支払う羽目になったという生々しい失敗談が報告されています。
一般に知られていない盲点とネットの誤解
ネット上の情報空間には、学資保険に関する極端な肯定論と否定論が入り乱れています。冷静な判断を下すために、流布している2つの代表的な誤解の真相を白日の下に晒します。
誤解1:「生命保険料控除があるから確実に得をする」の真偽
学資保険の強力なセールストークとして頻繁に用いられるのが、学資保険の税金控除メリットです。所得税で最大4万円、住民税で最大2.8万円の所得控除が適用される「一般生命保険料控除」の枠組みを指します。しかし、この制度の減税効果には明確な上限が存在します。
すでに世帯主が自身名義の定期保険や終身保険に加入しており、年間の支払保険料が8万円を超えている場合、控除枠はすでに上限まで使い切られています。そこに学資保険の保険料を上乗せしても、1円の追加減税効果も発生しません。控除枠が完全に空いている世帯であれば、年収500万円の世帯で年間数千円から1万円強の所得税・住民税が軽減されますが、それ自体を主目的に据えるのは本末転倒と言わざるを得ません。
誤解2:「学資保険は途中解約しても元金近くは戻ってくる」という錯覚
家計相談の現場で最も悲痛な声が上がるのが、契約後2〜3年での中途解約です。学資保険は契約初期の解約返戻金が極端に低く抑えられており、加入後数年以内に解約した場合、戻ってくる解約返戻金は支払った総額の50〜70%程度にまで激減します。失業や住宅購入、親の介護といった不測の事態によって保険料の支払いが滞った瞬間、高利回りどころか壊滅的な資産喪失を被るリスクを内包しています。
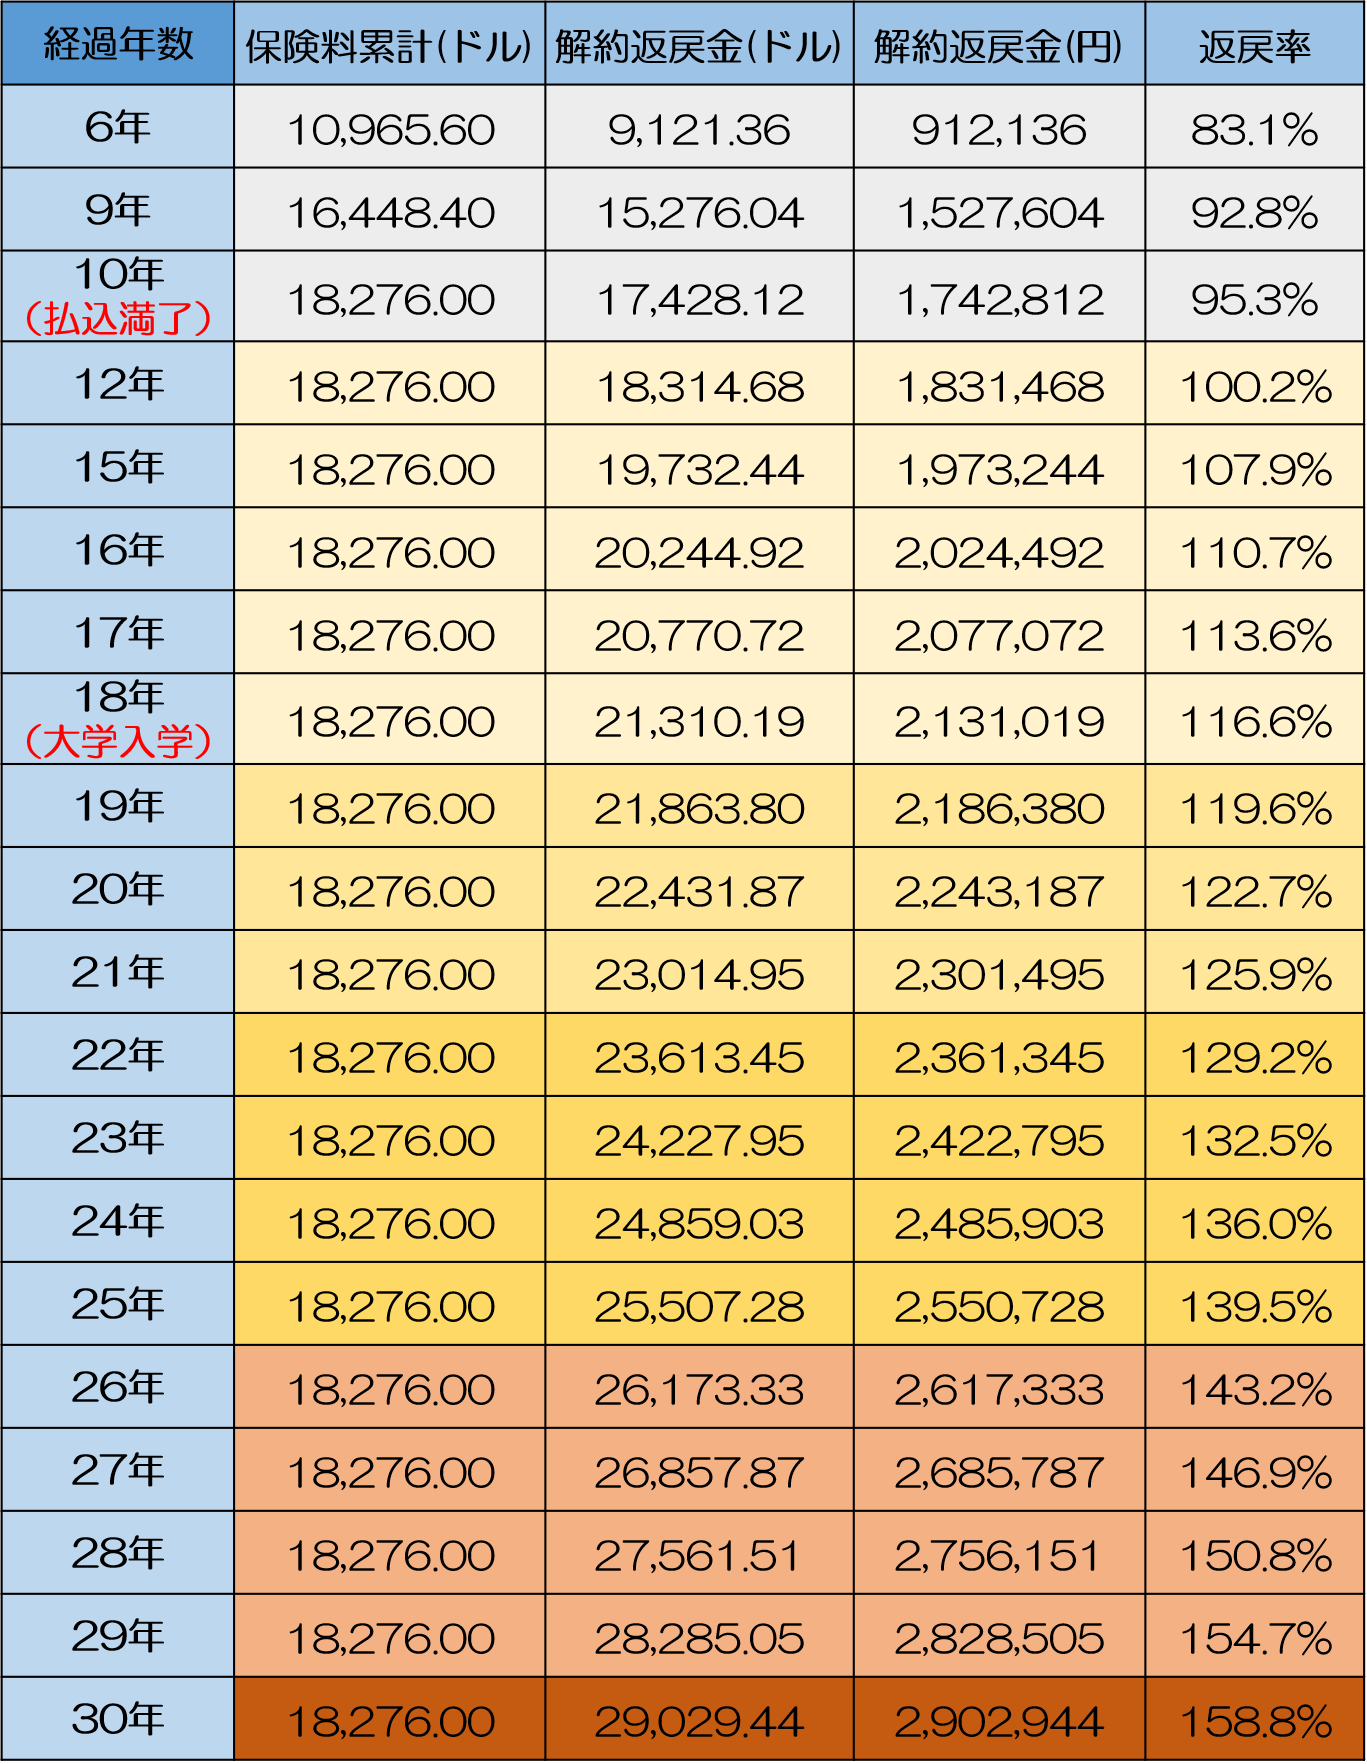
学資保険と新NISAの比較の真相|教育費における「絶対防衛ライン」の設計
教育資金の積立を巡る議論において、避けて通れないのが学資保険と新NISAの比較の真相です。2024年に抜本的拡充がなされてから2年以上が経過した2026年の現局面に至っても、「新NISAでオルカン(全世界株式)やS&P500を買えば年利5〜7%が期待できるのだから、返戻率105%程度の学資保険に入る人間は金融リテラシーが低い」という極論が散見されます。
しかし、この主張は教育資金という金銭の特殊な性質を根本から見落としています。老後資金であれば、市場暴落時に資産を取り崩さず、株価の回復を数年間待つという「出口戦略の先送り」が可能です。しかし、子どもの大学入学時期は18歳という確定した未来であり、1年たりとも先延ばしにすることはできません。
過去の金融史を振り返れば、リーマンショックやITバブル崩壊のような世界規模の相場急落局面において、株式市場は30〜50%もの下落を記録し、元の水準へ回復するまでに5年以上の歳月を要しました。もし我が子が18歳を迎えたまさにその年に歴史的暴落が直撃した場合、新NISA一本足打法で積み立ててきた家庭は、「半減した評価額のまま涙を呑んで解約し学費を払う」か、「子どもの希望する大学進学を諦めさせる」という過酷な二者択一を迫られます。
学資保険の最大の価値は、運用利率の高さではなく「18年後の満期日に、契約時に約束された日本円が1円の狂いもなく口座へ着金する確実性」にあります。リスク資産による期待リターンと、固定金利商品による確実性の担保。この両輪のバランスをどう設計するかが、2026年における家計戦略の成否を分けます。
【プロの結論】家計心理学の視点と失敗しない判断基準
行動経済学や家計心理学の知見に照らし合わせると、学資保険という金融商品には数字以上の「行動規律の維持効果」が認められます。人間の脳は、流動性の高い預貯金やいつでも売却できる投資信託に対して「他の用途に使ってしまいたい」という誘惑(現在バイアス)を常に抱えています。しかし、学資保険という強固な契約形態をあえて選択することで、「途中で解約すると大損する」という損失回避バイアスが逆向きに働き、どんなに生活が苦しい局面でも子どもの学費積立を死守する抑止力として機能します。
また、現代の日本社会においては「周囲がこれだけ教育にお金をかけているのだから、我が子にも最高の環境を与えなければならない」という過度な教育熱と、自己犠牲的な親の共依存関係が問題視されています。将来の教育費インフレに対する不安から、過度なリスク投資に走り家庭の平穏を脅かす本末転倒な事態を回避するためにも、健全な「心理的バウンダリー(境界線)」を設けることが肝要です。
学資保険を選ぶべき人(向いている世帯)
- 投資の値動きに耐性がなく、日々の基準価額の上下に強いストレスを感じる人
- 預貯金口座にお金があると、旅行や大型家電の購入など別の用途に使ってしまいがちな人
- 万が一の親の死亡時や高度障害時に、保険料払込免除によって確実に子どもの進学資金を残したい人
- 教育費全体の目標額(例:500万円)のうち、最低限必要な大学初年度納入金(約200万〜300万円)を確定資産として強固に防衛したい人
学資保険を避けるべき人(おすすめできない世帯)
- 手元の生活防衛資金(生活費の半年〜1年分)がまだ十分に確保できていない世帯
- 数年以内に転職や独立、住宅購入を控えており、収入の大幅な変動や突発的支出が予想される人
- 15〜18年以上の長期運用期間を確保でき、元本変動リスクを冷静に受け入れられる投資経験者
- インフレ率(年2%以上の物価上昇)に対して、日本円の固定金利商品だけで資産価値を目減りさせたくない人
【学資保険 払戻率】に関するよくある質問(FAQ)
Q1:払戻率と返戻率は何が違うのですか?
A1:用語の定義として実質的な違いはありません。どちらも「支払った保険料総額に対して、満期金や学資金として戻ってくる金額の割合」を表しています。生命保険会社によって「返戻率」「払戻率」「戻り率」と呼称が異なりますが、同一の指標として比較検討して問題ありません。
Q2:学資保険のシミュレーションをする際、最も払戻率が高くなる条件は何ですか?
A2:最も払戻率を高める黄金パターンは、「子どもの年齢が0歳(または出生前)」「不要な医療特約を一切つけない」「保険料払込期間を10歳または15歳払済に設定する」「保険料の支払いを月払いではなく年払いにする」という4条件を揃えることです。これにより、各社の最高水準となる105〜108%前後の払戻率を狙うことが可能です。
Q3:途中で保険料の支払いが苦しくなった場合、元本割れせずに乗り切る方法はありますか?
A3:安易に途中解約を選ぶのは最悪の選択です。解約を避ける手段として、以後の保険料払込を完全に停止し、その時点の解約返戻金をベースに保障額を減額して保険を継続させる「払済保険(はらいずみほけん)への変更」があります。また、保険会社から解約返戻金の一定範囲内で資金を借り入れる「契約者貸付」を利用して一時的な資金難を凌ぐ選択肢も存在します。
Q4:2026年の金利上昇局面において、学資保険の予定利率は上がっていますか?今すぐ入るのは損ですか?
A4:日銀の利上げ方針を受け、生命保険各社の運用環境は改善傾向にあり、一部の商品で予定利率の引き上げや払戻率の微増改定が見られます。ただし、子どもの教育資金準備は「契約する時期(子どもの月齢)が早ければ早いほど、毎月の保険料が安く払戻率が高くなる」という年齢の壁が存在します。利率のさらなる上昇を待って1〜2年間加入を見送るよりも、0歳のうちに早期加入する方が結果として高い払戻率を獲得できるケースが大半です。
まとめ:2026年を見据えた失敗しない教育資金づくりの選択眼
学資保険の払戻率を巡る真実を紐解いていくと、浮き彫りになるのは「都合の良い魔法の金融商品は存在しない」という至極真っ当な結論です。元本割れのリスクを徹底的に排除した高返戻率プランは、掛け捨ての医療保障を潔く削ぎ落とし、家計に無理のない短期払込を完遂して初めてその果実を結びます。
新NISA全盛の2026年だからこそ、投資と保険を二者択一の対立構造で捉える短絡的な思考から脱却しなければなりません。「高校卒業までの絶対に動かせない基礎資金(200万〜300万円)は、明治安田生命やソニー生命などの高払戻率な学資保険と預貯金でガチガチに防衛する」「将来の大学院進学や海外留学といった上振れの希望資金は、新NISAによるインデックス投資で長期的な成長を狙う」という、リスクと確実性を巧みに組み合わせたハイブリッド設計こそが、不確実な時代を生き抜く親の最も知的な防衛策です。
まずは各社が提供する詳細なシミュレーションツールを活用し、我が子の進学時期と家計のキャッシュフローに合致した正確な払戻率を算出することから始めてください。表面的な数字の誘惑に惑わされず、18年後の子どもの笑顔を確実に支える強固な資金計画を築き上げることが求められています。 (出典: 学資保険 払戻率(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。