学資保険の返還率比較2026|元本割れ防止と損しない選び方の極意
子どもの教育資金準備において、手堅い確実性から根強い支持を集め続ける学資保険。しかし、契約プランや払込期間の選択を誤ると、満期時の受取総額が支払総額を下回る「元本割れ」に陥るリスクが潜んでいます。
金利動向の転換期を迎えた2026年現在、保険各社が提示する返還率(返戻率)の格差は拡大傾向にあります。教育資金のピークとなる大学進学時にまとまった資金を過不足なく手にするため、主要各社の客観的データと損をしないための実践的な選定基準を詳しく検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年時点の学資保険返還率上位プランは105%〜109%前後で推移しており、払込期間の短期設定(10歳・15歳払済)や年払いが受取額を底上げする。
- 要点2:医療特約の付帯や5年未満での途中解約は元本割れの直接的な引き金となるため、貯蓄機能に特化したシンプルな設計が鉄則。
- 要点3:確実な元本確保と親に万が一のことがあった際の「保険料払込免除」を重視するなら学資保険、物価上昇への対抗力を求めるなら新NISAとの併用が最適解。
【2026年最新】学資保険の返還率ランキング徹底比較|一体どこが一番お得なのか?
教育資金の準備を始める保護者が最も直面する疑問が、「結局どの保険会社を選べば一番多くお金が戻ってくるのか」という点です。保険各社の主力商品を横断的に比較すると、同一の保険金額であっても払込方法や給付金の受取時期によって最終的な受取差額が数十万円規模で開くケースが珍しくありません。
現在、貯蓄重視型の設計で市場の牽引役となっているのが、ソニー生命の学資保険、明治安田生命の「つみたて学資」、フコク生命の「みらいのつばさ」、そして日本生命の「ニッセイ学資保険」です。
| 保険会社・商品名 | 詳細・数値データ(返還率目安) | 受取据置・払込条件 | 編集部の見解・評価 |
|---|---|---|---|
| ソニー生命 学資保険(無配当)III型 | 約105.5%〜108.5% (総受取額:約320万円前後) | 10歳払済/年払い/大学4年間分割受取 | ライフプランナーによるオーダーメイド設計が強み。受取時期を大学進学時に集中させることで高返還率を維持。 |
| 明治安田生命 つみたて学資 | 約106.0%〜109.0% (高額割引適用時) | 15歳払済・全期前納/大学進学時+年金 | 基準保険金額70万円以上で適用される「高額割引」が強力。受取総額を大きく増やしたい層からの評判が高い。 |
| フコク生命 みらいのつばさ(J型) | 約104.0%〜106.8% (兄弟割引適用時アップ) | 11歳払済/大学進学重点型/兄弟割引あり | 第2子以降で保険料が割り引かれる独自制度が存在。兄弟姉妹での加入シミュレーションにおいて群を抜く優位性。 |
| 日本生命 ニッセイ学資保険 | 約103.5%〜106.0% (こども祝金なし型) | 5年・10年払済/18歳満期一括受取 | 大手生保ならではの窓口網と安心感。祝金を省き大学進学に受取を絞るプランを選ぶことで返還率を最適化可能。 |
各社の最新プランを精査すると、単純な知名度だけで契約先を決めるのは危険であることが浮き彫りになります。契約者(親)の年齢が30歳前後、子どもが0歳時点で加入し、保険料の払込を10歳〜15歳前後で完了させる「短期払済」を選択した場合に、各社とも最高水準の返還率を叩き出す仕組みです。
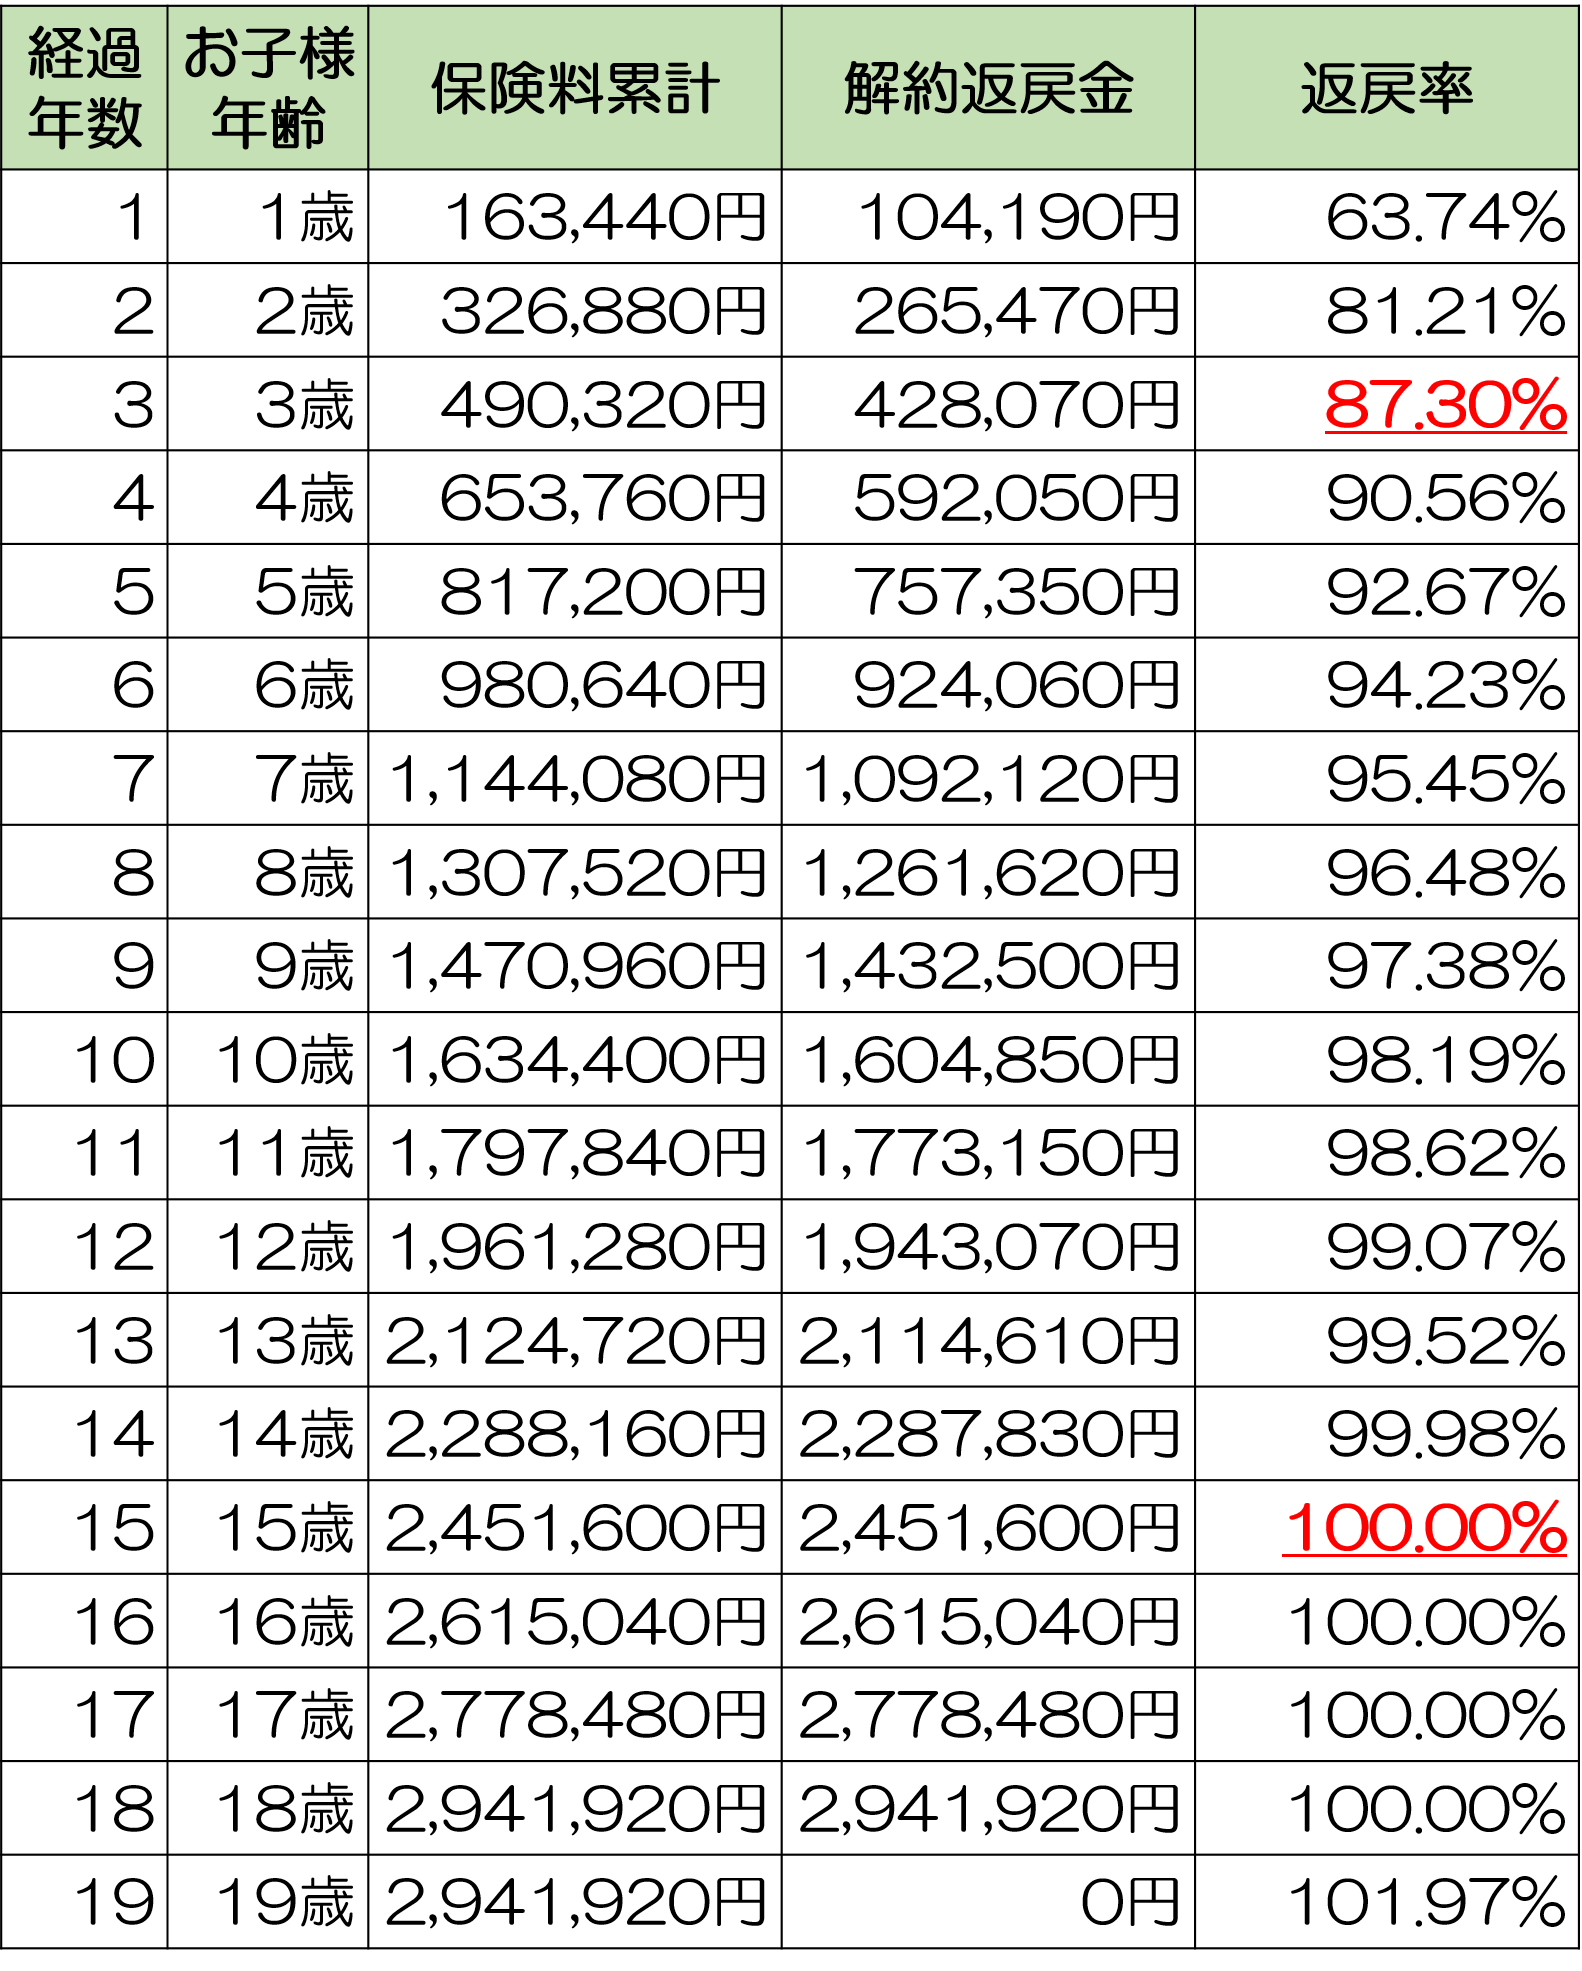
学資保険の返還率(返戻率)計算方法と受取額を左右する3大要素
学資保険の基本性能を測る指標である「返還率(返戻率)」は、極めてシンプルな数式で算出されます。
【返還率の計算式】返還率(%)=(満期保険金+祝金の受取総額 ÷ 支払保険料の総額)× 100
この数値が100%を上回れば支払額以上の資金が戻る(プラス)、100%を下回れば支払額を下回る(元本割れ)を意味します。計算式自体は単純明快ですが、わずかな契約条件の差異が分母と分子のバランスを大きく変動させます。
受取額を最大化するために押さえておくべき要素は以下の3点です。
第一に「保険料払込期間の短縮」です。保険料を18歳まで毎月払い続ける「18歳払込」に比べ、家計に余裕がある小学校卒業前(10歳・11歳・12歳)までに支払いを終える「短期払込」を選択すると、保険会社側で資金を運用できる据置期間が長くなり、返還率は1.5%〜3.0%程度跳ね上がります。
第二に「払込回数の選択(年払い・全期前納)」です。毎月支払う月払いよりも、1年分をまとめて支払う年払い、あるいは余裕資金を充当する全期前納(将来の保険料を一括して預ける方法)を選ぶことで、割引が適用されて総払込保険料が圧縮されます。
第三に「受取時期の集中」です。幼稚園・小学校・中学校などの入学ごとに「お祝い金」として細かく受け取るプラン(小刻み給付型)は、据え置いて運用される元本が減るため、結果として全体の返還率が下がります。資金需要が最も高まる大学進学期(18歳〜22歳)に受取を一本化することが、高い返戻率を確保するための鉄則です。
なぜ元本割れが起きるのか?一般に知られていない盲点とネットの誤解
ネット上の掲示板やSNSでは「学資保険に入ったのに元本割れして大損した」という嘆きの投稿が定期的に散見されます。しかし、保険会社が理由もなく契約者の資金を減らしているわけではありません。元本割れが発生する背景には、構造上の明確な要因が存在します。
元本割れを引き起こす最大の要因は、「不要な医療特約や育英年金特約の付加」です。子どもの入院給付金や手術給付金をカバーする特約をセットにすると、支払った保険料の一部が「保障コスト(掛け捨て費用)」として消費されます。その結果、満期時に手元へ戻ってくる貯蓄原資が削られ、返還率が90%〜95%前後に落ち込む事態を招きます。自治体の子ども医療費助成制度が充実している地域であれば、子どもの医療保障を学資保険に組み込む金銭的合理性は極めて薄いのが実情です。
次に挙げられるのが、「学資保険の途中解約によるペナルティ」です。契約から数年以内の早期に途中解約した場合、支払った保険料から保険会社の運営経費や解約控除が差し引かれるため、受け取れる解約返戻金は支払総額の50%〜70%程度まで大幅に目減りします。「急な出費で保険料が払えなくなった」という家計破綻が、最大の損失を生む引き金になります。
また、見落とされがちなのが「保険料払込免除特則」に伴うわずかなコストと制約です。契約者である親が死亡または高度障害状態になった際、以後の保険料支払いが免除され満期金が全額受け取れるこの特則は学資保険最大の利点ですが、親の加入時年齢が高齢であるほど、あるいは既往歴がある場合は特則付加のハードルが上がったり、保険料が割高に設定されて返還率を押し下げたりする要因になります。
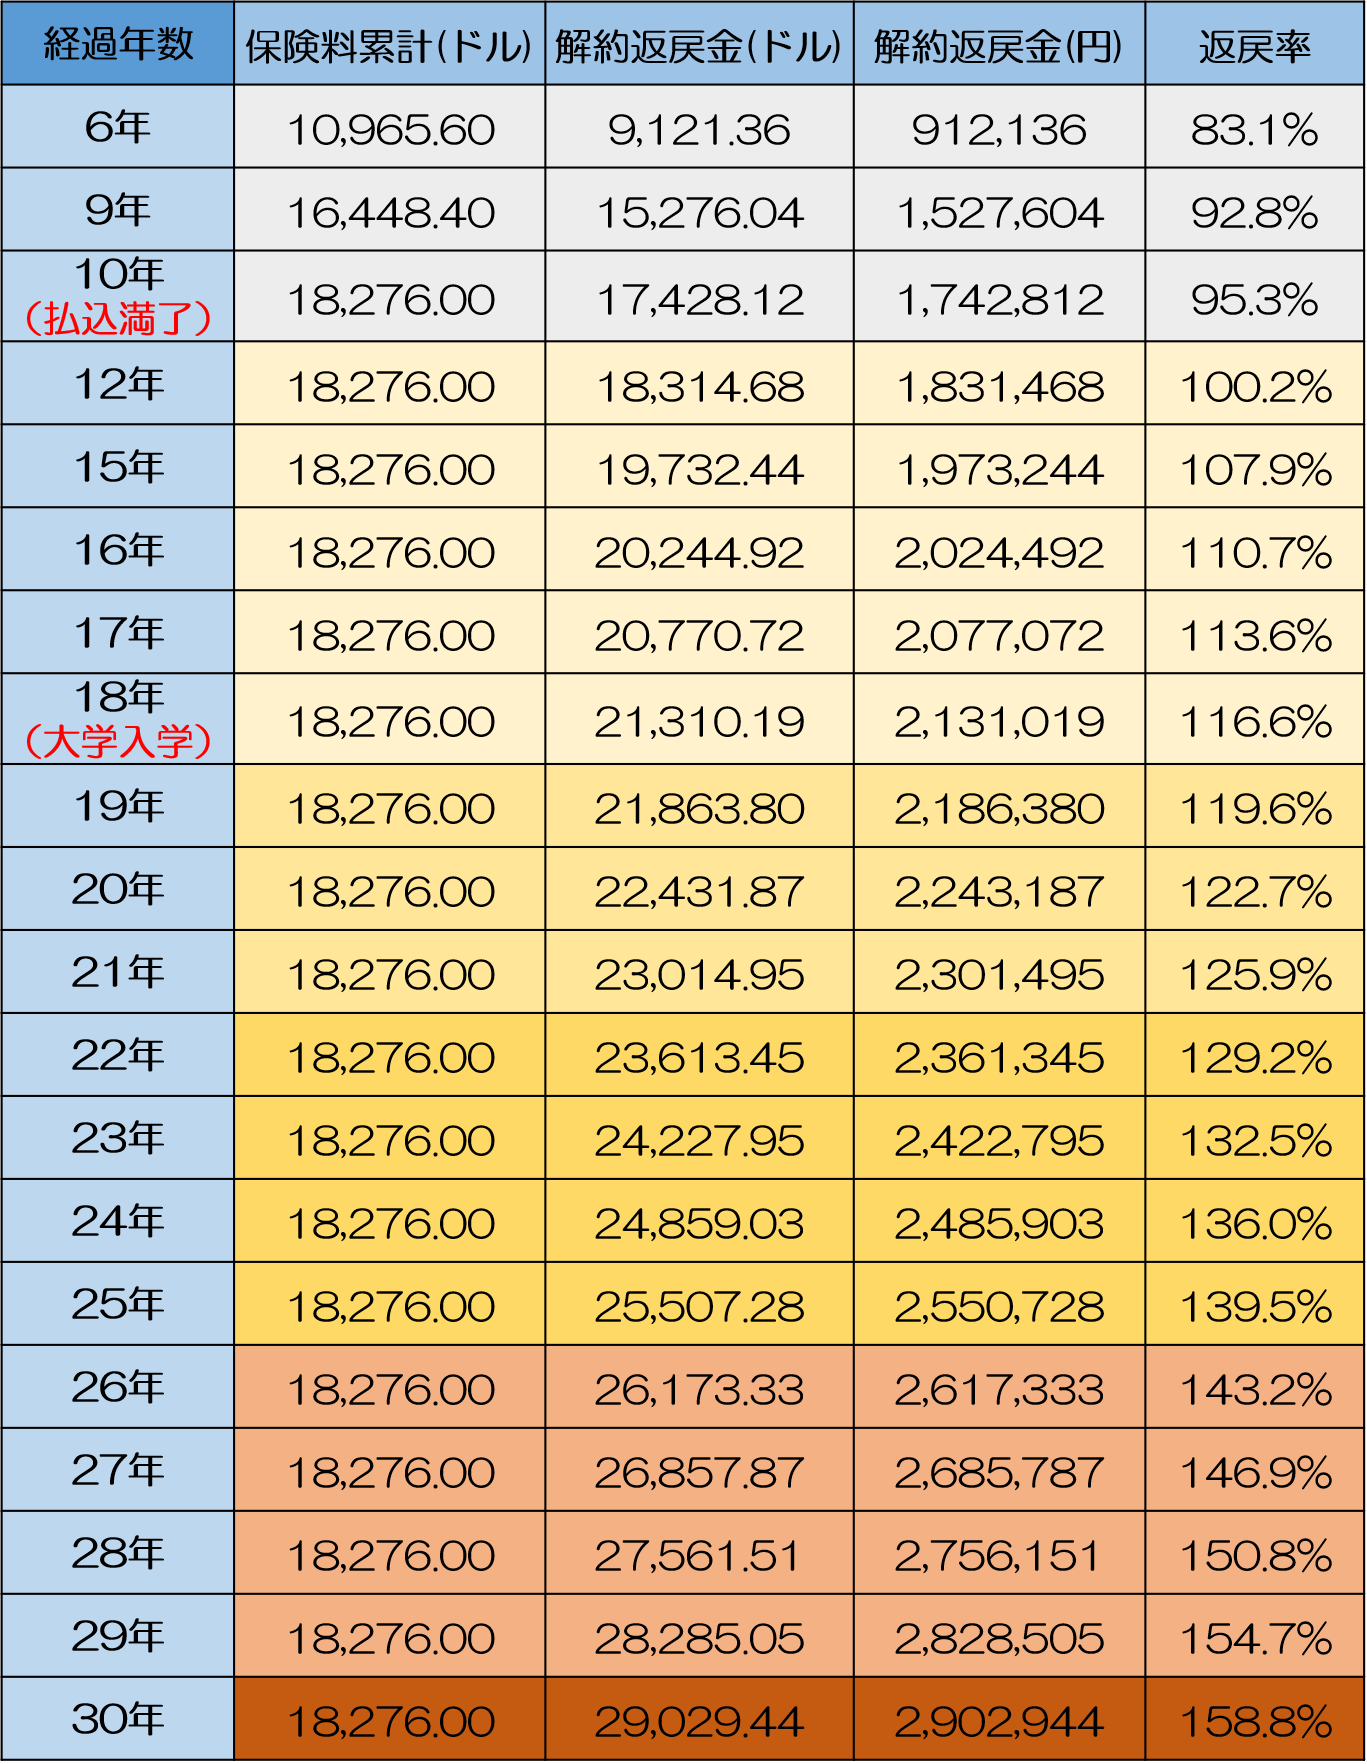
【実態検証】利用者の生の声と現場目線で見えたリアル
大手ファイナンシャルプランニング相談窓口や育児コミュニティにおける利用者の実態調査を行うと、契約者の生々しい体験談と選択の分かれ道が浮かび上がってきます。
都内在住の30代共働き世帯の女性は、次のように語ります。
「上の子の時は手厚い保障が安心だと思い、窓口で勧められるまま医療特約付きのプランに入ってしまいました。後から計算すると返還率が92%にしかならないと知りショックを受けました。下の子の時はソニー生命の無配当III型で10歳払済・年払いに絞り込み、返還率106%超を確保。特約を完全に排除したことが正解でした」
一方で、地方在住の自営業男性からは契約の継続性に関する切実な声が聞かれます。
「コロナ禍後の物価高で毎月の固定費を見直した際、月々2万5,000円の学資保険が重荷になりました。しかし、5年目で解約すると返戻金が7割しか戻らないと知り、解約を断念。減額手続きで保険金額を落としてなんとか継続しましたが、月々の無理な積立設定は危険だと身に沁みました」
また、見逃せない実務上のメリットとして「生命保険料控除」による節税効果が挙げられます。一般生命保険料控除として、所得税(最大4万円)と住民税(最大2.8万円)の課税所得控除が毎年受けられるため、実質的な利回りは表面上の返還率以上に向上します。
さらに満期時の受取金に対する税金面でも、一時所得として扱われるため、(満期保険金 − 支払保険料総額 − 特別控除50万円)× 1/2 という計算式が適用されます。学資保険で得られる利益(差益)が50万円を超えない限り、所得税は原則として発生しません。一般家庭における200万〜300万円規模の学資保険であれば、満期金を非課税で満額受け取れるケースが大半を占めます。
学資保険vs新NISA|2026年の教育資金作りはどっちを選ぶべきか?
資産形成の現場で保護者が最も頭を悩ませているのが、「新NISAで投資信託を積み立てるべきか、それとも学資保険を契約すべきか」という二者択一の議論です。この問いに対しては、家庭の金融資産状況とリスク耐性に応じた冷徹な切り分けが求められます。
行動経済学および家計心理学の観点から見ると、学資保険には「メンタル・アカウンティング(心の会計)」と「強制貯蓄機能」という強力な行動制御の利点が存在します。いつでも換金可能な新NISAの口座は、住宅購入や突発的な生活費補填などの別目的に流用してしまう心理的リスクを孕みます。対して学資保険は、「子どものための資金」として厳格な心理的バウンダリー(境界線)が引かれ、途中解約に心理的・金銭的ペナルティがあるがゆえに、18年後の満期まで確実に資金が保全されます。
各制度の強みと弱みを構造的に整理すると、以下の明確な差異が浮かび上がります。
| 比較項目 | 学資保険(貯蓄型) | 新NISA(つみたて投資枠) | 適した活用アプローチ |
|---|---|---|---|
| 収益性・期待リターン | 返還率105%〜109%(固定確定) | 年利3%〜7%想定(非固定・市場依存) | 物価高対策を狙うなら新NISAが圧倒的に優勢。 |
| 元本確保・リスク耐性 | 元本保証(満期時・保険会社破綻時保護あり) | 元本割れリスクあり(受取時の暴落懸念) | 「大学入学のタイミングで暴落」を絶対防ぐなら学資。 |
| 万が一の保障機能 | 払込免除特則あり(死亡・高度障害時) | なし(死亡時の積立停止・資産は相続) | 親の死亡時にも確実に満期金を残せるのは学資のみ。 |
| 資金の流動性 | 低い(途中解約で元本割れペナルティ) | 極めて高い(いつでも自由に出金可能) | 意思が弱く使ってしまうタイプには学資の拘束力が有用。 |
結論として、一方だけに偏るのではなく、「確実に必要となる大学初年度の入学金・授業料(200万〜300万円)は学資保険で堅固にロックし、それ以上の私立・理系進学費や下宿費用は新NISAの全世界株式等で長期運用して上乗せを狙う」というハイブリッド戦略が、2026年における最も盤石なリスクヘッジ策となります。
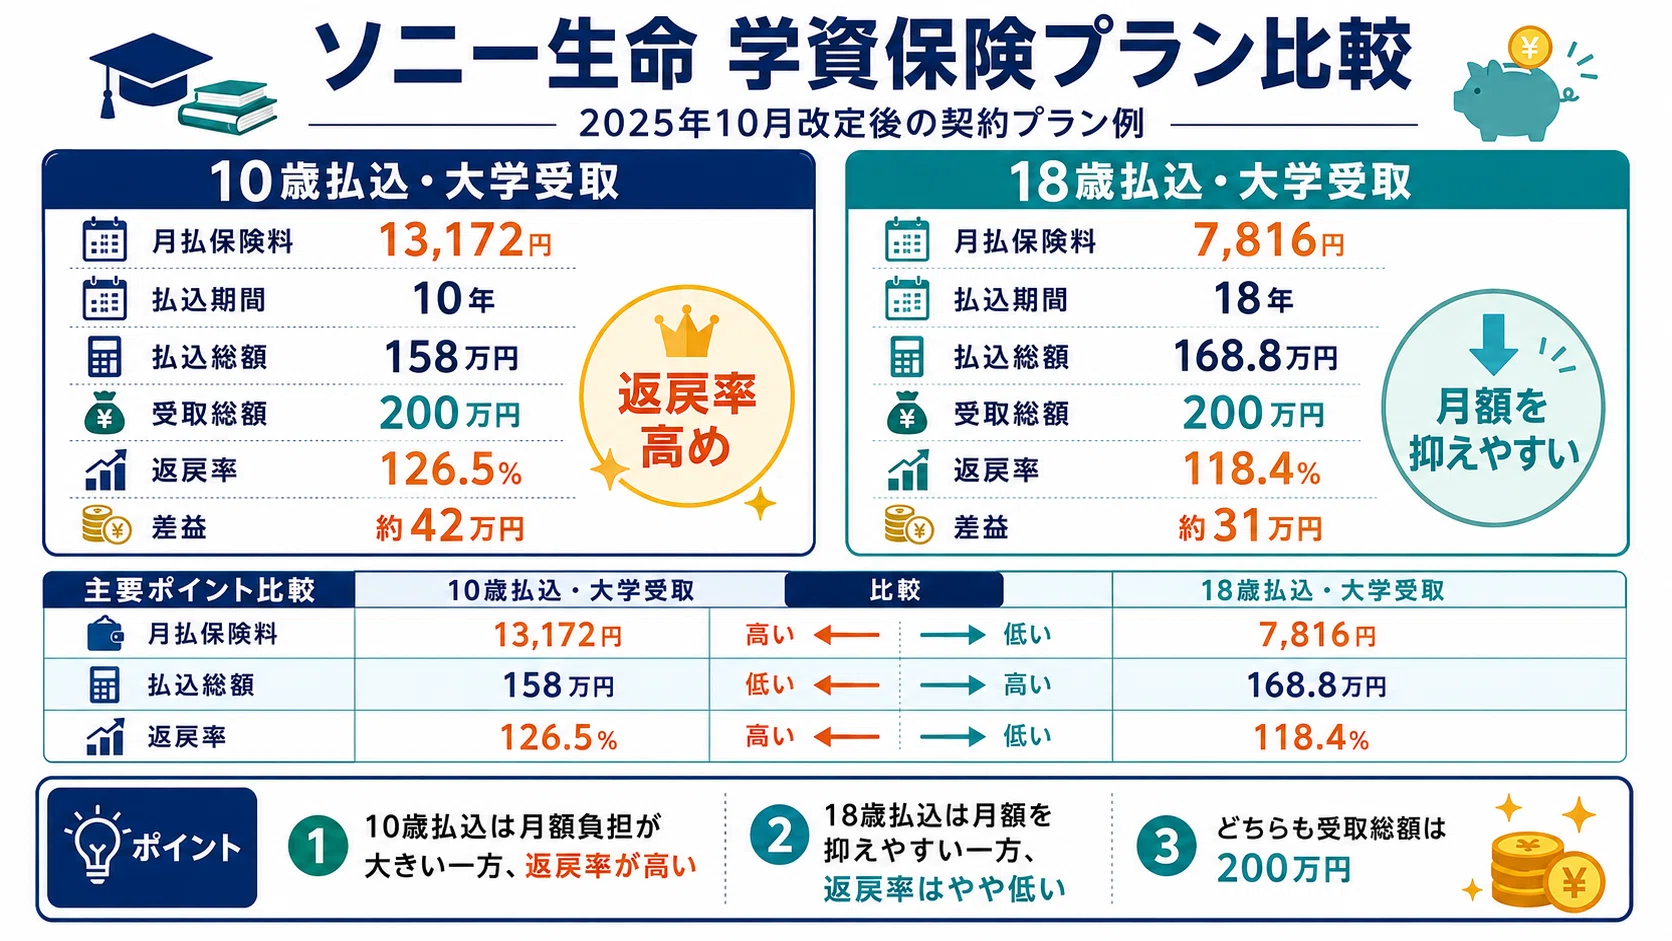
【プロの結論】おすすめできる家庭・慎重になるべき家庭の判断基準
家庭ごとの金融資産構造や家族関係の健全性を踏まえ、学資保険を選ぶべき家庭と、他の金融商品を優先すべき家庭の境界線を明確に示します。
学資保険への加入を強く推奨できる家庭
- 毎月の貯蓄が苦手で、手元に資金があると使ってしまう家庭:口座引き落としによる強制力と、途中解約ペナルティが健全な資金保全の防波堤として機能します。
- 投資の値動きや元本割れリスクに対して強いストレスを感じる家庭:「18年後に〇〇円が1円単位で確実に振り込まれる」という精神的安定を最優先したい場合に最適です。
- 一家の大黒柱の生命保険が手薄な家庭:払込免除特則により、万が一の事態が発生しても子どもの進学資金だけは無傷で確保できます。
学資保険の加入に慎重になるべき家庭
- 手元の生活防衛資金(半年〜1年分の生活費)が枯渇している家庭:直近で失業や病気による減収があった際、早期解約で大損を被るリスクが極めて高くなります。
- すでに親の手厚い死亡保障(収入保障保険等)が十分に確保されている家庭:保障の重複となり、払込免除特則の価値を十分に享受しきれない可能性があります。
- インフレによる通貨価値の下落を極度に懸念する家庭:固定利率の学資保険は、将来急激な物価高が進んだ場合の実質的な購買力低下を防げません。新NISA等のインフレ耐性資産を主軸に据えるべきです。
【学資保険 返還率】に関するよくある質問(FAQ)
Q1:学資保険の満期保険金を受け取ったとき税金はかかりますか?
A1:契約者と受取人が同一(例:親が契約・受取)の場合、一時所得として扱われます。受け取った保険金から支払保険料総額を差し引いた「差益」が、一時所得の特別控除枠である年50万円以内であれば課税されず、確定申告も不要です。一般的な返還率(105〜108%程度)の学資保険であれば、差益が50万円を超えるケースは稀であり、税金は発生しないことが大半です。
Q2:途中で保険料の支払いが厳しくなった場合、途中解約以外に損を防ぐ方法はありますか?
A2:即座に解約するのではなく、「減額」または「払済保険(はらいずみほけん)への変更」を検討してください。減額は保障額と保険料を半分などに引き下げる方法、払済保険は以後の保険料支払いを完全に停止し、その時点の解約返戻金をもとに保障額を再計算して据え置く方法です。いずれも解約ペナルティによる手元資金の激減を最小限に食い止められます。
Q3:祖父母が孫のために契約者となる場合、返還率や税金面で注意点はありますか?
A3:祖父母が契約者・保険料負担者となり、満期保険金の受取人を「孫」や「親」に設定すると、満期時に「贈与税」の対象となります(年間110万円の基礎控除を超えると課税)。税制上の不利益を避けるためには、祖父母を受取人にして一度満期金を受け取り、そこから学費を都度支払う形式をとるか、契約形態を慎重に設計する必要があります。また、祖父母の加入年齢によっては払込免除特則が付けられない場合がある点にも留意が必要です。
まとめ:将来の教育費を守り抜くための確実なロードマップ
2026年の学資保険選びにおいて最も重要なのは、甘いキャッチコピーに惑わされず、純粋な貯蓄性能を示す実質返還率を冷徹に見極めることです。
医療特約などの余分な掛け捨て保障を一切削ぎ落とし、「10歳・15歳払済」や「年払い」を組み合わせることで、106%〜109%水準の確実な資産形成が実現します。投資信託による資産運用(新NISA)と、元本保証・払込免除を備えた学資保険の双方のメリットを正しく理解し、各家庭の経済基盤に即した無理のない資金計画を組み立ててください。 (出典: 学資保険 返還率(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。