【2026年最新】学資保険おすすめ返戻率比較!元本割れの真相と選び方
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の主要学資保険の返戻率は105%〜109%前後が相場であり、貯蓄重視プランを選べば元本割れは回避できる。
- 要点2:元本割れが起きる元凶は「手厚い医療特約・育英年金の付帯」「早期解約」「受取時期と推薦入試のズレ」にある。
- 要点3:「元本保証と払込免除で守る学資保険」と「インフレに備えて攻める新NISA」のハイブリッド運用が現代の正解。
【2026年最新】学資保険返戻率ランキング比較|プロが選ぶ上位3プランの実力
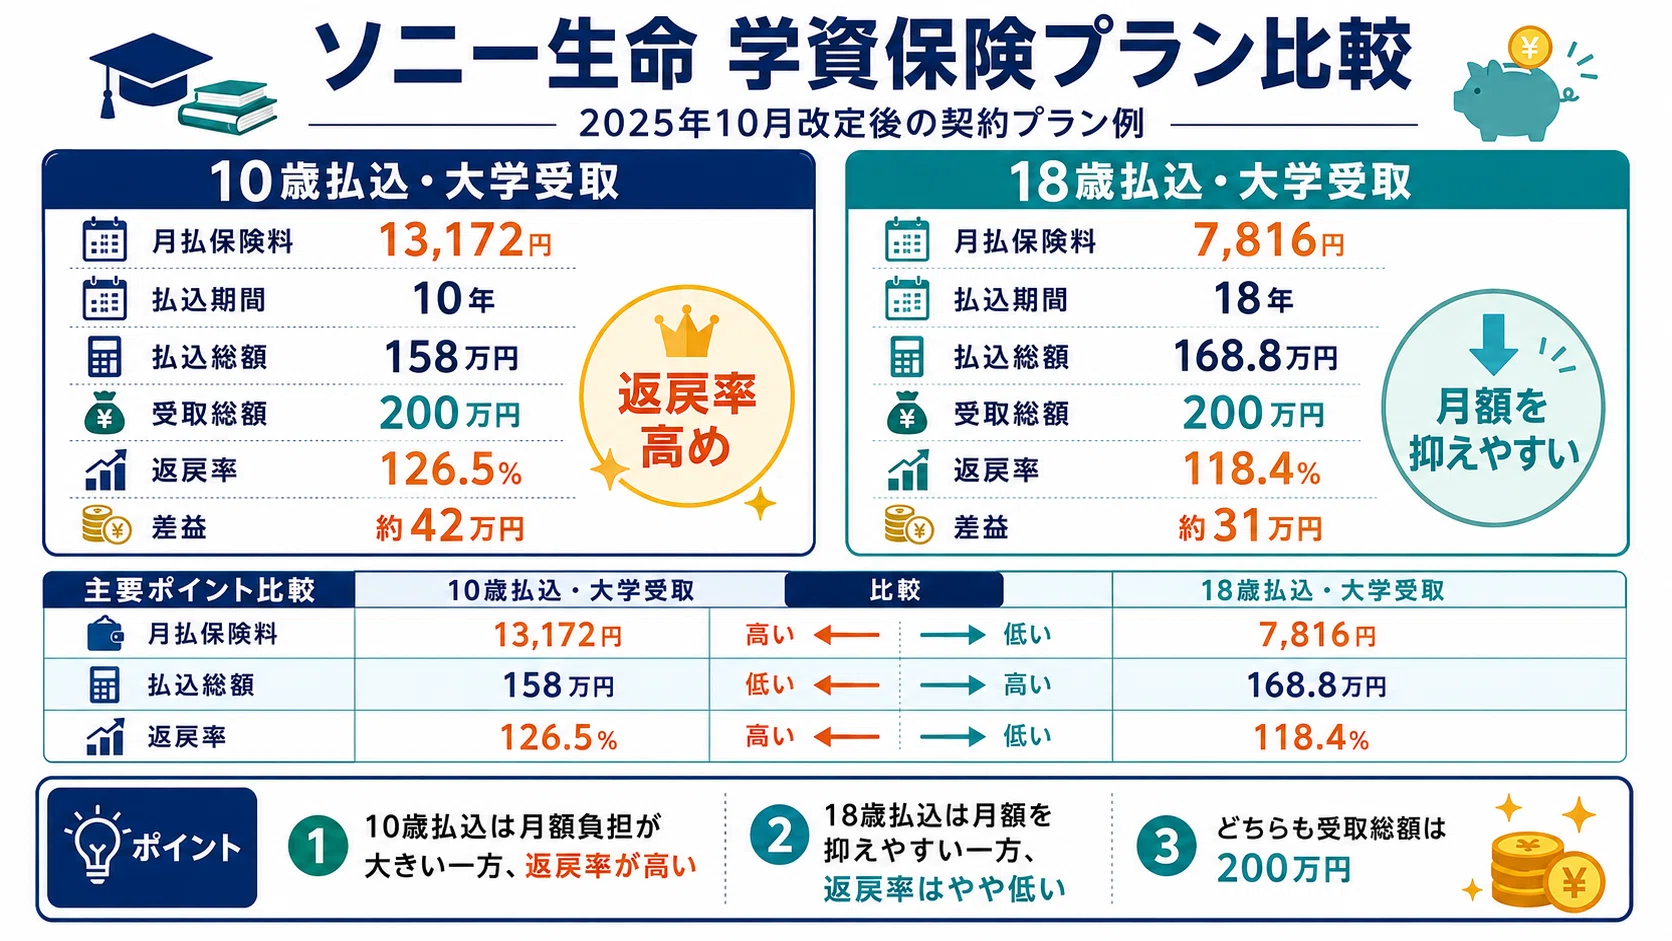
教育資金準備において最も重視される指標が、支払った保険料総額に対して受け取れる金額の割合を示す「返戻率(へんれいりつ)」です。現在、市場で高いシェアと支持を誇る大手生保各社の主力プランを精査すると、明確な強みの違いが浮き彫りになります。| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ソニー生命学資保険スクエア(III型) | 返戻率:約105.5%〜108.5% (10歳払済・年払設定時) | 102.0%〜104.0% | 大学4年間の学費を均等にカバーする設計が秀逸。プランナーの試算精度が高く、返戻率重視層の筆頭候補。 |
| 明治安田生命つみたて学資 | 返戻率:約106.0%〜109.0% (全期前納・15歳払済など) | 103.0%前後 | 一括前納や短期払込を組み合わせた際の返戻率は業界トップクラス。受取総額を最大化したい家庭に最適。 |
| フコク生命みらいのつばさ(J型) | 返戻率:約104.0%〜106.5% (兄弟割引適用時+0.1%〜) | 101.5%〜103.5% | 「兄弟割引」が強力。第2子以降の加入であれば他社を凌駕する実質利回りを叩き出すケースがある。 |
噂の真相を暴く|なぜ「元本割れする学資保険」が存在するのか?
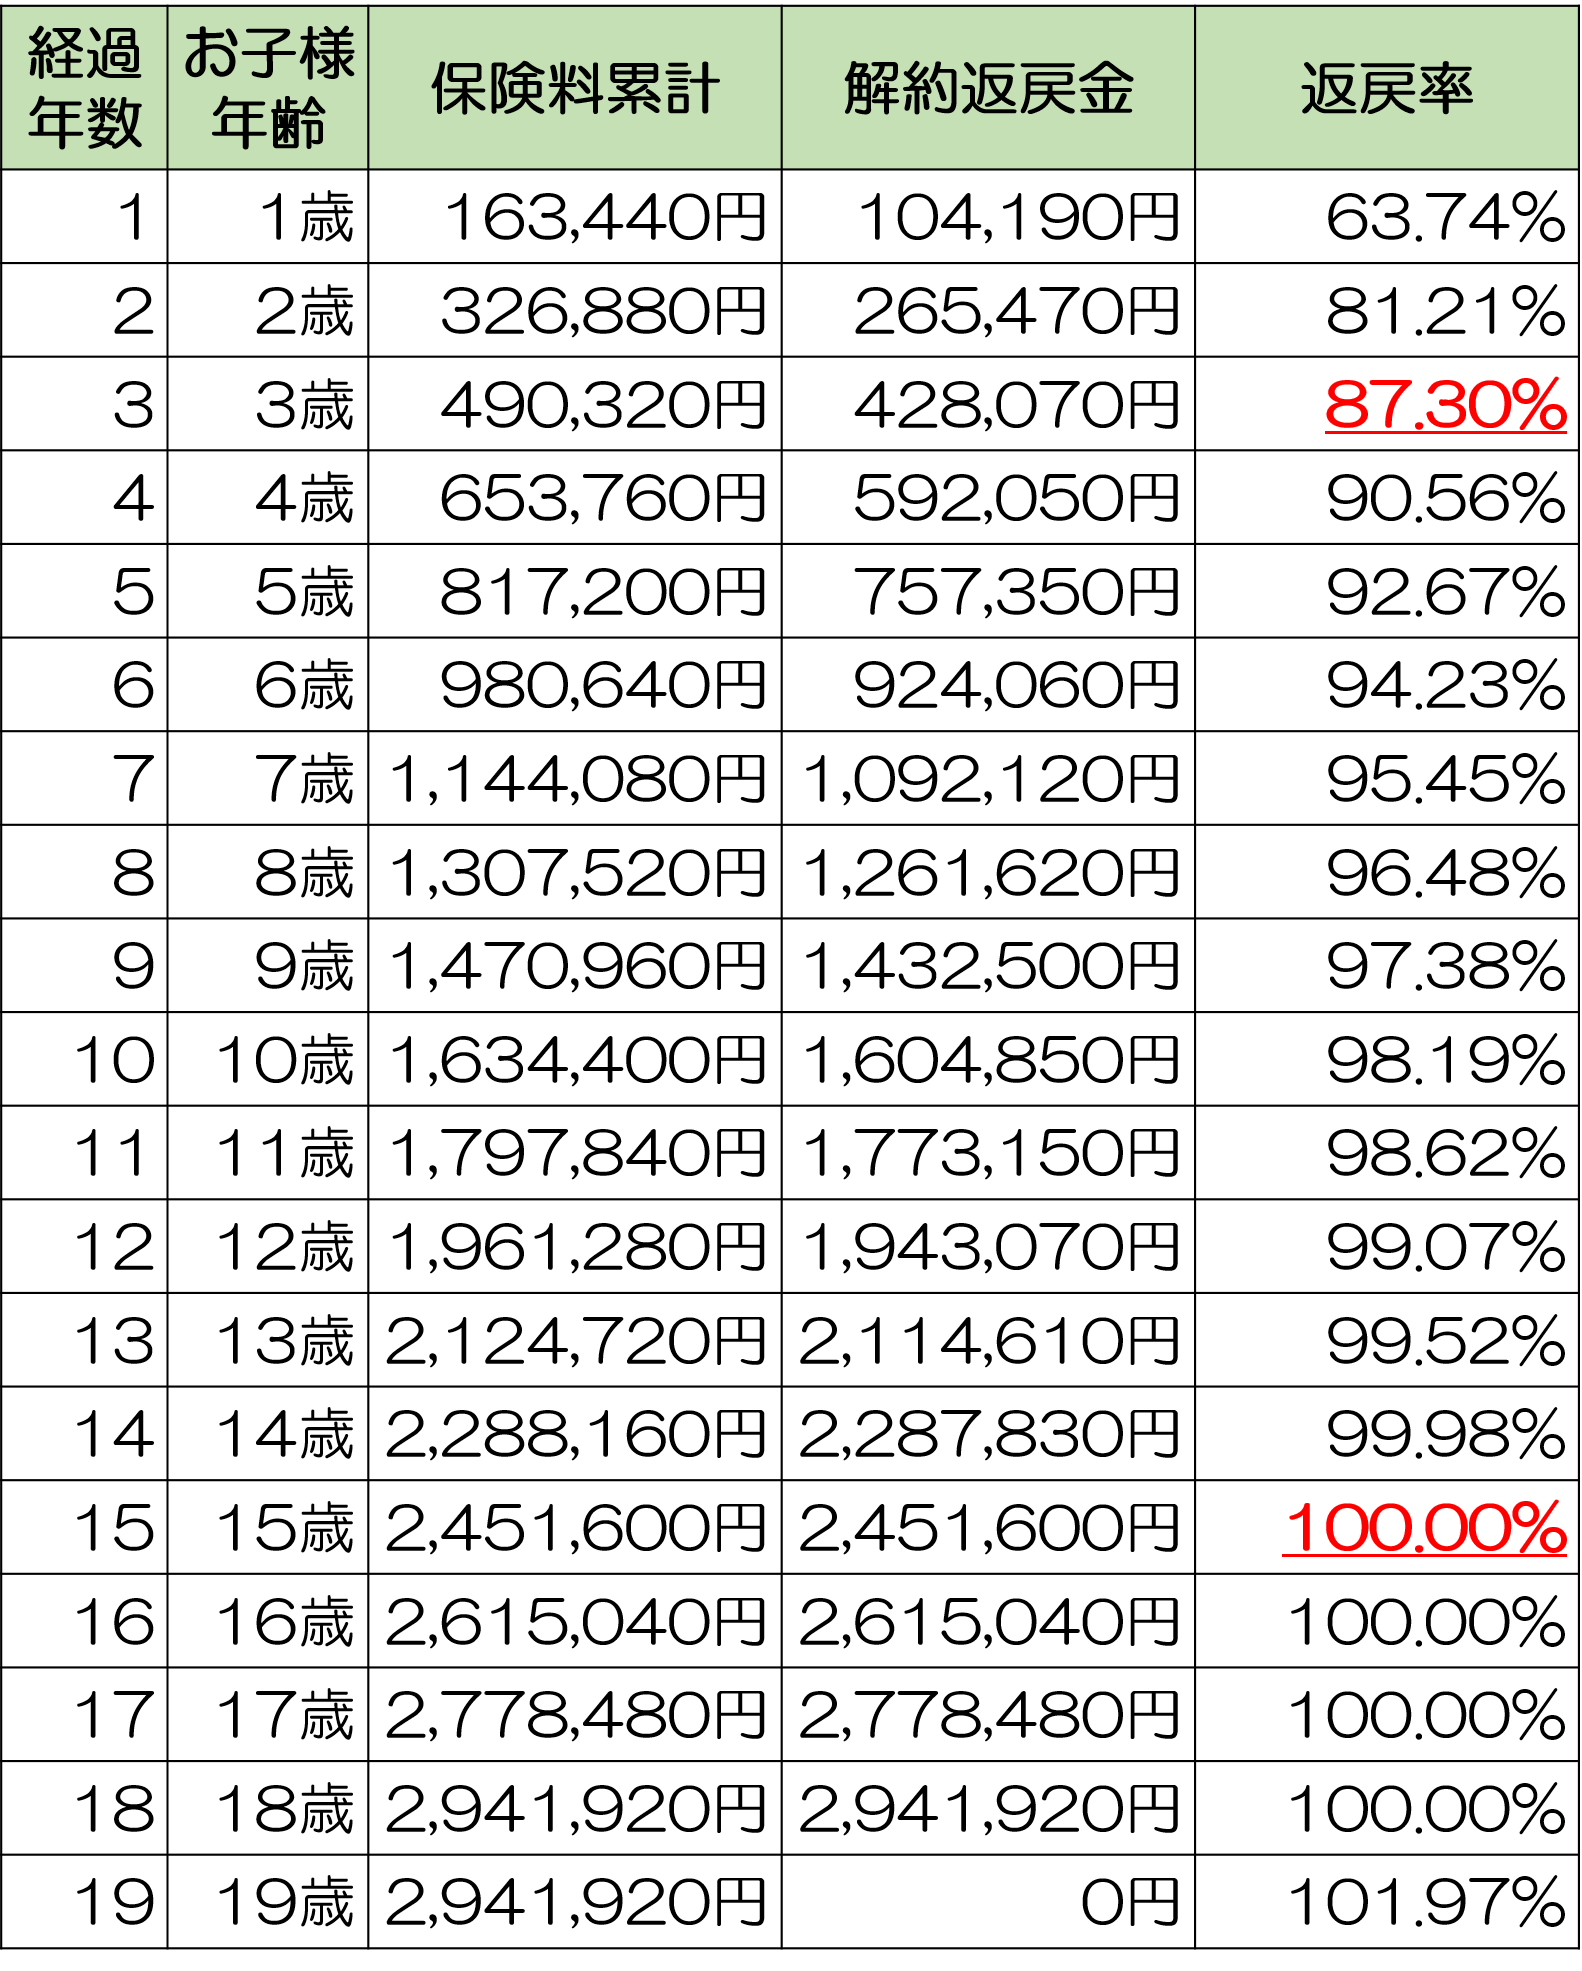
ネット上や知恵袋などで「学資保険は損をする」「元本割れで大失敗した」という書き込みを目にして、加入を躊躇している親世代は少なくありません。この噂の真相は、決して都市伝説ではなく客観的な事実に基づいています。しかし、そこには明確な構造的理由が存在します。 まず第一に、「医療保障や死亡保障などの特約を盛り込みすぎている」ケースです。子どもの入院特約や親の育英年金特約を付帯すると、毎月支払う保険料の中から保障コスト(掛け捨て部分の費用)が差し引かれます。その結果、満期時に受け取れる金額が払込総額を下回り、返戻率が90%〜95%程度まで落ち込む現象が起きます。 第二に、「途中解約」のペナルティです。学資保険は長期契約を前提とした仕組みであり、加入後数年以内の解約返還金は極めて低く設定されています。家計の急変で支払いが継続できなくなった場合、数十万円単位の損失を被ることになります。 損をしないための元本割れしない学資保険の選び方は明快です。- 不要な特約を一切つけない「貯蓄純特化型」を選ぶ(子どもの医療費は自治体の助成制度を活用する)
- 払込期間を短く設定する(10歳払済や15歳払済を選び、運用期間を長く確保する)
- 無理のない保険料設定にする(児童手当の支給額の範囲内などに抑え、途中解約リスクを徹底排除する)
【徹底比較】学資保険と新NISAどっちがお得?リスクと教育費の最適解
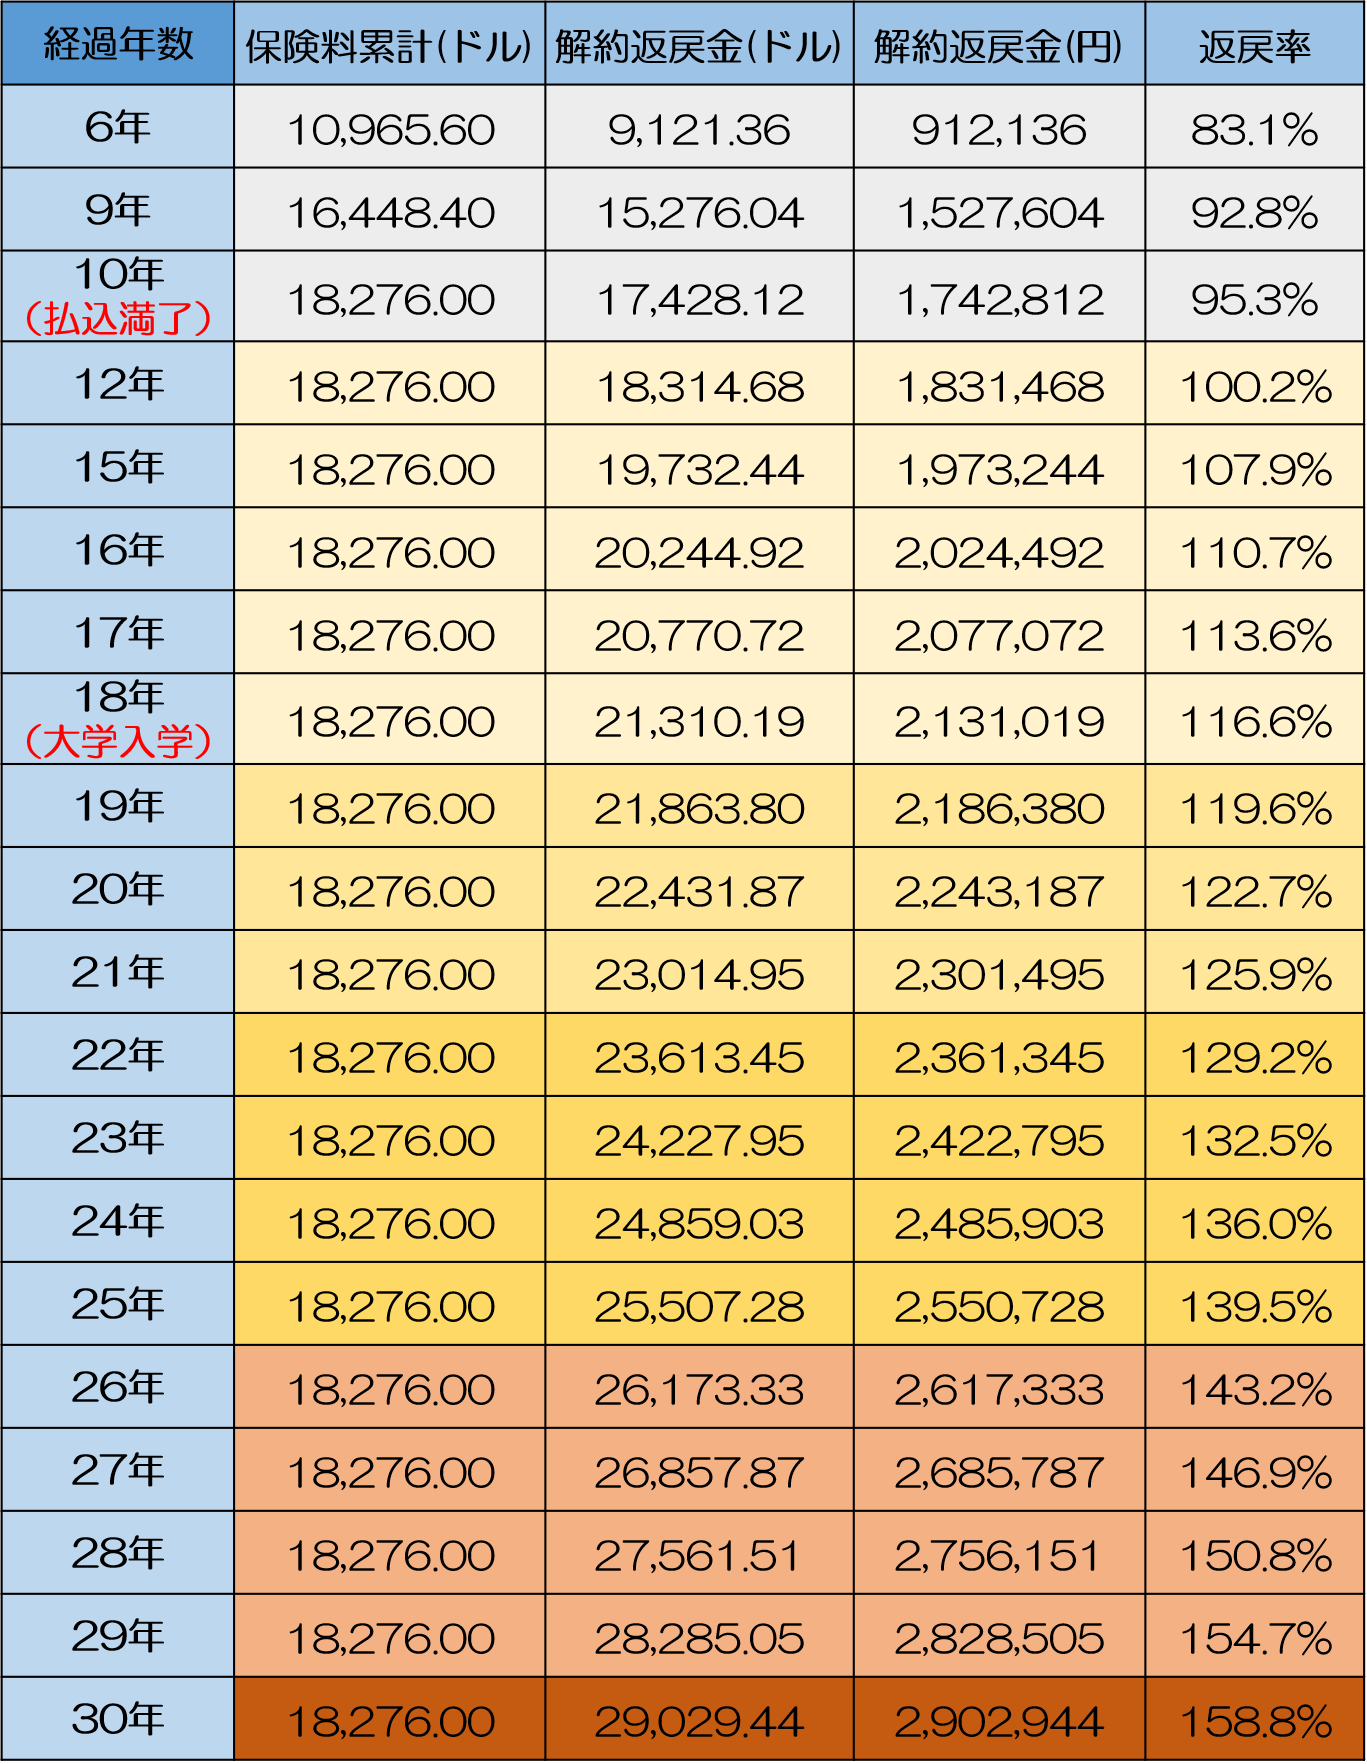
資産運用の主役に躍り出た新NISA。オルカン(全世界株式)やS&P500の好調なリターンを目にすると、「学資保険など選ぶ意味はないのではないか」と感じるのも自然な心理です。 そこで、学資保険と新NISAどっちがお得か比較するにあたり、文部科学省や日本私立学校振興・共済事業団が公表する「リアルな教育資金事情」を照らし合わせる必要があります。 国公立大学でも4年間で約250万円、私立文系で約400万〜450万円、私立理系では550万〜600万円以上が平均的な教育費水準です。さらに見落とされがちなのが、大学入学資金の目安と準備期間における「受験料・滑り止め校への納付金・初年度前期授業料」という一括で数十万〜150万円単位が吹き飛ぶタイミングの厳しさです。 新NISAは年利5%〜7%といった複利効果で大きく資産を増やせる可能性を秘めていますが、子どもが18歳を迎えた年にリーマンショック級の暴落が直撃した場合、資産価値が30%〜40%目減りする「出口リスク」を抱えています。「あと3年待てば回復する」という相場の論理は、来春の入学金を納めなければならない教育現場では一切通用しません。 対して学資保険は、満期時の受取金額が1円単位で確定している「確実性」が最大の武器です。賢明な家庭では、以下のようなハイブリッド戦略が定着しています。- ベース資金(大学初年度の入学金・授業料:約200万〜300万円):学資保険で確実にロック
- 上乗せ資金(留学費・仕送り・大学院進学資金など):新NISAの積立投資で積極的に増やす
【実態検証】利用者の生の声と現場目線で見えたリアル|口コミ評判と後悔した理由
当メディアがファイナンシャルプランナーへのヒアリングや実際の加入者コミュニティの声を調査したところ、返戻率の数値だけでは見えてこない「契約後の落とし穴」が浮き彫りになりました。「返戻率107%という数字に惹かれて契約したが、受取時期を『18歳到達後の最初の3月』に設定してしまった。長男が総合型選抜(旧AO入試)で秋に合格を決めたため、11月の入学金納付期日に満期金が間に合わず、結局一時的にカードローンで工面することになった」(30代後半・会社員男性の体験談)口コミ評判と加入者が後悔した理由の筆頭に挙げられるのが、この「入金スケジュールのミスマッチ」です。現在の大学入試は年内入試(学校推薦型・総合型)の割合が全体の半数を超えています。高校3年生の秋(10月〜12月)にまとまった現金を動かせる設計になっているかを、学資保険シミュレーション返戻率計算の段階で必ず確認しなければなりません。 さらに、満期受取時の税務処理も忘れがちな盲点です。学資保険満期保険金の税金と確定申告においては、契約者と受取人が同一(例:父親が契約し、父親が満期金を受け取る)の場合、「一時所得」として扱われます。 一時所得の計算式は【(満期保険金+祝金総額 - 払込保険料総額)- 特別控除額50万円】× 1/2 です。学資保険の利益(受取額から元本を引いた差額)が50万円を超えるケースは稀であるため、通常は確定申告の必要も所得税の課税も発生しません。ただし、満期金受取の同じ年に「競馬の払戻金」や「ふるさと納税以外の寄附金控除に関わる一時金」「生命保険の解約返戻金」など別の一時所得がある場合は合算されるため、注意が必要です。
加入のベストなタイミングと払込免除特則の損得勘定
学資保険を最大限に有利な条件で運用するための鍵は「時間」にあります。結論から言えば、学資保険加入のベストなタイミングは「妊娠中(出産予定日の140日前〜)または0歳時」です。 契約者である親の年齢が1歳上がるごとに、死亡リスクの微増に伴って保険料が引き上げられ、結果として返戻率が低下します。また、妊娠中に契約手続きを済ませておくことで、出産直後の多忙を極める時期に面倒な書類手続きに追われる事態を回避できます。 そして、民間学資保険を選ぶ最大の動機付けとなるのが「保険料払込免除特則」の存在です。払込免除特則のメリットとデメリット
- メリット:契約者(主に生計維持者である親)が死亡または所定の高度障害状態になった場合、以降の保険料支払いが全額免除され、満期金や祝金は当初の契約通り全額受け取れる。遺された家族に教育資金の不安を一切残さない強力なセーフティネットとなる。
- デメリット:免除事由の保障原価が保険料に織り込まれているため、純粋な貯蓄商品と比較するとわずかに返戻率が抑えられる。また、特約付加のための告知審査があり、親の健康状態によっては加入できないケースもある。
【専門家の視点】教育費インフレに惑わされないための心理的バウンダリー
近年の教育業界では、小学校・中学校受験の過熱や英語教育の低年齢化に伴い、「子どものために早期から多額の資金を投じなければならない」という親の不安を煽る風潮が強まっています。家族社会学の視点から見ると、これは親の自己実現や将来不安を子どもに投影してしまう「教育熱の過剰適応」という心理的トラップを孕んでいます。 他家庭の習い事事情やSNSの華やかな進路報告に振り回され、家計の許容量を超えた学資保険の掛け金を組んでしまえば、日々の生活が困窮し、最も大切な家庭内の情緒的安定が損なわれます。親と子どもの健全な自立を保つためには、教育資金の計画において心理的バウンダリー(境界線)を引くことが欠かせません。「親が用意できる上限ライン」を冷静に線引きし、その範囲内で最も堅牢な資金計画を立てる勇気が必要です。【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼学資保険が向いている人- 手元にお金があるとつい使ってしまうため、半強制的な天引きで確実に貯蓄したい人
- 自分に万一のことがあった際、子どもの進学資金だけは絶対に満額遺してあげたい人
- 投資の元本割れリスクに精神的ストレスを感じやすく、価格変動を気にせず本業に集中したい人
- 毎月の収入が不安定で、長期固定の保険料支払いに耐えられない可能性がある人
- すでに潤沢な生命保険(収入保障保険等)に加入しており、死亡保障の上乗せが不要な人
- 20年近い長期投資でインフレ率(年2%〜3%)を大きく超える資産成長を最優先したい人
【学資保険 おすすめ 返戻率】に関するよくある質問(FAQ)
Q1:返戻率はどの計算式で算出されますか?
A1:【受取保険金の総額 ÷ 支払う保険料の総額 × 100】で計算します。たとえば、総額で285万円の保険料を払い込み、満期までに祝金を含めて300万円を受け取った場合、3,000,000 ÷ 2,850,000 × 100 = 約105.2% となります。
Q2:もし途中で保険料が払えなくなったら、失効させるしかありませんか?
A2:すぐに解約するのは最悪の手です。以後の保険料支払いをストップし、その時点の解約返還金をもとに保障額を減額して保険を継続する「払済保険(はらいずみほけん)」への変更や、保険会社から解約返還金の範囲内で借り入れを行う「契約者貸付」などを利用することで、元本割れの被害を最小限に抑える救済措置があります。
Q3:祖父母が契約者になって孫のために加入することは可能ですか?
A3:可能です。ただし、祖父母の年齢制限(多くは70歳〜75歳前後まで)が設けられているほか、親が契約する場合に比べて払込免除特則の保険料が割高になる傾向があります。また、満期金の受取人を孫や親に設定すると「贈与税」の課税対象になる場合があるため、税理士や保険の専門家に受取スキームを事前確認してください。 (出典: 学資保険 おすすめ 返戻率(Yahoo!ニュース))
まとめ:2026年を見据えた失敗しない教育資金計画の指針
教育資金づくりの本質は、派手なリターンを追い求めることではなく、「必要な時期に、必要なお金が、確実にそこにある状態」をつくり出すことに尽きます。 2026年の金融環境において、学資保険は決して時代遅れの選択肢ではありません。徹底して無駄な特約を削ぎ落とした「高返戻率プラン」を土台に据え、親の万一に備えつつ、余剰資金を新NISAなどの成長投資へ振り分ける。この守りと攻めの二刀流こそが、不透明なインフレ時代において我が子の夢を確実に支え切る、最も賢明な教育資金戦略と言えます。
デジタルマーケター
渡辺 翔太 (Shota Watanabe)
プロフィールを見る →
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。