学資保険の利率は低すぎて損?2026年最新返戻率と新NISA比較
日本銀行の金融政策見直しに伴う金利変動局面を迎えてもなお、子育て世帯の間では「学資保険の利率は低すぎて損をする」「もはや加入する意味がない」という議論がネット上で飛び交っています。一方で、子どもの大学進学や将来の学費を確実に準備するための王道手段として、今もなお多くの新米パパ・ママから根強い支持を集め続けている現実があります。
かつての高金利時代と比べて実際の返戻率はどう変化しているのか。新NISAによる資産形成が浸透するなかで、なぜ元本確保型の保険商品を選び続ける家庭が後を絶たないのか。本稿では、2026年現在の各社公表データ、独自シミュレーション、契約者の実態検証をもとに、学資保険の損得と賢い活用法を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の学資保険返戻率はトップクラスの商品で105%〜109%前後で推移しており、メガバンクの普通預金金利を上回る堅実な利回りを確保。
- 要点2:「元本割れ」の主因は医療特約の過剰付加や早期途中解約にあり、10歳・15歳払済など払込期間を短縮する基本設計を守れば確実にプラスを実現。
- 要点3:相場変動リスクを負えない教育資金の防衛策として、「保険料払込免除特約」を備えた学資保険と、成長性を狙う新NISAのハイブリッド運用が現在のスタンダード。
【2026年最新】学資保険の利率事情と「入る意味がない」と言われる真相
ネット上のQ&AサイトやSNSで「学資保険はオワコン」「預けるだけ無駄」と主張される背景には、昭和から平成初期にかけて存在した、いわゆる「お宝保険」との落差があります。バブル崩壊前後は予定利率が5%〜6%に達し、払込総額の2倍近くが戻ってくる時代もありました。それに比べれば、現在の返戻率105%前後は「増え幅が少なすぎる」と映るのも無理はありません。
しかし、学資保険は入る意味がないと言われる真相を冷静に紐解くと、批判の多くは「投資商品としてのリターン」だけを切り取った極論であることが分かります。株式投資のような年利4〜5%以上の成長を期待する金融商品と、高校・大学進学という「絶対に期日を動かせないイベント」に向けた資金準備とでは、背負うべきリスク許容度が根本から異なります。
教育費のピークである18歳時点で仮に世界的な金融危機が発生した場合、株式投信に全額を投じていると大きな元本毀損に直面しかねません。どんな経済状況であっても契約時に約束された満期保険金が1円も削られずに支払われる確実性こそが、学資保険が今なお選ばれ続ける本質的な理由です。
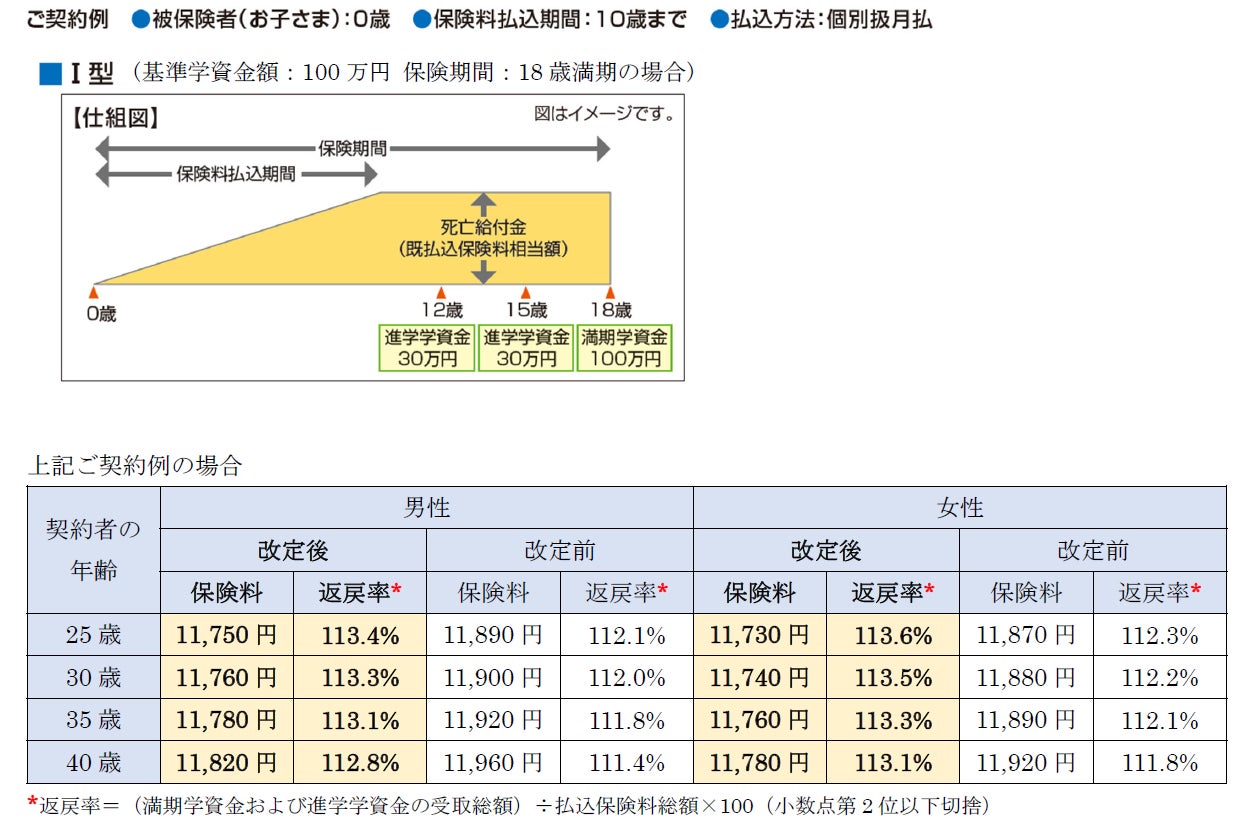
【徹底検証】学資保険返戻率ランキング2026年最新と主力商品の実力
教育資金の確実な保全とリターンを両立させるため、契約者が最も注目する学資保険返戻率ランキング2026年最新の動向を見ていきます。各保険会社が販売する貯蓄重視型プランのなかでも、特に返戻率と柔軟性で高い評価を獲得している主力商品の顔ぶれがこちらです。
返戻率を最大化させる鉄則は「余計な特約を付けない単機能型」「保険料の短期払込(10歳・15歳など)」「年払や全期前納の活用」の3点です。この条件を満たすことで、確実に105%超の返戻率を狙うことができます。
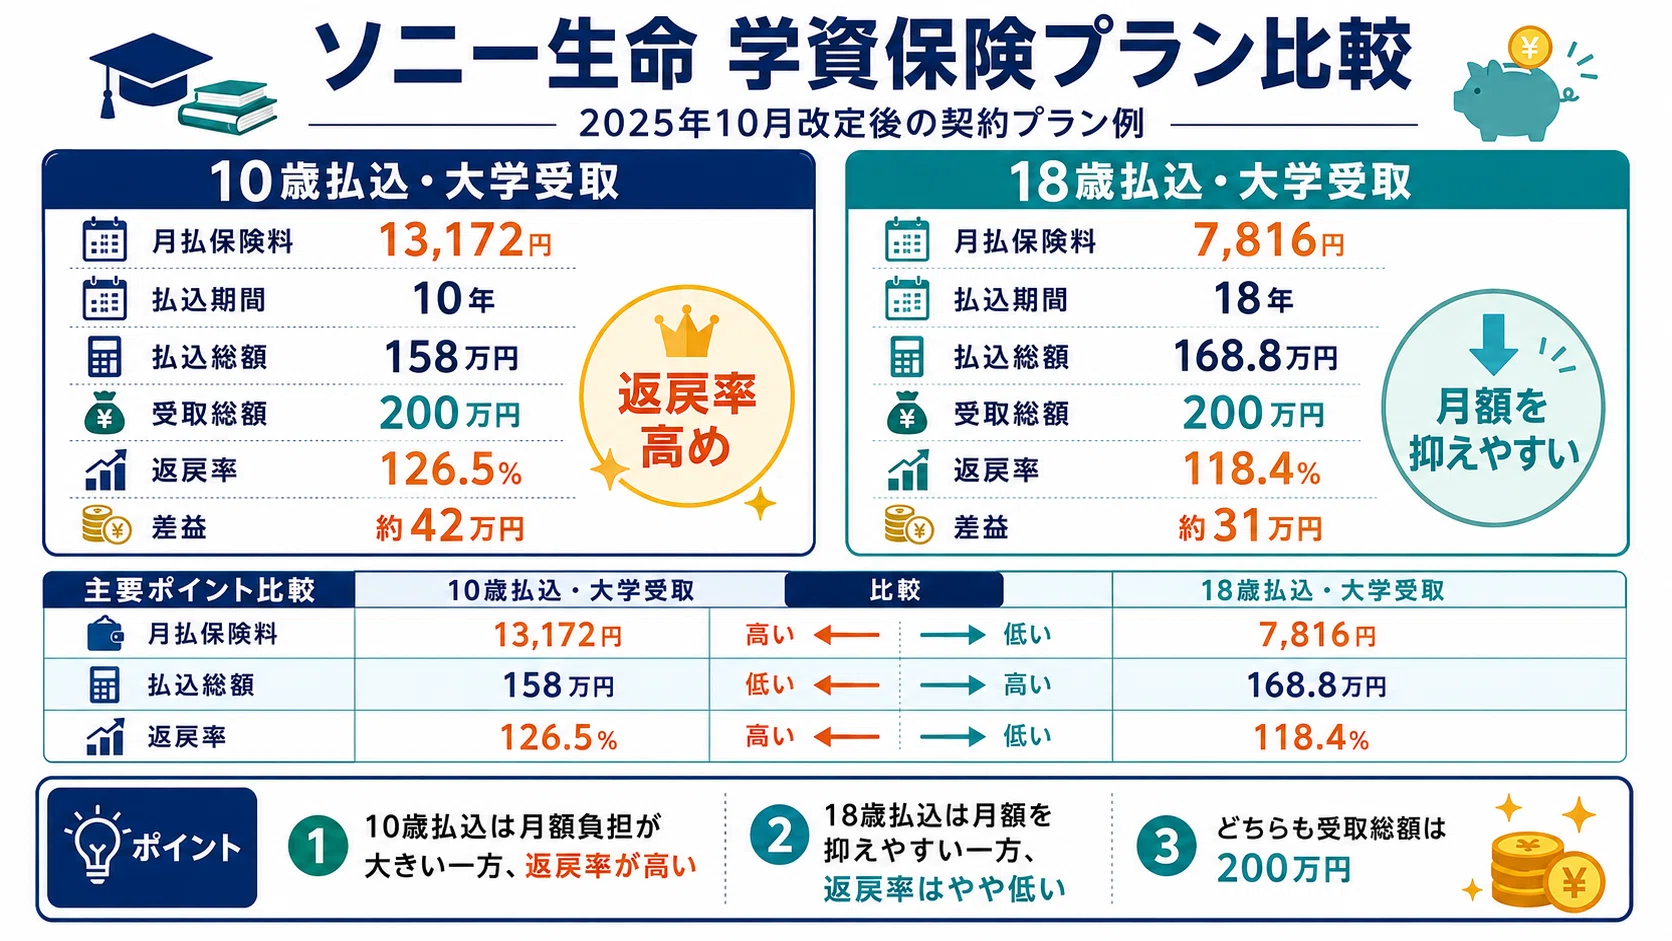
長年ランキング上位に君臨するソニー生命学資保険の利率は、大学進学時の初年度費用に重点を置いた「III型」などで非常に高い水準を維持しています。ライフプランナーによる緻密なシミュレーションと、受取時期を子どもの誕生月や推薦入試の時期に合わせて柔軟に設定できる利便性が高く評価されています。
また、明治安田生命つみたて学資評判も極めて良好です。受取総額を300万円前後に設定し、15歳までに保険料の払い込みを終える設計にすることで、業界トップクラスの返戻率を実現。大手生命保険会社としての盤石な財務基盤と窓口サポート体制が、堅実派の親世代から厚い信頼を得ています。
このほか、兄弟・姉妹が加入すると保険料が割引になるフコク生命の「みらいのつばさ」や、配当金付きで将来のインフレ追従を狙う日本生命の「ニッセイ学資保険」などが、学資保険のおすすめ人気ランキングの常連としてそれぞれの強みを発揮しています。
【シミュレーション早見表】受取総額・月額保険料・返戻率の比較
教育資金づくりの具体的な全体像を把握するため、代表的な学資保険プランとその他の金融手法を比較したシミュレーションを整理しました。払込期間や満期設定によって数値は変動しますが、標準的な契約条件での比較早見表です。
| 項目・商品タイプ | 詳細・数値データ(払込総額 / 満期額) | 一般的な基準・返戻率相場 | 編集部の見解・評価 |
|---|---|---|---|
| ソニー生命(III型・10歳払済) | 払込総額:約282万円 受取総額:300万円 | 返戻率:約106.3%〜108.5% | 教育費がかかる高校以降の保険料負担がなく、進学資金を確実に上乗せできる鉄板プラン。 |
| 明治安田生命(つみたて学資・15歳払済) | 払込総額:約283万円 受取総額:300万円 | 返戻率:約105.8%〜107.2% | 全期前納や高額割引の併用で返戻率がさらに向上。受取タイミングの分割設計も優秀。 |
| 医療特約付き学資保険(18歳払込) | 払込総額:約320万円 受取総額:300万円 | 返戻率:約93.7%(元本割れ) | 保障コストが引かれるため確実に損をする。自治体の医療費助成があるため付加は非推奨。 |
| 新NISA(全世界株式積立・参考値) | 投資総額:約280万円 評価額:約400万〜450万円(年利4%仮定) | 想定返戻率:140%超(元本変動あり) | 資金増の期待値は圧倒的だが、受取時期の暴落リスクと親の死亡保障欠如には対策必須。 |
この学資保険シミュレーション早見表から明らかなように、純粋な貯蓄型であれば約15万円から25万円相当の利益が確定利回りとして確保されます。手堅く着実に増やしたい層にとって、十分な合理性を持った数値です。
学資保険と新NISAの比較|教育資金づくりでどちらを選ぶべきか?
現在の子育て世帯が最も頭を悩ませるのが、学資保険と新NISAの比較による選択です。「全額を新NISAのインデックスファンドに回したほうが資産が増える」という主張は、過去数年の好調な株式市場を背景に支持を広げました。しかし、資産形成と教育資金準備の現場では、異なるリスク特性を考慮する必要があります。
新NISAの最大のメリットは非課税枠を無期限で使える運用効率の高さですが、最大の弱点は「元本保証がないこと」と「親の万一に対する保障機能がないこと」です。子どもが18歳になるタイミングは家庭の事情や相場の都合で先送りできません。リーマンショック級の市場暴落が進学直前に発生した場合、目標額を大きく下回る状態で現金化を迫られるリスクを内包しています。
一方、学資保険にしかない決定的な強みが保険料払込免除特約のメリットです。万一、契約者である親が死亡したり高度障害状態に陥ったりした場合、以後の保険料支払いは一切免除され、満期時には約束されていた満期保険金や祝金が満額支払われます。遺された家族に教育資金の負担を残さない「防衛機能」は、投資信託では絶対に代替できません。
したがって、現代の賢明な教育資金戦略は「どちらか一方」に絞ることではありません。「大学進学の基本費用(200万〜300万円)は学資保険で確実にロックし、留学や私立理系進学などの上乗せ費用は新NISAで運用する」というハイブリッド型が、最もバランスの取れた防衛策となります。
なぜ元本割れするのか?知っておくべき失敗の理由とデメリット
「学資保険で損をした」と後悔する利用者の事例を調査すると、元本割れを引き起こす構造的なパターンはほぼ共通しています。契約前に押さえておくべき学資保険の元本割れの理由と注意すべき落とし穴を検証します。
最大の原因は、子どもの医療保障や親の育英年金といった「特約の付けすぎ」です。日本の多くの自治体では中学生や高校生まで子どもの医療費助成制度が充実しており、高額な医療特約を学資保険に上乗せする必要性は極めて低いのが実情です。特約を付加すると支払った保険料の一部が掛け捨ての保障費用に充当されるため、受取時の返戻率は100%を大幅に割り込みます。
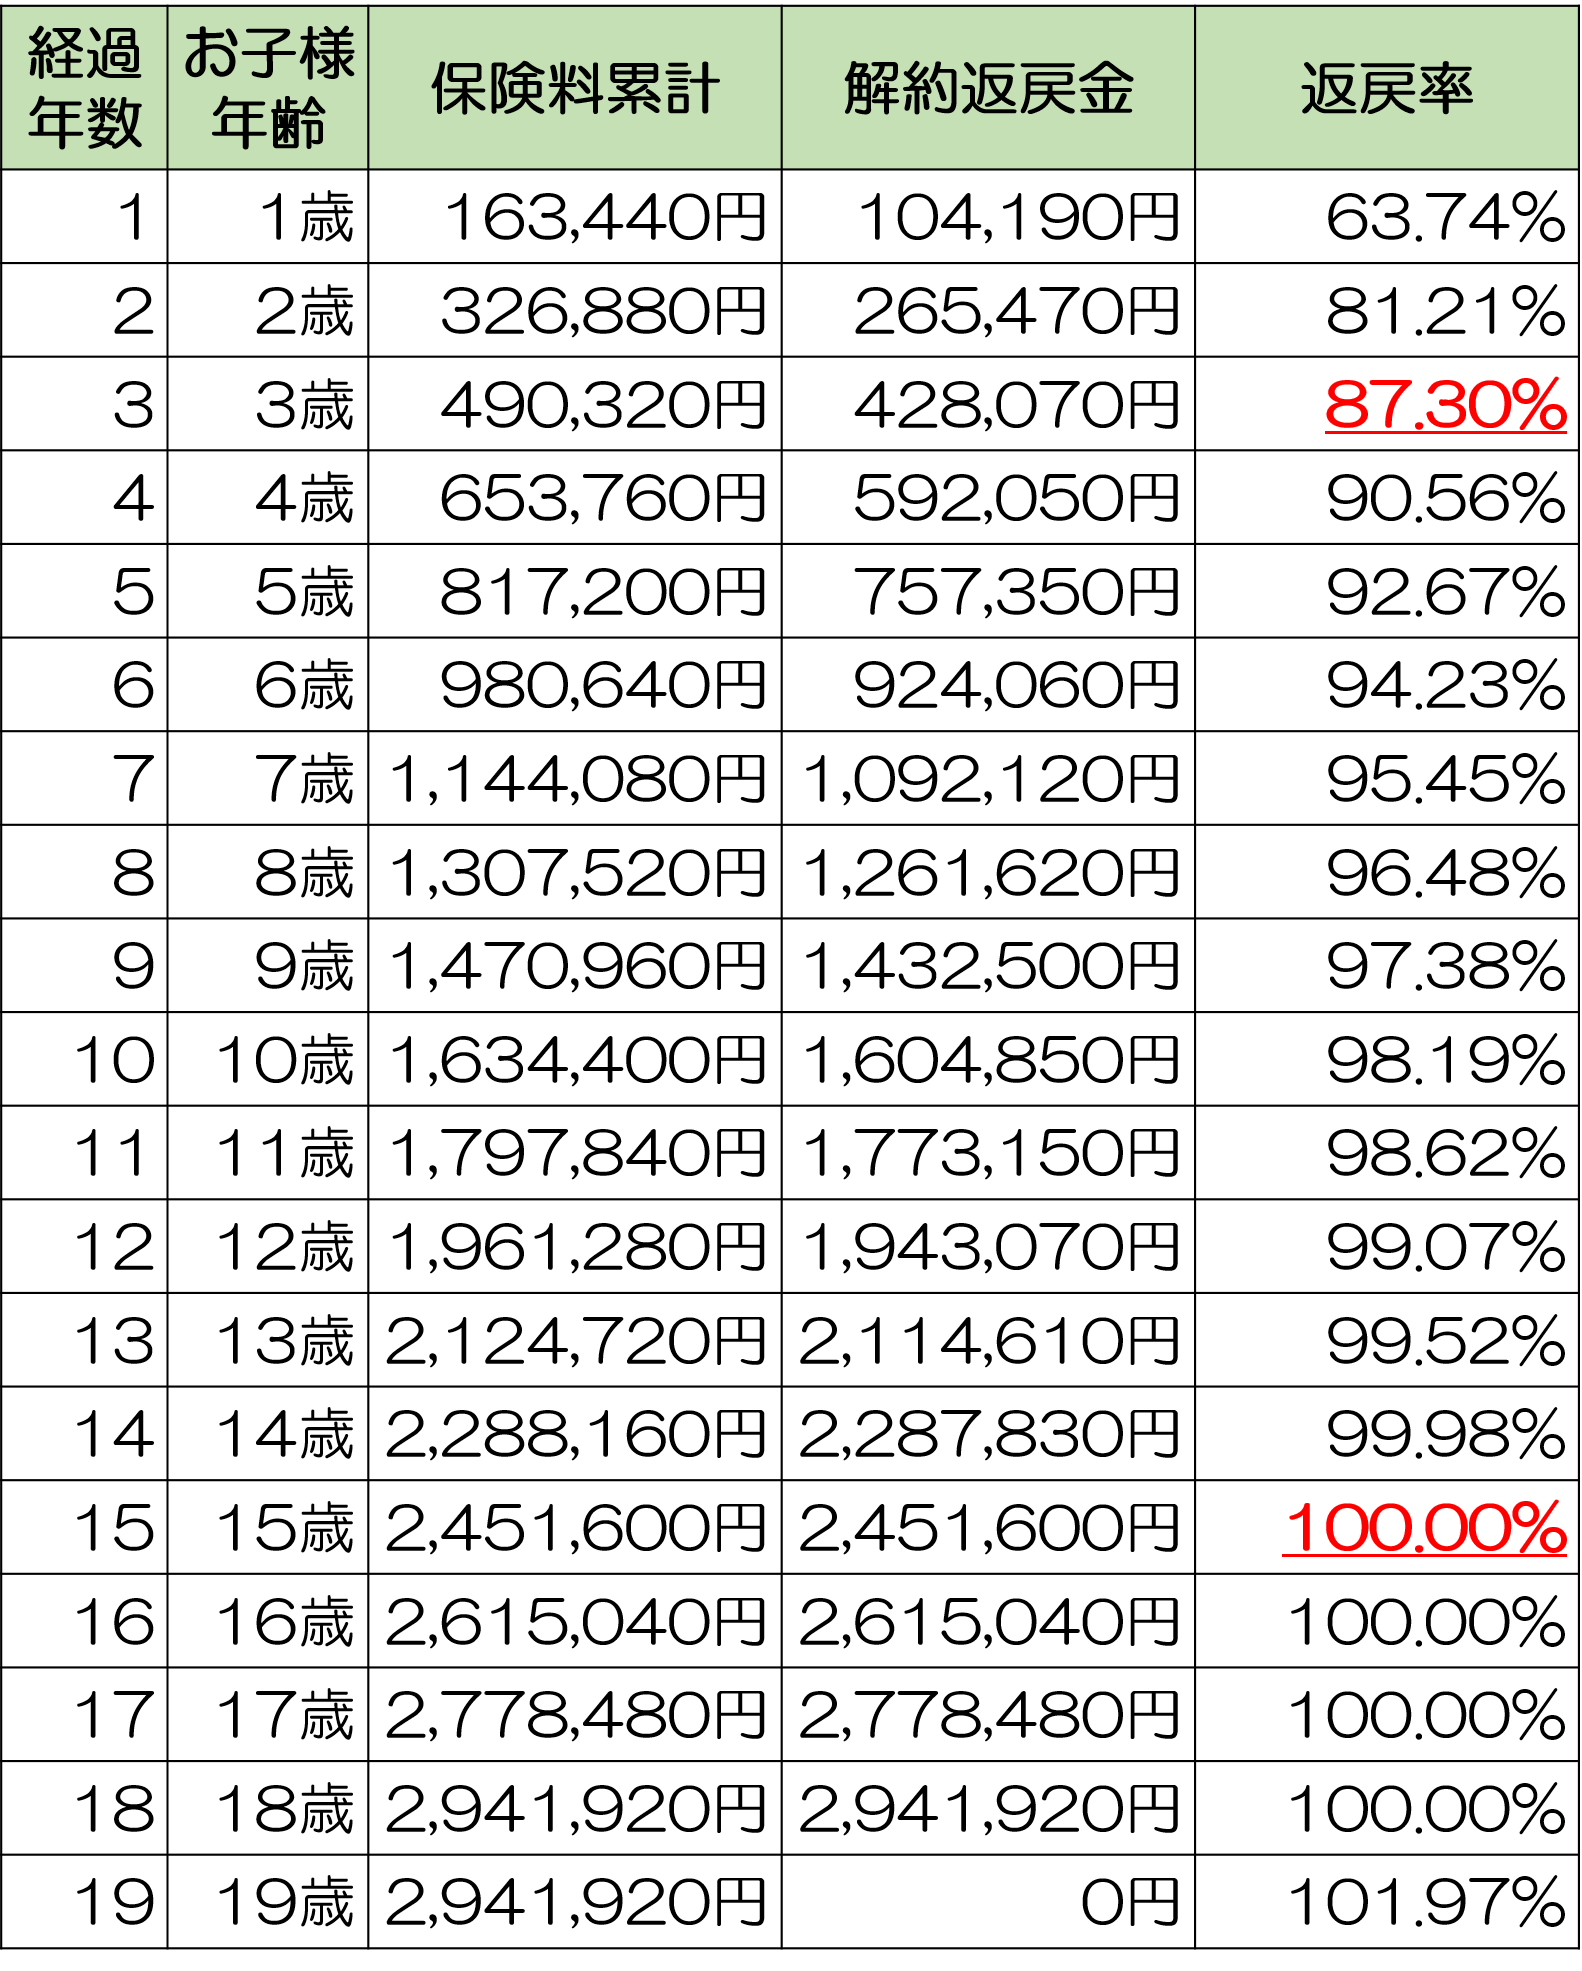
もう一つの重大な落とし穴が、学資保険途中解約のリスクとデメリットです。学資保険は長期保有を前提に設計されているため、契約から数年〜10年未満で解約した場合、戻ってくる解約返戻金は支払った保険料の総額を大きく下回ります。「家計が苦しくなって途中解約し、大損してしまった」という失敗を防ぐためには、無理のない月額保険料に設定することが鉄則です。
加入時の計画性を高める工夫として、学資保険加入タイミングと出産前契約の活用が挙げられます。多くの学資保険では出産予定日の140日前(妊娠中)から契約が可能です。出産前に契約を済ませておくことで、親の年齢が1歳若い段階の割安な保険料が適用されるほか、産後の慌ただしい時期に手続きに追われる事態を避けられます。
また、満期時の税金関係も見落とせません。学資保険の満期保険金と税金のルールでは、契約者と受取人が同一(例:契約者が父、受取人も父)の場合、受取額と払込総額の差益は「一時所得」として扱われます。一時所得には年間50万円の特別控除枠があるため、学資保険の受取差益単体で税金が発生するケースは稀ですが、同一年内に他の保険の一時金や不動産の売却益などがある場合は課税対象となる可能性があるため確認が必要です。
【プロの結論】おすすめできる家庭・慎重になるべき家庭の判断基準
行動経済学や家族社会学の知見を踏まえると、学資保険には「メンタル・アカウンティング(心の会計)」を強制的に機能させる強力な心理的効果があります。普通預金口座に貯金していると、住宅購入や車の買い替え、突発的なレジャー費として流用してしまいがちですが、「子どもの学資保険」という明確な名目がついた積立は解約ペナルティも手伝って最も手を付けにくい聖域となります。
学資保険が強く推奨される家庭の条件
- 投資の価格変動にストレスを感じる家庭:日々の株価チャートに一喜一憂したくない、安全確実な資金確保を最優先したい場合。
- 貯金が苦手で手元にあると使ってしまう家庭:口座引き落としによる強制貯蓄システムを構築し、将来の進学費用を確実に隔離したい場合。
- 一家の大黒柱の死亡保障を手厚く兼ね備えたい家庭:保険料払込免除特約を活用し、万一の際の子どもの進学ルートを確実に死守したい場合。
加入に慎重になるべき家庭の条件
- 手元の生活防衛資金(生活費の半年〜1年分)が不足している家庭:数年以内に資金ショートを起こして途中解約するリスクが高い場合。
- すでに十分な死亡保障と潤沢な金融資産がある家庭:保障機能の恩恵が薄く、より利回りの高い運用手法に資金を配分したほうが効率的な場合。
- 10年以上の運用期間を確保でき、全額をリスク資産で運用する覚悟がある家庭:新NISAなどの非課税投資枠をフル活用する戦略が向いています。
【学資保険 利率】に関するよくある質問(FAQ)
Q1:学資保険の契約は本当に出産前の妊娠中からできるのですか?
A1:多くの生命保険会社で「出生前加入特則」が用意されており、出産予定日の140日前(妊娠5〜6ヶ月頃)から契約手続きが可能です。産前契約を行うことで、親の契約年齢が上がることによる保険料の上昇を防げるほか、無事に生まれた後の手続きも簡素化されます。
Q2:満期保険金を受け取ったとき、確定申告や税金の支払いは発生しますか?
A2:契約者(保険料を支払った人)と満期金の受取人が同一である場合、利益部分は「一時所得」となります。一時所得には50万円の特別控除があるため、学資保険で得た利益(満期金-払込保険料総額)が50万円以下であれば確定申告や所得税の支払いは原則不要です。ただし、契約者と受取人が異なる場合は「贈与税」の対象となるため注意してください。
Q3:物価上昇(インフレ)が続くなかで、固定金利の学資保険に入るのは損ではありませんか?
A3:長期のインフレ局面では、満期時の受取金額の実質的な購買力が低下するリスクは確かに存在します。そのため、現在の教育資金計画では「基礎学費は学資保険で堅実に確保しつつ、インフレ対策として新NISAによる株式投資を併用する」という分散アプローチが最も合理的とされています。
まとめ:今後の動向と失敗しないための判断基準
学資保険の利率をめぐる議論は、単なる「増える・増えない」の利回り競争にとどまりません。教育資金準備において最も恐れるべき事態は、進学のタイミングで資金がショートすること、そして家計の担い手に万一があった際に子どもの進路が閉ざされてしまうことです。
返戻率105%〜109%を誇るソニー生命や明治安田生命などの無駄のない貯蓄型プランを選び、短期払込や口座振替の仕組みを整えれば、元本割れを回避しながら確実な資産形成が可能です。新NISAの成長性と学資保険の確実性・保障機能を適切に組み合わせ、各家庭の家計状況に最適な教育資金ポートフォリオを構築してください。 (出典: 学資保険 利率(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。