2026年最新学資保険おすすめ比較!新NISA時代にあえて選ぶ理由
新NISAの普及によって、一時は金融系インフルエンサーを中心に「学資保険は不要」とする言説がSNSを席巻しました。ところが2026年現在、家計の現場を取材すると、あえて学資保険を選択する、あるいは新NISAと併用して手堅く積み立てる子育て世帯が着実に増えています。世界的な市場変動や国内金利の転換期を迎えるなか、教育資金のすべてをリスク資産に晒すことへの警戒感が広がっているためです。
子どもの進学時期は「〇年〇月」とあらかじめ決まっており、相場が暴落したからといって先延ばしにすることはできません。本稿では、大学進学費用のリアルな積立目標から元本割れを防ぐ返戻率の仕組み、さらには2026年における主要商品の客観的な実力を徹底検証し、後悔しない教育資金づくりの道筋を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:新NISA全盛期においても、元本確保と万が一の保障を兼ね備えた「安全資産の柱」として学資保険の需要が再評価されています。
- 要点2:返戻率を高める鍵は「無駄な特約の排除」「短期払込(10歳・15歳済)」にあり、設計次第で元本割れを確実に回避可能です。
- 要点3:受取時期を高校3年の秋(17歳満期)に設定し、推薦入試の初年度納入金に間に合わせる出口戦略が失敗を防ぐ決定打となります。
【なぜ今あえて加入?】新NISA全盛期に学資保険が見直されている背景
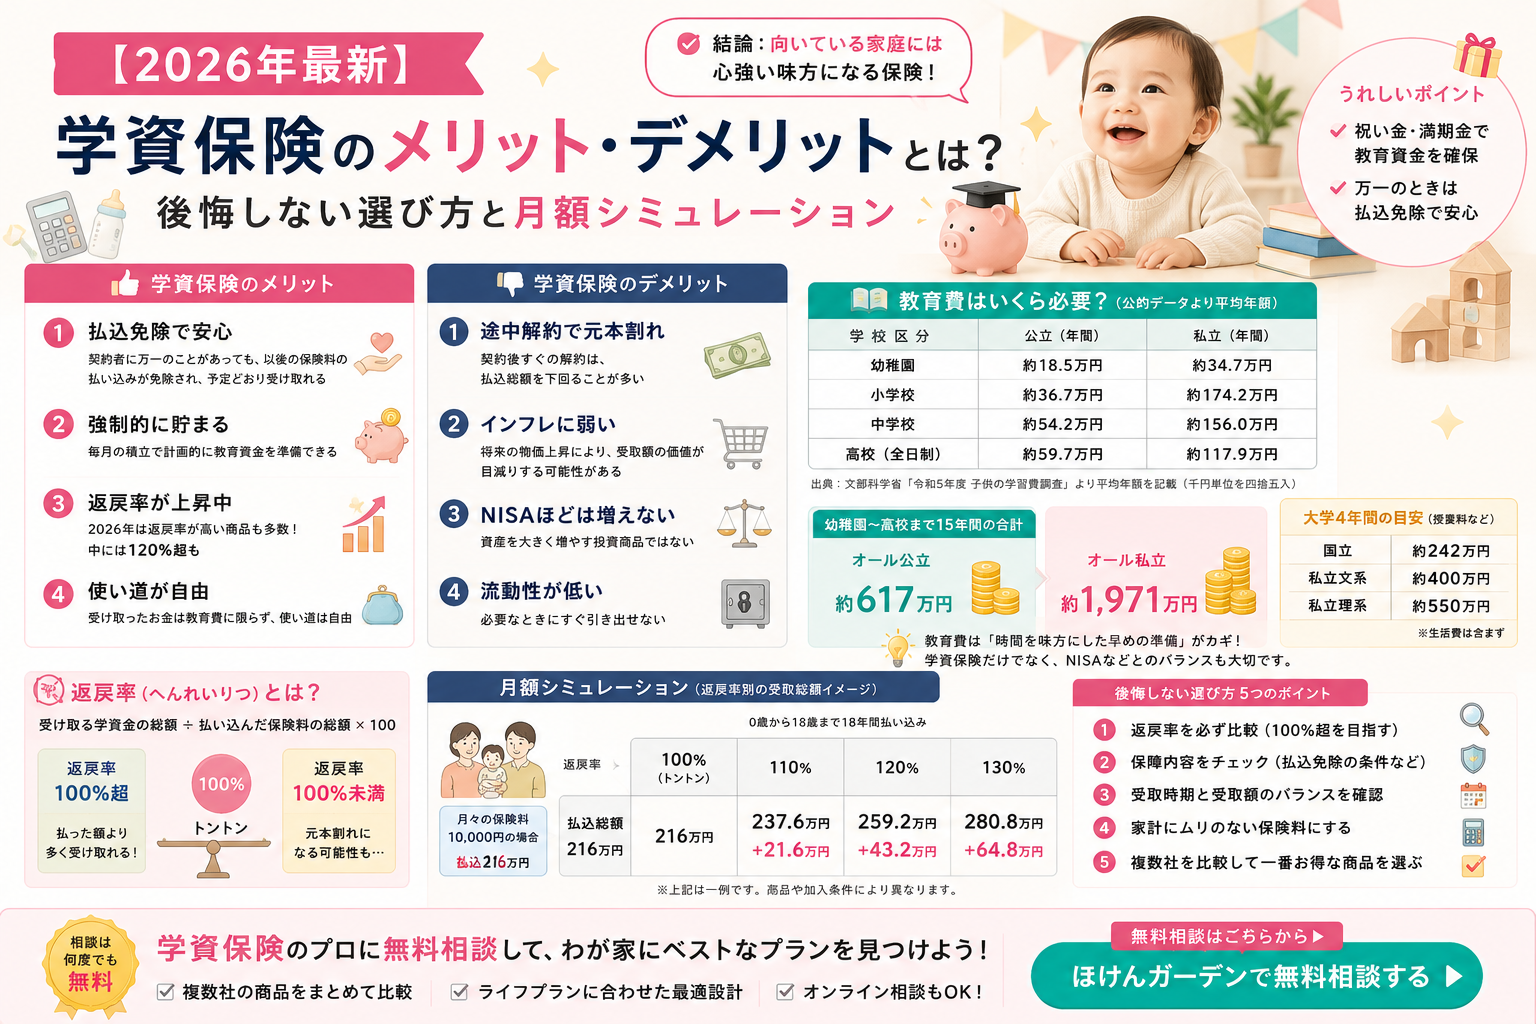
投資ブームの裏で語られてきた学資保険不要論の真相を紐解くと、そこには「投資のリターンが常にプラスである」という前提への過度な依存が見え隠れします。文部科学省の調査データなどを総合すると、大学進学費用の目安と積立目標は、国公立大学で約400万〜500万円、私立文系で約700万円、私立理系では800万円超に達します。このうち最も負担が重い初年度納入金(入学金と前期授業料など)の約100万〜150万円は、高校3年の秋から冬にかけて現金で用意しなければなりません。
ここで浮き彫りになるのが新NISAと学資保険の比較における「時間軸の柔軟性」の違いです。老後資金であれば市場の暴落時に取り崩しを数年遅らせる選択肢がありますが、子どもの大学入試は18歳の冬に確実に訪れます。金融庁のガイドラインでも長期積立投資のリスク分散は強調されていますが、資金需要のピンポイントなタイミングと世界同時株安が重なった場合、目減りした資産を泣く泣く現金化せざるを得ないリスクを孕んでいます。
教育費のベース部分を確実な現金としてロックし、上乗せ分を新NISAで運用するという「ハイブリッド防衛」を選ぶ親が増えているのは、まさにこの出口リスクに対する現実的な危機管理の表れといえます。

【2026年最新】学資保険おすすめランキングと返戻率比較
学資保険を選ぶ最大の判断指標は、支払った保険料総額に対して受け取れる保険金の割合を示す「返戻率(へんれいりつ)」です。各社の改定傾向を踏まえた、学資保険返戻率比較および学資保険おすすめランキング2026の主要ラインナップは以下の通りです。
| 保険会社・商品名 | 詳細・数値データ(返戻率目安) | 受取プラン・特徴 | 編集部の見解・評価 |
|---|---|---|---|
| ソニー生命 学資保険スクエア | 約105.0%〜108.5% (10歳払済・プランⅢ等の場合) | 大学4年間の学資金を毎年分割で手厚く給付 | ソニー生命学資保険の評判通りの返戻率水準。専任ライフプランナーによる家計設計の精度が高い。 |
| 明治安田生命 つみたて学資 | 約104.0%〜107.0% (全額受取・早期払済設計) | 15歳払済など家計負担を平準化する設計が得意 | 明治安田生命つみたて学資は高額割引(受取総額基準)が明確で、まとまった資金を堅実に増やしたい層に合致。 |
| フコク生命 みらいのつばさ | 約102.5%〜105.5% (J型:大学進学重視コース) | 兄弟割引制度あり/幼稚園・中学・高校等の祝金型も選択可 | フコク生命みらいのつばさは第2子以降の割引が手厚く、複数人の教育資金を同時並行で準備する世帯に適する。 |
| JA共済 こども共済(にじ) | 約101.0%〜104.0% (条件により変動) | 保障と貯蓄のバランス型。契約者・被共済者双方の保障枠が広い | JA共済こども共済の返戻率は純貯蓄型専門商品にやや劣るものの、地域密着の安心感と手厚い共済保障で支持根強い。 |
ランキング上位に共通するのは、「貯蓄に特化し、医療特約などの余分なオプションを削ぎ落としている」という点です。学資保険本来の強みを活かすなら、教育費の積立と親・子の医療保障は明確に切り離して設計するのが鉄則です。
知っておくべき落とし穴|学資保険元本割れの理由と特約の罠
加入検討者の多くが恐れる学資保険元本割れの理由には、明確な構造的原因が存在します。保険会社が契約者から預かった保険料を運用して増やす仕組みである以上、支払った額を下回るケースには必ず「コストの過多」か「途中脱落」が絡んでいます。
典型的な原因の一つが、子どもの入院日額給付や育英年金特約などの「付加特約のつけすぎ」です。特約を付加すると、支払った保険料の一部が掛け捨ての保障費用に充当されるため、満期時に戻ってくるお金が支払総額を下回り、返戻率が90%〜95%程度まで落ち込む事態に陥ります。自治体の子ども医療費助成制度が高校生まで拡充されている地域が多い現代において、子どもの医療特約を学資保険で手厚くカバーする必要性は極めて低いのが実情です。
もう一つの要因は「途中解約」です。学資保険は契約初期の解約返戻金が極めて低く抑えられており、家計急変などで3〜5年以内に解約すると大きな損失を被ります。ただし、多くの商品に基本搭載されている保険料払込免除特約は別格の価値を持ちます。契約者(親)が死亡または所定の高度障害状態になった際、以後の保険料支払いが免除され、満期金は予定通り全額給付される仕組みです。これは投資信託の積立では絶対に再現できない、保険ならではのセーフティネットといえます。
【実態検証】利用者の生の声と家計現場で見えたリアル
教育資金の準備に直面した家庭の実態を取材すると、デジタル上の合理論だけでは割り切れないリアルな心理と現場の葛藤が浮かび上がります。
「2024年の世界同時株安の際、証券口座の評価額が数百万円規模で急減した画面を見て胃が痛む思いをしました。大学進学まで残り4年というタイミングで暴落を経験し、すべてを投資信託に預けておくのは精神的に耐えられないと痛感しました。学資保険で確保していた300万円の確定枠があったからこそ、慌てて投資信託を底値で解約せずに済みました」(都内在住・40代会社員の手記より)
SNSや知恵袋等のコミュニティでも、「一度口座引き落としに設定してしまえば、無意識のうちに確実に貯まる強制力」を評価する声が圧倒的多数を占めます。いつでもスマホで換金できてしまう証券口座とは異なり、解約に心理的・実質的なハードルがある学資保険は、「手元にあると使ってしまう家庭」にとって最も実効性の高い防衛壁として機能しています。
さらに、大黒柱に万が一の事態が起きた際の手記にも、「夫の急逝後、途方に暮れるなかで学資保険の免除通知が届き、子どもの進学資金だけは守られたと涙が出た」という証言が残されています。単なる利回り計算を超えた「家計の防波堤」としての価値が、現場の体験談から如実に伝わってきます。
最適な学資保険加入タイミングと教育資金の賢い出口戦略
学資保険の恩恵を最大化するには、学資保険加入タイミングのコントロールが欠かせません。結論から言えば、最も有利な加入時期は「妊娠中(出産予定日の140日前から)または0歳時」です。親と子の年齢が若いほど月々の保険料が抑えられ、保険会社が資金を運用できる期間が長くなるため、返戻率が数パーセント向上します。
そして、最も失敗が多いのが「満期年齢の設定ミス」です。かつて主流だった18歳満期(18歳到達後の最初の年金支払日)に設定した結果、以下のようなトラブルが多発しています。
近年の大学入試は総合型選抜や学校推薦型選抜が一般化し、全体の半数以上が年内に合格を決めます。その結果、入学金や前期授業料の納入期限が「高校3年の10月〜12月」に前倒しされるケースが定着しました。満期設定を「18歳満期」にしていると、学資金の給付が高校卒業前の3月や大学1年の初夏になり、実際の支払期日に間に合わないという悲劇が起きます。必ず「17歳満期(高校3年の秋受取)」を指定し、入試直前の納入ラッシュに即応できる体制を整えておくことが必須条件です。

【プロの結論】学資保険がおすすめな人・慎重になるべき人の判断基準
行動経済学および家族社会学の知見を踏まえると、学資保険は「金融商品」としての側面以上に、「家族の心理的防衛システム」としての性質を強く持っています。おすすめできる世帯と、慎重に検討すべき世帯の境界線は極めて明確です。
学資保険の加入を強くおすすめできる家庭
- 投資の値動きにストレスを感じやすい人:相場の上下で一喜一憂し、夜も眠れなくなるようなリスク耐性の低い世帯。
- 強制的に先取り貯蓄をしたい人:普通預金口座にあると旅行や車の買い替えなどに流用してしまいがちな世帯。
- 万が一の保障を確実に固めたい人:親の死亡保障を手薄に契約している、あるいは掛け捨て生命保険の保険料を教育資金と一本化して管理したい世帯。
加入に慎重になるべき・投資単体での運用が向いている家庭
- すでに生活防衛資金が潤沢にある家庭:仮に相場が暴落しても、現金預金から数年分の学費を難なく捻出できる資産規模を持つ世帯。
- 途中解約のリスクが高い家庭:収入が不安定で、月々の保険料引き落としが滞る懸念がある世帯(元本割れの痛手を被るリスクが高い)。
- インフレリスクを極限まで嫌気する人:固定利回りによる貨幣価値の目減りを嫌い、リスクを取ってでもインフレ率以上のリターンを貪欲に狙いたい世帯。
教育資金の計画において最も危険なのは、親の過度な投資への自信が招く資金ショートです。子どもの進学という「失敗の許されない絶対的な締め切り」に対しては、感情を排した冷静なリスクヘッジが何よりも優先されます。
【学資保険 おすすめ】に関するよくある質問(FAQ)
Q1:日銀の利上げ傾向が続くなか、今学資保険に加入しても損になりませんか?
A1:国内金利の上昇局面では、各保険会社が予定利率を引き上げる傾向にあります。最新の改定状況を確認し、返戻率が改善された商品を選ぶことでメリットを享受できます。また、将来的なインフレリスクに対しては、学資保険で学費のベース(半分〜6割程度)を確実に固定し、残りを物価上昇に強い新NISAの株式投信で分散運用する併用策が最も現実的で安全なアプローチです。
Q2:妊娠中から学資保険に加入できるというのは本当ですか?
A2:事実です。多くの保険会社で「出産予定日の140日前(妊娠6ヶ月前後)」から出生前加入が認められています。出産直後は育児と各種手続きに追われて保険をじっくり比較検討する余裕が失われがちです。契約者である親の年齢が1歳若いうちに手続きできるケースもあり、保険料の節約や返戻率の向上につながる実質的なメリットがあります。
Q3:祖父母が孫のために学資保険の契約者になることは可能ですか?
A3:可能です。ただし契約可能年齢(一般的に70〜75歳程度まで)の制限や、被保険者となる孫との同居要件が定められている場合があります。また、祖父母が契約者となって満期金を孫や親が受け取る場合、受取額に応じて「贈与税」の課税対象となる点に注意が必要です。親を契約者とし、祖父母からは年間の基礎控除枠(110万円)を活用して保険料相当額を生前贈与してもらうスキームが税制面で有利になるケースが多いです。
まとめ:不確実な時代だからこそ「確実性」をポートフォリオに組み込む
新NISAという強力な資産形成ツールが登場した時代だからこそ、逆に「減らないお金」としての学資保険の輪郭が際立ってきました。市場経済が激動のサイクルを繰り返すなかで、子どもの進学資金を100%相場任せにするのはあまりにハイリスクな選択です。
無駄な特約を省いて純粋な貯蓄型に徹し、早期払込と17歳満期を組み合わせることで、学資保険は最高精度のセーフティネットへと進化します。自分たちの家計状況やリスク許容度を見極め、投資と貯蓄の黄金比率を見つけ出すことが、後悔しない教育資金計画の第一歩となります。 (出典: 学資保険 おすすめ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。