学資保険返戻率ランキング2026!元本割れ回避と105%超の裏ワザ
教育費の高騰やインフレ懸念が続く中、子どもの将来に向けた資金形成として「学資保険」の存在感が改めて見直されています。日本銀行の利上げ方針を受けた金利環境の転換に伴い、各保険会社が提示する返戻率にも変化が生じており、家計防衛を担う子育て世帯にとって商品の見極めは極めて重要な課題となりました。
本稿では、大手保険各社が展開する最新プランの返戻率を徹底比較し、確実に資産を増やしながら元本割れを防ぐ具体的なアプローチを解説します。新NISAとのハイブリッド運用や、契約条件の最適化によって返戻率105%以上を狙う実践的なテクニックまで、取材データに基づき分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の学資保険返戻率トップクラスはソニー生命、明治安田生命、フコク生命の3社であり、最大105〜108%水準を達成可能。
- 要点2:「払込期間の短縮(10歳・12歳払済)」や「全期前納・一括払い」を組み合わせることで、元本割れリスクを排除し返戻率を大幅に向上させられる。
- 要点3:学資保険の「確実な保全性・強制貯蓄性」と「新NISAの成長性」を目的別に切り分ける資産形成戦略が、インフレ時代における最も賢明な選択肢となる。
【2026年最新】学資保険返戻率ランキングと主要各社の徹底比較
子どもの教育資金形成において、支払った保険料総額に対して受け取れる満期保険金などの総額割合を示す「返戻率」は、商品選びの最重要指標です。金融庁の認可情報や生命保険各社の公式シミュレーションをもとに、2026年の学資保険おすすめ上位プランを厳選し、スペックを比較検証しました。
| 保険会社・商品名 | 最高想定返戻率・条件 | 満期保険金の受取時期・特徴 | 編集部の独自評価・推奨度 |
|---|---|---|---|
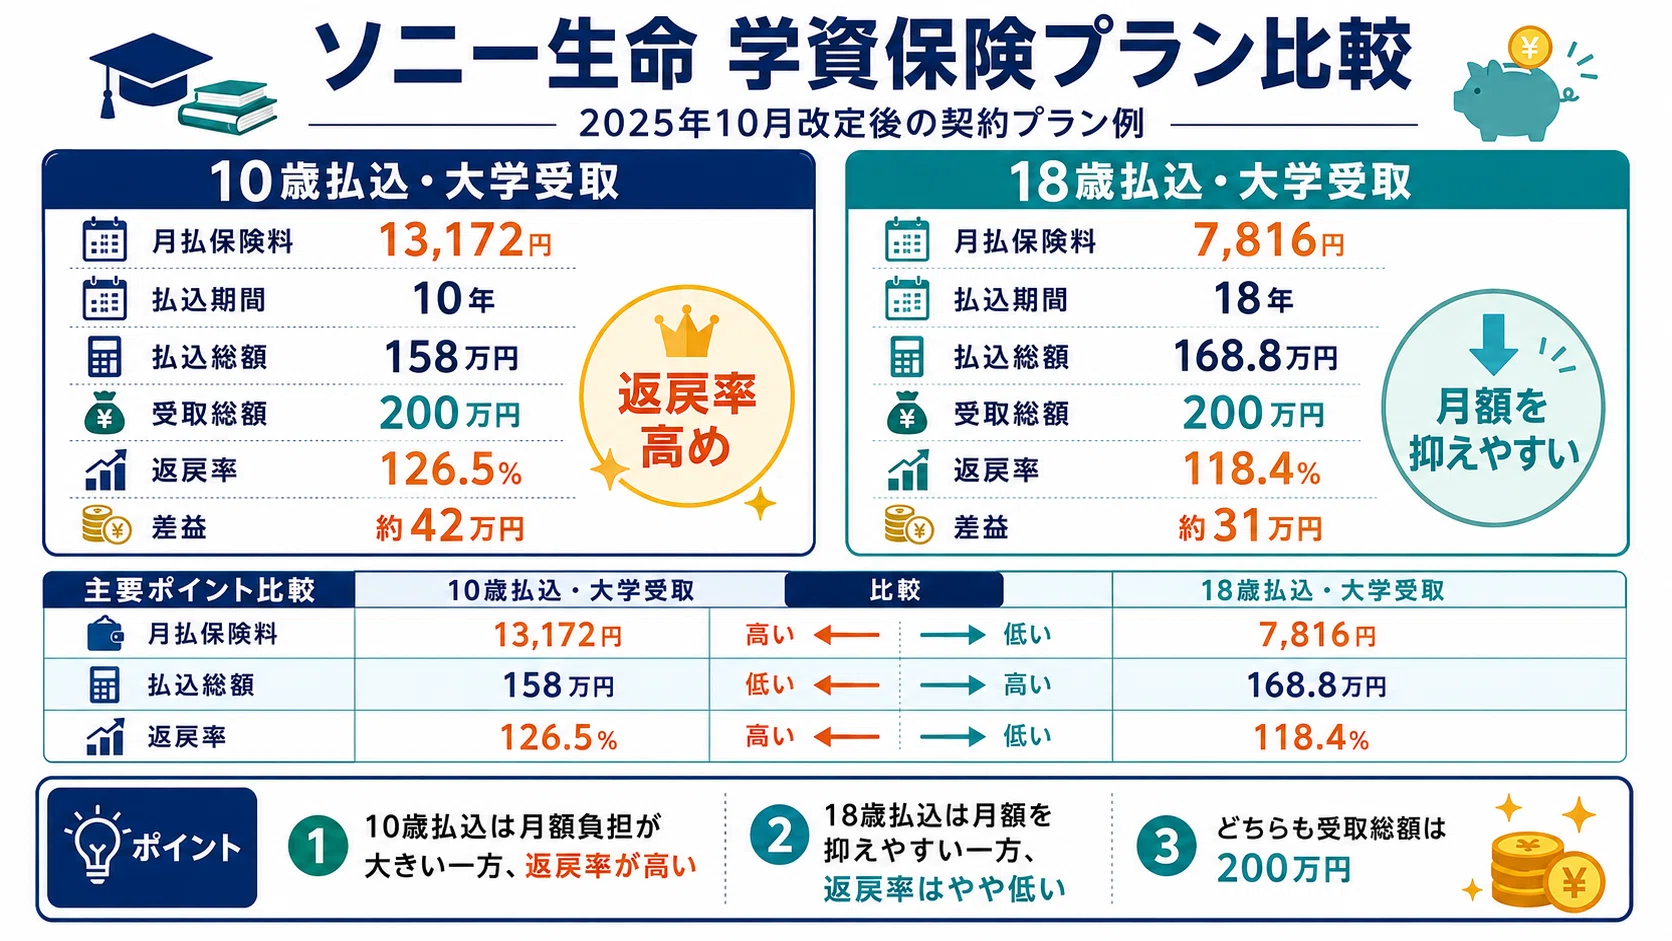
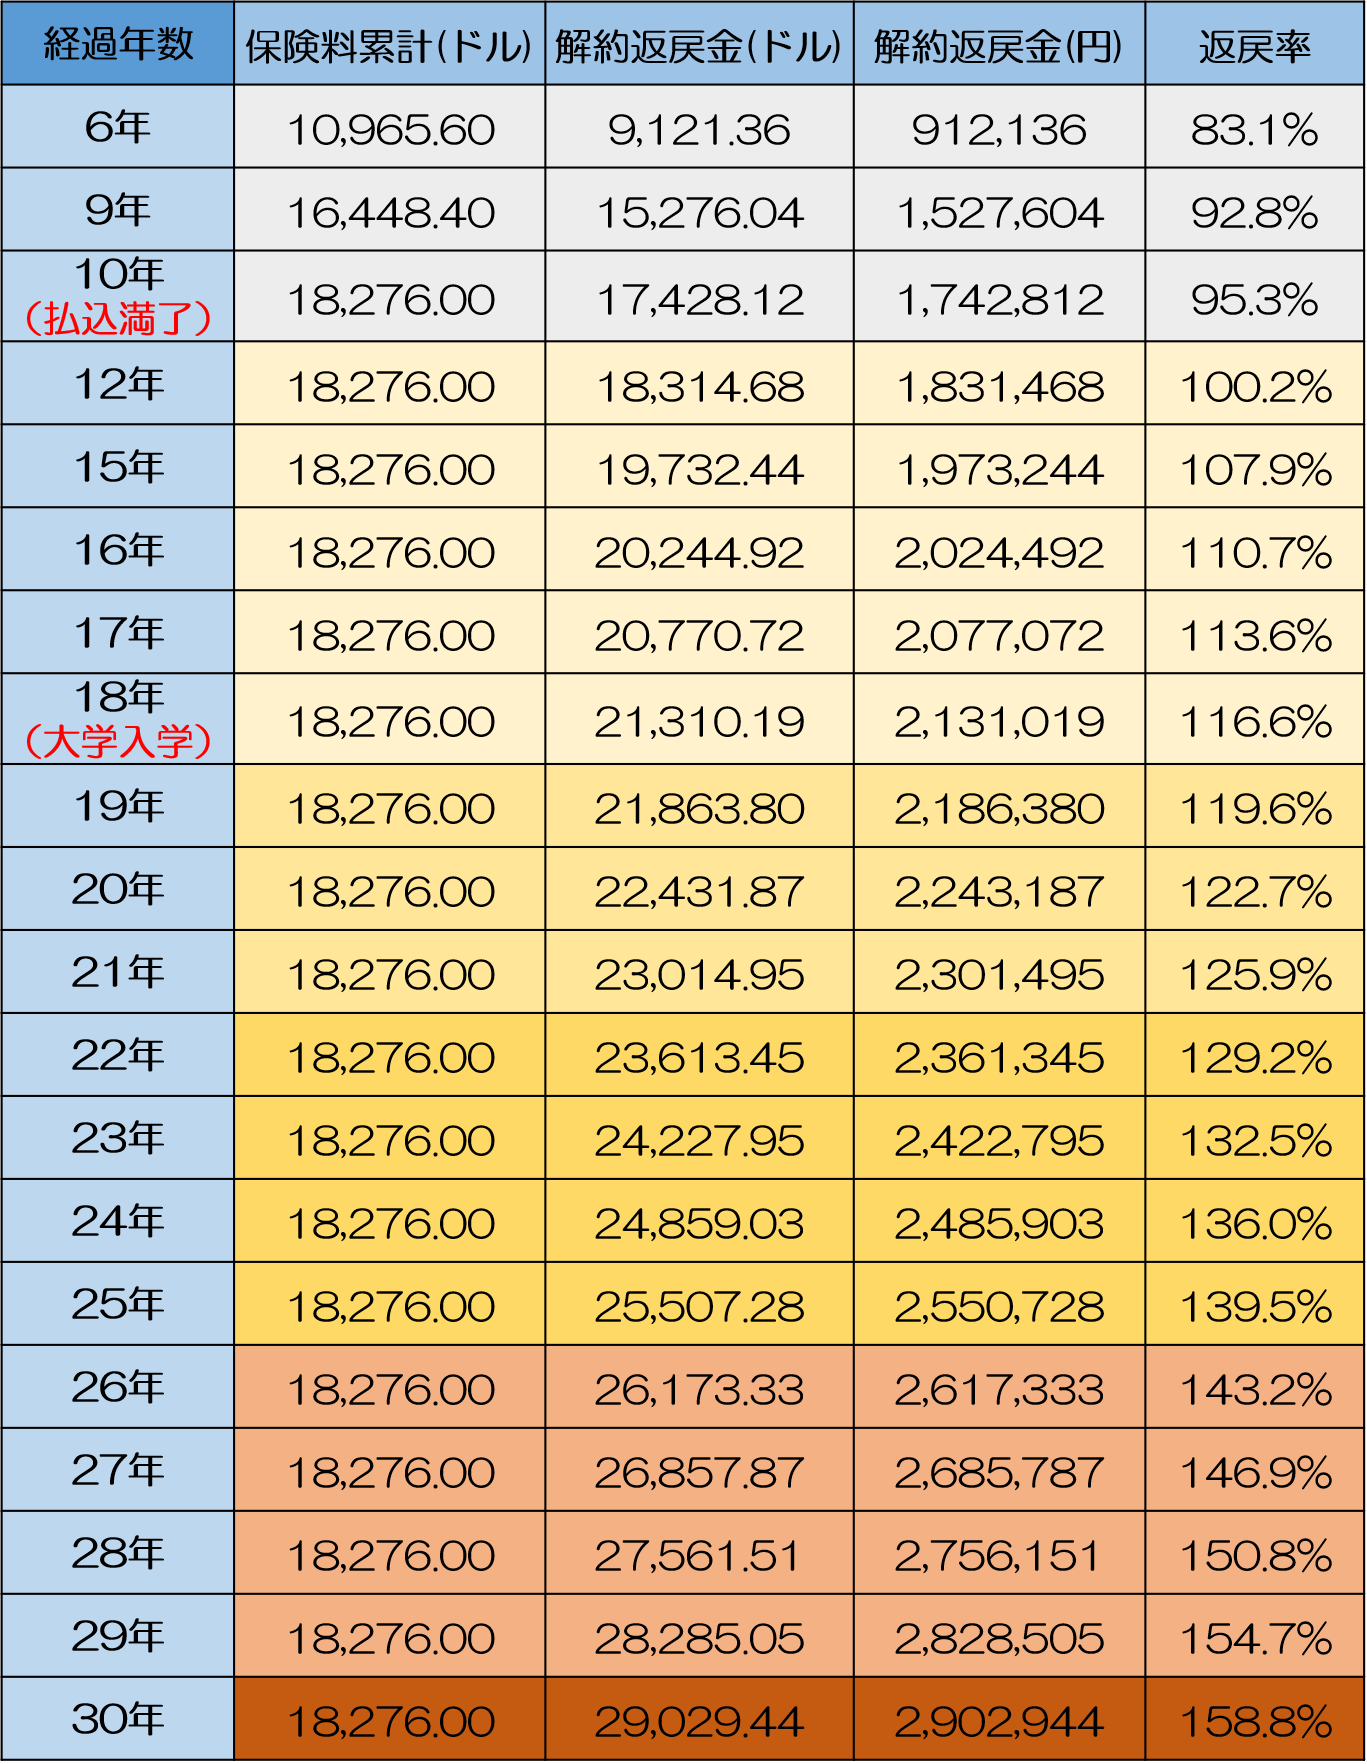
| ソニー生命「学資保険」(無配当型 / Ⅲ型) | 約105.5%〜107.2% (10歳払済・契約者30歳・被保険者0歳) | 大学4年間にわたり毎年進学学資金を受け取る分割受取型。最も費用がかかる大学期に特化。 | 【Sランク】業界屈指の返戻率の高さ。ライフプランナーによる設計の柔軟性も高水準。 |
| 明治安田生命「つみたて学資」 | 約105.0%〜106.8% (全期前納または口座振替扱特則・10歳払済) | 大学1年〜4年時に教育資金、22歳満期時に満期保険金を支給。教育資金の確実な確保に最適。 | 【Sランク】高額割引制度が充実しており、基準保険金額70万円以上で返戻率が大きく優遇。 |
| フコク生命「みらいのつばさ」(ジャンプ型) | 約104.2%〜106.0% (11歳払済・兄弟割引適用時) | 18歳(大学進学)と22歳(満期)に重点配分。兄弟姉妹が加入している場合の割引が強力。 | 【A+ランク】2人目以降の教育資金準備に最適。兄弟割引によって実質利回りが底上げされる。 |
| 日本生命「ニッセイ学資保険」 | 約102.5%〜104.0% (5年払済・こども祝金なし型) | 大学進学時に一括または分割受取。育英年金等の特約を外すことで返戻率を最大化。 | 【Aランク】大手生保の盤石な経営基盤と全国サポート体制による安心感が強み。 |
現在の市場動向において、返戻率の頂点争いを繰り広げているのはソニー生命の学資保険と明治安田生命の「つみたて学資」です。いずれも無駄な医療保障特約を省き、純粋な貯蓄機能に特化させた設計が特徴となっています。兄弟姉妹がいる世帯であれば、フコク生命の「みらいのつばさ」が提示する「兄弟割引」を活用することで、上位2社に匹敵するリターンを狙うことが可能です。
返戻率を105%以上に跳ね上げる「3つの払込裏ワザ」と計算方法
学資保険の返戻率は、契約者の年齢や払込方法の選び方次第で大きく変動します。基本的な返戻率の計算方法は以下の数式に基づきます。
返戻率(%) = (受け取る満期保険金+祝金の総額 ÷ 支払う保険料の総総額) × 100
同じ保険金300万円を設定した場合でも、支払う保険料総額を抑えられれば返戻率は跳ね上がります。現場のファイナンシャルプランナーが実践している「返戻率105%超え」を実現する3つの具体的手法を整理しました。
1. 払込期間の短縮(10歳・12歳払済の選択)
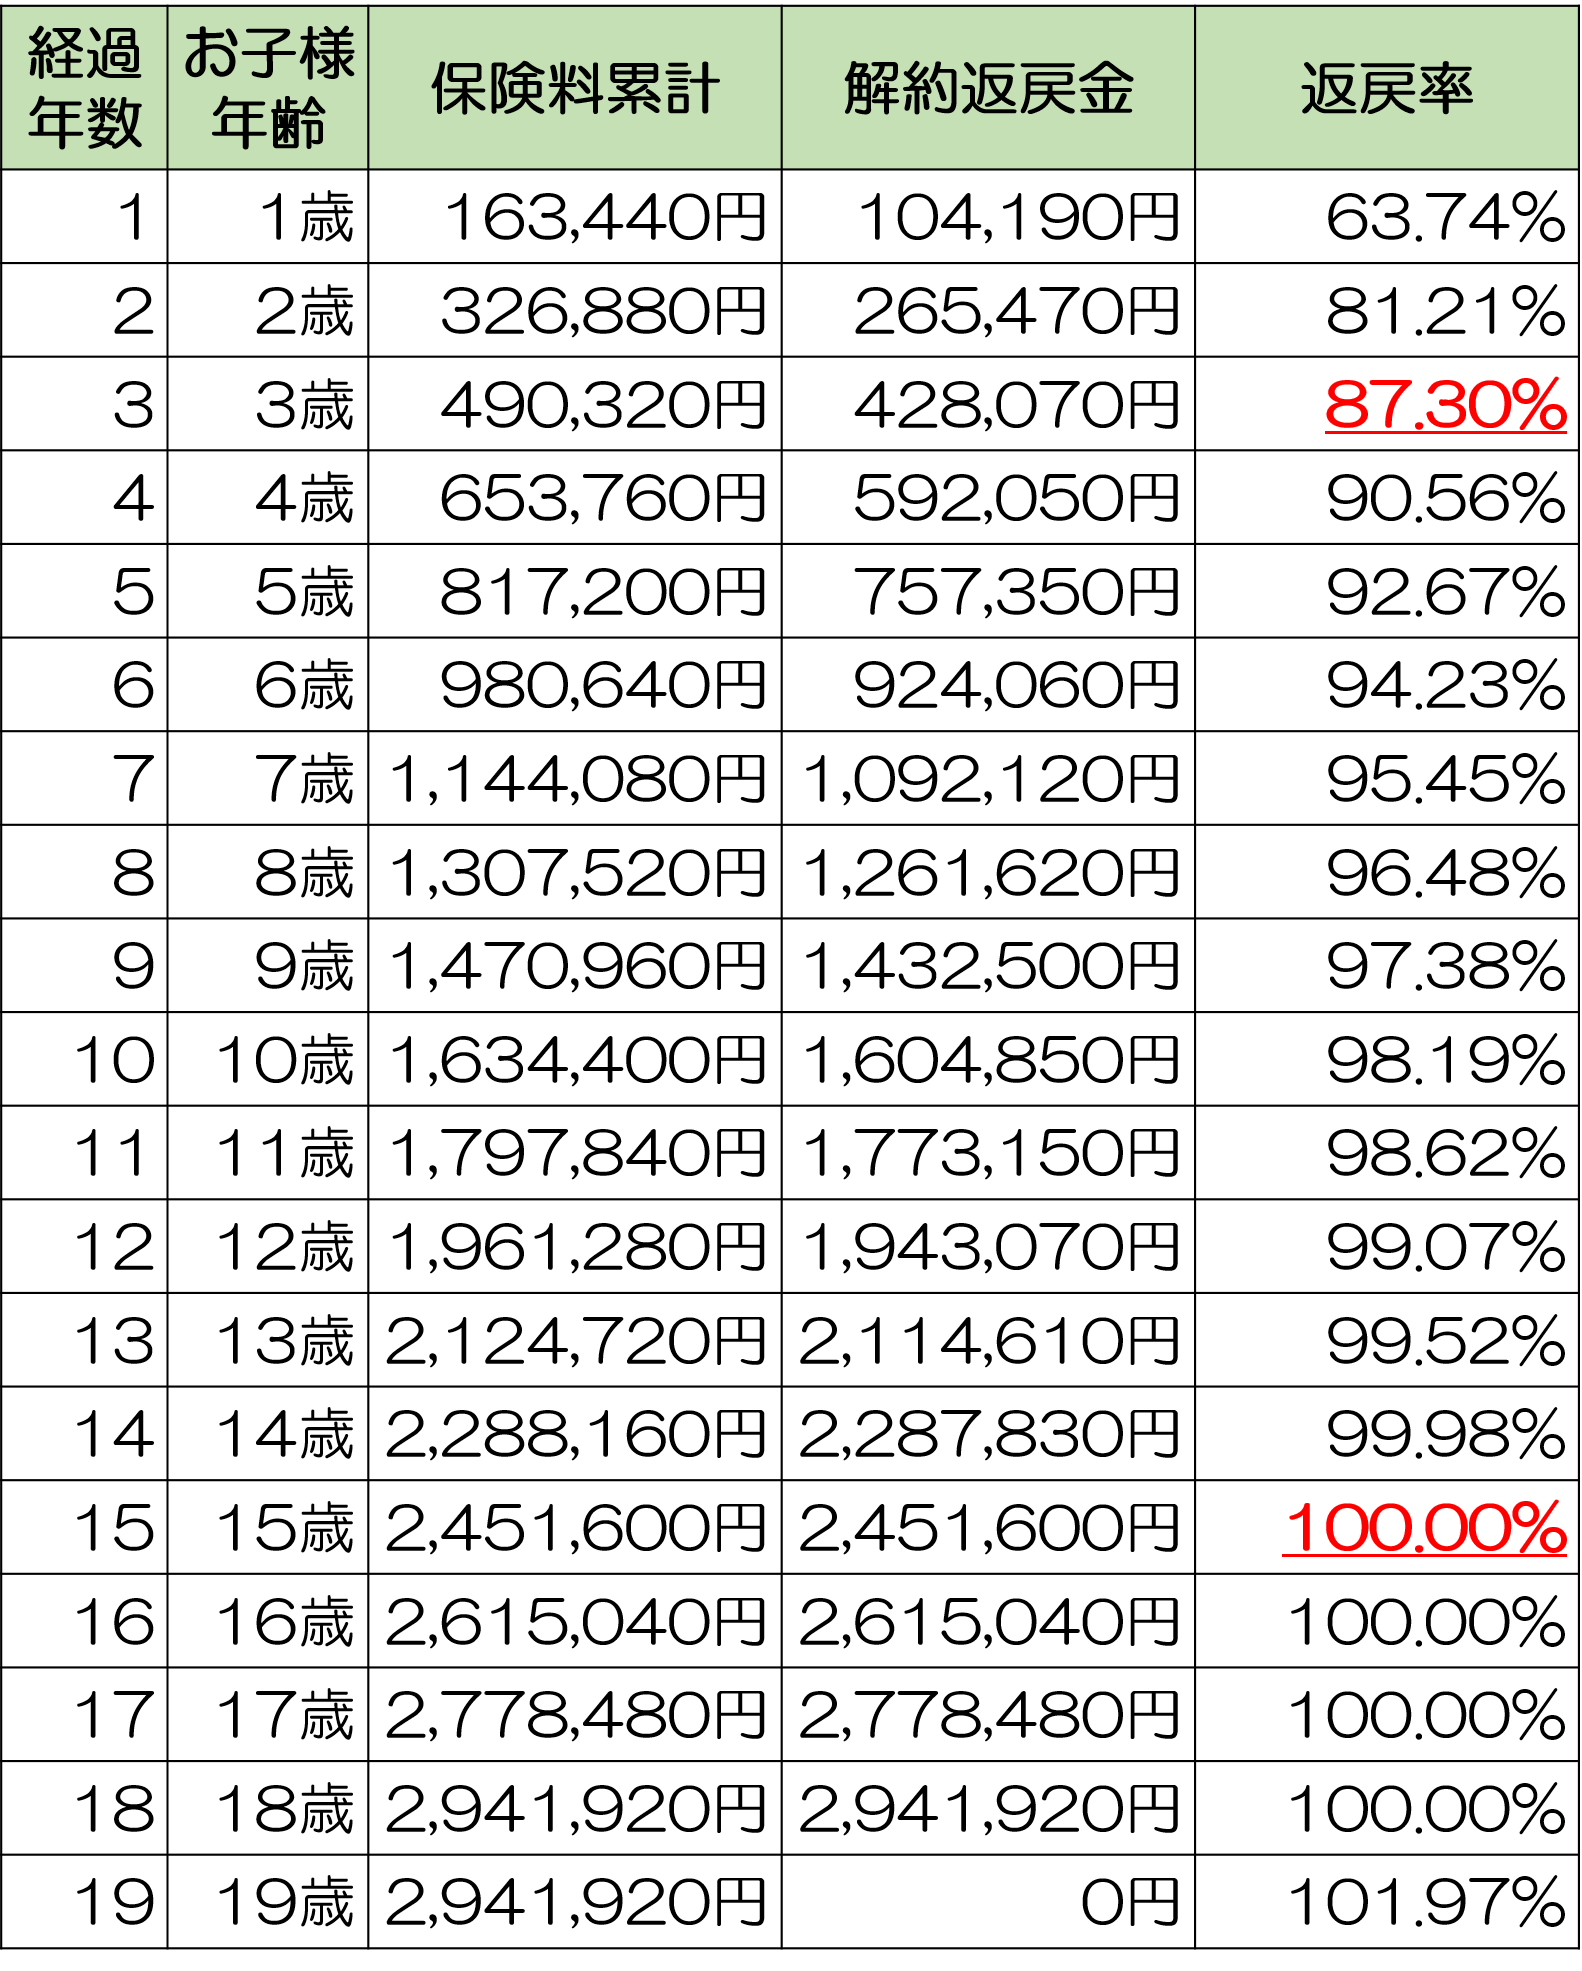
月々の支払期間を18歳まで延ばすのではなく、家計に比較的余裕のある小学校卒業まで(10歳または12歳)に設定する払込期間の短縮は、最も再現性の高い方法です。保険会社側が資金を運用できる期間が長くなるため、月々の負担額は増えるものの、支払総額が数十万円単位で減少し、返戻率が2〜3%押し上げられます。
2. 保険料の「全期前納・一括払い」の活用
まとまった資金が手元にある場合、全期間分の保険料を一括して保険会社に預ける「全期前納」や一括払いを選択すると、割引が適用されて返戻率が最大化します。運用益への課税関係を考慮しても、預金口座に眠らせておくより明確に高い利回りを得られます。
3. 加入時期の早期化(妊娠中〜0歳児での契約)
学資保険はいつ入るのがお得かという問いに対する結論は、「0歳、あるいは出生前(妊娠140日以降)」です。契約者(親)および被保険者(子)の年齢が若いほど、死亡保険料などの控除コストが最小化され、運用期間も最長化されるため、返戻率の数値を限界まで高めることができます。
【元本割れリスクを回避】受取時期別のシミュレーションと罠
学資保険を検討する上で絶対に避けなければならないのが、受取総額が支払総額を下回る元本割れです。元本割れが発生する主な原因は、過剰な「医療保障特約・育英年金特約の付帯」と「受取時期(タイミング)のミスマッチ」にあります。
教育資金の需要ピークは「大学進学時(18歳)」と「在学期間(18〜22歳)」です。各社の受取プランに応じた学資保険シミュレーションを行う際は、以下の落とし穴に留意する必要があります。
高校入学時や中学入学時にお祝い金が出る「細分化受取タイプ」は、一見便利に見えますが、保険会社内部で資金を複利運用できる時間が短くなるため、返戻率が100%を下回る(元本割れする)リスクが急増します。純粋に資産を増やしたい場合は、祝金なしで満期保険金を18歳以降に一括または分割で受け取るタイプに絞り込むのが鉄則です。
また、子どもの生まれ月によっては「高校3年生の推薦入試時期(10月〜12月)」や「大学受験料・入学金の納付時期(1月〜2月)」に満期保険金が間に合わないという実務上のトラブルが散見されます。「18歳到達後の最初の満期日」といった契約条項を事前に確認し、受取据置や前倒し請求が可能なプランを選択することが肝要です。
学資保険 vs 新NISA徹底比較|教育資金形成の最適解
現役子育て世帯の間で最も議論が白熱しているのが、非課税投資枠を活用する「新NISA」と「学資保険」のどちらを優先すべきかという比較です。両者の特性を客観的な指標で比較検証します。
| 比較項目 | 学資保険(貯蓄型) | 新NISA(つみたて投資枠) | 分析とアドバイス |
|---|---|---|---|
| 収益性(期待リターン) | 固定(104%〜108%程度) | 変動(年利3〜7%想定で130%以上も可) | 資産増加の爆発力は新NISAが圧倒。学資保険は確定利益の保全に強み。 |
| 元本保証性 | 満期まで継続すれば極めて高い | 元本保証なし(市場暴落リスクあり) | 大学進学期に相場急落が重なった場合、新NISAは資産目減りの危険性がある。 |
| 万一の保障機能 | 保険料払込免除特約あり | なし(本人の拠出停止のみ) | 契約者(親)が死亡・高度障害時に以後の積立が全額免除されるのは保険独自の強み。 |
| 資金拘束力 | 極めて強い(中途解約は元本割れ) | 自由(いつでも売却・現金化可能) | 「つい使ってしまう」を防ぐ強制力として、学資保険の拘束力は心理的メリットに。 |
学資保険とNISAの比較における結論は「二者択一ではなく役割分担」です。大学初年度の入学金や前期授業料など、時期と金額が確定している「絶対に減らせない最低限の防衛資金(約200万〜300万円)」は学資保険で手堅くロックし、それ以上の余剰資金やインフレヘッジを新NISAのインデックス投資で運用するハイブリッド手法が、リスク管理の観点から最も優れています。
【実態検証】利用者の生の声と現場目線で見えたリアル
子育てコミュニティやSNS、知恵袋等の実態調査を行うと、契約者の生々しい本音が浮き彫りになります。数字上の利回りだけでは見えてこない、加入後のリアルな体験談を分析しました。
肯定的な意見として目立つのは、「払込免除特約に救われた」という体験手記です。「契約後わずか3年で夫が重病に倒れたが、その後の保険料支払いがすべて免除され、18歳時に予定通りの300万円が満期金として支払われた。投資信託だけでは積立継続が不可能だった」という声に象徴されるように、万一のセーフティネットとしての評価は揺るぎません。
一方で、後悔の声として最も多いのは「途中で家計が苦しくなり、早期解約して元本割れした」という事例です。「月々3万円の積立を組んだが、育休復帰後の減収や住宅ローン増額で支払えなくなった。5年目で解約したため返戻率が80%に落ち込み、大きな損失を出してしまった」という告白は、契約前の収支計画の甘さに起因する典型的な失敗パターンと言えます。
一般に知られていない盲点とネットの誤解
ネット上には「インフレ局面で学資保険に入るのは無意味」「返戻率は確定しているからどこで入っても同じ」といった極端な言説が散見されますが、これらには重要な見落としがあります。
第一の誤解は、「固定金利商品はインフレに一切対抗できない」という点です。確かに固定利率型は急激な物価上昇局面で実質価値が目減りしますが、生命保険料控除による毎年の「所得税・住民税の節税効果」を加味すると、実質的な内部収益率はカタログ上の返戻率を1〜2%上回ります。確実な非課税控除枠を使い切っていない世帯にとっては、税制メリット自体が強力なインフレ緩衝材となります。
第二の盲点は、「契約者名義による受取時の税金区分の違い」です。夫が契約して保険料を支払い、満期金を妻や子どもが受け取ると「贈与税」の対象となり、基礎控除(110万円)を超えた分に重い課税が課される場合があります。契約者自身が満期金を受け取る形(一時所得扱い)に設定しておけば、50万円の特別控除と2分の1課税ルールが適用され、一般的な教育資金の受取額であればほぼ非課税で処理できます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や家計心理学の知見を踏まえ、学資保険の選択において後悔しないための明確な判断基準を提示します。
学資保険への加入を強く推奨できる人: ・手元に資金があると旅行や趣味、日々の消費に使ってしまう「自制に不安のある人」(強制貯蓄の仕組みが必要な世帯) ・投資の相場変動や元本割れのニュースに強いストレスを感じる人 ・一家の大黒柱に万一のことがあった際の教育資金保全を最優先したい人 ・生命保険料控除の枠が余っており、所得税の還付を受けたい人
加入に慎重になるべき人(新NISA等の投資を優先すべき人): ・すでに十分な現預金(生活防衛資金)と手厚い死亡保障を別枠で確保している世帯 ・今後5〜10年以内に大幅な収入減少や転職を予定しており、中途解約のリスクが高い人 ・教育費の支払いを15年以上先に控え、インフレ率を大きく上回る年利5%以上の資産成長を目指したい人
学資保険は単なる金融商品ではなく、親から子への「確実に未来の選択肢を届けるためのコミットメント(誓約)」です。感情論や机上の利回り競争に惑わされることなく、家計の耐久力と教育方針に合致した最適な手段を選択してください。
【学資保険返戻率】に関するよくある質問(FAQ)
Q1:返戻率100%未満の学資保険が存在するのはなぜですか?
A1:契約者の死亡保障だけでなく、子どもの入院・手術を保障する「医療特約」や育英年金特約を手厚く付帯している場合、保険料の一部が掛け捨ての保障費用に充てられるため、返戻率が元本割れ(90〜95%程度)します。貯蓄を重視する場合は特約を極力外すのが基本です。
Q2:契約途中で保険料の支払いが厳しくなった場合の対処法はありますか?
A2:解約して元本割れを確定させる前に、以後の保険料払込をストップしてその時点の解約返戻金をもとに保険期間を継続させる「払済保険(はらいずみほけん)」への変更や、保障額を減額して月々の負担を落とす方法があります。まずは担当者や窓口に相談してください。
Q3:学資保険の満期保険金にはどんな税金がかかりますか?
A3:保険料の負担者(契約者)と受取人が同一の場合は「一時所得」となります。「(受取保険金総額 − 払込保険料総額 − 特別控除50万円)× 1/2」が課税対象となるため、利益が50万円以内であれば所得税は発生しません。ただし受取人が配偶者や子どもの場合は贈与税の対象となるため名義設定には注意が必要です。
まとめ:2026年の教育資金戦略と後悔しない選択
学資保険の返戻率は、プランの設計(払込期間の短縮や受取時期の絞り込み)や加入タイミングによって劇的に向上させることが可能です。2026年現在の環境においては、ソニー生命や明治安田生命などの高返戻率プランを基軸に据えつつ、新NISAとの役割分担を明確にすることが最も堅実なアプローチとなります。
子どもの進路選択の幅を狭めないためにも、各社の一括シミュレーションを活用し、無理のない払込計画のもとで早期に資金形成の仕組みを整えていきましょう。 (出典: 学資保険返戻率(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。