「国なんかあてにしちゃだめ」の真実と2026年を生き抜く自衛策
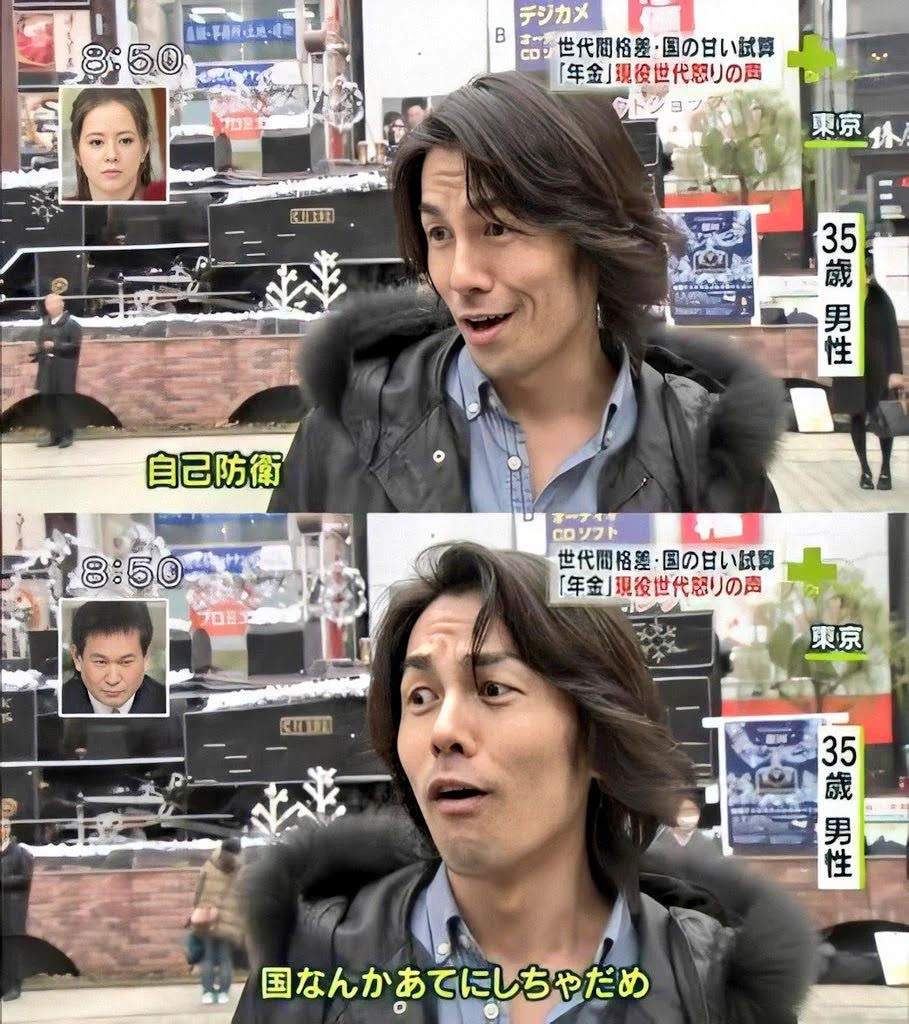
毎月の給料明細を見るたびにため息が漏れるほど差し引かれる社会保険料と税金。物価高が家計を直撃し続けるなか、SNSやビジネス現場では「国なんかあてにしちゃだめだ」というフレーズがもはや諦めではなく、現実的な防衛論として飛び交っています。かつて日本社会を支えていた手厚い公助システムへの絶対的な信用は、静かに、しかし決定的に崩れ去りつつあります。
財務省が発表する国民負担率が約46〜48%の高水準で高止まりする2026年現在、私たちが直面しているのは「額面給与が増えても手取りが増えない」という構造的なジレンマです。なぜ多くの国民が国家への不信を深め、自衛に舵を切らざるを得ないのか。その背景にあるシビアな数字と制度の裏側、そして後悔しないための具体的な生き残り戦略を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「国なんかあてにしちゃだめ」と言われる最大の理由は、少子高齢化に伴う社会保険料の継続的な引き上げと、マクロ経済スライドによる公的年金の実質購買力の低下にある。
- 要点2:公的年金制度は「完全破綻(ゼロになる)」しないものの、インフレ耐性が低く、将来的な実質受給額の目減りは避けられない事実である。
- 要点3:2026年を生き抜くには、新NISAやiDeCoを活用した資産形成、スキルの複線化による稼ぐ力の向上など、国家への過剰な依存を断ち切る「心理的自立」が必須となる。
「国なんかあてにしちゃだめ」と囁かれる背景|シビアな現実と3つの決定的理由
「国をあてにするな」という言葉がこれほどまでに説得力を持つようになった背景には、単なる政治不信を超えた冷徹な経済構造の激変が存在します。将来世代が背負わされている構造的課題は、主に3つの要因に集約されます。
第1の理由は、少子高齢化の加速による現役世代の負担限界です。国立社会保障・人口問題研究所の推計通り、現役世代(15〜64歳)が高齢者を支える比率は急速に悪化しており、かつての「胴上げ型」から「騎馬戦型」、そして現在は現役1〜1.5人で高齢者1人を背負う「肩車型」へと移行しました。この人口動態の激変が、現役世代への容赦ない社会保障費負担増の根本原因となっています。
第2の理由は、給与天引きによる可処分所得の目減りです。名目賃金が多少上昇しても、厚生年金保険料、健康保険料、介護保険料、さらには各種増税の波が押し寄せ、手取り収入はほとんど伸びていません。汗水流して働いた対価の半分近くが公的負担として回収される構造に対し、「払った分だけ将来見返りがあるのか」という強い疑念が生じるのは自然な反応といえます。
第3の理由は、インフレ局面における公的支援の機能不全です。持続的な物価上昇局面において、国のセーフティネットや公的年金は生活防衛のスピードに追いつきません。「困ったときに国が助けてくれる」という昭和・平成初期のモデルは、財政余力の低下とともに完全に耐用年数を迎えています。
噂の真偽を徹底検証|「年金崩壊」の嘘と「実質目減り」の罠
ネット上では定期的に「年金制度はいずれ崩壊して1円も貰えなくなる」という極端な言説が拡散されます。しかし、ジャーナリスティックな視点から制度設計を検証すると、この「完全崩壊論」は半分誤りで、半分は真実を突いています。
まず誤りである点は、「年金制度そのものが消滅してゼロになる」ということは法制上・構造上あり得ないという事実です。日本の公的年金は現役世代の保険料と国庫負担(税金)、積立金で運用されており、国家機能が維持されている限り支給自体が停止することはありません。
しかし、真実であり多くの国民が見落としている重大な罠が「マクロ経済スライドによる実質給付額の計画的縮小」です。厚生労働省の財政検証でも明らかなように、年金受給額の伸び率は意図的に物価や賃金の上昇率よりも低く抑えられています。つまり、名目上の金額は維持・微増しても、スーパーで買える食品や生活必需品の量(購買力)は確実に目減りしていく仕組みです。
「年金がゼロになる」のではなく、「年金だけでは生存ギリギリの生活しか維持できない」というのが、2026年における年金問題の偽らざる実態です。
【データ比較】2026年最新|老後2000万円問題の現状と公助の限界
金融庁の報告書が波紋を広げた「老後2000万円問題」から年月が経過した現在、インフレと社会保険料の上昇によって必要資金額はさらに跳ね上がっています。現在の公助と自助努力のバランスを客観的な指標で比較整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国民負担率 | 約46.0〜48.5%推移 | 1970年代は約24% | 給与の半分近くが公的負担となり、個人の貯蓄余力を著しく圧迫。 |
| 老後資金不足額の実態 | 実質2,500万〜3,500万円 | 2019年試算の2,000万円 | 物価高と医療・介護自己負担の増加により必要額が明確に上方シフト。 |
| モデル夫婦の年金受給額 | 月額約22万〜23万円 | 高齢夫婦無職世帯の支出(約27万円) | 毎月4万〜5万円の構造的赤字が発生。単身世帯ではさらに不足リスク大。 |
| 退職給付金の平均水準 | 大卒平均約1,800万〜2,000万円 | 2000年代初頭は約2,800万円 | ピーク時から約30%以上減少。退職金依存のライフプランは崩壊済み。 |
データが物語る通り、国が提示する標準モデルですら毎月数万円の赤字が前提となっており、企業側の退職金原資も減少傾向が続いています。自助努力なしで引退生活に突入することは、経済的な遭難を意味する時代となっています。

【実態検証】日本の将来不安に対するネットの反応と現役世代のリアルな肉声
ソーシャルメディアや各種コミュニティでは、日々の生活防衛に苦心する現役世代の生々しい声が溢れています。現場で交わされる議論を分析すると、単なる政治批判にとどまらない、深い諦念と覚醒が混在していることが分かります。
大手掲示板やSNS上で目立つのは、「昇給したのに手取りが数千円しか増えていない」「給与明細を見るたびにモチベーションが削られる」という中間層の悲鳴です。都内のIT企業に勤務する30代男性は次のように語ります。
「会社で評価されて基本給が2万円上がったのですが、税金と社会保険料の控除額が増え、手取りベースでは1万円ちょっとしか残りませんでした。その一方で電気代や食費は確実に上がっている。国に文句を言っても手取りは戻らないと悟り、固定費の徹底削減と新NISAへの満額投資を始めました。期待するだけ時間の無駄です」
また、知恵袋やコミュニティサイトでは「親世代は逃げ切れたが、自分たちの世代はどう生き残るべきか」という現実的な質問が急増しています。かつてはタブー視されていた「公助への不信」は、今や「現実を直視した賢明な大人の常識」へとシフトしています。
自衛のための資産形成術|新NISA・iDeCo・個人年金投資の最適解
「国をあてにしない」と決断した人が真っ先に取り組むべきは、国家公認の非課税制度をフル活用した徹底的な防衛的資産形成です。国が「自分で老後資金を用意してほしい」というメッセージとして用意した制度を使い倒すことが最大の武器になります。
基本戦略の第1の柱は、新NISA(少額投資非課税制度)の最優先活用です。年間最大360万円、生涯非課税投資枠1,800万円という巨大な非課税枠は、インフレに対抗するための必須インフラです。全世界株式(オルカン)や全米株式(S&P500)などの低コストインデックスファンドを軸に、長期・積立・分散を愚直に継続することが王道となります。
第2の柱は、iDeCo(個人型確定拠出年金)による所得控除の最大化です。掛金が全額所得控除の対象となるため、現在の重い税負担を直接的に軽減する即効性があります。原則60歳まで引き出せない制約はありますが、強制的な老後資金ロックとしては極めて強力です。
第3の柱は、個人年金保険と投資商品の使い分けです。従来の円建て個人年金保険は超低金利とインフレリスクに弱いため、元本確保を重視する場合を除き、資産拡大の主力には不向きです。自衛の基本は「流動性預金(生活防衛資金6ヶ月分)+新NISA・iDeCoによるインデックス投資+スキルへの投資」という3層構造を築くことにあります。

【プロの結論】国家への「過剰な依存」を手放し心理的バウンダリーを確立する生き方
社会学および心理学的な観点から分析すると、日本人が長年抱えてきた「国が何とかしてくれるはずだ」という期待感は、昭和の高度経済成長期に形成された「国家・大企業と個人の共依存関係」に根ざしています。
官僚や政治家が敷いたレールに乗り、終身雇用で勤め上げれば老後は国家が安泰を保障するという「昭和型パターナリズム」は既に制度的寿命を迎えました。今求められているのは、国家との間に健全な「心理的バウンダリー(境界線)」を引き直すことです。
「国が悪い」「政治が悪い」と他者原因論に終始している間は、人生の主導権を他人に握られたままです。「国は最低限の枠組みしか用意しない前提で、自分の人生は自分の意思と資本で守り抜く」という自立の覚悟を持つことこそが、精神的な平穏と経済的な自由をもたらします。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
「国に頼らない生き方」へとシフトするにあたり、自身の状況に応じた適切なアプローチを選択する必要があります。
▼「自衛のための資産形成と自立」に今すぐシフトすべき人:
・20代〜40代の現役世代で、引退まで15年以上の運用期間を確保できる人
・給料以外の収入源やリスキリングに関心があり、自己決定権を重視する人
・インフレ局面において現預金だけで資産を保有することに強い危機感を持っている人
▼急激なシフトに慎重になるべき人(段階的移行が必要な人):
・生活防衛資金(半年〜1年分の生活費)が手元になく、家計が自転車操業の人
・元本変動リスクに耐えられず、日々の株価の上下で心身を消耗してしまう人
・引退が数年後に迫っており、新規で大きな市場リスクを取ることが難しい人
【国なんかあてにしちゃだめ】に関するよくある質問(FAQ)
Q1:年金が減るなら、いっそ国民年金保険料を払わない方が得ではありませんか?
A1:未納は絶対に避けるべきです。公的年金には老齢年金だけでなく、重度障害を負った際の「障害年金」や、万が一の際の「遺族年金」という民間の生命保険を遥かに凌ぐ保障が付帯しています。また、未納を続けると財産の差し押さえリスクがあるため、制度はフル活用しつつ不足分を自助で補うのが賢明な戦略です。
Q2:新NISAとiDeCoはどちらを優先して始めるべきですか?
A2:原則として、いつでも資金を引き出せる自由度が高い「新NISA」を優先するのがおすすめです。ただし、年収が高く所得税・住民税の負担が重い会社員や公務員の場合、iDeCoの所得控除メリットが極めて大きいため、月1万〜2万円程度をiDeCoに回し、残りを新NISAで運用する併用スタイルが最も効果的です。
Q3:投資に回す余裕資金が毎月ほとんどありません。何から始めるべきですか?
A3:まずは固定費の徹底的な見直し(大手キャリアから格安SIMへの変更、不要なサブスクや民間の過剰な医療保険の解約)を行い、月1万〜2万円の浮いた資金を捻出することから始めましょう。少額であっても「支出をコントロールして投資に回す」習慣を身につけることが自衛の第1歩です。
まとめ:冷徹な現実を直視し「自分で守る資産と人生」を築く
「国なんかあてにしちゃだめ」というフレーズは、絶望の言葉ではなく、自己決定権を取り戻すための出発点です。人口動態の構造上、社会保障費の負担増や実質的な給付削減を止めることは困難ですが、個人レベルで打てる対策は無数に存在します。
2026年という激動の時代において、最大の自己防衛は「知識を身につけ、制度を使い倒し、自分の足で立つ資産基盤を築くこと」に尽きます。嘆くのをやめ、今日から小さな一歩を踏み出す人だけが、将来の不安から真に解放された自由な人生を勝ち取ることができます。 (出典: 国なんかあてにしちゃだめ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。