学資保険の年利は平均何%?返戻率の罠と新NISA比較で暴く2026年最新
子どもが誕生した瞬間から頭をかすめるのが、将来の大学進学費用を中心とした教育資金の準備です。「子どもが生まれたら、まずは学資保険」という考え方は、長年日本家庭の王道とされてきました。しかし、マイナス金利解除を経て金利環境が大きく激変した現在、親世代の常識をそのまま受け入れることには疑問の声が上がっています。
パンフレットに並ぶ「返戻率105%」という数字を見て、「5%も増えるなら悪くない」と直感的に判断してしまう保護者は少なくありません。ところが、保険会社が掲げる返戻率と、資産運用で使われる「年利(実質利回り)」の間には、目を背けられない決定的なギャップが存在します。インフレが定着しつつある今、学資保険の真の実力とリスク、そして新NISAとの向き合い方を金融取材の現場から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学資保険の「年利」は平均0.3%〜0.6%程度にとどまり、「返戻率105%」は18年間の通算増加率に過ぎない。
- 要点2:保障を手厚くすると返戻率が100%を割り込む「元本割れ」が発生し、途中解約では数十万円単位の損失を被る構造的罠がある。
- 要点3:インフレ局面では全額学資保険は目減りリスクが高いため、強制貯蓄機能と新NISAの成長性を組み合わせるハイブリッド戦略が合理的。
【2026年最新】学資保険の「年利」は平均いくら?返戻率との決定的な違い
マネー相談の現場で最も多い誤解の一つが、「返戻率」と「年利」の混同です。学資保険のパンフレットに大きく記載されている返戻率105%や108%という数字を見て、「毎年5%以上増える高利回り商品」と誤認して契約してしまうケースが後を絶ちません。
返戻率とは、払い込んだ保険料の総額に対して、将来受け取れる満期保険金や祝い金の総額がどれくらいの割合になるかを示した数値です。一方、金融商品の収益性を比較する際に使われる「年利(内部収益率:IRR)」は、預けた資金が「1年あたり何%で複利運用されたか」を表します。
学資保険 返戻率 計算の仕組みを具体例で紐解いてみましょう。子どもが0歳から18歳まで毎月1万5,000円を積み立て、総支払額が324万円、18歳満期で340万2,000円を受け取るプランを想定します。
この場合の返戻率は「340万2,000円 ÷ 324万円 × 100 = 105.0%」です。一見すると5%増えていますが、これは「18年という歳月をかけて、合計で5%増えた」という意味に過ぎません。この積立フローを元に学資保険 実質利回り 比較を行うため、内部収益率(IRR)を算出すると、学資保険 年利 平均はわずか年0.51%前後に収束します。
日銀の金融政策正常化に伴い、メガバンクの定期預金金利が引き上げられた今、年利0.3%〜0.6%という水準は、かつてのような「銀行預金より圧倒的に有利」とは言い切れない水準です。長期間にわたって家計の流動性を犠牲にする代償として、この年利が妥当であるかどうかを冷静に見極める必要があります。
学資保険の「元本割れ」リスクとデメリット|途中解約が引き起こす家計の悲劇
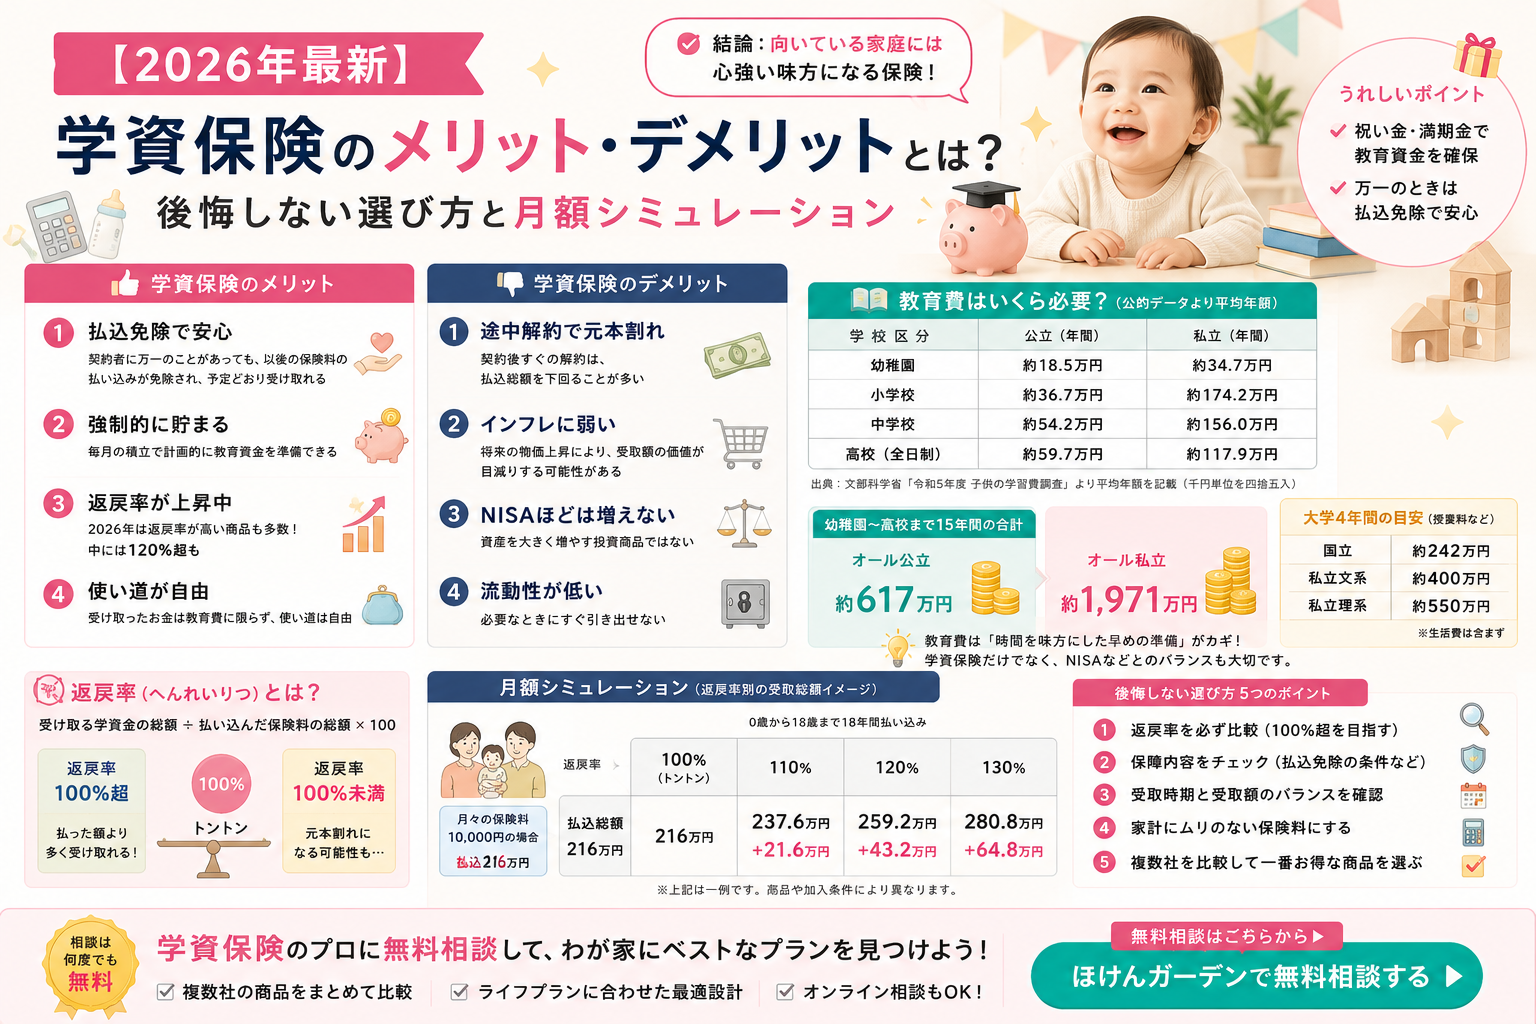
「保険だから元本は守られている」という思い込みも危険です。学資保険には、設計次第で契約当初から元本割れが確定しているケースや、ライフイベントの変化によって甚大な損失を被る構造的リスクが潜んでいます。
第一の落とし穴は、子どもの医療保障や育英年金などの特約を付加した場合です。保険代理店の窓口で「子どもの入院費も手厚くカバーしましょう」と勧められるがまま特約を追加すると、支払った保険料の一部が掛け捨ての保険料に充当されます。その結果、満期時の返戻率は90%〜95%前後に落ち込み、明確な学資保険 元本割れ デメリットが生じる仕組みです。純粋な貯蓄を目的とするならば、自治体の子ども医療費助成制度を確認した上で、特約のない「貯蓄特化型」を選ぶのが鉄則です。
さらに深刻なのが、契約者の家計悪化や想定外の出費に伴う学資保険 途中解約 理由です。大手生命保険各社の開示情報やファイナンシャルプランナーへのヒアリングでは、契約後5年以内の途中解約率が一定割合で発生している現実が浮き彫りになっています。
「住宅購入の頭金が足りなくなった」「物価高で毎月の固定費が家計を圧迫した」「第二子の出産で支出が急増した」といった理由からやむなく解約を選択した場合、戻ってくる解約返戻金は支払った累計保険料を大幅に下回ります。加入から数年程度で解約した場合、支払った額の50%〜70%程度しか戻らず、数十万円単位の資産を文字通り消失させる事態に直面します。この「途中でやめられないペナルティ」こそが、学資保険の最大の隠れリスクです。
【徹底比較】学資保険と新NISAはどっちを選ぶべき?シミュレーション
子育て世代の資産形成において、最大の議論となっているのが学資保険 新NISA どっちを選ぶべきかという問題です。非課税保有期間が無期限化され、年間最大360万円まで投資できる新NISAの浸透により、教育資金の積立先としても投資信託を選択する家庭が急増しています。
両者の本質的な違いを整理するために、毎月1万5,000円を18年間積み立てた場合の資産推移を学資保険 シミュレーションと合わせて比較しました。
| 比較項目 | 学資保険(貯蓄型) | 新NISA(つみたて投資枠) | 定期預金(メガバンク想定) |
|---|---|---|---|
| 元本総額(月1.5万円×18年) | 324万円 | 324万円 | 324万円 |
| 想定リターン(年利換算) | 約0.3%〜0.6%(固定) | 年3.0%〜5.0%(世界分散投資) | 約0.2%〜0.4%(変動) |
| 18年後の受取見込額 | 約340万〜350万円 | 約430万〜524万円(※変動あり) | 約330万〜336万円 |
| 元本割れリスク | 満期時は極めて低い(中途解約時は高) | 市場変動により元本割れの可能性あり | 原則なし(預金保険制度内) |
| 万が一の死亡保障 | あり(払込免除特約が標準付帯) | なし(死亡時は運用資産を相続) | なし |
| 資金の流動性 | 低い(引き出しは解約扱い) | 高い(いつでも一部売却可能) | 極めて高い(即時出金可能) |
シミュレーション結果が示す通り、新NISAで全世界株式や米国株式のインデックスファンドに年利3%〜5%で積立投資できた場合、学資保険との差額は18年間で約90万円から180万円近くに達します。この金額は、私立大学の初年度納入金や一人暮らしの準備資金がまるごと賄える規模の開きです。
しかし、新NISAには「子どもが18歳になるタイミングで金融危機が直撃し、評価額が一時的に急落する」という出口戦略上のリスクが常に伴います。一方で学資保険には、契約時に将来受け取る金額が1円単位で確定している確実性があります。リスクを許容してリターンを最大化させるのか、受取額の確定と親の保障を優先するのかという価値観の分岐点がここにあります。
【主要3社比較】ソニー生命・明治安田生命・フコク生命の実力値
学資保険を選択する上で、返戻率の高さと運用の安定性で常に比較対象となるのが主要生保の看板商品です。各社は払込期間の短縮や受取時期の分散など、独自の工夫で返戻率の向上を図っています。
ソニー生命「学資保険(無配当)」の評判と実力
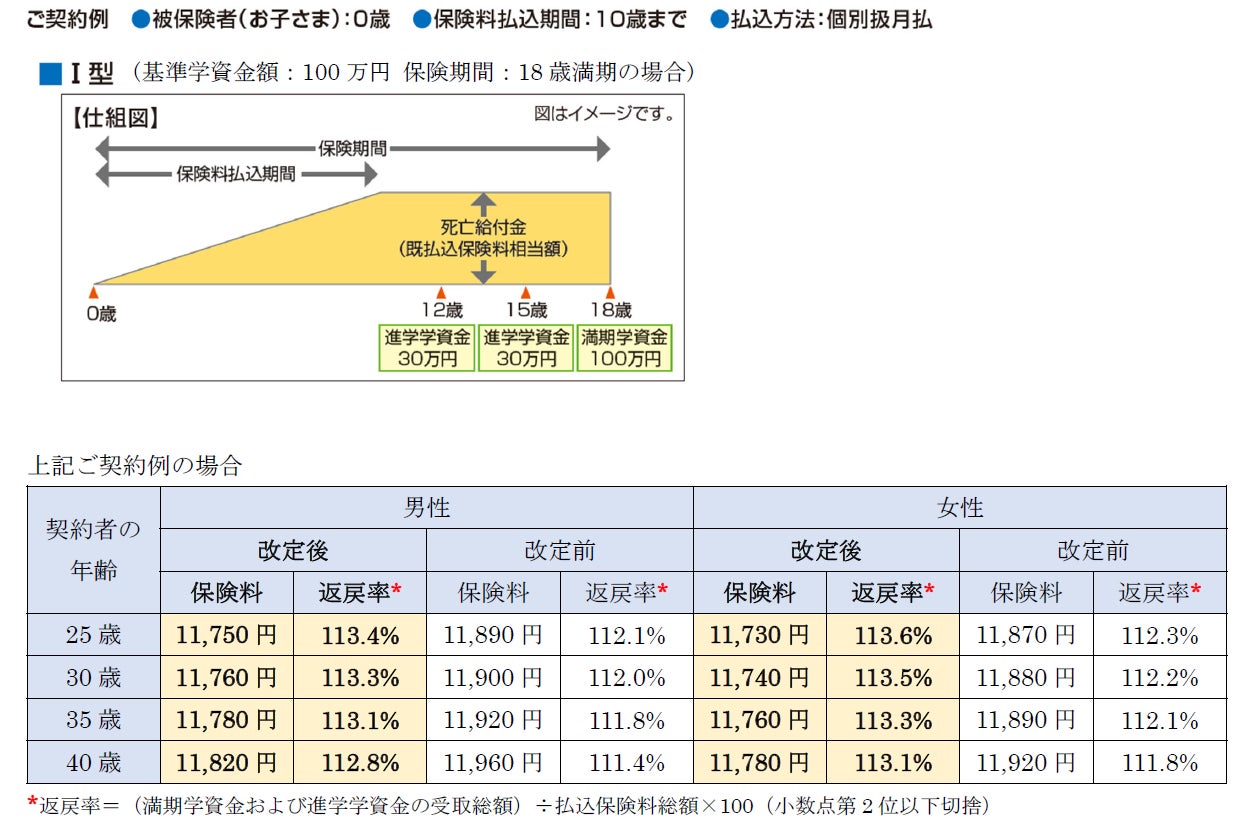
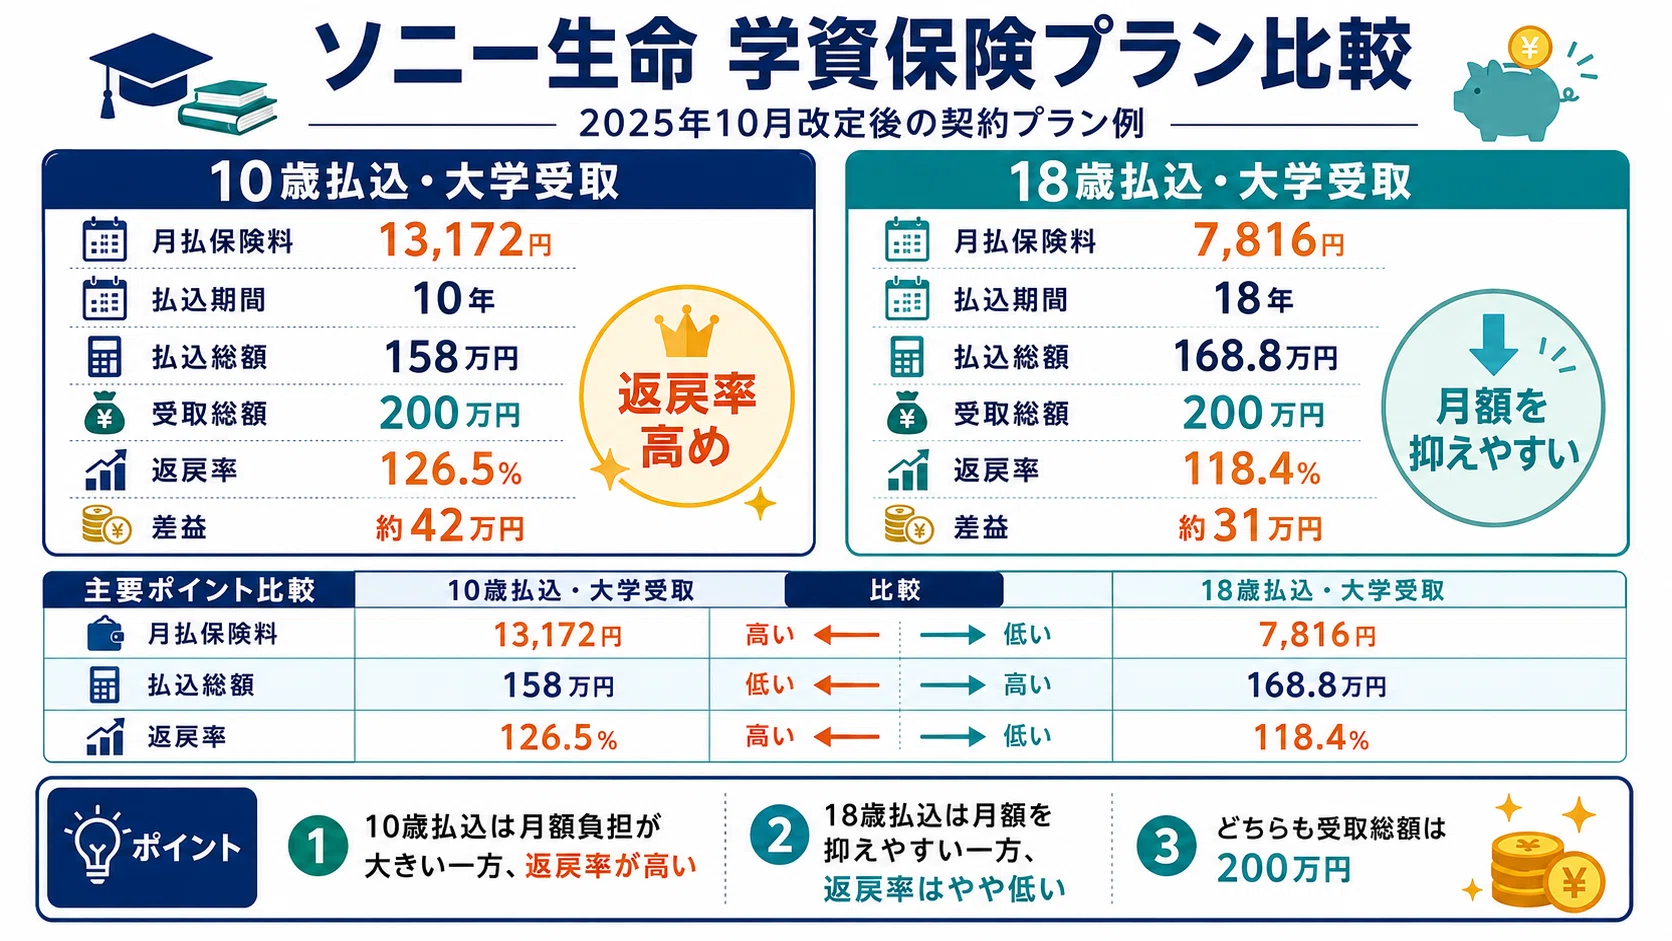
貯蓄型学資保険の代名詞的存在として知られるのがソニー生命です。学資保険 ソニー生命 評判を支えているのは、契約者のニーズに合わせた柔軟なプラン設計と業界トップクラスの返戻率です。子どもの進学タイミングに合わせて祝い金が出る「Ⅰ型」「Ⅱ型」、大学4年間の学費に特化した「Ⅲ型」が用意されており、特にⅢ型で保険料払込期間を10歳までにする「短期払い」を選択した場合、返戻率は約106%〜108%まで跳ね上がります。専任のライフプランナーが家計全体のキャッシュフローを診断した上で設計してくれる点も、利用者から高い支持を集めています。
明治安田生命「つみたて学資」の特徴
手堅い運用とシンプルな商品性で選ばれているのが、学資保険 明治安田生命 つみたて学資です。受取総額を基準に設計され、大学4年間毎年均等に教育資金を受け取れる仕組みが整っています。保険料の払込を「全期前納」や「15歳満了」に設定することで返戻率を最大化する設計となっており、受取総額300万円コースなどの定額型で計画が立てやすい点が特徴です。経営基盤の強さに対する安心感も選ばれる大きな要因となっています。
フコク生命「みらいのつばさ」の返戻率と兄弟割引
兄弟姉妹がいる家庭で根強い人気を誇るのがフコク生命です。フコク生命 みらいのつばさ 返戻率の強みは、2人目以降の子どもが加入する際に適用される「兄弟割引」にあります。兄弟割引を活用することで保険料が割り引かれ、実質的な返戻率が押し上げられます。幼稚園から大学まで入園・入学ごとに祝い金が出る「ステップ型」と、大学進学時に資金を集中させる「ジャンプ型」があり、各家庭の教育方針に合わせた使い分けが可能です。
見落としがちな税金の盲点|学資保険の満期保険金にかかる税金
学資保険を検討する際、意外に見落とされがちなのが満期保険金にかかる税金問題です。受取時に思わぬ課税が発生し、手取り額が減ってしまっては元も子もありません。学資保険 満期保険金 税金の課税関係は、「誰が保険料を払い、誰が満期金を受け取るか」という契約形態によって劇的に変化します。
最も一般的な「契約者(保険料負担者)=夫、満期保険金受取人=夫」のケースでは、満期保険金は一時所得として扱われます。一時所得には年間50万円の特別控除が設けられているため、以下の計算式が適用されます。
課税対象額 = (満期保険金総額 - 払込保険料総額 - 特別控除50万円) × 1/2
学資保険の利益(受取総額-支払総額)が50万円を超えることは現在の低金利環境下では極めて稀です。そのため、契約者と受取人が同一であれば、満期保険金に所得税が課税されるケースはほとんどありません。
しかし、致命的なミスとなりやすいのが「契約者=夫、受取人=妻」あるいは「受取人=子ども」という契約形態です。この場合、満期保険金は夫から妻や子どもへの「贈与」とみなされ、贈与税の対象となります。贈与税の基礎控除は年110万円であるため、満期金300万円を一度に受け取ると、多額の贈与税申告と納税義務が発生します。契約時は必ず「契約者=受取人」に設定し、教育資金として実質的に活用するスキームを組むことが必須条件です。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手ネット掲示板やSNS、子育て世代が集うコミュニティでは、学資保険に対する評価が真っ二つに分かれています。実際に加入した親たち、あるいはあえて見送った家庭のリアルな証言を検証すると、数字の損得勘定だけでは測れない家計の心理的課題が浮き彫りになります。
肯定派の保護者から最も多く聞かれるのは、「強制力」に対する評価です。
「投資信託が良いのは頭ではわかっているが、口座にあるとお金を使ってしまう体質だった。学資保険は口座から自動で引き落とされ、解約すると大損する恐怖があるからこそ、18年間確実に300万円を死守できた」(30代会社員・長男18歳)
このような声は、貯蓄習慣が定着していない家庭にとって、途中解約のペナルティが逆に「資金防衛の防波堤」として機能している実態を示しています。
一方で、後悔の念を吐露する契約者も少なくありません。
「上の子のときに返戻率104%で契約したが、その後の物価高で大学の学費や生活費が跳ね上がった。18年後に受け取った満期金は、契約当初に想定していた購買力を完全に失っていた。インフレに対応できない固定金利商品の脆さを痛感した」(40代公務員・長女大学進学)
さらに、保険の営業現場で語られる「契約者貸付制度」の利用実態も無視できません。急な資金繰りに困った際、解約せずに低利で保険会社からお金を借りられる制度ですが、返済が滞れば満期金から相殺され、教育資金計画が根本から崩壊するリスクを孕んでいます。現場の生の声は、学資保険が「確実に貯められる魔法の箱」ではなく、厳格な資金拘束を伴う諸刃の剣であることを物語っています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
教育資金の準備手法として学資保険が最適解となるかどうかは、家庭の金融資産状況や家計管理の規律によって完全に分かれます。行動経済学における「損失回避バイアス(利益を得る喜びよりも損失を避ける痛みを強く感じる心理)」に過度に支配されると、インフレによる購買力低下という見えない損失を見過ごすことになります。
学資保険がおすすめできる人の条件
- 自律的な貯蓄が極めて苦手な家庭:普通預金や自由に出金できる口座にお金があると、生活費や旅行などで使ってしまう性格の場合、引き出しに強い制限がかかる学資保険の「強制貯蓄」は極めて有効です。
- 元本割れの精神的ストレスに耐えられない人:株価や投資信託の基準価額が日々上下することに耐えられず、夜も眠れなくなるようなリスク耐性の低い保護者には、確定額が保証されている安心感がメンタルヘルスを守ります。
- 一家の大黒柱の死亡保障を兼ねたい人:万が一親が死亡または高度障害を負った際、以後の保険料払込が免除され、満期保険金が満額支払われる「保険料払込免除特約」に強い安心感を求める家庭に適しています。
学資保険を慎重に検討・避けるべき人の条件
- 家計の貯蓄体質がすでに確立している家庭:家計簿をつけ、毎月の収支管理や先取り貯蓄が無理なく実践できている家庭にとって、年利0.3%〜0.6%で18年間資金を固定されるデメリットは極めて大きくなります。
- 10年以上の運用期間を確保できる家庭:子どもが0歳〜3歳前後であれば、大学進学まで15年以上の時間があります。過去の長期市場データに基づけば、新NISAを活用したインデックス投資の方が、インフレに打ち勝つ資産形成を実現できる確率が圧倒的に高くなります。
- 近い将来に大きなライフイベントを控えている家庭:マイホームの頭金や車の買い替え、転職などの予定があり、数年以内にキャッシュが必要になる可能性がある場合、途中解約による元本割れリスクを背負うべきではありません。
2026年現在の環境における教育資金 貯蓄 おすすめ 2026年最新の解は、「全額をどちらか一方に賭けない」ことです。例えば、大学初年度に絶対に動かせない入学金・前期授業料の200万円は学資保険や国債などの安全資産で確実に固め、残りの生活費や一人暮らし準備金、後期以降の学費は新NISAで運用しながら増やすという「コア・サテライト型の教育資金ハイブリッド戦略」が、最も合理的で失敗のない防衛策となります。
【学資保険 年利】に関するよくある質問(FAQ)
Q1:学資保険の年利は銀行の定期預金より確実に高いですか?
A1:かつての超低金利時代は学資保険が優位でしたが、金利のある世界が戻った現在、その差は大幅に縮小しています。学資保険の年利平均は実質0.3%〜0.6%程度(IRR換算)であり、ネット銀行やメガバンクの長期定期預金金利と比較して圧倒的な差とは言えなくなっています。数十年間の資金拘束リスクを考慮した慎重な比較が求められます。
Q2:子どもがすでに小学生ですが、今から学資保険に入っても意味はありますか?
A2:小学生以降からの加入は、返戻率の観点からあまりおすすめできません。運用期間が短くなるため保険会社が資産を増やす時間を確保できず、返戻率は100%ギリギリ、あるいは商品によっては元本割れを起こす可能性が高くなります。小学生以降の教育資金準備は、預貯金や個人向け国債、または新NISAの活用を優先して検討すべきです。
Q3:学資保険の保険料払込免除特約は、すべての病気やケガに対応していますか?
A3:すべてのケースで免除されるわけではありません。一般的に「死亡」または約款に定められた「所定の高度障害状態」に該当した場合に適用されます。三大疾病(がん・急性心筋梗塞・脳卒中)に対応する免除特約もありますが、特約を付加するほど毎月の保険料が高くなり、最終的な返戻率は低下します。すでに加入している生命保険や収入保障保険との重複を確認することが大切です。
Q4:祖父母が孫のために学資保険を契約することはできますか?
A4:多くの保険会社で祖父母を契約者とした加入が可能です。ただし、祖父母の加入可能年齢(多くは70歳〜75歳程度まで)や健康状態の告知が必要となります。また、祖父母が契約者で孫や親が満期金を受け取る形態にすると「贈与税」の課税対象となる恐れがあるため、契約者と受取人の名義設定には細心の注意を払う必要があります。
まとめ:今後の動向と失敗しないための判断基準
学資保険を取り巻く環境は、かつて親世代が享受した「預けておくだけで倍近くに増えた」時代とは完全に様変わりしました。年利換算で0.5%前後の商品を盲信し、すべての教育資金を預けてしまうことは、将来のインフレによる実質的な教育費高騰に対応できないリスクを抱えることを意味します。
しかし同時に、学資保険が持つ「確実な受取額の確定」「契約者死亡時の保険料払込免除」「強制的な貯蓄スキーム」という機能は、投資商品にはない独自の強みであることも揺るぎない事実です。失敗しない教育資金づくりの本質は、ネットの極端な言説に惑わされず、家庭の家計管理力とリスク許容度を冷静に分析することに尽きます。安全資産としての学資保険と、成長資産としての新NISAを賢く組み合わせ、18年後の子どもの未来を揺るぎない資金力で支えましょう。 (出典: 学資保険 年利(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。