学資保険一括払い返戻率ランキング【2026最新】全期前納の真相
日本銀行の金融政策正常化に伴い、国内の金利環境が大きく舵を切った2026年現在、子どもの教育資金形成において「学資保険」の存在感が再び高まっています。長らく続いた超低金利期には「資産運用なら新NISA一本で十分」という風潮が強かったものの、世界的な金融市場のボラティリティ(価格変動)を目の当たりにし、絶対に減らせない大学進学資金をいかに確実に守り、かつ効率的に増やすかという原点回帰の議論が各家庭で巻き起こっています。
なかでも、手元資金をまとめて投入して貯蓄効率を極限まで高める「一括払い」は、共働き世帯のボーナス余力や祖父母からの教育資金援助の受け皿として熱い視線を集めています。しかし、ひと口に一括払いといっても「一時払い」と「全期前納」では税制面や万一の保障において天と地ほどの開きがあり、仕組みを誤解したまま契約して思わぬ税負担や元本割れのリスクに直面するケースも後を絶ちません。本稿では、最新データに基づき各社の返戻率を徹底比較するとともに、後悔しないための選択基準をジャーナリスティックな視点から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の金利ある世界において、学資保険の一括払いは「全期前納」を選択することで返戻率が106%〜110%超へ跳ね上がり、安全資産として極めて魅力的な水準に達している。
- 要点2:「一時払い」と「全期前納」は根本的に異なり、生命保険料控除を毎年使える全期前納が実質利回りと税制面で圧倒的に有利である一方、祖父母が支払う際の「贈与税トラップ」には厳格な注意を要する。
- 要点3:教育費の全額を投資リスクに晒さず、「絶対に減らせない防衛資金」として学資保険の元本保証枠を固めることが、家族の心理的安定と健全な親子関係を保つ鍵となる。
【2026年最新】学資保険一括払い返戻率ランキング|人気主要各社の実質数値を徹底比較
2026年現在の各社公式発表資料および商品設計シミュレーションを精査すると、月払いに比べて一括払い(全期前納)の割引率は顕著に拡大しています。予定利率の見直しが段階的に進んだことで、上位商品では学資保険返戻率110パーセントに迫る、あるいは条件次第で上回るプランが登場し、貯蓄性の再評価が進んでいます。
以下は、契約者30歳(男性)、被保険者0歳、受取総額約300万円を基準に試算した2026年最新学資保険比較データです。各社が競い合う主力プランの実力を横断的に整理しました。
| 保険会社・商品名 | 一括(全期前納)返戻率の目安 | 受け取り時期・主な特徴 | 編集部の見解・評価 |
|---|---|---|---|
| 明治安田生命 「つみたて学資」 | 約107.5% 〜 110.2% | 大学入学から卒業まで毎年分割給付(18〜21歳)。医療特約等をあえて排除した純粋貯蓄特化型。 | 余計な保障を削ぎ落とした設計が功を奏し、トップクラスの返戻率を維持。現場での支持が最も厚い堅実プラン。 |
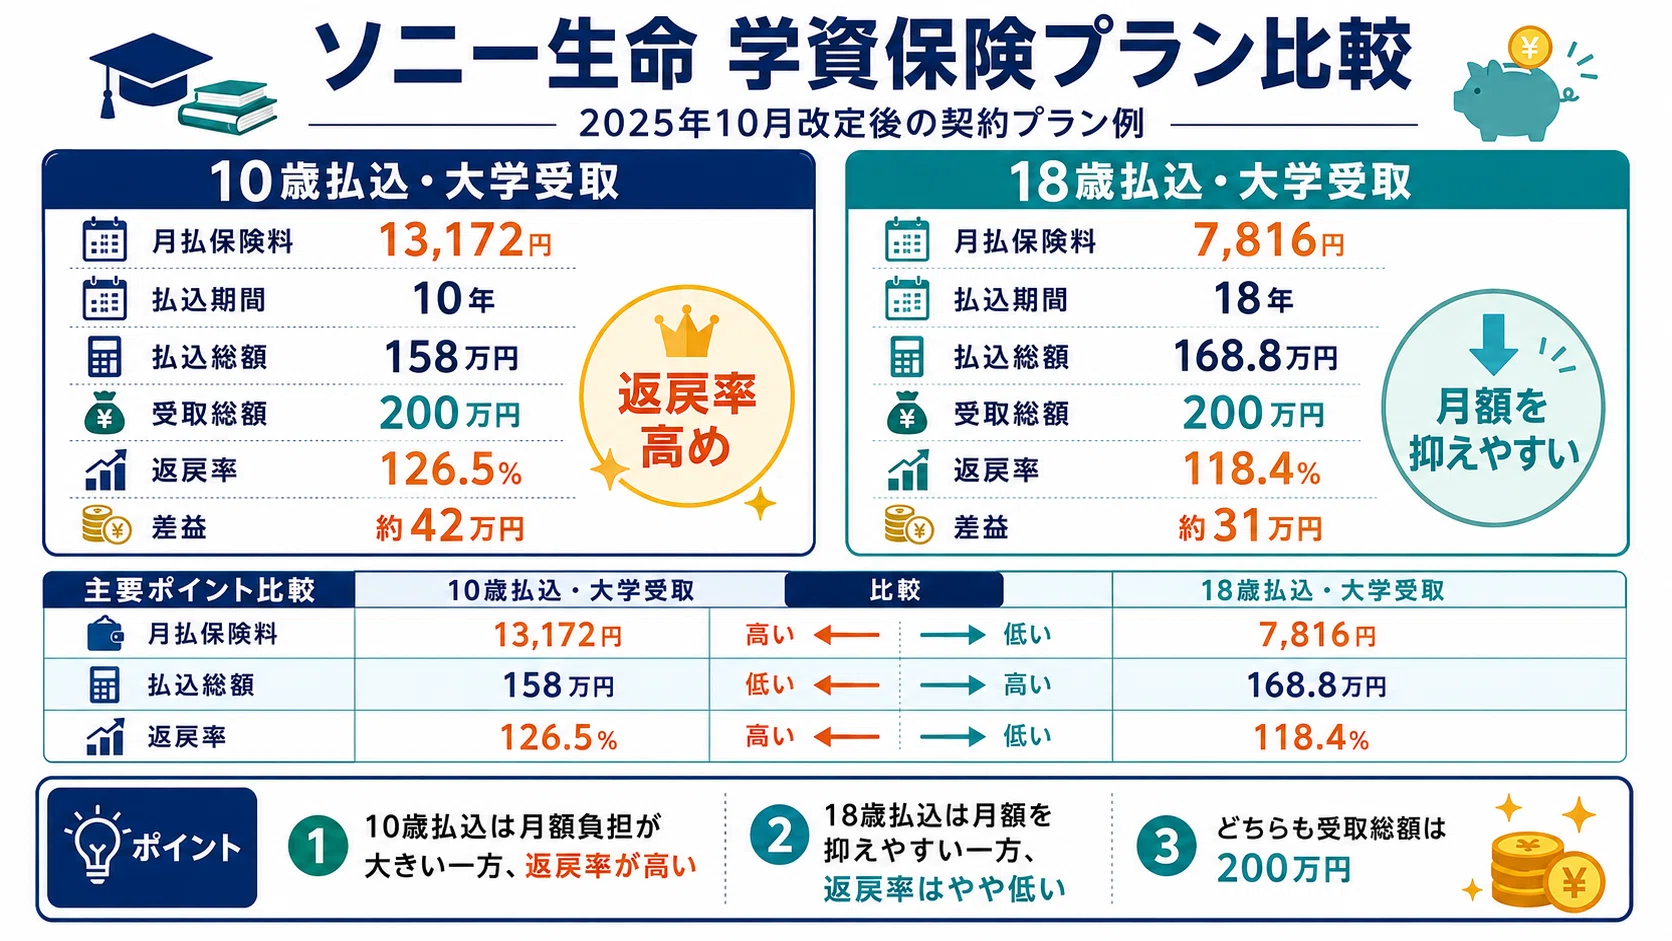
| ソニー生命 「学資保険(スクエア)」III型 | 約106.8% 〜 109.5% | 大学4年間の学費を重点サポート。ライフプランナーによる個別設計の自由度が高い。 | 短期払込や前納を組み合わせた際の割引効果が極めて優秀。教育資金のピークに合わせた柔軟な設計が強み。 |
| フコク生命 「みらいのつばさ」J型 | 約105.5% 〜 108.0% (兄弟割引適用時:+約0.2〜0.5%) | 大学進学時に満期金を一括重点支給するJ(ジャンプ)型。兄弟姉妹の加入で保険料が割り引かれる独自制度あり。 | 第二子以降の加入において「兄弟割引」を適用すると他社上位に匹敵。5年ごと配当付きである点もインフレ局面で安心材料。 |
| 日本生命 「ニッセイ学資保険」 | 約104.2% 〜 106.5% | 大学入学時の学資一時金+年金型。大手生保ならではの窓口網と顧客対応力。 | 純粋な返戻率比較ではネット専業や特化型に一歩譲るものの、対面手続きの安心感や大手としての財務基盤を重視する層に根強い人気。 |
現場取材で見えてきたのは、明治安田生命つみたて学資評判の根強さです。無駄な医療保障を付帯させず純粋に増やす設計に特化している点が、金融リテラシーの高い子育て層から「比較検討の基準点」として指名されています。一方、ソニー生命学資保険返戻率のシミュレーションにおいては、契約者の年齢や払込期間の細かなチューニングによって返戻率が大きく伸びる余地があり、専任担当者を通じたカスタマイズ性で高い評価を獲得しています。さらに、二人目以降の子どもであればフコク生命学資保険みらいのつばさの兄弟割引が効力を発揮し、上位2社に肉薄する数値を叩き出します。
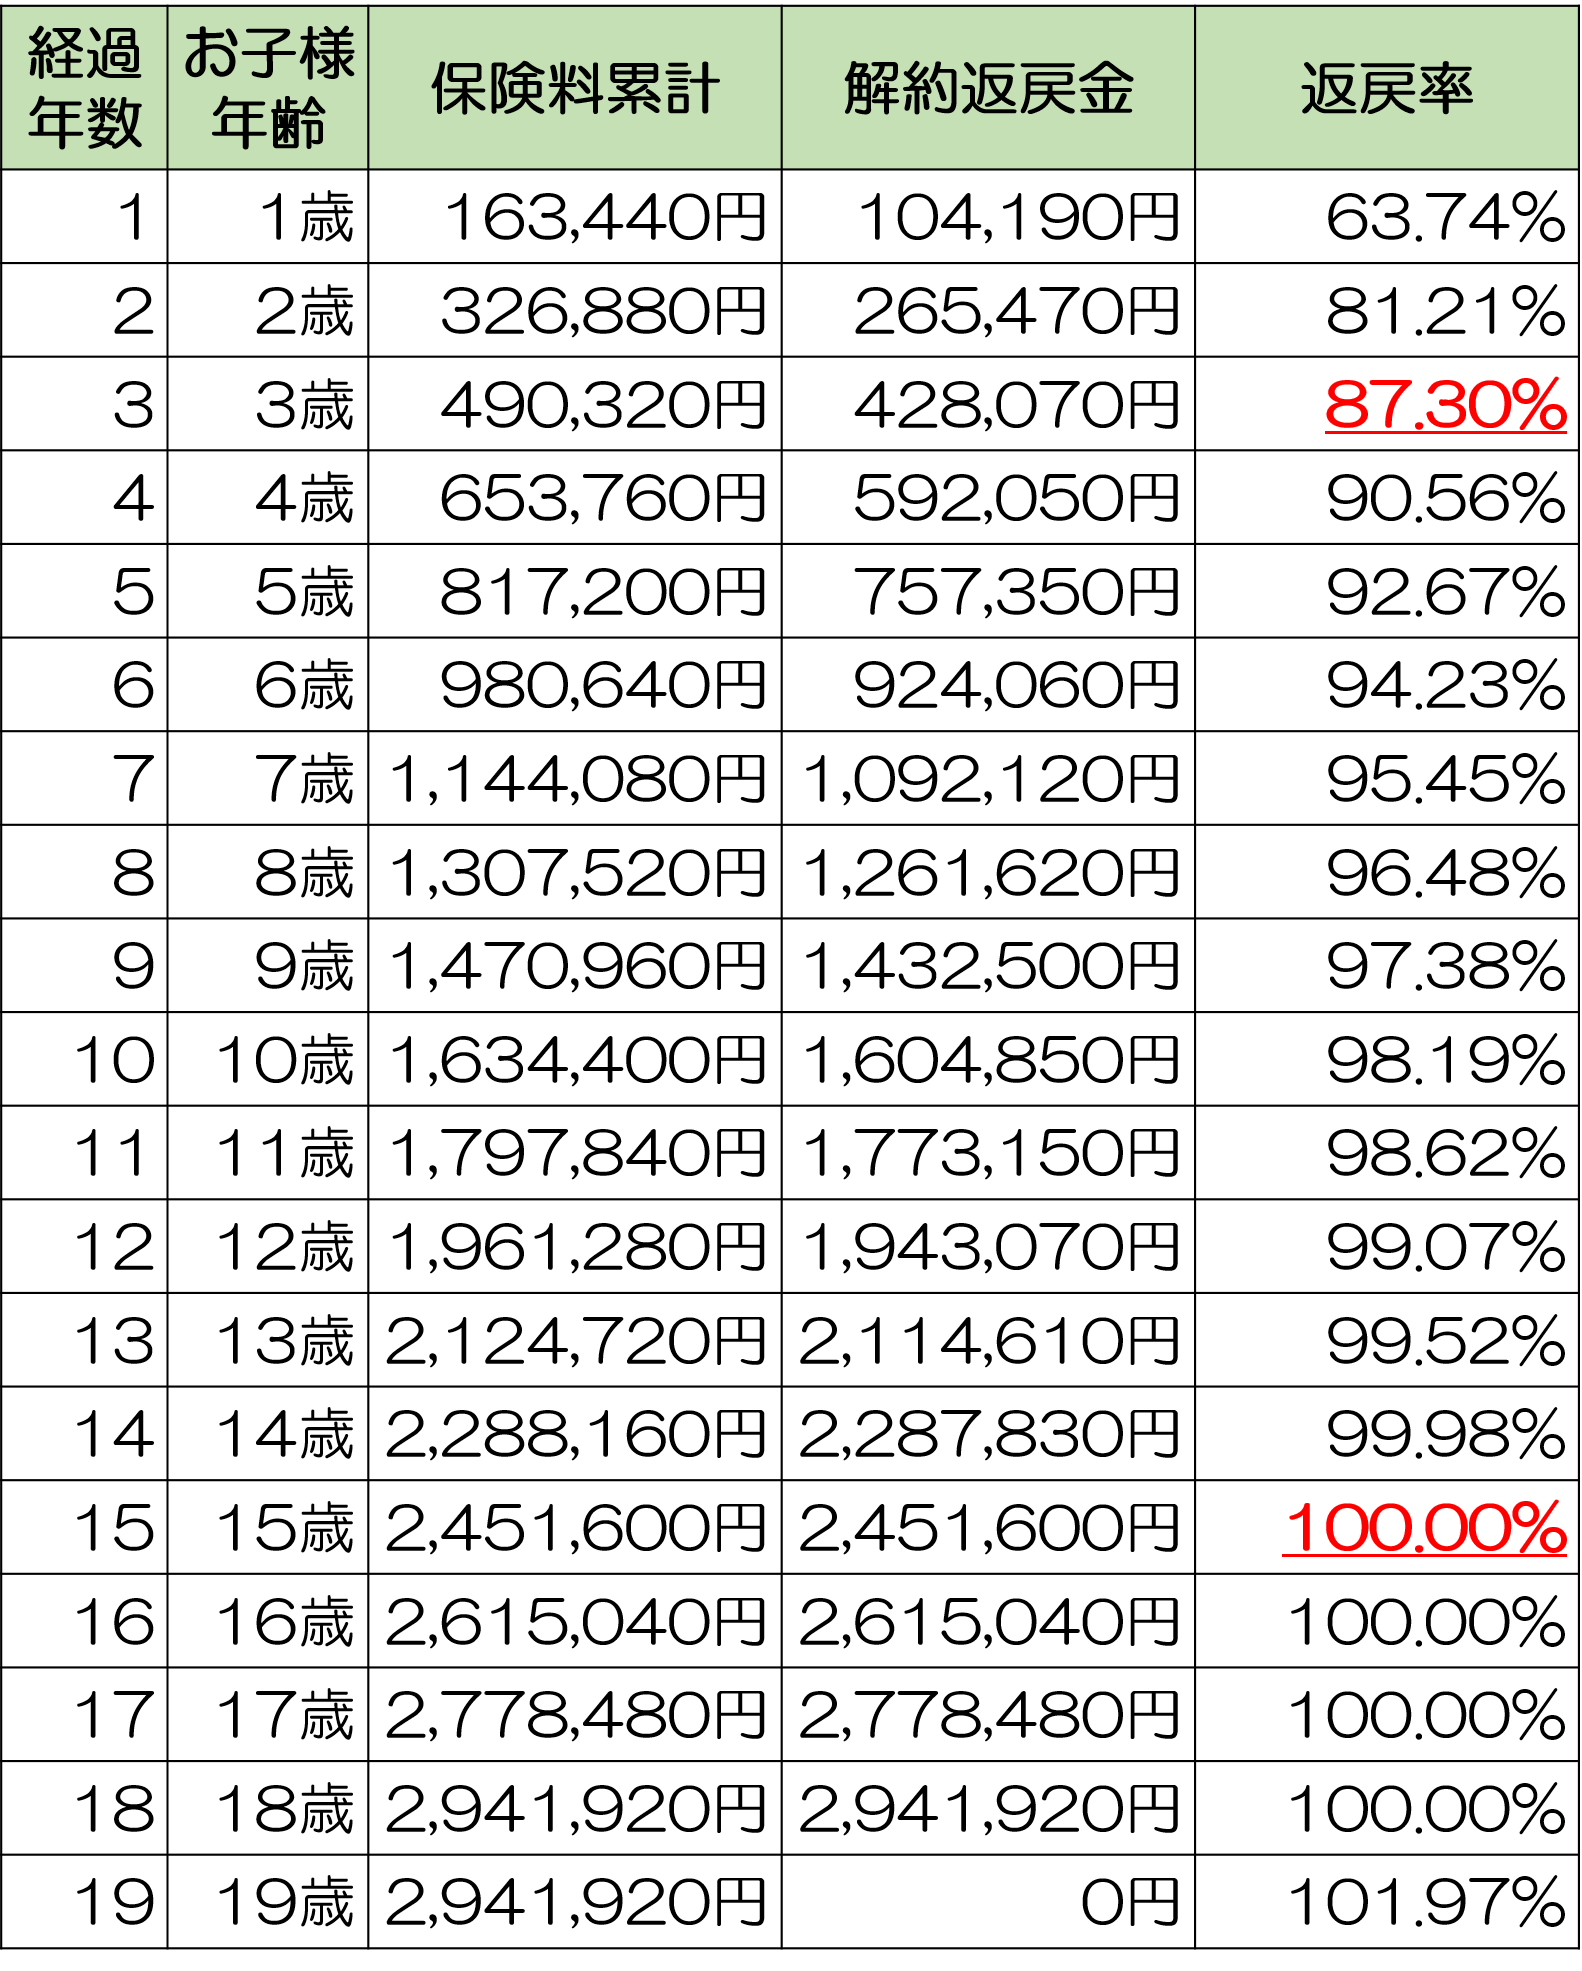
「一時払い」と「全期前納」の決定的違い|知らなきゃ損する税金と保障の仕組み
保険業界で「一括払い」と呼ばれるスキームには、法制上・約款上で明確に異なる2つの概念が存在します。それが「一時払い」と「全期前納」です。この学資保険一時払いと全期前納の違いを曖昧にしたまま手続きを進めると、税制優遇を取りこぼすばかりか、万一の際に想定外の損失を被ることになります。
一時払いとは、将来にわたる保険料の総額を「1回の手続きで完全に払い切る」契約形態を指します。一方、全期前納とは「将来支払うべき全期間分の保険料相当額を、あらかじめ保険会社に預け入れ(デポジット)、毎年の払込期日が到来するごとにそこから自動充当していく」仕組みです。現在、大手生命保険会社が学資保険の一括払いとして提案しているものの主流は、実はこの「全期前納」です。
両者の決定的な差異は、以下の3点に集約されます。
- 生命保険料控除の適用回数:一時払いは保険料を納入した「契約初年度の1回のみ」しか控除を受けられません。対照的に、全期前納は預託金から毎年期日に保険料が充当されるため、子どもが18歳になるまで「毎年欠かさず一般生命保険料控除(所得税最大4万円・住民税最大2.8万円)」を申告し続けることが可能です。18年間の累計節税額は十数万円に達し、実質利回りを大きく押し上げます。
- 契約者死亡時の保険料払込免除:学資保険の最大の強みである「保険料払込免除特約(親に万一のことがあった場合、以降の保険料支払いが免除され満期金は全額支給される仕組み)」において、一時払いはすでに全額を払い終えているため恩恵がありません。しかし全期前納であれば、充当されていない未経過の預託金が契約者に全額返還された上で、特約により将来の学資金も予定通り全額受け取れるという「二重のセーフティネット」が機能します。
- 前納割引の金利効果:全期前納では、保険会社に預け入れている未充当資金に対して所定の利息が付利されるため、学資保険全期前納返戻率は通常の月払いよりも大幅に跳ね上がります。
また、祖父母が孫のために一括でまとまった資金を拠出する局面では、学資保険一括払い税金贈与税の落とし穴に直面します。祖父母が「契約者」となり孫を「受取人」にした場合、満期保険金を受け取った年に多額の贈与税が孫に課されるリスクが生じます。都度贈与の原則や、非課税枠(年間110万円の基礎控除)の範囲で親へ生前贈与を行い、親名義で契約して全期前納を行うなど、契約形態の法的整理を事前に怠ってはなりません。
一括払いで得する金額はいくらか?シミュレーションで見る元本割れしない理由
実際に手元資金を一括投下した場合、月払いと比べて金銭的メリットはどの程度拡大するのでしょうか。具体的な数字で確認するため、受取総額300万円(大学進学準備金)を想定した学資保険一括払いシミュレーションを実施しました。
| 払込方法の区分 | 払込保険料総額(実質) | 受取学資金総額 | 差引増額分 / 返戻率 |
|---|---|---|---|
| 月払い(18年払込) | 約2,900,000円 | 3,000,000円 | +約100,000円(返戻率 約103.4%) |
| 全期前納(一括払い) | 約2,750,000円 | 3,000,000円 | +約250,000円(返戻率 約109.1%) |
試算が明示している通り、同一の受取金額であっても、全期前納を選択するだけで支払う元手が約15万円圧縮され、利益幅は2.5倍に拡大します。これに前述の生命保険料控除による18年間の減税効果(約10万〜15万円)を加味すると、実質的な経済効果は元手に対して40万円近くに達する計算になります。
ここで多くの読者が抱く「なぜ投資信託のように基準価額が下落して損をすることがないのか」という疑問に対し、学資保険元本割れしない理由は極めて明快です。生命保険会社は、契約時点で約束した予定利率に基づき、責任準備金を長期の国債や高格付け債券で固定運用します。契約が満期を迎えるまで継続される限り、金融市場が暴落しようと、保険会社自体が破綻しない限り契約時の受取額は法的に保証されています。この「将来の確定性」こそが、相場環境に左右されやすい株式投資には真似のできない最大のアドバンテージです。
【実態検証】利用者の生の声と現場目線で見えたリアル
数字上のスペックがどれほど華々しく見えても、実際の契約現場では予期せぬ落とし穴に直面する家庭が少なくありません。ファイナンシャルプランナーへの相談記録や大手コミュニティサイトに寄せられた実体験の検証から、一括払い特有の現実が浮き彫りになっています。
都内在住の30代共働き夫婦は、第一子の誕生時に祖父母からの出産祝い金と夫婦の貯蓄を合わせ、意気揚々と約280万円の全期前納契約を結びました。しかし、契約から4年後に思いがけない事態が発生します。夫の地方転勤に伴うマイホームの買い替えと、妻の体調不良による休職が重なり、急激なキャッシュフローの逼迫に見舞われたのです。
「手元の流動資金が底をつきかけ、保険の解約を真剣に検討しました。しかし窓口で提示された解約返戻金は、預けた金額を30万円以上も下回る額でした。『教育費を増やそうとして預けたのに、今解約したら大損になる』という現実に青ざめ、結局は身内に追加の借入れをして凌ぎました」(取材に応じた契約者の証言)
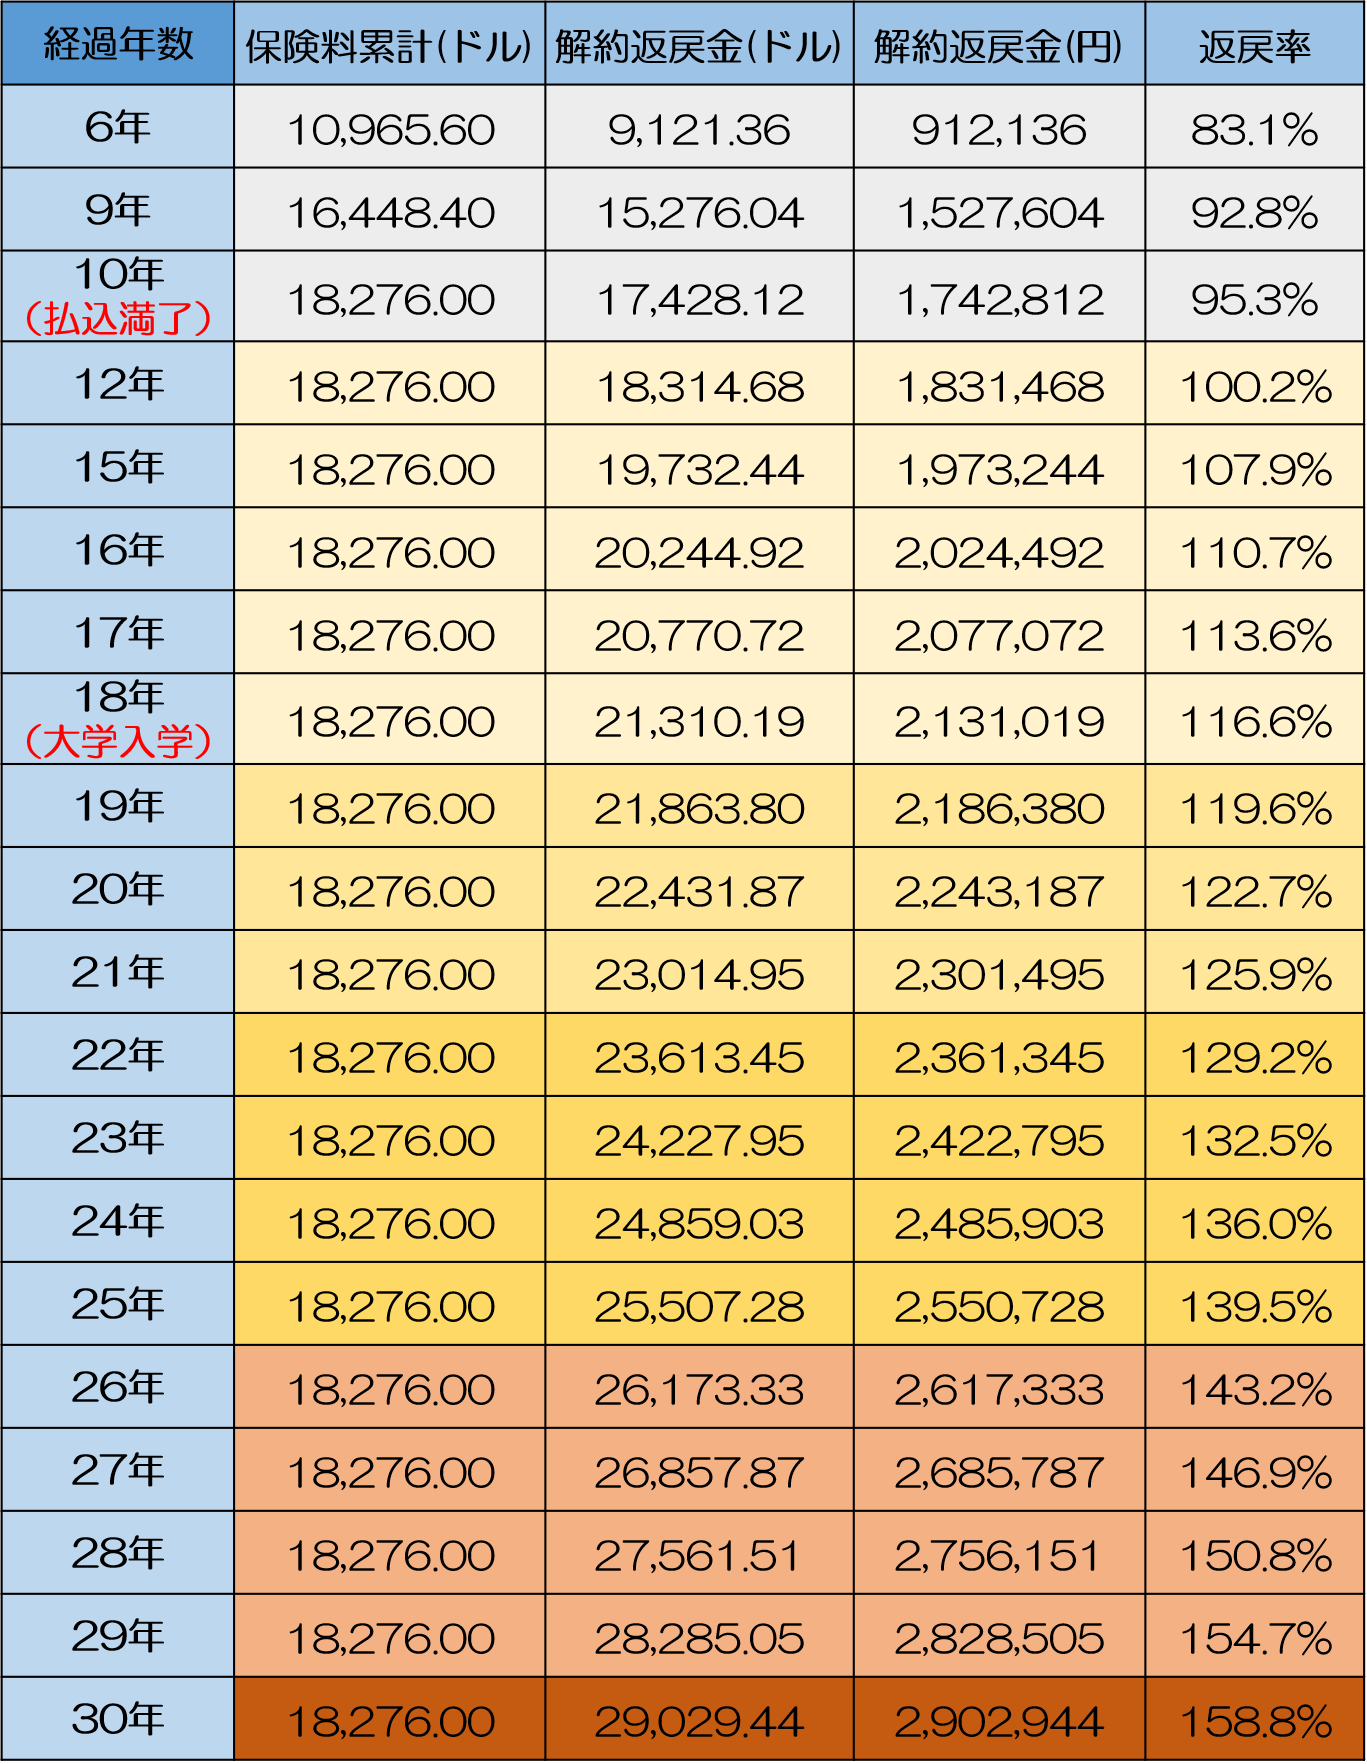
この証言が示唆するように、最大の警戒ポイントは学資保険途中解約リスクです。学資保険は、満期まで保有することを前提に長期運用利回りを確定させているため、加入初期から中盤にかけて中途解約した場合の返戻率は極めて低く設定されています。全期前納の場合、未充当の保険料預託金部分はそのまま手元に戻ってくるものの、すでに年次充当された経過年数分の保険料については大幅な元本割れを余儀なくされます。
現場の保険募集人が口を揃える学資保険一括払いデメリットの本質は、「一度支払った資金は10〜18年間にわたって完全にロックされる(流動性が完全に消失する)」という点にあります。病気、失業、住宅購入、家計の急変など、予測不能な人生のイベントに対して全く融通が利かないリスクを甘く見積もってはなりません。
一般に知られていない盲点とネットの誤解|インフレ局面における学資保険の真価
インターネット上のマネー系インフルエンサーやSNSの言説では、「インフレが進む2026年に、返戻率110%程度の固定利回り保険に入るのは愚策」「新NISAのオルカン(全世界株式)に全額突っ込むのが正解」という極論が散見されます。しかし、この言説には重大な認知バイアスと資産管理上の死角が潜んでいます。
第一の誤解は、「運用のボラティリティと学費支払いのデッドラインの不整合」を無視している点です。大学進学費用は、子どもが18歳を迎える春(推薦入試であれば高校3年生の秋)という「絶対に動かせない確定した期日」に現金で支払わなければなりません。仮にその直前で世界的な金融危機や同時株安が勃発した場合、含み損を抱えた株式投資信託を取り崩して学費に充てることは、投資理論上もっとも避けるべき「底値での強制売却」を意味します。
第二の誤解は、インフレヘッジに対する短絡的な捉え方です。確かに将来の物価上昇に対して固定金利の学資保険は目減りリスクを内包します。しかし、ポートフォリオ全体で考えたとき、教育資金の基幹部分(授業料の最低ラインである250万〜300万円)を学資保険の元本確定枠でガッチリと守り抜いているからこそ、残りの余剰資金で新NISAや成長資産に躊躇なくリスクを取れるという「心理的土台」が形成されます。
資産形成の現場を知る実務家ほど、「学資保険vs新NISA」という二者択一の対立構造を否定します。「死守すべき最低限のディフェンス」として学資保険の一括払いを敷き、その上で「アップサイドを狙うオフェンス」として積立投資を走らせる二刀流こそが、市場変動の激しい2026年における合理的かつ堅牢な教育資金戦略です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これらを踏まえ、学資保険の一括払い(全期前納)を選ぶべきか否かの境界線は、各家庭のバランスシートと人生観によって明確に二分されます。
【一括払いを選択して最大限の恩恵を受けられる家庭】
- 日常生活費の6ヶ月〜1年分以上の生活防衛資金が、学資保険の元手とは別に預貯金として確保されている。
- 祖父母からの教育資金贈与など、用途が「子どもの教育」に限定されたまとまった資金が既に手元にある。
- 投資信託の価格乱高下に精神的ストレスを感じやすく、「減らない確実性」に価値を見出したい。
- すでに住宅を購入済みであるなど、今後数年以内に巨大な現金支出の予定がない。
【一括払いを避け、月払いまたは他手法を検討すべき家庭】
- 貯蓄の全額、あるいは大部分を投入しないと一括払いの原資が捻出できない(手元流動性が枯渇する)。
- 近い将来にマイホーム購入の頭金、車の買い替え、転職などのライフイベントを控えている。
- 15年以上の運用期間を許容でき、相場下落時にも一切動じずに積立投資を継続できる強靭なリスク耐性がある。
家族社会学の観点からも、親の過度な不安や焦燥感から「教育費のために生活を切り詰めすぎる」ことは、家庭内の心理的バウンダリー(健全な境界線)を損ない、結果として子どもに無言のプレッシャーを与える要因になり得ます。確実な枠組みを一つ整えて資金管理の懸念を早期に終わらせ、子どもの日々の成長や親子の対話にエネルギーを注ぐことこそが、最も価値ある教育投資の姿と言えます。
【学資保険 一括払い 返戻率 ランキング】に関するよくある質問(FAQ)
Q1:2026年現在、返戻率が110%を超える学資保険は実在しますか?
A1:契約者の年齢(20代〜30代前半など若いほど有利)、被保険者である子どもの月齢(0歳児加入)、満期設定(大学卒業時の22歳満期など資金拘束を最長化)、さらに「全期前納」や「高額割引」を組み合わせることで、明治安田生命やソニー生命などで実質返戻率が110%前後に達する設計が可能です。ただし、受け取り時期が遅くなるほど大学入学時の初年度納付金には間に合わなくなるため、返戻率の数値だけでなく「何歳でいくら振り込まれるか」のキャッシュフロー確認が不可欠です。
Q2:祖父母が孫の学資保険を一括で支払う際、贈与税で損をしない方法は?
A2:祖父母が契約者となり孫を受取人にすると、満期時に高額な贈与税が課される場合があります。これを回避する代表的な方法は、契約者を「親」、受取人を「親」とし、祖父母からは毎年110万円の暦年贈与の基礎控除枠を活用して親の口座へ資金を移動し、親の名義で全期前納を行う形式です。また、税務署からの否認を防ぐためにも、都度「贈与契約書」を作成し銀行振込の履歴を残すなど、適切な法的手続きを踏むことが推奨されます。
Q3:契約後に万が一まとまったお金が必要になったら、一部だけ引き出すことはできますか?
A3:原則として学資保険の「一部解約」は制度上難しく、基本的には契約全体の解約となります。ただし全期前納の場合、まだ保険料に充当されていない「未経過保険料預託金」については、所定の手続きにより払い戻しを受けられるケースがあります。また、保険を解約せずに解約返戻金の一定範囲内で低利融資を受けられる「契約者貸付制度」を備えている保険会社も多いため、急場をしのぐ手段として約款を確認する価値があります。
Q4:なぜ生命保険各社は「一時払い」の学資保険をあまり大々的に販売しないのですか?
A4:保険会社にとって一時払いは、契約初年度に多額の責任準備金を積み立てる必要があり、金利変動リスクを直接抱え込むことになるためです。また契約者側にとっても、生命保険料控除が初年度の1回しか使えず、払込免除特約の恩恵も受けられないなどデメリットが際立ちます。結果として、顧客と保険会社の双方にメリットが大きい「全期前納」が事実上の業界標準として定着しています。
まとめ:今後の動向と失敗しないための判断基準
教育資金の準備は、単なる利回り競争のゲームではありません。少子化に伴い大学進学率は高止まりを続け、初年度納付金や一人暮らしの生活費を含めた教育コストは年々重みを増しています。不確実性が常態化した2026年の社会環境において、確実にお金を用意できる仕組みを早期に確立しておくことは、家計管理における最大の防壁となります。
学資保険の一括払い(全期前納)は、手元資金に余裕がある家庭にとって、高い返戻率と税制優遇、そして万一の際の保障を同時に獲得できる極めて合理的な選択肢です。しかしそれは、「満期まで絶対に手元資金を動かさない」という明確な覚悟と、万全の生活防衛資金が担保されていて初めて成立する戦略でもあります。
目先のランキングの数字やコンマ数パーセントの返戻率の差だけに惑わされず、家庭のキャッシュフロー、受け取り時期のタイミング、そして他の投資資産とのバランスを俯瞰すること。自らの足元を見据えた総合的な判断こそが、18年後に笑顔で子どもの門出を祝うための最も確実な道標となります。 (出典: 学資保険 一括払い 返戻率 ランキング(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。