学資保険見直しで解約損?新NISA比較と後悔防ぐ2026年の鉄則
新NISA(少額投資非課税制度)の定着とインフレの長期化を背景に、子育て世代の間で「従来の学資保険をこのまま払い続けるべきか」という議論が過熱しています。メガバンクの金利引き上げや運用環境の激変を目の当たりにし、低返戻率の学資保険から投資信託へのシフトを検討する親世代は後を絶ちません。
しかし、ネット上の「学資保険はオワコン」「すべて新NISAに乗り換えるべき」といった極端な意見を鵜呑みにして中途解約に踏み切り、取り返しのつかない損失を被るケースが急増しています。教育資金の準備は、一度の判断ミスが子どもの進路選択に直結するシビアな領域です。本稿では、制度の盲点と現場の実態を取材し、後悔のない見直しに向けた決定的な判断基準を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:学資保険の安易な中途解約は大幅な元本割れを招くため、解約返戻金の計算と返戻率の事前確認が不可欠。
- 要点2:全額を投資に回すのではなく、払済保険の活用や「元本保証+新NISA」のハイブリッド運用が教育資金準備の最新トレンド。
- 要点3:学資保険に付帯する「保険料払込免除特約」の保障価値を冷徹に評価し、家庭の心理的バウンダリーに沿った見直しを行うべき。
【徹底究明】学資保険の見直しは本当に必要か?解約すると損する噂の真相
教育資金の相談窓口に寄せられる声の中で際立って多いのが、「学資保険の見直しは本当に必要なのか」「解約すると損をするというのは事実か」という切実な疑問です。結論から述べると、契約から年数が浅い段階での中途解約は、高確率で数十万単位の大幅な損失(元本割れ)をもたらします。「解約すると損をする」という噂は単なる脅しではなく、保険という金融商品の構造上、避けられない厳然たる事実です。
保険会社は契約者が支払った保険料から、契約締結費用や維持費、万が一の死亡保障に充てる危険保険料をあらかじめ差し引いています。そのため、学資保険の途中解約デメリットにおける最大の障壁は、支払った総額に対して戻ってくる金額が極端に少なくなる点にあります。特に加入後1〜5年未満で解約した場合、解約返戻金の計算と返戻率を弾くと、返戻率が50%〜70%程度まで落ち込む事例も珍しくありません。
金融庁の指導や各社ディスクロージャー資料を精査しても、積立初期の契約者側リスクの高さは明白です。「新NISAで年利5%運用すればすぐに取り戻せる」という安易な皮算用で数十万円の確定損を出す行為は、資産形成の観点から極めて合理的とは言えません。現行契約の解約返戻金額と将来の満期保険金を正確に把握しないまま解約通知書を提出することは、自ら資産を放棄するに等しい危険を孕んでいます。
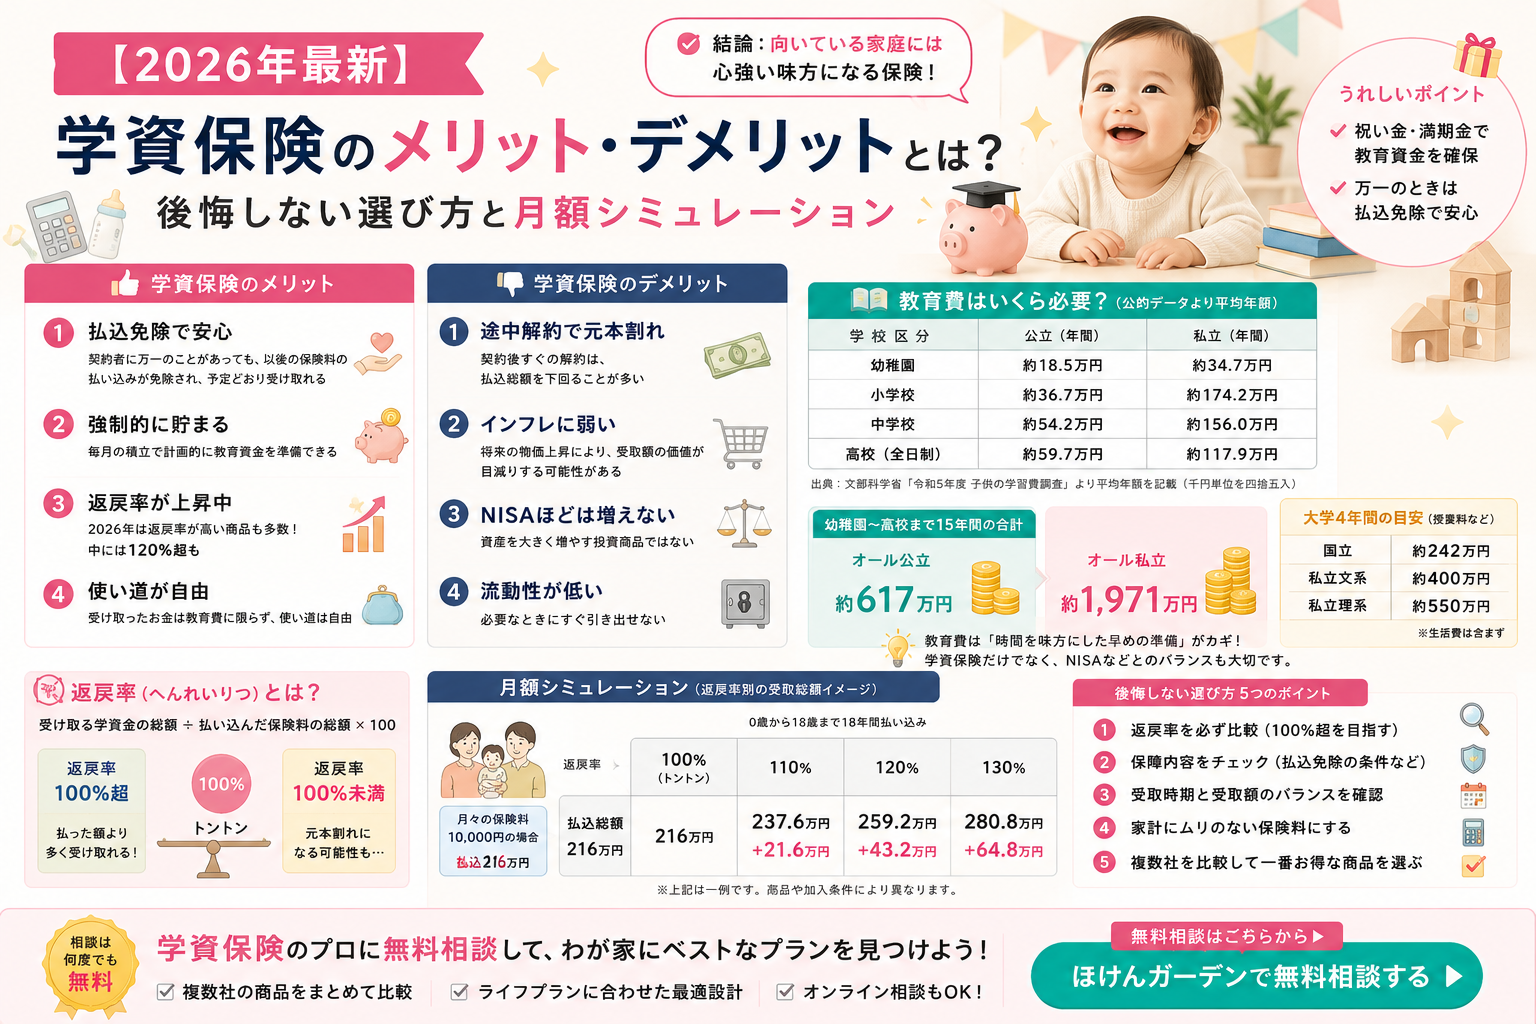
【徹底比較】学資保険とつみたて投資の比較|新NISAへの乗り換えは正解か?
教育資金の形成において、長年王道とされてきた貯蓄型保険と、昨今圧倒的な支持を集める非課税投資制度には、それぞれ決定的な性質の違いが存在します。学資保険から新NISAへの乗り換えを検討する際は、リターンだけでなく、必要となる時期(大学進学時など)の市場リスクをどこまで許容できるかが焦点となります。
以下のデータ比較表は、金融市場の現行データおよび専門家監修のシミュレーションに基づき、教育資金準備における各選択肢の特性を整理したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 従来の学資保険(定額型) | 満期返戻率:約102%〜108% 元本確保:契約通り満額保証 | 18年間の固定利回りで0.2〜0.5%/年程度 | 元本保証と強制力は高いが、現行インフレに対して資産価値が実質目減りする脆弱性がある。 |
| 新NISA(つみたて投資枠) | 期待リターン:年利3%〜7%(世界株前提) 非課税保有期間:無期限 | 15年以上の長期積立で元本割れ確率は歴史的低水準 | インフレヘッジ力は最強。ただし大学進学時の相場急落リスクへの出口戦略が欠かせない。 |
| ハイブリッド併用策 | 安全資産:50%(学資または預金) リスク資産:50%(新NISA) | 進学初年度の学費を確実に現金化しつつ余力を運用 | 教育資金準備の最新トレンドとして最も推奨。相場下落に動じず学費を工面可能。 |
学資保険とつみたて投資の比較において見落としてはならないのが、親の「万が一」に備える機能です。学資保険には、契約者である親が死亡または所定の高度障害状態になった際、以降の保険料支払いが免除され満期金が全額給付される「保険料払込免除特約」が組み込まれています。新NISAには当然この機能はなく、一家の大黒柱を失った場合、以後の積立原資が断たれるリスクがあります。
【実態検証】利用者の生の声と現場目線で見えた「見直しで後悔する理由」
ソーシャルメディアや大手Q&Aサイトを検証すると、「ブームに乗って見直したものの、大失敗だった」と語る保護者の手記が散見されます。現場の生々しい告白から浮かび上がる、学資保険見直しで後悔する理由には明確な共通項があります。
東京都内に住む30代の会社員夫婦は、情報サイトの勧めで契約後3年が経過した学資保険を解約しました。払い込んだ約120万円に対し、返戻金は約85万円と、約35万円の元本割れを被りました。「35万円のマイナスは痛かったが、新NISAで全世界株式を買えば数年で埋め戻せると思った」と振り返ります。しかし、その直後に市場の急激な調整局面を迎え、投資元本まで目減りしたことで強いパニックに陥り、夜も眠れぬ不安を抱える事態に追い込まれました。
また、病気の発覚によって後悔するケースも現場から報告されています。学資保険を解約した直後に持病や健康診断の異常値が見つかり、新たな生命保険や収入保障保険に加入できなくなった事例です。学資保険の「払込免除」というセーフティネットを安易に手放した結果、無防備な状態で教育資金の不安を抱え続ける親の姿は、見直しの判断が単なる金融計算にとどまらないことを如実に示しています。

元本割れを防ぐ方法とは?解約前に知るべき「払済保険」という奥の手
毎月の保険料支払いが家計の重荷になっている場合や、余剰資金を新NISAに振り向けたい場合でも、即座に解約手続きを進めるのは賢明ではありません。既存の権利を守りながら元本割れを防ぐ方法として、プロがまず検討するのが払済保険への変更手続きです。
払済保険とは、保険料の払い込みをその時点でストップし、その時点の解約返戻金を元手に「保障額を縮小した同じ保険」に変更する手続きを指します。この方法をとることで、以下の3大メリットを享受できます。
- 途中解約による元本割れペナルティを回避できる:解約金を現金で引き出すわけではないため、大幅な目減りを防ぎ、据え置くことで満期返戻率を回復・上昇させることが可能です。
- 以後の保険料負担が完全にゼロになる:毎月の支出が浮くため、その浮いた資金を新NISAの積立枠へスムーズに再配分できます。
- 満期保険金を将来受け取れる:当初設定した額より満期金は減額されるものの、一定の教育資金を確実にキープできます。
さらに、学資保険の見直しタイミングとして最適な節目は、「契約内容の年割計算で返戻率が跳ね上がる直後」や「進学コースがある程度固まる小学校入学時」です。減額や契約者貸付といった制度も含め、保険会社のカスタマーセンターに「払済にした場合の正確な受取額」の試算を取り付けることが、第一の防衛策となります。
【2026年最新動向】FP相談の現場から見えた「失敗しない見直し」の判断基準
2026年最新の保険見直し動向を俯瞰すると、家計管理の現場では極端な二者択一論が退潮し、リスクを多層的に分散するアプローチが主流となっています。教育費のすべてを学資保険に頼る時代が終わったのと同時に、生活防衛資金や子どもの教育費全額をリスク資産に晒す危険性についても冷静な見直しが進んでいます。
ここで重要になるのが、客観的な第三者視点を得るための学資保険見直しの相談窓口の選定です。昨今のファイナンシャルプランナー評判を検証すると、特定保険会社専属の募集人や、手数料の高い商品を強引に勧める窓口は敬遠される傾向にあります。相談者の家計全体やライフプランを俯瞰し、新NISAと民間保険の境界線を公平に引いてくれる独立系FPへの評価が高まっています。
【プロの結論】教育資金のプレッシャーと健全な「心理的バウンダリー」
教育資金の準備に過度なプレッシャーを感じる親の深層心理には、日本社会特有の「親として完璧な学歴環境を用意しなければならない」という強迫観念が潜んでいます。家族社会学の観点からも、親子の過剰な一体化や教育投資への執着は、時として健全な「心理的バウンダリー(境界線)」を曖昧にします。
子どもの進路のために親が老後資金を完全に犠牲にしたり、ハイリスクな投資に手を出して精神を消耗したりすることは、家族全体の持続可能性を揺るがします。「絶対に減らせない大学進学初年度の学費(約200万〜300万円)は学資保険や現金で盤石に守り、それ以上の拡張分や留学費用は新NISAの成長に委ねる」という明確な境界線を設けることこそが、家庭内の心理的安定と確実な資産形成を両立させる鉄則です。
【決断の分かれ道】学資保険を継続すべき人・見直して新NISAに移行すべき人
最終的な判断に迷った際は、以下の選別基準に自身の家庭環境を照らし合わせてください。
▼学資保険をそのまま継続すべき人:
- 契約から年数が浅く、今解約すると大きな元本割れが確定してしまう家庭
- 子どもの大学進学まで残り5年未満で、相場変動に耐える時間的猶予がない場合
- 家計の管理が苦手で、投資口座にある資金を誘惑に負けて使ってしまう恐れがある人
- 親自身の健康状態に不安があり、払込免除特約を生命保険代わりに維持したい家庭
▼見直し・払済へ変更し新NISAを活用すべき人:
- すでに生活防衛資金(生活費の半年〜1年分)を預貯金として確保できている家庭
- 子どもが0〜3歳前後で、大学入学まで15年以上の長期運用期間を確保できる場合
- 毎月の学資保険料が家計を圧迫しており、固定費の削減が急務となっている人
- すでに別の死亡保障(収入保障保険等)が十分に確保されている家庭

【学資保険 見直し】に関するよくある質問(FAQ)
Q1:学資保険を加入後2年で解約すると、どれくらいのお金が戻ってきますか?
A1:保険商品や払込期間により異なりますが、多くの場合、解約返戻率は支払った総保険料の50%〜70%前後に留まり、3割以上の元本割れが発生します。初期費用が差し引かれているため極めて損が大きくなります。資金難で支払いが厳しい場合は、解約ではなく「払済保険への変更」や「保険金額の減額」が可能か保険会社へ確認してください。
Q2:新NISAだけで子どもの大学費用を用意するのは危険でしょうか?
A2:すべてを株式投信などの新NISA一本に絞るのはリスクが伴います。大学進学という「時期を後ろにずらせないイベント」を迎えたタイミングで世界的な株安が直撃した場合、元本割れ状態での現金化を余儀なくされるためです。進学初年度に必要な入学金・前期授業料相当(約200万〜300万円)は現金や払済学資保険で確実にキープし、それ以降の学費や余力を新NISAで運用する二刀流が安全です。
Q3:学資保険の見直し相談窓口を選ぶ際、悪質なFPを見分ける方法は?
A3:相談の冒頭から「学資保険は損だから今すぐ解約して、この変額保険や外貨建て保険に入り直すべき」と中途解約を急かしてくる担当者には厳重な警戒が必要です。優良なFPは、現在の契約の解約返戻金額・払込免除特約の価値を試算した上で、払済の可否や新NISA・預貯金を含めた全体最適なポートフォリオを提案してくれます。
まとめ:今後の動向と失敗しないための判断基準
教育資金の準備手法は、単一の金融商品に全てを託す時代から、各制度の長所を組み合わせる柔軟な設計へとシフトしています。学資保険が提供する「強制力」「元本保証」「払込免除という保障」は、不確実な時代において今なお固有の存在価値を持っています。
見直しの第一歩は、現在の学資保険の「契約日」「払込総額」「現時点の解約返戻金」「満期金」を正確に書類で洗い出すことです。感情や流行に流されて拙速な解約手続きの判を押す前に、払済保険の適用可否を検討し、新NISAとのハイブリッドな共存を図る。冷静な計算と家族の境界線に基づいた設計こそが、大切なお子さんの将来の選択肢を確実に広げる最短ルートです。 (出典: 学資保険 見直し(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。