学資保険返戻率はどこが高い?元本割れの真相と2026年最新比較
日本銀行による利上げ路線への定着に伴い、国内の金利環境が歴史的な転換点を迎えている。長らく続いた超低金利時代には「銀行預金と変わらない」「資金が長期拘束されるだけ損」と揶揄された学資保険市場だが、各社による予定利率の改定や商品改定が進んだことで、教育資金準備の選択肢として再び熱い視線が注がれている。しかし、ネット上では「学資保険は元本割れするからやめとけ」「新NISA一本で十分」といった声も根強く、これから子どもの将来設計を考える親たちを惑わせているのが実情だ。
大学進学にかかる費用は国公立で約500万円、私立文系で約700万〜800万円、私立理系では1,000万円超とも試算されるなか、もっとも支出が集中する18歳のタイミングで確実にお金を用意できるのかどうかは家庭の死活問題と言っていい。取材班が保険各社の最新開示資料を徹底精査し、FPや実際の加入者への取材を重ねた結果、世間で信じられている「返戻率」の数字には巧妙な落とし穴が存在することが浮き彫りになった。本稿では、客観的データに基づき、損をしない教育資金づくりの核心を解き明かす。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の高返戻率トップ水準は105%〜109%前後で推移しており、払込期間の短縮や受取時期の据え置きで最大化が可能。
- 要点2:元本割れを引き起こす主因は「余計な医療特約の付加」「早期解約」「親の契約年齢の上昇に伴う保険料増加」にある。
- 要点3:新NISAとの二者択一ではなく、相場変動に左右されない「守りのベース資金(学資)」と「攻めの成長資金(投資)」のハイブリッド設計が賢明。
【2026年最新】学資保険の返戻率はどこが高い?主要各社の実質シミュレーション比較
学資保険を比較検討する際、誰もが真っ先に目を通すのが「返戻率(支払った保険料総額に対して受け取れる満期保険金・祝金の割合)」だ。金利引き上げの恩恵を受けて各社の設計がブラッシュアップされるなか、市場を牽引する代表的な3商品の最新スペックを整理した。
| 商品名・保険会社 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 明治安田生命 「つみたて学資」 | 返戻率:約106.0%〜109.2% 受取総額:300万円基準 払込期間:全期前納または15歳払済 | 業界標準(100%〜103%)を大きく上回る高水準 | 明治安田生命 つみたて学資 返戻率は、高額割引や短期払込の組み合わせで強みを発揮。純粋な貯蓄重視派の第一候補。 |
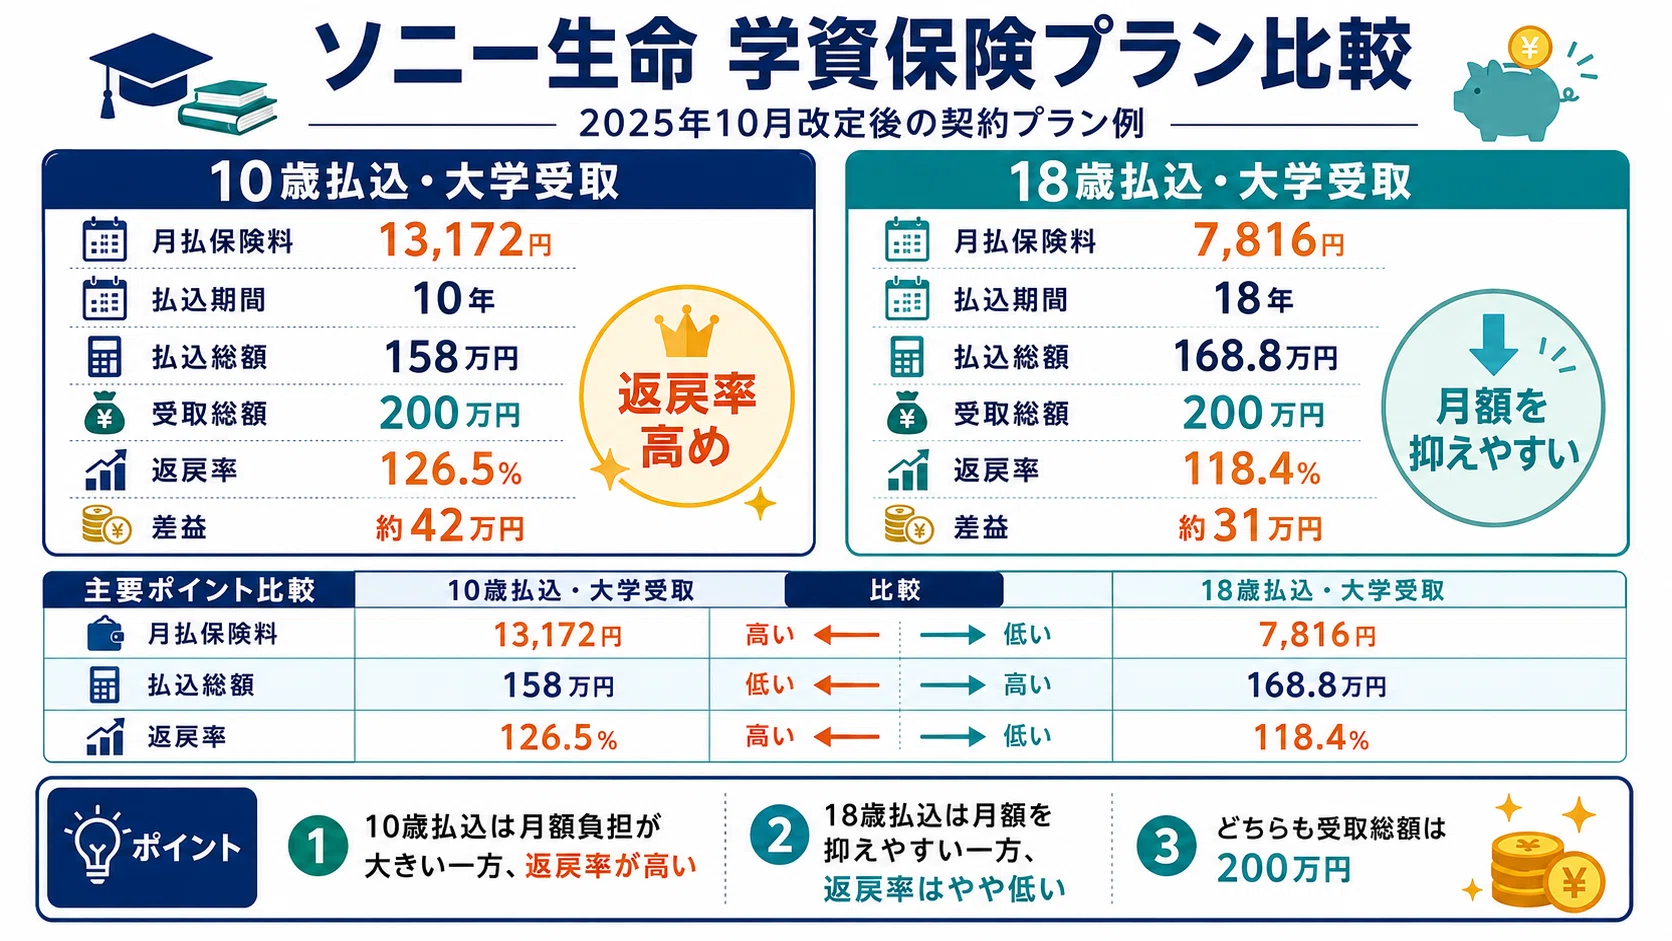
| ソニー生命 「学資保険(無配当)」 | 返戻率:約104.5%〜108.0% プラン:III型(大学進学後毎年生前給付) 払込期間:10歳払済・短期対応 | 長期にわたり返戻率ランキング上位を維持 | ソニー生命 学資保険 評判を支えるのはライフプランナーによるオーダーメイド設計。大学4年間の均等分割受取で家計破綻を防ぐ。 |
| フコク生命 「みらいのつばさ」 | 返戻率:約102.5%〜105.8% 兄弟割引:あり(0.1%〜上乗せ) 受取形式:ジャンプ型/ステップ型 | 兄弟割引適用時のコスパが非常に高い | フコク生命 みらいのつばさ 返戻率は、第2子以降の加入で真価を発揮。入園・入学ごとの祝金設定も選べる柔軟性が魅力。 |
学資保険 返戻率 ランキング 2026の上位争いにおいて、単にパンフレットの最大数値を鵜呑みにするのは早計だ。最高水準の返戻率を達成するには「契約者の年齢が30歳前後」「子どもの月齢が0歳」「保険料の払込を10歳または15歳で完了させる短期払済」「保険料の口座引落やWEB申込割引の適用」といった前提条件が課されているケースがほとんどだからである。同じ商品であっても、親の年齢が40歳を超えたり、18歳まで月払いを続けたりすれば、返戻率は1〜3%程度低下することを念頭に置かなければならない。
学資保険が「元本割れ」する決定的な理由|加入前に見落とす3つの落とし穴
なぜネット掲示板やSNSでは「学資保険で大損した」という悲鳴が絶えないのか。学資保険 元本割れ 理由を深く掘り下げると、加入者が保険の仕組みを誤解したまま契約に至っている構造的欠陥が見えてくる。決定的な要因は以下の3点に集約される。
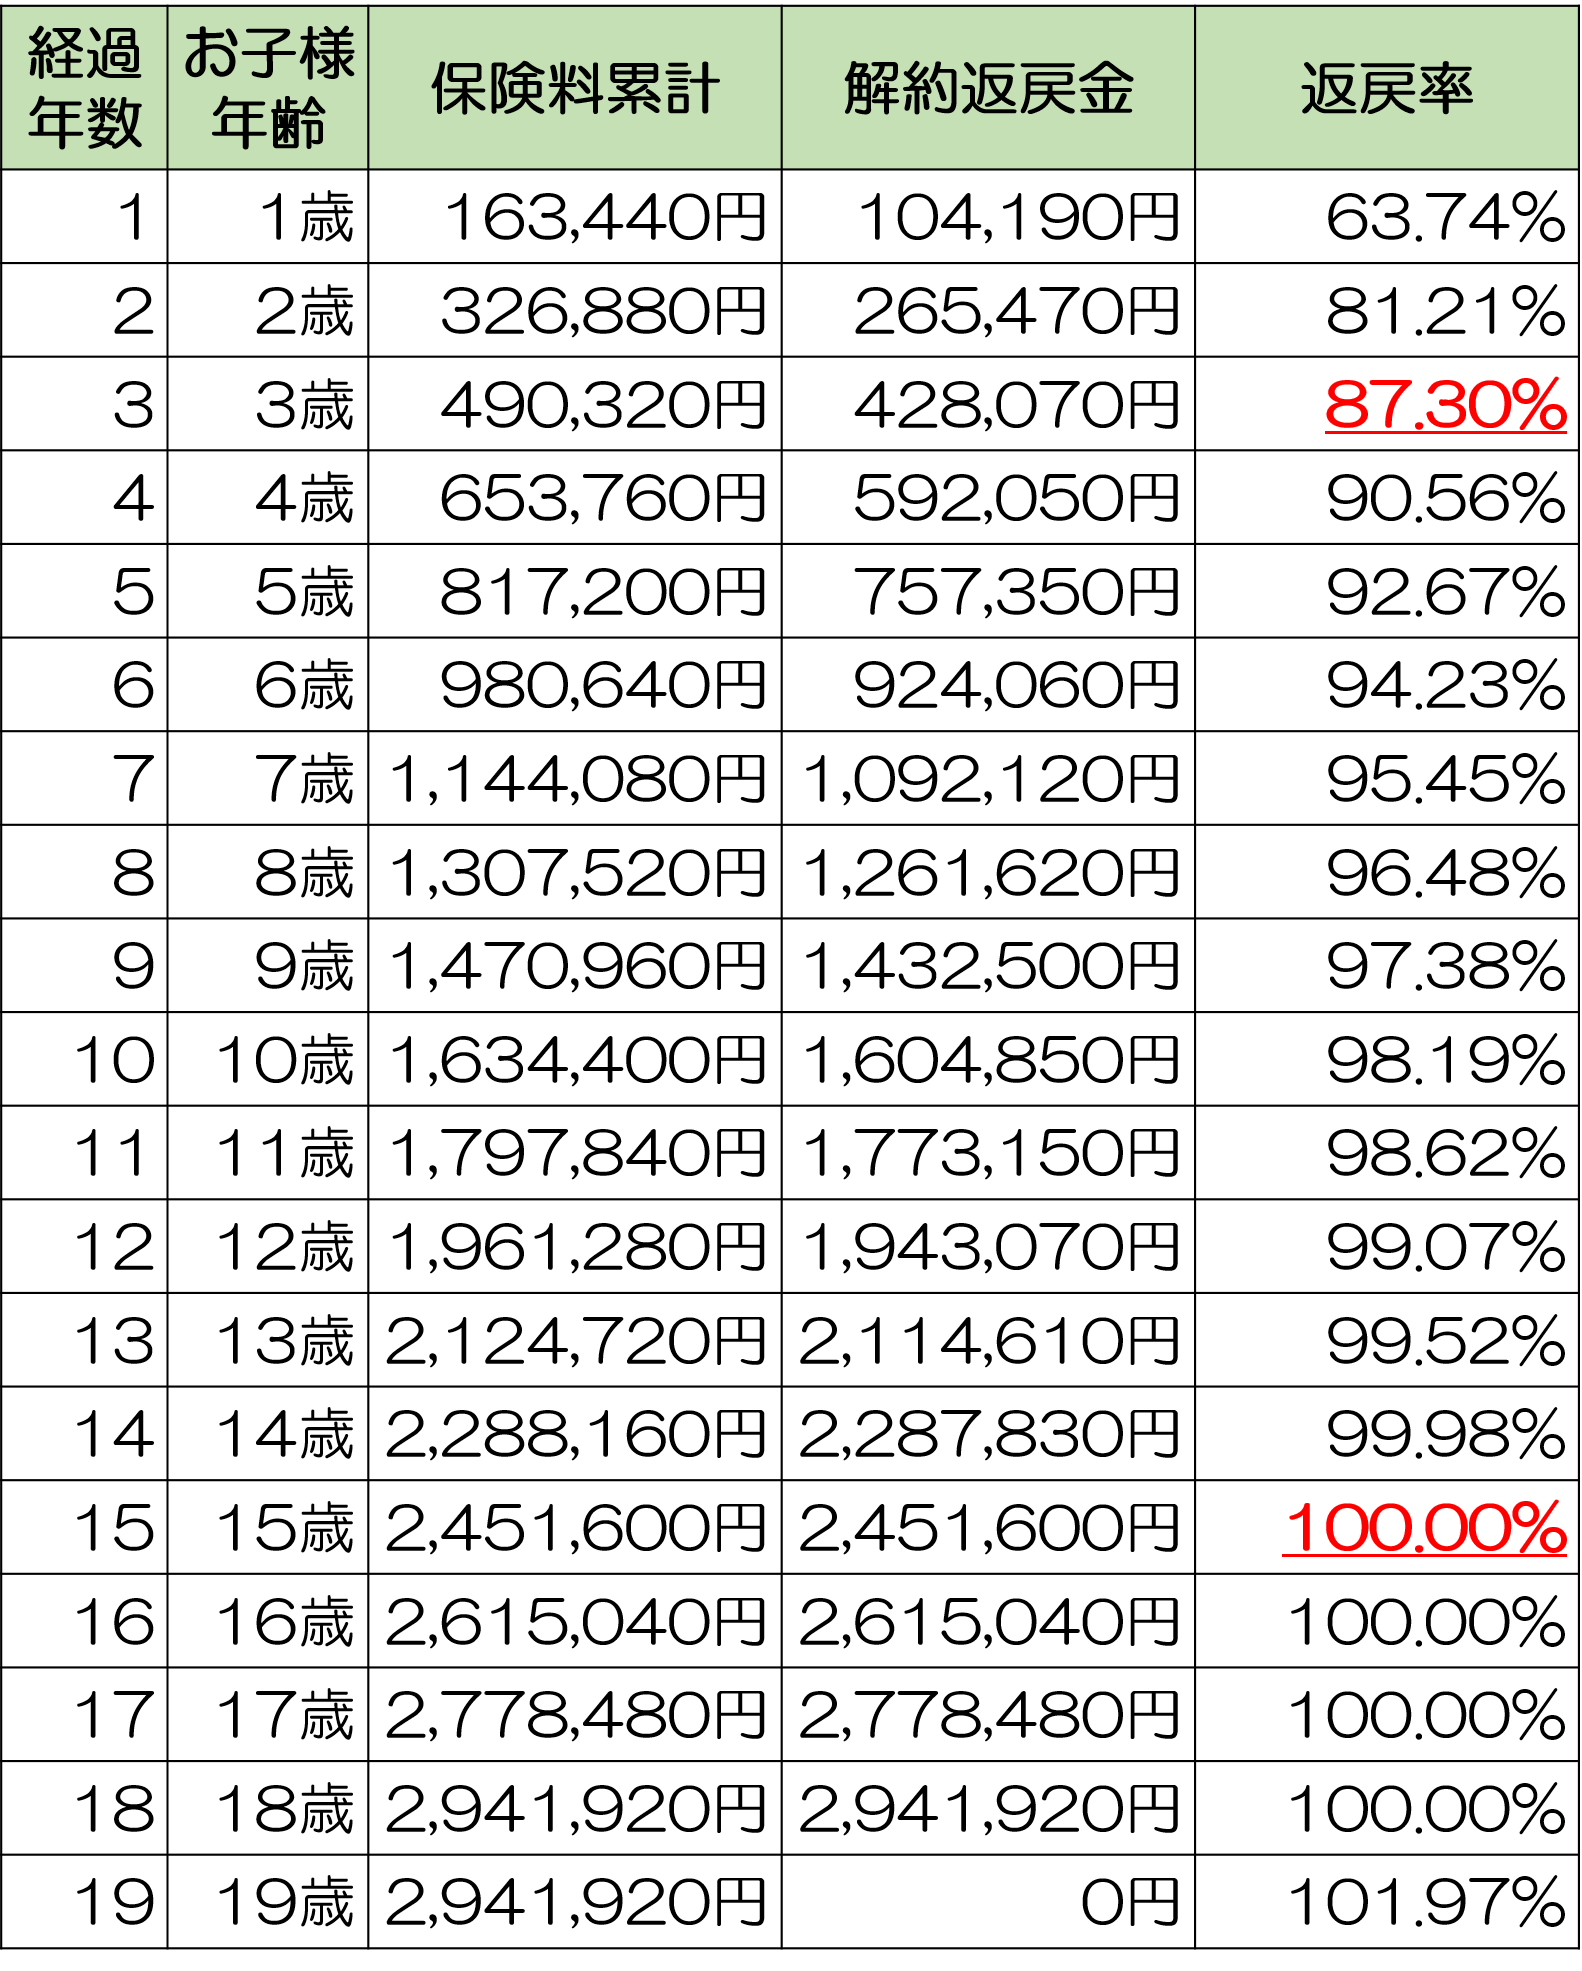
第1の理由は、「不要な医療特約・育英年金特約の付加」だ。子どもの入院給付金や手術保障、あるいは親の死亡時に育英年金を支払う特約をセットにすると、支払った保険料の一部が「掛け捨ての保障コスト」として毎月控除される。その結果、満期時に受け取れる金額が払込総額を下回り、返戻率が90%〜95%前後にまで落ち込む。学資保険の本質は「貯蓄」であり、子どもの医療保障は自治体の乳幼児医療費助成制度(中学生や高校生まで実質無料の自治体が多い)で十分カバーできる場合が多いため、保障を盛り込みすぎる契約は元本割れの最大の元凶となる。
第2の理由は、「家計の急変に伴う途中解約」である。学資保険は超長期の積立契約を前提としているため、加入から数年以内に解約した場合、戻ってくる解約返戻金は支払った保険料の半分以下、最悪の場合は数十パーセントに激減する。教育費のピークを迎える前に住宅ローンの負担増、転職による減収、第二子の誕生などで月々の保険料が払えなくなり、やむなく解約して大きな損失を被る世帯が後を絶たない。
第3の理由は、「学資保険 払込免除特約 デメリットの不認識と加入年齢の上昇」だ。親(契約者)に万が一(死亡・所定の高度障害)があった際、以後の保険料支払いが免除され満期金は全額支給される「保険料払込免除特約」は学資保険の最大の利点とされる。しかし、この特約は実質的に親を被保険者とする定期保険であるため、契約時の親の年齢が35歳、40歳、45歳と高くなるにつれて特約コストが跳ね上がる。その結果、同じ受取金額でも毎月の保険料が高くなり、返戻率が100%を割り込む直接の原因となる。
【実態検証】利用者の生の声と現場取材から見えた学資保険のリアル
大手保険代理店の現場相談ブースや、大手掲示板、SNSで交わされる契約者たちの生々しい声に耳を傾けると、数字の損得勘定だけでは測れないリアルな家庭の事情が浮かび上がってくる。
都内在住の30代会社員女性は、自らの体験を次のように語る。
「上の子のときに学資保険に加入し、月々約1万5,000円を半強制的に給与口座から引き落とす形にしました。正直、投資に詳しい同僚からは『今どき学資保険なんて情弱だ』と笑われました。しかし、日々の生活費や家族旅行で浮いたお金を自由に使ってしまう我が家にとって、この『手出しできない不自由さ』こそが最大の救いでした。大学推薦入試の入学手続金30万円を秋口に急遽振り込む必要が生じた際、学資保険の事前受取手続きがあったおかげで、定期預金を崩すこともなく即座に対応できました」
一方で、手痛い失敗を悔やむ声も少なくない。大手コミュニティに投稿された40代男性の手記には、教育費計画の見通しの甘さが赤裸々に綴られていた。
「子どもが生まれた勢いで、返戻率の高さだけを見て10歳払済のプランを契約しました。毎月の保険料は2万5,000円。ところが小学校高学年から中学受験対策の塾代が月4万〜5万円とかさみ、家計が完全にショート。結果的に7年目で解約し、払込総額210万円に対して戻ってきたのは約175万円。35万円の元本割れでした。『無理な短期払込で手元流動性を失うことの怖さ』を身をもって知りました」
現場取材に当たるファイナンシャルプランナーは、「学資保険の真の価値は、資産を増やすことではなく『確実に確保しておくべき枠組みを隔離すること』にある」と指摘する。株式市場の好不況に関わらず、指定された期日に契約通りの現金を手にできる確実性にどれだけの安心料を払えるかが、利用者の満足度を二分している。
「学資保険は不要」論の真相|新NISAとどっちを選ぶべきか徹底検証
金融リテラシーの向上に伴い、ネット上では「学資保険 不要論 真相」をめぐる議論が過熱している。とりわけ非課税枠が大幅に拡充され、長期積立投資のデファクトスタンダードとなった新NISAの存在は、学資保険の存在意義を根底から揺るがしているように見える。果たして、学資保険 新NISA 比較 どっちを選択するのが最適解なのか。
新NISA(つみたて投資枠)で全世界株式(オール・カントリー)やS&P500などのインデックスファンドに毎月2万円を18年間積み立てた場合、想定利回りを年利4〜5%と仮定すれば、元本432万円に対して資産総額は650万〜700万円超へと膨らむ計算になる。一方、同時期の学資保険の返戻率が106%だとすれば、受取額は約458万円にとどまる。単純な期待値の比較において、学資保険がインデックス投資に勝てる余地は皆無だ。
しかし、ここには投資特有の「致命的な時間軸リスク(シーケンス・オブ・リターン・リスク)」が隠されている。株式投資の利回りは決して毎年均等に発生するわけではない。子どもの大学入学という「期日の変更が1日たりとも許されない確定イベント」の直前に、リーマンショックやコロナショック級の歴史的暴落が発生した場合、資産評価額が30%〜40%吹き飛ぶ可能性がある。暴落から相場が回復するまでに要する数年間、子どもの進学を待たせることはできない。
したがって、教育資金における合理的アプローチは「ゼロサムの対立」ではなく、役割分担にある。大学の入学金や初年度授業料など、絶対に減らしてはならない不可避の現金(例:200万〜300万円)は学資保険でロックし、大学後半の学費や留学費用、大学院進学などの上乗せ資金は新NISAで複利運用する「ハイブリッド防衛戦略」こそが、インフレと市場暴落の双方に備える現実的な解となる。
返戻率を極限まで高める裏技|一時払い・受取据え置き・短期払込のシミュレーション
もし学資保険を選択するのであれば、設計の工夫によって1%でも高いリターンを狙うべきだ。学資保険 返戻率 計算 シミュレーションの基本構造は「(受取総額 ÷ 支払保険料総額)× 100」という極めて単純な算式だが、保険会社が資金を運用できる期間をいかに長く確保してあげるかによって、提示される数値は劇的に変化する。
第一の手段が、「学資保険 一時払い 高返戻率の活用」である。契約時に全期間分の保険料を一括して払い込む一時払い(または全期前納)を選択すると、保険会社側で早期からまとまった資金の運用が可能になるため、返戻率は通常の月払いと比較して2%〜5%程度引き上げられる。祖父母からの生前贈与(教育資金の一括贈与非課税措置など)資金を原資として活用する場合、有力な選択肢となる。
第二の手段が、「短期払済(10歳・12歳・15歳完了)」だ。子どもが中学校に進学する前、比較的家計に余裕がある小学校時代までにすべての払込を完了させておくことで、月々の負担額は上がるものの、総支払額を大幅に抑え込むことができる。さらに、教育費が本格化する中高時代に保険料支払いがゼロになるため、家計のキャッシュフロー改善にも直結する。
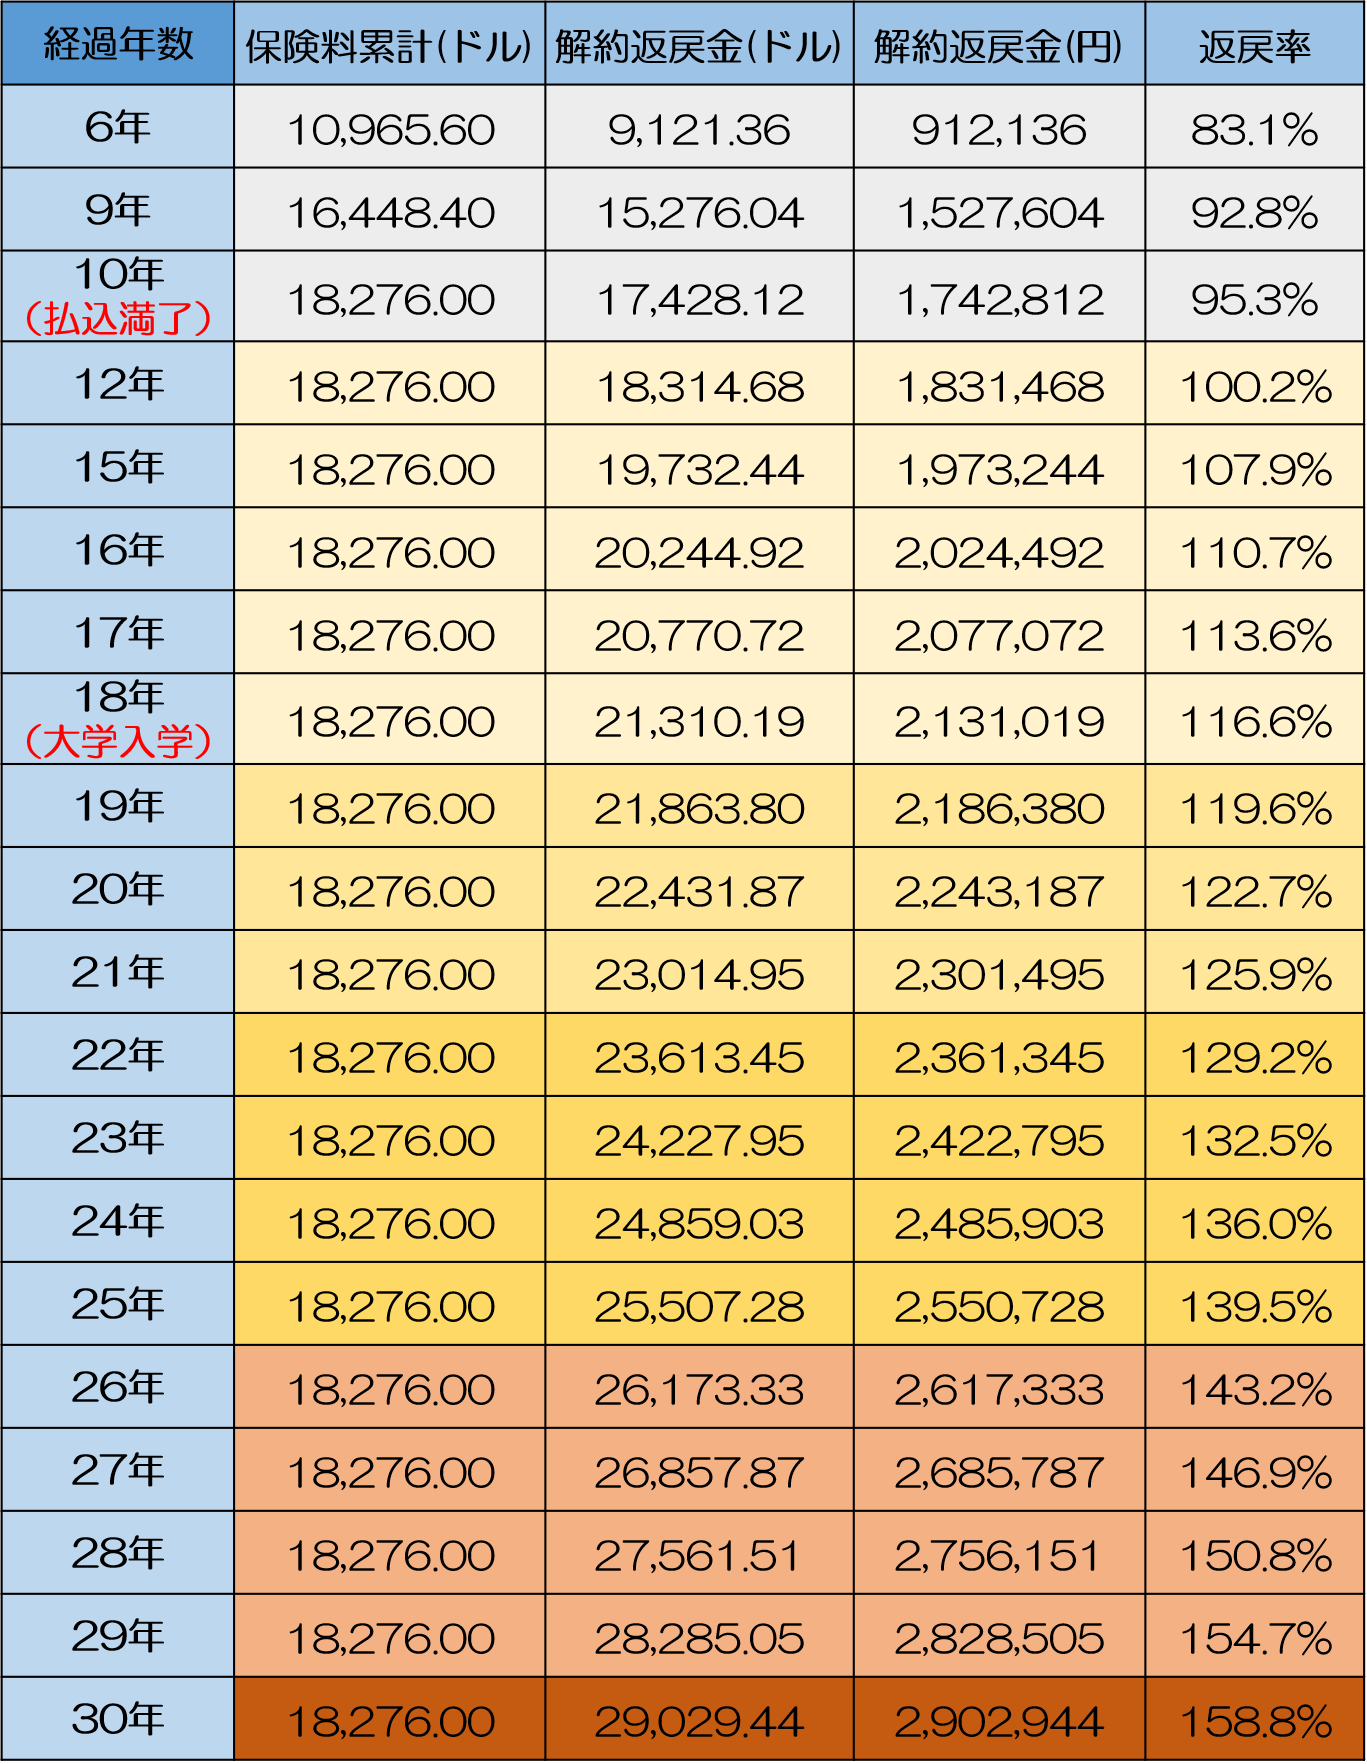
第三の手段が、「学資保険 据え置き 満期受取のタイミング調整」および「教育資金 一括受取 年金受取 比較」の最適化である。保険金の受取時期を満18歳(高校3年生の秋〜冬)にするか、大学卒業直前の満22歳まで据え置くかによって運用期間が延び、返戻率は上乗せされる。また、大学入学時に一括受取するタイプよりも、大学1年生から4年生まで毎年分割して受け取る「年金受取(給付金分割受取)」にする方が、保険会社の手元に資金が残る時間が長いため、全体の受取総額は大きくなる傾向にある。
【プロの結論】行動経済学と心理会計から導く「向いている人・後悔する人」の判断基準
行動経済学には「メンタル・アカウンティング(心理会計)」という概念がある。人間は同じ100万円であっても、「自由に使えるボーナス口座のお金」と「子どもの将来のために隔離された教育資金」とで、無意識のうちに価値や使途の重み付けを変えてしまう性質を持つ。教育資金の準備において最も避けるべきリスクは、親の自制心の欠如や予期せぬ誘惑によって、将来の学費が生活費や別の使途へと流出してしまうことだ。
学資保険の最大の効用は、極めて強固な心理的バウンダリー(境界線)を家計内に構築できる点にある。「解約すると損をする」というペナルティが逆に防壁となり、親の勝手な都合による資金の取り崩しを心理的にブロックする。この強制貯蓄機能こそが、昭和・平成から令和に至るまで学資保険が生き残ってきた本質的理由である。
以上の分析を踏まえ、編集部が導き出した「選ぶべき人・慎重になるべき人」の明確な判断基準は以下の通りだ。
【学資保険が向いている人の条件】
- 手元にお金があるとつい使ってしまう、あるいは貯蓄の習慣化が苦手な人
- 投資信託の評価額が暴落した際、パニック売りを起こす恐れがある投資未経験者
- 契約者である親自身の生命保険・死亡保障が手薄で、万が一の教育費を担保したい人
- 祖父母から教育資金の援助を受け、安全性の高い金融商品にプールしておきたい世帯
【学資保険をおすすめできない・慎重になるべき人の条件】
- すでに生活防衛資金(生活費の半年〜1年分)が潤沢にあり、家計の貯蓄習慣が確立されている人
- 20年近い長期運用において、相場の短期的な下落(ドローダウン)に動じないリスク耐性がある人
- 現在進行形で家計収支がカツカツであり、長期の固定費負担に耐えられない恐れがある世帯
- 将来的な高インフレ(物価上昇による現金の購買力低下)リスクを極限までヘッジしたい人
【学資保険 返戻率】に関するよくある質問(FAQ)
Q1:返戻率の計算方法は?利率や利回りと何が違うのですか?
A1:返戻率は「(満期保険金や祝金の受取総額 ÷ 支払保険料の総総額)× 100」で計算される単純な比率です。例えば、総額300万円を払い込んで318万円を受け取る場合、返戻率は106%となります。金融商品で用いられる「年利(複利運用利回り)」とは異なり、18年間のトータルで何パーセント増えたかを示す指標であるため、返戻率108%であっても年利換算すると年0.4%〜0.5%程度のリターンになる点に留意が必要です。
Q2:契約者(親)が死亡または高度障害になった場合、保険料はどうなりますか?
A2:大半の学資保険には「保険料払込免除特約」が基本セット(または選択付加)されています。この特約があれば、万が一の事故や病気で契約者が死亡・高度障害状態に陥った場合、以後の保険料の払込は一切不要となります。一方で、契約時に定めた祝金や満期保険金は当初の予定通り全額受け取れるため、遺された家族の教育資金は100%守られます。
Q3:学資保険と新NISAは併用したほうがいいですか?
A3:資金的な余裕があれば併用が極めて合理的です。大学入学時に絶対に動かせない最低限の資金(例:200万円)を安全確実な学資保険で確保し、残りの余裕資金を新NISAの全世界株式や米国株投信に回すことで、「元本確保の安定性」と「インフレに負けない成長性」を両立させた強固な教育資金ポートフォリオを構築できます。
まとめ:将来の教育費インフレに負けない最適な出口戦略を
金利が動く時代に入ったいま、学資保険を単に「時代遅れの金融商品」と切り捨てることも、逆に「これさえあれば安心」と盲信することも、等しくリスクを孕んでいる。返戻率の表面的な数字だけに目を奪われることなく、中途解約リスクを排除できる無理のない支払額を見極め、医療特約などの余分なコストを削ぎ落としたシンプルな設計を追求することが何よりも重要だ。
子どもの教育機会は、親の金融戦略の巧拙によって左右されてはならない。相場に振り回されない「確実な現金」を土台に据えつつ、インフレへの対抗手段も視野に入れた現実的な計画を立てること。家庭のライフプランとリスク許容度を冷静に天秤にかけ、納得のいく教育資金の出口戦略を描いてほしい。 (出典: 学資保険 返戻率(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。